
📄 Résumé
- L’URSSAF EURL dépend d’abord du statut du gérant et du régime fiscal de la société.
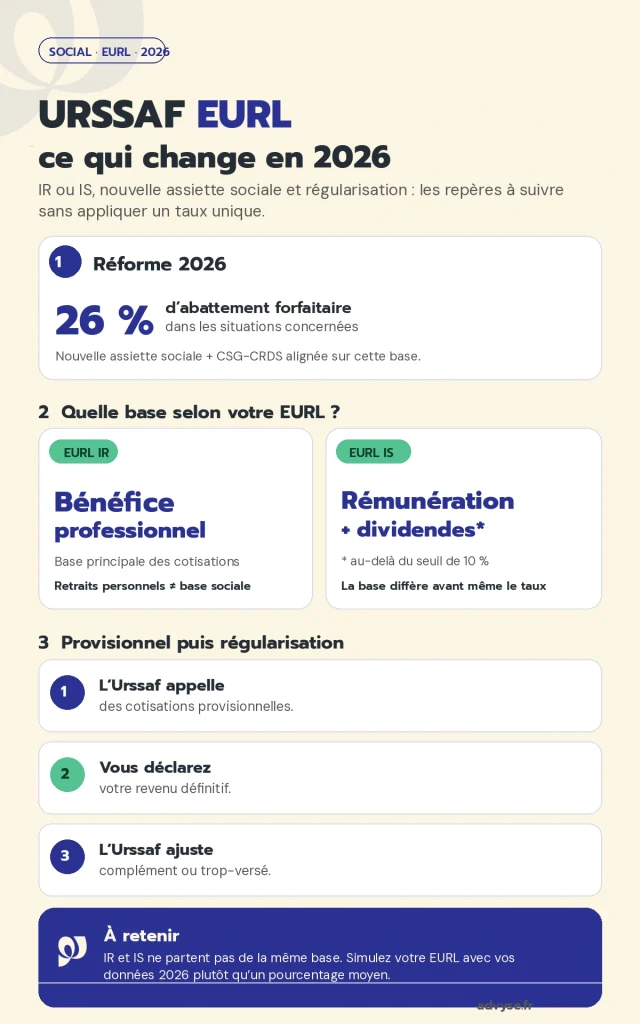
- EURL à l’IR → l’Urssaf retient principalement le bénéfice professionnel.
- EURL à l’IS → l’Urssaf retient principalement la rémunération du gérant et certains dividendes au-delà de 10 % du capital.
- Réforme 2026 → une nouvelle assiette sociale et un abattement forfaitaire de 26 % modifient le calcul dans les situations concernées.
- Les cotisations restent provisionnelles puis régularisées → simulez votre cas au lieu d’appliquer un taux unique.
Combien allez-vous réellement payer à l’Urssaf avec votre EURL en 2026 ? La réponse dépend d’abord de votre statut de gérant associé, puis du choix entre impôt sur le revenu et impôt sur les sociétés.
Advyse vérifie ces deux paramètres avant de simuler vos cotisations, car une estimation fondée sur un simple pourcentage peut devenir trompeuse. La réforme sociale applicable aux revenus déclarés en 2026 modifie en plus la base de calcul des travailleurs indépendants.
En EURL à l’IR, l’Urssaf prend principalement le bénéfice professionnel comme point de départ. À l’inverse, en EURL à l’IS, l’assiette repose principalement sur la rémunération du gérant, avec certains dividendes au-delà de 10 % du capital. Le gérant associé unique reste généralement travailleur non salarié et peut devoir des cotisations minimales même sans rémunération.
Vous allez voir dans cet article ce qui change en 2026, quelle base utiliser selon votre EURL, comment fonctionne la régularisation et quels montants suivre dans votre trésorerie.
Qu’est-ce qui change pour l’URSSAF EURL en 2026 ?
La principale nouveauté 2026 concerne l’assiette sociale des travailleurs indépendants. L’Urssaf applique la réforme à partir de la déclaration des revenus 2025, avec une nouvelle méthode de détermination de la base des cotisations et de la CSG-CRDS.
La nouvelle assiette sociale remplace l’ancien calcul
L’Urssaf ne demande plus de retraiter les cotisations sociales déductibles comme auparavant. Elle part désormais d’un revenu d’activité déterminé selon le régime fiscal, puis applique un abattement forfaitaire de 26 % dans les situations prévues par la réforme.
La notice Urssaf de déclaration des revenus 2026 précise également que l’assiette de CSG-CRDS rejoint désormais celle des cotisations sociales. Cette réforme modifie ainsi la mécanique du calcul sans transformer toutes les cotisations en un taux unique.
📅 Vous voulez vérifier la nouvelle base URSSAF de votre EURL en 2026 ?
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
L’EURL à l’IR et l’EURL à l’IS n’ont pas la même base
Votre régime fiscal reste décisif. En EURL à l’IR, l’assiette part du revenu net d’activité, soit les recettes après déduction des charges professionnelles admises fiscalement. En EURL à l’IS, l’Urssaf retient la rémunération et certains avantages, puis ajoute la part de dividendes concernée.
Service-Public confirme cette distinction pour le gérant associé unique : le bénéfice sert de base à l’IR, tandis que la rémunération et certains dividendes servent de base à l’IS.
Le gérant associé unique reste généralement TNS
Le gérant associé unique relève généralement du régime des travailleurs non salariés. Il finance notamment maladie-maternité, indemnités journalières, retraite de base, retraite complémentaire, invalidité-décès, allocations familiales, formation professionnelle et CSG-CRDS.
Cette qualification explique pourquoi les règles d’un président de SASU ne s’appliquent pas directement à votre EURL. Dès lors, pour approfondir ce point, Advyse détaille aussi les charges sociales du gérant d’EURL.
URSSAF EURL : combien de cotisations payer en 2026 ?
Vous ne pouvez pas obtenir un montant fiable en appliquant simplement 45 % à votre rémunération. Chaque cotisation possède sa propre assiette, son propre barème et parfois des seuils. Le régime fiscal, le niveau de revenu et les dividendes modifient aussi le résultat.
À l’IR, le bénéfice pilote l’essentiel du calcul
Si votre EURL relève de l’IR, l’Urssaf s’intéresse au bénéfice professionnel et non au montant que vous avez effectivement retiré du compte bancaire. Vous pouvez de cette façon laisser une partie de la trésorerie dans la société tout en supportant des cotisations sur le bénéfice correspondant.
Cette différence change votre pilotage personnel. Ainsi, le contenu Advyse sur l’imposition de l’EURL permet de replacer la base sociale dans le choix IR ou IS.
⬇️Télécharger gratuitement notre modèle de plan de trésorerie
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
À l’IS, rémunération et dividendes doivent être séparés
Si votre EURL relève de l’IS, l’Urssaf prend principalement la rémunération nette du gérant. Elle ajoute aussi la fraction des dividendes qui dépasse 10 % du capital social détenu, selon les règles applicables.
Vous devez alors comparer rémunération et dividendes avant toute distribution. Advyse détaille cette mécanique dans son dossier consacré aux dividendes d’EURL et leur imposition.
Sans rémunération, des cotisations minimales peuvent rester dues
Un gérant associé unique TNS ne supprime pas automatiquement toutes ses cotisations en fixant sa rémunération à zéro. Pourtant, Service-Public indique que des cotisations minimales obligatoires peuvent subsister, notamment pour les indemnités journalières, la retraite de base et l’invalidité-décès.
Le montant exact dépend de votre situation et des paramètres 2026. Par conséquent, utilisez le simulateur EURL 2026 de l’Urssaf plutôt qu’un pourcentage moyen présenté comme universel.
| Situation EURL | Base principale | Particularité 2026 | Point à surveiller |
|---|---|---|---|
| EURL à l’IR | Bénéfice professionnel | Nouvelle assiette sociale | Le bénéfice peut dépasser les retraits personnels |
| EURL à l’IS | Rémunération + certains dividendes | Abattement de 26 % selon la réforme | Seuil de 10 % sur certains dividendes |
| Gérant associé sans rémunération | Selon situation | Cotisations minimales possibles | Ne pas budgéter zéro par défaut |
💡 Bon à savoir
- Le “45 %” reste au mieux un ordre de grandeur historique
→ les cotisations 2026 utilisent plusieurs barèmes et une nouvelle assiette sociale
→ impact : simulez votre EURL avec vos données réelles. - IR et IS changent la base avant même le taux
→ bénéfice à l’IR, rémunération et certains dividendes à l’IS
→ impact : le choix fiscal modifie directement votre pilotage social.
Cas concret : deux EURL avec le même chiffre d’affaires
Deux consultants réalisent chacun 90 000 € de chiffre d’affaires annuel avec 30 000 € de charges professionnelles hors cotisations sociales.
Le premier exploite une EURL à l’IR. Le second a choisi l’IS et se verse 36 000 € de rémunération. Ils pensent pouvoir appliquer le même taux moyen à leur revenu.
Advyse compare d’abord la base sociale. L’EURL à l’IR dégage un bénéfice avant cotisations de 60 000 €. L’EURL à l’IS retient principalement la rémunération de 36 000 €, avant prise en compte des autres paramètres de la réforme et d’éventuels dividendes.
| Élément | EURL à l’IR | EURL à l’IS |
|---|---|---|
| Chiffre d’affaires | 90 000 € | 90 000 € |
| Charges hors cotisations | 30 000 € | 30 000 € |
| Point de départ social | Bénéfice de 60 000 € | Rémunération de 36 000 € |
Les deux dirigeants partent d’une base sociale différente de 24 000 € avant les autres paramètres du calcul. Ils ne peuvent dès lors pas prévoir leurs cotisations avec le même pourcentage.
Comment fonctionnent les cotisations provisionnelles et la régularisation URSSAF en EURL ?
L’Urssaf ne connaît pas votre revenu définitif au début de l’année. Elle appelle alors des cotisations provisionnelles, puis elle ajuste le montant lorsque votre revenu réel devient disponible. Cette mécanique explique les compléments ou remboursements après la déclaration annuelle.
Les appels provisionnels reposent sur une estimation
D’abord, votre échéancier social peut s’appuyer sur des revenus antérieurs ou estimés selon votre situation. Si votre activité progresse rapidement, les versements de début d’année peuvent alors rester inférieurs aux cotisations finales.
À l’inverse, une baisse de revenu peut rendre les appels trop élevés. Dans ce cas, vous avez intérêt à actualiser votre estimation plutôt que d’attendre la régularisation annuelle.
📅 Faites recalculer vos cotisations avant qu’une hausse de revenu ne crée un rattrapage
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
La déclaration annuelle déclenche l’ajustement
Ensuite, lorsque l’Urssaf connaît votre revenu définitif, elle recalcule les cotisations dues. Un revenu supérieur à la base provisionnelle entraîne un complément. Un revenu inférieur peut créer un trop-versé qui s’impute ou se rembourse selon votre situation.
Depuis 2026, la déclaration sociale tient aussi compte du nouveau revenu brut social lié à la réforme. L’Urssaf précise que les données du seul volet fiscal ne suffisent plus pour déterminer la nouvelle base sociale.
La régularisation doit entrer dans votre budget de trésorerie
Une hausse de rémunération ou de bénéfice sans mise à jour peut créer un décalage important entre ce que vous versez aujourd’hui et ce que vous devrez finalement. Vous devez alors comparer chaque trimestre le revenu projeté et la base utilisée par l’Urssaf.
Le dossier Advyse sur le revenu du dirigeant d’EURL ou de SARL complète cette lecture lorsque vous arbitrez entre rémunération, trésorerie personnelle et coût social.
💡 Bon à savoir
- Une régularisation n’indique pas forcément une erreur
→ elle corrige l’écart entre base provisionnelle et revenu définitif
→ impact : vous devez la prévoir dans votre trésorerie. - Une estimation actualisée réduit les surprises
→ ajustez votre revenu quand l’activité change fortement
→ impact : vos appels se rapprochent davantage du montant final.
Comment Advyse sécurise-t-il les cotisations URSSAF d’une EURL ?
Advyse ne part pas d’un taux moyen. Notre Expert identifie votre régime fiscal, votre rémunération, vos dividendes éventuels et la nouvelle assiette sociale 2026 avant de chiffrer les cotisations et la trésorerie à réserver.
Advyse compare IR et IS sur la base sociale réelle
Le Cabinet comptable Advyse rapproche bénéfice, rémunération et dividendes selon votre régime. Cette comparaison montre si votre choix fiscal modifie fortement la base Urssaf avant même de discuter d’impôt.
La page Advyse dédiée à la gestion sociale des EURL et SARL présente les travaux de suivi du dirigeant et des cotisations sociales.
⬇️Télécharger gratuitement notre guide rémunération du dirigeant d’entreprise
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Advyse suit les écarts entre provisionnel et réel
Chaque trimestre, Advyse peut comparer la base provisionnelle avec le revenu projeté. Si l’écart augmente, le cabinet chiffre le rattrapage potentiel, puis ajuste votre prévision de trésorerie.
Cette lecture évite de confondre trésorerie disponible et trésorerie réellement libre après charges sociales.
Advyse arbitre rémunération et dividendes avant la décision
En revanche, une distribution de dividendes en EURL à l’IS peut modifier votre assiette sociale lorsqu’elle dépasse le seuil applicable. Advyse chiffre ensuite rémunération, dividendes, impôt et cotisations dans le même scénario avant la décision.
Pour aller plus loin, le guide Advyse sur la rémunération du dirigeant rassemble les principaux arbitrages à vérifier avant de fixer un montant annuel.
✔ À retenir
- Commencez par le régime fiscal
→ bénéfice à l’IR, rémunération et certains dividendes à l’IS
→ impact : vous partez de la bonne base sociale. - Intégrez la réforme 2026
→ l’Urssaf applique une nouvelle assiette et un abattement de 26 % dans les cas concernés
→ impact : les anciens raccourcis deviennent moins fiables. - Simulez plutôt qu’appliquer 45 %
→ les cotisations utilisent plusieurs barèmes
→ impact : votre budget colle mieux à votre situation. - Suivez le provisionnel toute l’année
→ comparez régulièrement revenu prévu et base appelée
→ impact : vous réduisez le risque de régularisation brutale.
Conclusion
Une EURL bien pilotée vous donne une vision claire de la base Urssaf avant chaque décision de rémunération. Vous évitez de cette façon de bâtir votre budget personnel sur un pourcentage moyen qui ne reflète pas votre régime fiscal.
La réforme 2026 ne rend pas le calcul impossible, mais elle exige une base à jour et une lecture séparée de l’IR, de l’IS et des dividendes. Une simulation officielle ou un calcul Advyse réduit alors fortement l’incertitude.
Comparez maintenant votre base provisionnelle avec votre revenu 2026 projeté, puis ajustez votre réserve de trésorerie avant la prochaine échéance.
📅 Faites vérifier votre base URSSAF EURL et votre prochaine régularisation
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ – URSSAF EURL
Comment l’URSSAF calcule-t-elle les cotisations d’une EURL à l’IR ?
En EURL à l’IR, l’Urssaf prend principalement le bénéfice professionnel comme base sociale. La réforme 2026 modifie ensuite la détermination de l’assiette des indépendants. Le montant final dépend des barèmes propres à chaque cotisation ; par conséquent, un taux moyen unique ne suffit pas.
Comment l’URSSAF calcule-t-elle les cotisations d’une EURL à l’IS ?
En EURL à l’IS, l’Urssaf part principalement de la rémunération nette du gérant associé et ajoute, lorsque les conditions sont réunies, la fraction de dividendes qui dépasse 10 % du capital social. La réforme 2026 applique ensuite la nouvelle assiette sociale.
Une EURL paie-t-elle l’URSSAF sans rémunération ?
Oui, un gérant associé unique relevant du régime TNS peut rester redevable de cotisations minimales même sans rémunération. Service-Public cite notamment les indemnités journalières, la retraite de base et l’invalidité-décès parmi les protections concernées.
Quel taux de cotisations URSSAF appliquer en EURL en 2026 ?
Aucun taux global unique ne donne un résultat fiable pour toutes les EURL. Les cotisations utilisent plusieurs assiettes et barèmes, tandis que la réforme 2026 modifie la base sociale. Utilisez le simulateur EURL 2026 de l’Urssaf avec vos paramètres réels.
Pourquoi l’URSSAF régularise-t-elle les cotisations d’une EURL ?
L’Urssaf appelle d’abord des cotisations provisionnelles avant de connaître votre revenu définitif. Elle recalcule ensuite les montants lorsque votre déclaration annuelle fournit la base réelle. Vous payez un complément si les provisions étaient trop faibles, ou bénéficiez d’un ajustement inverse si elles étaient trop élevées.
Les dividendes d’une EURL sont-ils soumis aux cotisations sociales ?
En EURL à l’IS, une fraction des dividendes du gérant associé peut entrer dans l’assiette sociale lorsqu’elle dépasse 10 % du capital social selon les règles applicables. Vous devez alors chiffrer l’effet social avant de choisir entre rémunération et dividendes.