
📄 Résumé
- La TVA intracommunautaire entreprise dépend du pays, du type d’opération et du statut du client ou du fournisseur.
- Un numéro de TVA intracommunautaire valide, associé aux autres conditions applicables, permet de sécuriser la facturation hors taxe de certaines ventes B2B dans l’Union européenne.
- L’autoliquidation → permet de déclarer la TVA en France sur certains achats de biens ou services dans l’UE.
- L’état récapitulatif TVA, la DES ou l’EMEBI peuvent être nécessaires → les échéances doivent être suivies chaque mois.
- Une méthode de contrôle avant facture → limite les erreurs de TVA et les régularisations.
Comment savoir si une opération dans l’Union européenne doit être soumise à la TVA française, exonérée ou autoliquidée ? La réponse dépend du pays, du type de flux, du statut du client ou du fournisseur et, parfois, du montant des opérations.
La TVA intracommunautaire entreprise concerne vos ventes et achats réalisés avec des clients ou fournisseurs situés dans l’Union européenne. Pour éviter une erreur, vous devez identifier la nature de l’opération, vérifier le statut du partenaire et son numéro de TVA intracommunautaire, puis déterminer si la TVA française s’applique, si l’opération est exonérée ou si une autoliquidation est nécessaire.
Vendre ou acheter dans un autre pays de l’Union européenne ne signifie pas appliquer automatiquement la TVA française. Une entreprise doit distinguer les ventes et achats de biens, les prestations de services, les opérations B2B et B2C, ainsi que les situations relevant de l’autoliquidation.
Advyse vous aide à faire la distinction et à facturer correctement, à déclarer les bons montants et à éviter une régularisation de TVA.
Comment fonctionne la TVA intracommunautaire entreprise ?
Le traitement de la TVA intracommunautaire dépend principalement de trois éléments : le pays concerné, la nature de l’opération et le statut du client ou du fournisseur. Vous devez donc qualifier l’opération avant d’émettre une facture ou d’enregistrer un achat.
Cette étape vous évite trois erreurs fréquentes : facturer de la TVA française alors qu’une exonération est possible, oublier une autoliquidation ou déclarer l’opération dans la mauvaise catégorie.
Identifier le pays, le client et la nature de l’opération
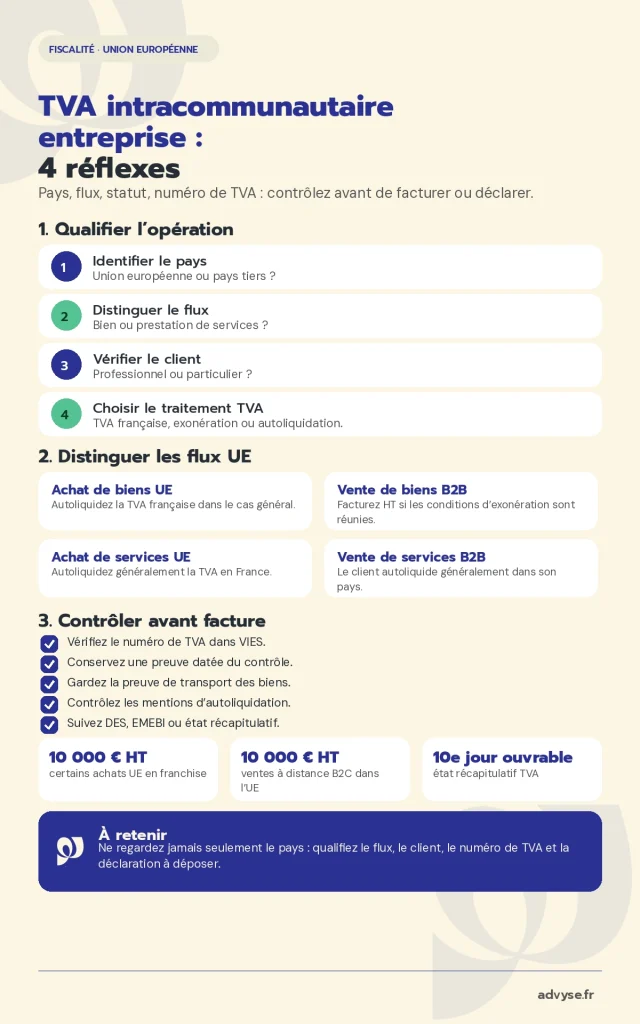
Avant toute déclaration, vous devez répondre à quatre questions :
- l’opération concerne-t-elle un autre État membre de l’Union européenne ou un pays tiers ?
- s’agit-il d’un bien ou d’une prestation de services ?
- votre client ou fournisseur est-il un professionnel ou un particulier ?
- votre entreprise est-elle redevable de la TVA ou en franchise en base de TVA ?
🚀 Ventes ou achats dans l’Union européenne ? Sécurisez vos factures, vos déclarations et vos justificatifs avec Advyse
➜ Prendre rendez-vous avec un Expert-comptable
RDV GRATUIT – Conseils OFFERTS – 2 mois Compta OFFERTS
Cette analyse détermine le traitement fiscal. Une vente de marchandises à un professionnel espagnol ne se traite pas comme une vente à distance à un particulier belge. Un achat de prestation auprès d’un fournisseur allemand ne se déclare pas comme une importation hors UE.
Le bon réflexe consiste donc à classer chaque opération avant la facturation. Cette méthode réduit le risque d’erreur et facilite le contrôle comptable en fin de période.
Comprendre le rôle du numéro de TVA intracommunautaire
Le numéro de TVA intracommunautaire permet d’identifier une entreprise dans ses échanges au sein de l’Union européenne. En France, il comprend le code FR, une clé informatique à deux chiffres et le numéro Siren de l’entreprise, selon economie.gouv.fr.
Ce numéro ne constitue pas une simple information administrative. Il permet notamment d’identifier les entreprises dans leurs échanges intracommunautaires et intervient dans l’application de certaines règles de facturation, d’exonération et d’autoliquidation.
Avant d’appliquer une facturation hors taxe à une opération B2B intracommunautaire, vérifiez la validité du numéro de TVA du client dans VIES et conservez une preuve datée de ce contrôle.
Retenir la logique de base : taxation, exonération ou autoliquidation
Une opération intracommunautaire peut suivre trois logiques :
- la TVA française s’applique ;
- la vente est facturée hors taxe sous conditions ;
- la TVA est autoliquidée par l’acheteur ou le preneur du service.
L’autoliquidation de la TVA signifie que le client ou l’acheteur devient lui-même redevable de la TVA sur l’opération concernée et la déclare selon les règles applicables dans son pays. Pour une entreprise française, ce mécanisme intervient notamment lors de certaines acquisitions de biens ou de services dans l’UE. Pour les prestations de services B2B vendues à un client assujetti établi dans un autre État membre, la facture est généralement émise sans TVA française avec la mention « autoliquidation ».
Le point décisif est donc le suivant : vous ne devez pas seulement regarder le pays du client. Vous devez aussi vérifier son statut, son numéro de TVA, la nature de l’opération et la déclaration à effectuer.
🚀 Premières ventes ou achats dans la zone Euro ? Faites valider votre traitement TVA avant d’émettre vos factures.
➜ Prendre rendez-vous avec un expert-comptable
RDV GRATUIT – Conseils OFFERTS – 2 mois Compta OFFERTS
Comment déclarer vos achats intracommunautaires dans l’UE ?
Pour déclarer correctement un achat dans l’Union européenne, vous devez d’abord distinguer l’achat de biens et l’achat de services. Cette distinction détermine le traitement de la TVA intracommunautaire entreprise, la ligne déclarative à utiliser et les justificatifs à conserver.
Le bon réflexe consiste à contrôler la facture fournisseur avant de l’enregistrer. Une facture avec TVA étrangère, sans numéro de TVA ou sans mention d’autoliquidation peut révéler un mauvais traitement.
Déclarer une acquisition intracommunautaire de biens
Une acquisition intracommunautaire correspond, en pratique, à l’achat de biens par une entreprise française auprès d’un fournisseur établi dans un autre pays de l’Union européenne, lorsque les biens sont transportés vers la France.
Dans le cas général, l’entreprise française autoliquide la TVA française. Cela signifie qu’elle déclare la TVA collectée et, si elle y a droit, la TVA déductible sur sa déclaration de TVA. impots.gouv.fr précise que l’achat de biens dans l’UE par un assujetti redevable implanté en France constitue une acquisition intracommunautaire soumise à TVA par l’acheteur.
Le mécanisme peut être neutre si l’entreprise peut récupérer intégralement la TVA. Il doit pourtant être déclaré correctement, car la TVA collectée et la TVA déductible doivent être reportées sur la déclaration adaptée.
Pour certains assujettis non redevables, notamment ceux bénéficiant de la franchise en base, le seuil annuel de 10 000 € HT d’acquisitions intracommunautaires de biens doit être surveillé. Au-delà de ce seuil, l’entreprise doit demander un numéro de TVA intracommunautaire et autoliquider la TVA française sur ses acquisitions concernées. Cette règle impose donc d’anticiper le traitement déclaratif avant de multiplier les achats dans l’UE.
Déclarer une prestation de services achetée dans l’Union européenne
Lorsqu’une entreprise française achète une prestation de services auprès d’un fournisseur établi dans l’Union européenne, la prestation est localisée dans le pays où le preneur assujetti est établi, dans le cas général B2B. L’entreprise française autoliquide alors généralement la TVA française lorsqu’elle achète ce service auprès d’un prestataire établi dans un autre État membre.
Ce traitement suppose que la facture soit cohérente : le fournisseur européen ne facture généralement pas sa TVA locale lorsque l’opération relève de l’autoliquidation. L’entreprise française déclare alors la TVA correspondante sur sa déclaration française.
Certaines prestations suivent toutefois des règles particulières, notamment lorsqu’elles sont liées à un immeuble, à un événement ou à une consommation localisée. Avant de traiter automatiquement une prestation comme autoliquidée, vous devez donc vérifier sa nature exacte.
Vérifier les factures fournisseurs avant de déclarer la TVA intracommunautaire entreprise
Avant d’enregistrer un achat intracommunautaire, contrôlez les éléments suivants :
- le nom et l’adresse du fournisseur ;
- son numéro de TVA intracommunautaire ;
- votre propre numéro de TVA intracommunautaire ;
- la nature exacte du bien ou du service ;
- l’absence de TVA étrangère lorsque l’opération relève normalement de l’autoliquidation ;
- la mention d’autoliquidation lorsque le cas le justifie.
Ce contrôle limite les erreurs de déclaration. Il permet aussi d’identifier rapidement une facture à faire corriger avant la clôture de TVA.
🚀 Ventes et achats sans erreur dans la zone U.E. ? Advyse vous aide à sécuriser vos factures, vos déclarations et vos justificatifs
➜ Prendre rendez-vous avec un expert-comptable
RDV GRATUIT – Conseils OFFERTS – 2 mois Compta OFFERTS
| Situation | Traitement TVA | Déclaration à prévoir | Action à sécuriser |
|---|---|---|---|
| Achat de biens auprès d’un fournisseur UE | Autoliquidation ou TVA étrangère selon le cas | Déclaration de TVA, éventuellement EMEBI | Vérifier le numéro de TVA et le seuil applicable |
| Vente de biens à un client professionnel UE | Facture HT si les conditions sont réunies | Déclaration de TVA + état récapitulatif TVA | Vérifier le numéro via VIES et conserver la preuve de transport |
| Vente de biens à un particulier UE | TVA du pays du client selon le seuil et l’option OSS | Déclaration OSS ou immatriculation locale | Suivre le seuil de 10 000 € HT |
| Achat de services auprès d’un fournisseur UE | Autoliquidation en France dans le cas général | Déclaration de TVA | Contrôler la mention d’autoliquidation |
| Vente de services à un professionnel UE | Autoliquidation par le client dans le cas général | DES selon le cas | Vérifier le numéro de TVA du client |
💡 Bon à savoir
Le seuil de 10 000 € HT pour certaines acquisitions intracommunautaires
→ Pour une entreprise assujettie mais non redevable de TVA, notamment en franchise en base, le dépassement de 10 000 € HT d’acquisitions intracommunautaires de biens peut entraîner l’obligation d’autoliquider la TVA française et de demander un numéro de TVA intracommunautaire, selon impots.gouv.fr.
→ impact : vous devez anticiper la demande de numéro de TVA intracommunautaire et le traitement déclaratif.
Cas concret : déclarer une vente et un achat intracommunautaires
Une SAS française redevable de la TVA vend des marchandises à un client professionnel en Espagne et achète des prestations de conseil auprès d’un fournisseur établi en Allemagne.
Elle doit savoir quelles factures émettre, quelles opérations autoliquider et quelles déclarations déposer.
Elle vérifie les numéros de TVA via VIES, facture la vente espagnole hors taxe si les conditions sont réunies, autoliquide la prestation allemande en France et reporte les opérations dans sa déclaration de TVA.
Elle évite une facturation erronée de 20 % de TVA française sur la vente B2B et sécurise ses justificatifs avant le dépôt des déclarations du mois suivant.
Ce cas montre l’enjeu principal : la TVA intracommunautaire ne dépend pas seulement du pays. Elle dépend aussi du statut du client, de la nature du flux et des preuves disponibles.
Comment déclarer la TVA intracommunautaire entreprise sur vos ventes hors de France ?
Pour déclarer une vente hors de France, vous devez d’abord identifier le client : professionnel ou particulier. Ce critère change le traitement de la TVA intracommunautaire entreprise et les déclarations à effectuer.
Une vente à un professionnel européen peut être facturée hors taxe si les conditions sont réunies. Une vente à un particulier dans l’UE peut, au contraire, conduire à appliquer la TVA du pays du client lorsque les seuils ou options applicables l’imposent.
Facturer une livraison intracommunautaire à un professionnel européen
Une livraison intracommunautaire correspond à une vente de biens expédiés depuis la France vers un autre État membre de l’Union européenne. Lorsque le client est un professionnel identifié à la TVA dans son pays, la vente peut être facturée hors taxe si les conditions sont remplies.
Avant de facturer hors taxe, vous devez vérifier trois points :
- le client est un professionnel assujetti à la TVA ;
- son numéro de TVA intracommunautaire est valide dans VIES ;
- le bien est réellement transporté hors de France vers un autre pays de l’UE.
Selon impots.gouv.fr, une livraison intracommunautaire de biens peut être exonérée si plusieurs conditions sont respectées, notamment l’identification TVA de l’acquéreur dans un autre État membre, le transport du bien hors de France et le dépôt de l’état récapitulatif. Si l’une de ces conditions manque, l’exonération peut être remise en cause.
La vente doit ensuite être reportée dans la déclaration de TVA et, selon le cas, dans l’état récapitulatif TVA. Selon douane.gouv.fr, cet état doit être déposé à partir du 1er jour et au plus tard le 10e jour ouvrable du mois suivant le mois de référence.
Déclarer une prestation de services vendue à un professionnel dans l’UE
Lorsqu’une entreprise française vend une prestation de services à un professionnel établi dans l’Union européenne, la règle générale consiste à faire autoliquider la TVA par le client dans son pays.
La facture est alors émise sans TVA française, avec une mention d’autoliquidation adaptée. Cette règle évite à l’entreprise française de facturer une TVA étrangère dans la plupart des cas généraux.
Vous devez toutefois vérifier la nature de la prestation. Certaines prestations suivent des règles spécifiques, par exemple lorsqu’elles sont liées à un immeuble, à un événement ou à une consommation dans un lieu déterminé.
Lorsque la prestation relève de la déclaration européenne de services, la DES doit être transmise à l’administration des douanes. Elle concerne les prestations qui donnent lieu à autoliquidation de la TVA par le preneur identifié dans un autre État membre.
Ce suivi s’inscrit plus largement dans la fiscalité des entreprises, car une erreur de TVA peut avoir un impact direct sur vos obligations déclaratives, votre trésorerie et la sécurité fiscale de votre activité.
🚀 Vous vendez à des clients européens et vous hésitez entre TVA française, autoliquidation ou déclaration spécifique ? Faites sécuriser vos flux avant la prochaine déclaration.
➜ Prendre rendez-vous avec un expert-comptable
RDV GRATUIT – Conseils OFFERTS – 2 mois Compta OFFERTS
Gérer les ventes à distance à des particuliers dans l’UE
Les ventes à distance à des particuliers situés dans l’Union européenne ne suivent pas la même logique qu’une vente B2B. Le client particulier ne dispose généralement pas d’un numéro de TVA intracommunautaire et n’autoliquide pas la TVA.
Lorsque le montant annuel hors taxe des ventes à distance dépasse 10 000 €, la vente est soumise à la TVA du pays dans lequel se situe le client. Cette règle impose de suivre les ventes B2C dans l’UE avant le dépassement du seuil.
Dans ce cas, l’entreprise peut utiliser le guichet unique de TVA, aussi appelé OSS, pour déclarer et reverser la TVA due dans les États membres concernés. Cette option évite de multiplier les immatriculations TVA dans plusieurs pays de l’Union européenne.
💡 Bon à savoir
Une vente B2B intracommunautaire exige des preuves
→ Le numéro de TVA valide ne suffit pas : vous devez aussi prouver le transport du bien hors de France.
→ impact : sans preuve suffisante, l’exonération peut être contestée.
Quelles erreurs éviter avec la TVA intracommunautaire entreprise ?
Les erreurs de TVA intracommunautaire entreprise viennent rarement d’une seule mauvaise ligne déclarative. Elles commencent souvent plus tôt : client mal qualifié, numéro de TVA non vérifié, facture émise trop vite ou justificatif de transport absent.
Pour réduire le risque, vous devez traiter chaque opération intracommunautaire comme un mini-contrôle avant déclaration. Cette méthode sécurise vos factures, vos déclarations et votre droit à exonération ou à déduction.
Ne pas confondre numéro de TVA valide et simple information commerciale
Un numéro de TVA intracommunautaire indiqué sur une facture ne suffit pas. Vous devez vérifier sa validité dans VIES avant d’appliquer une exonération sur une vente B2B dans l’Union européenne.
Cette vérification doit être conservée. Une capture, un export PDF ou une trace datée peut prouver que vous avez contrôlé le numéro au moment de l’opération.
L’impact est concret : si le numéro est invalide ou non vérifié, l’exonération de TVA peut être contestée. Votre entreprise peut alors devoir régulariser la TVA française.
Ne pas oublier les déclarations complémentaires
La déclaration TVA intracommunautaire ne se limite pas toujours à la déclaration de TVA classique. Selon la nature du flux, vous pouvez devoir déposer une déclaration complémentaire.
Les principales obligations à surveiller sont :
- l’état récapitulatif TVA pour certaines livraisons intracommunautaires ;
- la déclaration européenne de services, ou DES, pour certaines prestations de services intracommunautaires ;
- l’EMEBI pour les échanges de biens lorsque l’entreprise est enquêtée.
L’état récapitulatif TVA doit être transmis au plus tard le 10e jour ouvrable du mois suivant le mois de référence. La même logique de calendrier s’applique aux déclarations liées aux services et aux échanges de biens selon les formulaires concernés.
Ne pas traiter une opération UE comme une opération hors UE
Une opération réalisée avec un partenaire établi dans l’Union européenne ne suit pas les mêmes règles qu’une importation ou une exportation avec un pays tiers. Les formulaires, les justificatifs et les règles de TVA ne sont pas les mêmes.
Cette confusion peut produire plusieurs erreurs :
- mauvaise mention sur la facture ;
- mauvaise ligne dans la déclaration de TVA ;
- absence d’autoliquidation ;
- déclaration complémentaire oubliée ;
- justificatifs insuffisants en cas de contrôle.
Avant de facturer ou de déclarer, vous devez donc qualifier l’opération : pays de l’Union européenne ou pays tiers, bien ou service, client professionnel ou particulier, vente ou achat. Cette grille simple évite la majorité des erreurs.
🚀 Vous réalisez des ventes ou achats dans l’Union européenne ? Advyse vous aide à sécuriser vos factures, vos déclarations et vos justificatifs.
➜ Prendre rendez-vous avec un expert-comptable
RDV GRATUIT – Conseils OFFERTS – 2 mois Compta OFFERTS
Comment Advyse sécurise vos opérations de TVA intracommunautaire entreprise ?
La déclaration TVA intracommunautaire entreprise demande plus qu’une simple saisie comptable. Vous devez qualifier chaque flux, contrôler les factures, vérifier les numéros de TVA, appliquer le bon régime et déposer les déclarations dans les délais.
Advyse vous aide à transformer cette obligation en procédure claire. L’objectif est de réduire les erreurs avant qu’elles n’apparaissent dans votre comptabilité ou dans vos déclarations.
Concrètement, Advyse peut vous accompagner pour :
- identifier vos flux intracommunautaires par type d’opération ;
- vérifier les seuils applicables à vos achats ou ventes dans l’UE ;
- contrôler les factures clients et fournisseurs ;
- sécuriser les mentions liées à l’autoliquidation ;
- préparer vos déclarations de TVA ;
- suivre les obligations complémentaires comme l’état récapitulatif TVA, la DES ou l’EMEBI ;
- mettre en place une méthode de conservation des justificatifs.
Cette approche vous permet de décider plus vite, de facturer plus juste et de limiter le risque de régularisation. Elle devient particulièrement utile dès que vos ventes ou achats européens deviennent réguliers, notamment si vous souhaitez vous appuyer sur un expert-comptable en ligne capable de suivre vos flux et vos obligations à distance.
✔ À retenir
- Qualifier chaque opération avant de facturer
→ Vérifiez le pays, la nature du flux, le statut du client et le régime TVA applicable.
→ impact : vous évitez d’appliquer la TVA française au mauvais moment. - Vérifier le numéro de TVA intracommunautaire
→ Contrôlez le numéro dans VIES et conservez une preuve datée.
→ impact : vous sécurisez l’exonération d’une vente intracommunautaire B2B. - Déclarer l’autoliquidation lorsque le cas l’impose
→ Les achats intracommunautaires de biens ou de services peuvent nécessiter une déclaration de TVA en France.
→ impact : vous évitez une omission déclarative. - Suivre les déclarations complémentaires
→ État récapitulatif TVA, DES ou EMEBI peuvent être nécessaires selon le type de flux.
→ impact : vous respectez les échéances déclaratives applicables.
Conclusion
La TVA intracommunautaire entreprise doit être intégrée à votre processus de facturation, de comptabilisation et de déclaration. Chaque opération mérite d’être qualifiée avant d’être facturée, comptabilisée et déclarée.
Le bon réflexe consiste à suivre une méthode stable : identifier le pays, distinguer bien ou service, vérifier le statut du client ou du fournisseur, contrôler le numéro de TVA, appliquer l’exonération ou l’autoliquidation si les conditions sont réunies, puis déposer les déclarations adaptées.
Avant de développer vos ventes ou achats dans l’Union européenne, mettez en place une grille de traitement par type d’opération. Vous gagnerez du temps, vous limiterez les corrections de TVA et vous sécuriserez vos échanges avec vos partenaires européens.
Si vos ventes intracommunautaires deviennent régulières, intégrez leur impact sur la TVA, la trésorerie et les délais de déclaration dans votre prévisionnel comptable et financier.
⬇️Télécharger gratuitement notre modèle de prévisionnel comptable et financier
➜Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
FAQ sur la TVA intracommunautaire entreprise
Qu’est-ce que la TVA intracommunautaire pour une entreprise ?
La TVA intracommunautaire regroupe les règles applicables aux échanges de biens et de services réalisés entre entreprises ou clients situés dans différents États membres de l’Union européenne. Elle concerne notamment les livraisons de biens, les acquisitions intracommunautaires et certaines prestations de services.
Quand faut-il un numéro de TVA intracommunautaire ?
Une entreprise a besoin d’un numéro de TVA intracommunautaire pour s’identifier fiscalement dans ses échanges avec ses partenaires européens. Ce numéro est notamment nécessaire pour certaines ventes B2B, certains achats dans l’UE et certaines prestations de services intracommunautaires.
Comment déclarer une acquisition intracommunautaire ?
Une acquisition intracommunautaire doit généralement être reportée dans la déclaration de TVA de l’entreprise française.
Dans le cas général d’une entreprise française redevable de la TVA, l’acquisition intracommunautaire est soumise à autoliquidation en France. Les règles diffèrent toutefois pour certains assujettis non redevables, notamment en dessous du seuil de 10 000 € HT.
Comment déclarer une livraison intracommunautaire ?
Vous pouvez facturer une livraison intracommunautaire hors taxe si votre client est un professionnel identifié à la TVA dans un autre pays de l’UE et si vous prouvez le transport du bien hors de France. Vous devez ensuite reporter l’opération dans votre déclaration de TVA et, selon le cas, dans l’état récapitulatif TVA.
Quelle différence entre DES, EMEBI et état récapitulatif TVA ?
La DES concerne certaines prestations de services intracommunautaires. L’EMEBI concerne les échanges de biens pour les entreprises enquêtées. L’état récapitulatif TVA recense notamment certaines livraisons intracommunautaires.
Une entreprise en franchise en base est-elle concernée par la TVA intracommunautaire ?
Oui, la TVA intracommunautaire concerne une entreprise en franchise en base. Cette dernière doit notamment surveiller certains achats dans l’Union européenne, les prestations de services intracommunautaires et les situations où un numéro de TVA intracommunautaire devient nécessaire.
Que faire si le numéro de TVA d’un client européen est invalide ?
Vous devez éviter de facturer hors taxe tant que la situation n’est pas clarifiée. Demandez au client de vérifier son numéro, conservez vos échanges et appliquez le traitement TVA adapté si le numéro ne peut pas être validé.