
📄 Résumé
- Les charges sociales du gérant d’EURL dépendent principalement de son statut et du régime fiscal de la société.
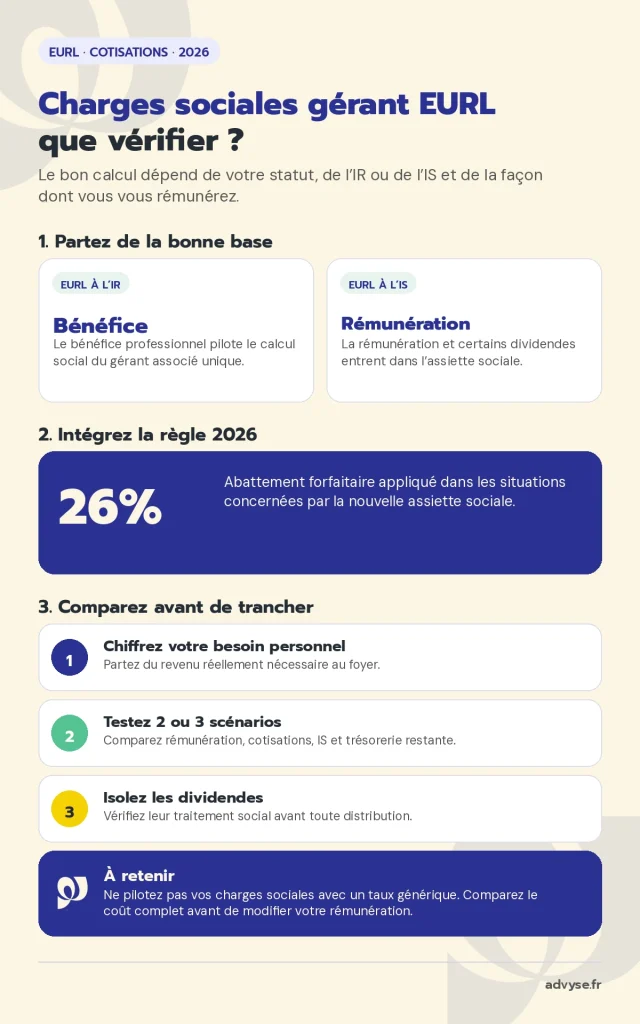
- EURL à l’IR → le bénéfice professionnel entre dans le calcul social du gérant associé unique.
- EURL à l’IS → la rémunération et la fraction concernée des dividendes alimentent l’assiette sociale.
- Réforme 2026 → l’Urssaf applique la nouvelle assiette sociale avec un abattement forfaitaire de 26 % dans les situations concernées.
- Bon arbitrage → comparez cotisations, impôt personnel, IS et trésorerie avant de modifier votre rémunération.
Votre EURL dégage davantage de bénéfice : combien pouvez-vous vous verser sans alourdir inutilement vos cotisations sociales ? Le doute arrive souvent au moment d’augmenter la rémunération ou de distribuer des dividendes.
Un pourcentage unique ne répond pas correctement à cette question. Votre statut, l’IR ou l’IS et la composition de votre revenu modifient la base sociale.
L’Expert Advyse part de votre résultat prévisionnel, de votre rémunération et de votre trésorerie. Nous comparons plusieurs scénarios avant que vous ne sortiez l’argent de l’EURL.
Vous pouvez ainsi identifier votre base de calcul, mesurer le coût d’une hausse de rémunération et comparer rémunération, dividendes et trésorerie conservée.
Comment calculer les charges sociales du gérant d’EURL en 2026 ?
Le calcul commence par votre statut, parce que ce statut détermine le régime social applicable. Le gérant associé unique relève du régime des travailleurs non salariés. À l’inverse, un gérant non associé rémunéré relève du régime général pour son mandat. Cette distinction change les cotisations et leur mode de calcul.
Le gérant associé unique relève du régime des indépendants
Le gérant associé unique cotise comme travailleur indépendant. Ses cotisations couvrent notamment la maladie, la retraite, les allocations familiales, l’invalidité-décès et la CSG-CRDS. L’Urssaf applique plusieurs taux et plusieurs tranches : un simple « taux de charges » donne une estimation trop grossière.
Même sans rémunération, le gérant associé unique peut supporter des cotisations minimales. Service-Public détaille le régime social du gérant d’EURL et distingue clairement le gérant associé du gérant non associé.
L’IR et l’IS ne retiennent pas la même logique
Avec une EURL à l’IR, le bénéfice professionnel constitue la donnée centrale pour le gérant associé unique. Réduire les virements vers votre compte personnel ne suffit pas à réduire la base sociale.
Avec une EURL à l’IS, la rémunération du gérant associé entre dans l’assiette. En revanche, la société conserve une fiscalité distincte de celle du dirigeant. Une partie des dividendes peut aussi rejoindre cette base. Le capital social et les sommes assimilées deviennent alors utiles pour contrôler le seuil applicable aux dividendes.
Advyse détaille également la tenue et les obligations propres à cette forme juridique dans sa page dédiée à la comptabilité d’une EURL.
La réforme 2026 change l’assiette des indépendants
Depuis 2026, la réforme rapproche l’assiette des cotisations sociales et celle de la CSG-CRDS. L’Urssaf part du revenu professionnel concerné et applique un abattement forfaitaire de 26 % selon les règles prévues. Les nouveaux barèmes accompagnent cette modification.
Pourtant, cette évolution ne signifie pas que chaque gérant paiera automatiquement 26 % de moins. Elle change la construction de l’assiette et des taux. Votre simulation doit reprendre les règles 2026 au lieu de recycler un ratio historique.
📅 Vous voulez connaître le coût réel de votre rémunération de gérant d’EURL ?
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Combien coûtent réellement les charges sociales d’un gérant d’EURL ?
Aucun taux unique ne donne le bon montant pour tous les gérants d’EURL. Le revenu, l’activité, le régime fiscal et les tranches de cotisations font varier le résultat. Dans ce cas, comparez plusieurs niveaux de rémunération avec les mêmes hypothèses.
Le taux global ne remplace pas le calcul du dossier
Les cotisations maladie, retraite, allocations familiales et CSG-CRDS ne suivent pas toutes le même barème. Certaines évoluent selon le revenu. Dès lors, appliquer mécaniquement 40 % ou 45 % à une rémunération peut fausser votre budget.
De son côté, un écart de quelques milliers d’euros change aussi le résultat soumis à l’IS et la trésorerie disponible. Vous devez regarder le coût complet pour l’EURL, puis le revenu réellement disponible pour le dirigeant.
Un tableau permet de cadrer la bonne base
| Situation | Base à examiner | Décision à contrôler |
|---|---|---|
| Gérant associé, EURL à l’IR | Bénéfice professionnel | Vérifier le résultat avant clôture |
| Gérant associé, EURL à l’IS | Rémunération et dividendes concernés | Comparer rémunération, IS et distribution |
| Gérant non associé rémunéré | Rémunération brute | Budgéter les cotisations du régime général |
⬇️Télécharger gratuitement notre modèle de statuts EURL
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Les dividendes demandent un contrôle séparé
Dans une EURL à l’IS, les dividendes ne constituent pas automatiquement une sortie sans cotisations sociales. La fraction qui dépasse le seuil applicable au gérant associé peut rejoindre l’assiette sociale. Dans ce cas, vous devez connaître le capital et les sommes retenues pour ce seuil avant la distribution.
Pour approfondir ce point sans mélanger les deux intentions, consultez la fiscalité des dividendes en EURL. Cette ressource traite la distribution ; la présente page reste centrée sur le coût social du gérant.
💡 Bon à savoir
- Pas de rémunération ne veut pas toujours dire zéro cotisation
→ le gérant associé unique TNS peut supporter des cotisations minimales
→ impact : gardez une ligne de charges sociales dans votre budget. - Un dividende ne remplace pas automatiquement un salaire
→ contrôlez d’abord le seuil social et la fiscalité de la distribution
→ impact : comparez le montant net réellement disponible.
Cas concret : une EURL arbitre sa rémunération avant la clôture
Ce consultant gère seul son EURL à l’IS, qui dégage 120 000 € avant sa rémunération et ses cotisations sociales. Il cherche à augmenter son revenu personnel, mais hésite encore entre 36 000 €, 48 000 € ou 60 000 € par an. Il pense également aux dividendes après la clôture.
Advyse met les trois scénarios à plat. Nous recalculons les cotisations sociales, l’impact sur l’IS et la trésorerie qui reste dans l’entreprise. Les dividendes sont étudiés à part, car ils ne remplacent pas automatiquement la rémunération. Le dirigeant peut ainsi comparer les options avec des chiffres concrets avant de choisir son niveau de rémunération.
| Scénario | Rémunération annuelle | Point à mesurer |
|---|---|---|
| A | 36 000 € | Revenu personnel minimal et trésorerie conservée |
| B | 48 000 € | Équilibre entre revenu et cash professionnel |
| C | 60 000 € | Coût social et baisse de la réserve |
Le dirigeant retient le scénario à 48 000 € de rémunération. Il conserve 12 000 € de rémunération de moins que le scénario haut et 12 000 € de plus que le scénario bas. Il garde la distribution éventuelle comme seconde décision, après le calcul du bénéfice distribuable et du seuil social.
Quelles décisions font vraiment varier les charges sociales du gérant d’EURL ?
Votre coût social évolue surtout lorsque vous changez de rémunération, de régime fiscal ou de politique de distribution. Une décision prise uniquement pour « payer moins de charges » peut déplacer le coût vers l’IS ou l’impôt personnel. Comparez le résultat complet.
La rémunération doit partir de votre besoin personnel
D’abord, partez du montant dont votre foyer a réellement besoin. comparez ce besoin avec la capacité de l’EURL à financer la rémunération et les cotisations associées. Cette méthode évite de sortir 10 000 € supplémentaires uniquement pour réduire le bénéfice taxable.
Le guide Advyse sur la rémunération du dirigeant complète cette logique avec les critères fiscaux et sociaux à comparer.
Le choix IR ou IS modifie plusieurs lignes à la fois
Un passage à l’IS ne change pas seulement les cotisations, car il modifie aussi la lecture du résultat disponible. Il sépare aussi davantage le résultat de la société et le revenu personnel du dirigeant. À l’inverse, l’IR rattache directement le bénéfice professionnel à la logique fiscale de l’associé unique.
Si vous comparez les deux régimes, chiffre par chiffre, le guide Advyse sur le régime fiscal de l’entreprise permet de replacer l’EURL dans l’ensemble des choix fiscaux.
📅 Vous hésitez entre rémunération, dividendes et trésorerie conservée ?
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Attendre la clôture réduit vos marges de décision
Une régularisation sociale peut créer un décalage de trésorerie si votre revenu réel dépasse les bases provisoires. Vous devez suivre le résultat avant la clôture, surtout lorsque l’activité progresse fortement.
La page URSSAF EURL : cotisations et régularisation traite précisément les appels, déclarations et ajustements. Ce découpage évite de dupliquer ici l’intention déclarative de cette autre page.
💡 Bon à savoir
- Suivez le résultat avant décembre
→ comparez le prévisionnel avec la rémunération déjà versée
→ impact : vous gardez du temps pour corriger votre scénario. - Gardez une réserve après votre arbitrage
→ intégrez TVA, impôts, fournisseurs et investissements proches
→ impact : votre décision personnelle ne tend pas la trésorerie professionnelle.
Comment Advyse sécurise le calcul des charges sociales de votre EURL ?
Advyse ne cherche pas le scénario qui affiche simplement le moins de cotisations. L’Expert Advyse mesure le revenu disponible, l’impôt et le cash restant dans l’EURL. Vous obtenez ainsi une décision chiffrée plutôt qu’un taux isolé.
Advyse vérifie d’abord votre situation
L’Expert Advyse contrôle votre qualité d’associé, votre régime fiscal et la rémunération déjà comptabilisée. il reprend le résultat prévisionnel et les distributions envisagées. Cette vérification évite de comparer deux scénarios construits sur des bases différentes.
Vous pouvez aussi tester vos premières hypothèses depuis la page des simulateurs Advyse, puis faire contrôler les données qui influencent réellement votre dossier.
L’Expert Advyse chiffre plusieurs scénarios
Advyse compare deux ou trois niveaux de rémunération avec les mêmes hypothèses. Pour chaque scénario, l’Expert Advyse suit le coût social, l’IS, le revenu personnel et la trésorerie après paiement. Dès lors, vous voyez immédiatement ce que chaque choix déplace.
⬇️Télécharger gratuitement notre guide rémunération du dirigeant d’entreprise
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Le Cabinet comptable Advyse suit les écarts dans l’année
Le Cabinet comptable Advyse rapproche la rémunération versée du résultat qui se dessine, puisque cet écart pilote la prochaine estimation sociale. Si l’activité accélère, l’Expert Advyse actualise le scénario avant la clôture. Au final, vous évitez de découvrir l’écart lorsque les options deviennent plus limitées. Ce suivi permet aussi de réserver progressivement le cash destiné aux cotisations au lieu de financer la régularisation sur un seul mois.
✔ À retenir
- Identifiez votre statut avant tout calcul
→ associé unique TNS ou gérant non associé rémunéré
→ impact : vous partez de la bonne logique sociale. - Distinguez l’IR et l’IS
→ bénéfice professionnel à l’IR, rémunération et dividendes concernés à l’IS
→ impact : vous évitez un faux calcul fondé sur les seuls virements personnels. - Appliquez les règles 2026
→ intégrez la nouvelle assiette sociale et l’abattement de 26 % dans les situations concernées
→ impact : votre budget ne repose pas sur un ancien ratio. - Comparez le coût complet
→ cotisations, impôt, revenu disponible et trésorerie
→ impact : vous choisissez un scénario adapté à votre EURL.
Conclusion
Avec les bons calculs, vous savez vraiment ce que votre rémunération coûte à votre EURL et ce qu’il vous reste à titre personnel. Plus besoin de vous appuyer sur un pourcentage approximatif.
Deux ou trois scénarios permettent déjà d’y voir plus clair entre cotisations, impôt et trésorerie disponible. Vous pouvez ainsi ajuster votre rémunération sans fragiliser les finances de l’entreprise.
Et si votre bénéfice évolue ou si vous envisagez des dividendes, une nouvelle simulation permet de remettre rapidement les chiffres à jour.
📅 Faites chiffrer vos charges sociales avant votre prochain arbitrage de rémunération.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ sur les charges sociales du gérant d’EURL
Quel taux de charges sociales appliquer au gérant d’EURL ?
Aucun taux unique ne couvre toutes les situations. L’Urssaf applique plusieurs cotisations, tranches et règles selon le revenu. Advyse préfère simuler votre dossier avec les règles 2026 plutôt que multiplier la rémunération par un pourcentage générique.
Un gérant d’EURL paie-t-il des cotisations sans rémunération ?
Le gérant associé unique TNS peut supporter des cotisations minimales même sans rémunération. Gardez une ligne sociale dans votre budget. L’Expert Advyse peut chiffrer ce minimum selon votre situation.
Les dividendes coûtent-ils moins cher qu’une rémunération en EURL ?
Pas systématiquement. Une fraction des dividendes peut rejoindre l’assiette sociale du gérant associé d’une EURL à l’IS. Comparez le net personnel, l’IS et les cotisations avant de choisir.
Puis-je calculer moi-même mes charges sociales de gérant ?
Vous pouvez préparer une estimation à partir de votre régime fiscal et de votre revenu. Dès que vous comparez rémunération et dividendes, un contrôle professionnel réduit le risque d’oublier une composante du calcul. Advyse reprend alors vos hypothèses sans refaire inutilement tout votre dossier.
Combien coûte l’intervention d’un Expert-comptable pour cette simulation ?
Le coût dépend du périmètre demandé et des données à reprendre. Dans ce cas, demandez un chiffrage avant la mission. Advyse peut distinguer une simulation ponctuelle d’un suivi comptable plus large.
Quand faut-il revoir le calcul des cotisations du gérant ?
Revoyez le calcul lorsque votre bénéfice progresse fortement, que votre rémunération change ou qu’une distribution de dividendes se prépare. Un point avant la clôture laisse davantage de marge qu’une correction après décision.
Que se passe-t-il si mon estimation de cotisations était trop basse ?
L’Urssaf peut régulariser les cotisations lorsque le revenu définitif diffère de la base provisoire. Anticipez l’écart dans votre trésorerie. Le Cabinet comptable Advyse peut rapprocher les appels sociaux du résultat qui se dessine.