
📄 Résumé
- La valorisation entreprise dépend de la rentabilité, des actifs, de la dette, du risque et du marché
- Valeur d’entreprise ≠ valeur des titres → la dette nette change le montant revenant aux associés
- Une seule méthode suffit rarement → croisez patrimoine, marché et rentabilité
- Un EBITDA non retraité fausse le multiple → normalisez la performance avant le calcul
- Une fourchette documentée → vous négociez sur des hypothèses vérifiables plutôt que sur un chiffre isolé
Vous voulez savoir combien vaut votre entreprise avant une cession, une levée de fonds ou l’entrée d’un associé ? Un multiple trouvé en ligne ne suffit pas, car la valeur dépend autant de vos chiffres que du risque porté par l’activité.
Advyse part de vos comptes, de votre dette, de votre trésorerie et du contexte de l’opération. Nous construisons une fourchette et teste les hypothèses qui peuvent la faire varier.
Une valorisation entreprise fiable combine plusieurs approches. Elle distingue la valeur de l’activité de la valeur réellement attribuable aux associés. Enfin, elle corrige les éléments exceptionnels avant d’appliquer un multiple ou un taux.
Vous obtenez ainsi un ordre de grandeur cohérent, comprenez chaque ajustement et préparez les chiffres qu’un acheteur, une banque ou un investisseur challengera.
Que mesure vraiment une valorisation entreprise ?
La valorisation entreprise mesure une valeur économique à une date donnée. Elle ne fixe pas automatiquement le prix final. Service-Public rappelle que la valeur sert de base à la négociation, alors que le prix dépend aussi de l’offre, de la demande et du financement du repreneur.
La valeur d’entreprise mesure l’activité avant la dette nette
La valeur d’entreprise regarde d’abord l’outil économique : rentabilité, actifs, clientèle, croissance et risque. Elle ne correspond pas directement au montant que les associés encaissent. Cette distinction devient centrale lorsque vous utilisez un multiple d’EBITDA ou une approche fondée sur les flux.
Vous pouvez retenir une formule de lecture simple : valeur d’entreprise, puis ajustement de la dette financière nette. Dans ce cas, une société rentable mais très endettée peut afficher une valeur des titres nettement inférieure à sa valeur d’entreprise.
La valeur des titres rapproche la valorisation de ce que détiennent les associés
La valeur des titres correspond à la valeur revenant aux associés après les ajustements financiers retenus. Vous partez souvent de la valeur d’entreprise, puis vous retranchez la dette financière nette. Selon le périmètre de l’opération, vous devez aussi vérifier la trésorerie, les comptes courants et certains éléments hors exploitation.
Cette étape évite un malentendu fréquent pendant une négociation. Le vendeur parle parfois du prix de ses parts. À l’inverse, l’acheteur raisonne d’abord sur la valeur économique de l’activité. Les deux montants ne se confondent pas.
La valorisation donne une fourchette, pas un prix automatique
Service-Public recommande d’examiner les chiffres historiques, la structure financière, les clients, le marché, la réputation et les équipements. Dès lors, une estimation sérieuse rassemble plusieurs signaux au lieu de chercher un chiffre unique.
Vous devez traiter la valorisation comme une zone de négociation documentée. Plus vos hypothèses restent traçables, plus vous pouvez expliquer pourquoi la fourchette monte ou baisse. Vous réduisez aussi le risque de défendre un montant impossible à financer.
La page Advyse sur la valeur d’une entreprise par rapport au chiffre d’affaires montre pourquoi ce ratio reste un repère, mais pas une conclusion.
📅 Cadrez une première fourchette avant d’ouvrir une négociation
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Comment calculer une valorisation entreprise sans fausser le résultat ?
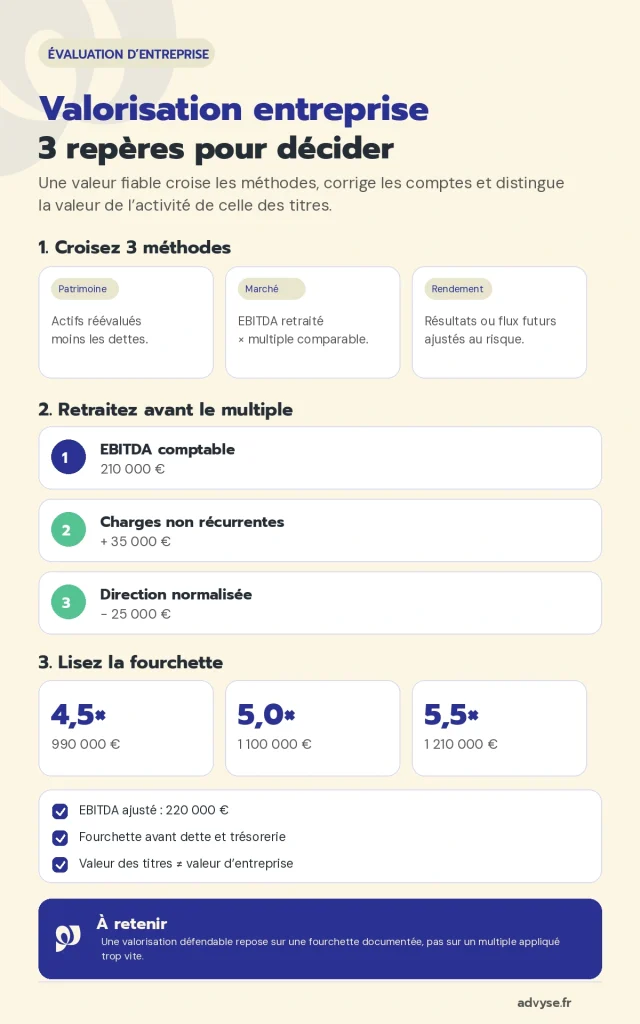
Une valorisation solide croise généralement plusieurs méthodes. Bpifrance Création distingue les approches patrimoniales, comparatives et de rendement. Dès lors, leur rôle n’est pas de produire trois prix concurrents, mais de tester la cohérence de la même entreprise sous plusieurs angles.
La méthode patrimoniale donne un socle à partir du bilan
La méthode patrimoniale part des actifs et retranche les dettes. Vous corrigez alors les postes dont la valeur comptable s’éloigne de leur valeur économique. Un immeuble peut valoir davantage que sa valeur nette, tandis qu’un stock ancien peut valoir moins.
Cette approche fonctionne bien pour une société qui détient des actifs significatifs. En revanche, elle reflète moins bien une entreprise de services dont la valeur dépend surtout de la clientèle, des équipes ou du savoir-faire.
Les multiples rapprochent votre performance du marché
Une approche comparative applique un multiple à un indicateur cohérent avec votre secteur et votre profil. Pour une PME rentable, l’EBITDA normalisé sert souvent de base. La formule paraît simple : EBITDA retraité × multiple. Pourtant, le résultat dépend entièrement de la qualité des retraitements et des comparables.
Advyse détaille ces approches dans son dossier sur les méthodes d’évaluation d’entreprise. Cette page principale garde ainsi la logique de décision, sans dupliquer le détail de chaque méthode.
⬇️Télécharger gratuitement notre modèle de lettre de mission pour une cession d’entreprise
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Les flux futurs testent la capacité à créer de la valeur demain
Les méthodes de rendement et de flux regardent la performance future. Vous projetez un résultat ou des flux réalistes, puis vous tenez compte du risque. Service-Public limite sa présentation de la méthode de rentabilité à une projection de sept ans au plus pour réduire l’incertitude.
Un scénario trop optimiste gonfle rapidement la valeur. À l’inverse, une hypothèse prudente mais cohérente peut produire une fourchette plus facile à défendre. Vous devez alors tester au moins un scénario central et une hypothèse moins favorable.
💡 Bon à savoir
- Le multiple vient après les retraitements
→ corrigez d’abord la performance récurrente
→ impact : vous évitez de multiplier un EBITDA artificiellement haut ou bas. - La dette nette change la valeur des titres
→ distinguez valeur d’entreprise et valeur revenant aux associés
→ impact : vous négociez sur le bon périmètre.
Cas concret : valoriser une PME de services avant l’entrée d’un associé
Une PME de conseil réalise 1,8 M€ de chiffre d’affaires avec 14 salariés. Pour préparer l’arrivée d’un associé minoritaire, le dirigeant cherche à estimer la valeur de son entreprise. Avec un EBITDA de 210 000 €, il applique directement un multiple de 6 et arrive à 1,26 M€.
Mais ce premier calcul mérite quelques ajustements. Les comptes comprennent 35 000 € de charges exceptionnelles, tandis que la rémunération du dirigeant est inférieure de 25 000 € au niveau retenu pour la comparaison.
L’Expert Advyse corrige ces deux éléments pour obtenir un EBITDA plus représentatif de l’activité. Après ajustement, celui-ci atteint 220 000 €.
Advyse peut alors tester trois multiples de valorisation. Le dirigeant dispose ainsi de plusieurs scénarios chiffrés pour préparer l’entrée de son futur associé.
| Multiple | Valeur d’entreprise |
|---|---|
| 4,5 × | 990 000 € |
| 5,0 × | 1 100 000 € |
| 5,5 × | 1 210 000 € |
La fourchette ressort alors entre 990 000 € et 1,21 M€ avant ajustement de la dette et de la trésorerie. Au final, le dirigeant abandonne le chiffre automatique de 1,26 M€ et prépare une négociation fondée sur une fourchette.
Quels éléments font monter ou baisser la valorisation entreprise ?
Deux sociétés qui affichent le même EBITDA peuvent valoir différemment. Le risque, la récurrence, la dépendance au dirigeant et les besoins de financement influencent le multiple autant que le niveau de résultat. Vous devez dès lors retraiter les comptes et mesurer les fragilités avant de retenir une valeur.
Les éléments exceptionnels déforment la performance normale
Un litige ponctuel, une indemnité unique ou une dépense non récurrente peut fausser une année. Vous retirez ces effets lorsque leur répétition paraît improbable. À l’inverse, une charge présentée comme exceptionnelle mais présente depuis trois exercices appartient probablement au fonctionnement normal.
Vous devez aussi normaliser la rémunération du dirigeant lorsqu’elle s’écarte fortement du coût de remplacement. Chaque correction doit rester traçable. De son côté, un repreneur peut accepter un retraitement bien documenté, mais il contestera facilement une correction sans justificatif.
La dette, le BFR et les investissements changent le cash disponible
Une entreprise peut afficher une bonne marge tout en consommant beaucoup de trésorerie. Le besoin en fonds de roulement, les investissements nécessaires et la dette financière réduisent alors la capacité à financer l’acquisition. Ce point explique pourquoi le repreneur ne s’arrête jamais au compte de résultat.
Dans ce cas, vous devez relier la valorisation aux besoins futurs de l’activité. Une machine à remplacer, un stock à reconstituer ou des délais clients trop longs peuvent réduire la valeur économique perçue.
📅 Mesurez l’effet de vos retraitements et de vos risques sur la fourchette
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
La dépendance client ou dirigeant augmente le risque de décote
Service-Public cite notamment le portefeuille clients, le marché, la réputation et le savoir-faire parmi les critères à examiner. Une entreprise qui dépend d’un client majeur ou d’une seule personne présente davantage d’incertitude pour un repreneur.
Ainsi, vous pouvez réduire ce risque en documentant les contrats, la récurrence, les procédures et la délégation des responsabilités. Pour une opération de vente, l’article Advyse sur l’évaluation d’entreprise avant une cession développe spécifiquement cette préparation.
💡 Bon à savoir
- Préparez la valorisation avant la négociation
→ corrigez les dépendances et les données incomplètes en amont
→ impact : vous réduisez les décotes liées aux risques évitables. - Documentez chaque retraitement
→ gardez la pièce et le raisonnement derrière chaque correction
→ impact : un tiers peut refaire le calcul sans repartir de zéro.
Comment préparer une valorisation entreprise que vous pouvez défendre ?
Une bonne valorisation ne repose pas seulement sur une formule. D’abord, vous devez préparer les données, choisir le bon périmètre et montrer l’effet des hypothèses sensibles. Cette méthode transforme un chiffre théorique en support de décision pour une cession, une levée de fonds ou une entrée d’associé.
Rassemblez les données qui expliquent la performance
Advyse reprend les derniers comptes, la dette, la trésorerie, les contrats significatifs et les prévisions. L’Expert Advyse rapproche ensuite les projections de l’historique. Si la marge future progresse fortement, il cherche ce qui explique réellement l’amélioration.
Vous gagnez du temps lorsque les données restent organisées et réconciliées. Les écarts entre comptabilité, reporting commercial et prévisionnel ralentissent l’analyse, puisque chaque divergence doit être comprise avant le calcul.
Testez plusieurs scénarios plutôt qu’un seul multiple
Advyse fait varier les hypothèses qui influencent le plus la valeur : marge, croissance, multiple, risque client, dette ou besoin d’investissement. Vous voyez alors ce qui soutient réellement la fourchette et ce qui relève d’une hypothèse fragile.
Vous pouvez tester une première hypothèse avec les simulateurs Advyse. Une opération engageante demande toutefois une vérification plus complète du périmètre et des retraitements.
⬇️Télécharger gratuitement notre guide réussir sa cession d’entreprise
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Préparez une fourchette expliquée, pas un chiffre à défendre seul
Le Cabinet comptable Advyse formalise les méthodes retenues, les retraitements et les scénarios. Le dirigeant peut alors expliquer pourquoi la valeur varie selon le multiple, la dette ou le risque commercial. Cette lecture simplifie les échanges avec un acheteur, un associé ou une banque.
La page expertise en évaluation d’entreprise présente le périmètre d’intervention Advyse pour une cession, une acquisition ou une opération capitalistique.
✔ À retenir
- Distinguez valeur d’entreprise et valeur des titres
→ la dette nette modifie le montant revenant aux associés
→ impact : vous négociez sur le bon périmètre. - Croisez plusieurs méthodes
→ patrimoine, marché et rentabilité donnent des lectures complémentaires
→ impact : votre fourchette gagne en robustesse. - Retraitez la performance avant le multiple
→ séparez le récurrent de l’exceptionnel
→ impact : vous évitez une base artificiellement gonflée. - Documentez les risques et les hypothèses
→ clients, dette, dirigeant et investissements influencent la valeur
→ impact : vous défendez plus facilement votre fourchette.
Conclusion
Une valorisation entreprise bien préparée vous donne surtout une fourchette que vous pouvez expliquer. Vous savez ce qui soutient la valeur, ce qui la fragilise et quel écart reste acceptable pendant la négociation.
Vous n’avez pas besoin de multiplier les formules. Deux ou trois approches cohérentes, des comptes retraités et une distinction nette entre valeur d’entreprise et valeur des titres couvrent déjà l’essentiel.
Faites cadrer votre valorisation avant d’annoncer un prix, d’ouvrir votre capital ou d’engager une discussion avec un repreneur.
📅 Faites cadrer votre valorisation avant de négocier
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ sur la valorisation entreprise
Comment calculer rapidement la valeur d’une entreprise ?
Vous pouvez construire un premier ordre de grandeur avec un indicateur de rentabilité retraité et un multiple cohérent avec votre secteur. Ensuite, ajustez la dette nette et confrontez le résultat à une autre méthode avant de retenir une fourchette.
Quelle différence entre valeur d’entreprise et valeur des titres ?
La valeur d’entreprise mesure l’activité économique avant l’ajustement de la dette nette. La valeur des titres correspond davantage au montant attribuable aux associés après les ajustements financiers retenus dans l’opération.
Peut-on valoriser une entreprise avec son chiffre d’affaires ?
Le chiffre d’affaires peut fournir un repère dans certains secteurs. Il ne mesure ni la rentabilité, ni la dette, ni les besoins d’investissement. Vous devez alors compléter ce ratio avec des indicateurs financiers et des références comparables.
Combien de méthodes faut-il utiliser pour une valorisation ?
Deux ou trois approches donnent généralement une lecture plus robuste qu’une méthode isolée. Le bon nombre dépend surtout du secteur, de la qualité des données et du contexte de l’opération.
Pourquoi faut-il retraiter l’EBITDA avant d’appliquer un multiple ?
Un EBITDA comptable peut contenir des charges ponctuelles, une rémunération de direction atypique ou des éléments non représentatifs. Les retraitements cherchent à retrouver une performance récurrente avant la comparaison avec le marché.
Quand faut-il faire valoriser son entreprise ?
Une valorisation devient utile avant une cession, une levée de fonds, une entrée d’associé, une transmission ou une réorganisation capitalistique. Vous pouvez aussi la mettre à jour lorsque votre rentabilité, votre dette ou votre marché change fortement.