
📄 Résumé
- L’impôt sociétés est un impôt appliqué aux bénéfices des entreprises → il concerne principalement les sociétés (SAS, SARL…) : concrètement, votre entreprise paie directement l’impôt sur ses résultats
- Le taux standard est de 25 % → c’est le taux de référence. Vous pouvez ainsi estimer rapidement votre charge fiscale
- Un taux réduit de 15 % jusqu’à 42 500 € de bénéfices peut s’appliquer sous conditions, ce qui représente une forte réduction d’impôt pour les petites entreprises
- Certaines entreprises peuvent choisir entre impôt sur les sociétés (IS) et impôt sur le revenu (IR) — ce choix influence directement votre rémunération et votre fiscalité
- L’impôt est payé en acomptes puis régularisé en fin d’année. Cela implique de prévoir votre trésorerie
Quel montant votre entreprise paiera-t-elle au titre de l’impôt sociétés en 2026 ? Le taux applicable dépend de votre bénéfice, de votre forme juridique et de votre éligibilité au taux réduit. Le même bénéfice ne produit alors pas toujours le même impôt.
Advyse part de votre résultat fiscal et de votre situation pour mesurer la charge d’IS. Le calcul distingue le taux normal de 25 % et le taux réduit de 15 % lorsque les conditions sont réunies. Ensuite, Advyse mesure l’effet sur votre trésorerie.
L’impôt sociétés concerne directement la trésorerie disponible après clôture. Le choix entre IS et IR peut aussi modifier votre rémunération et la part du bénéfice laissée dans l’entreprise. Dans ce cas, le taux seul ne suffit pas pour décider.
Vous trouverez ici les entreprises concernées, les taux 2026, le calcul de l’IS et les critères utiles pour choisir entre IS ou IR.
Qu’est-ce que l’impôt sociétés et comment fonctionne-t-il ?
L’impôt sociétés est un impôt qui s’applique aux bénéfices réalisés par certaines entreprises. Contrairement à l’impôt sur le revenu, ce n’est pas le dirigeant qui est imposé directement, mais la société elle-même. À l’inverse, l’IR rattache le bénéfice au foyer fiscal selon le régime applicable.
Définition de l’impôt sur les sociétés
L’impôt sur les sociétés concerne les personnes morales, c’est-à-dire les structures juridiques distinctes de leurs dirigeants.
Concrètement :
- l’entreprise réalise un chiffre d’affaires ;
- elle déduit ses charges ;
- elle obtient un bénéfice ;
- ce bénéfice est ensuite imposé.
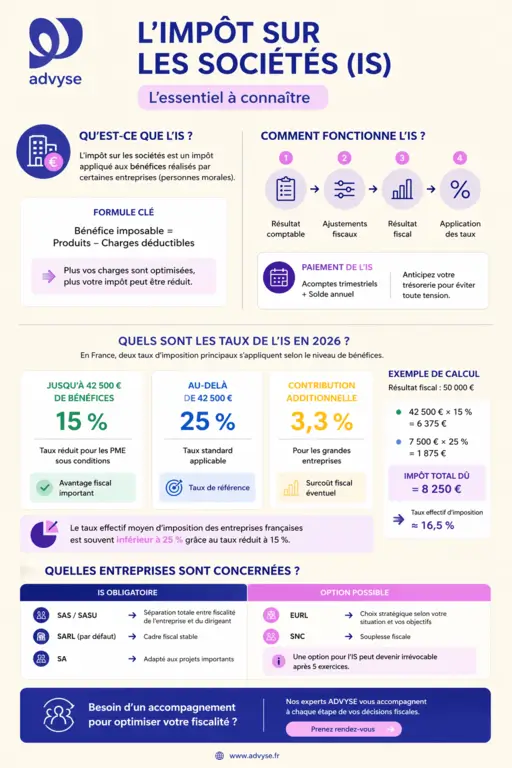
Bénéfice imposable = produits – charges déductibles → c’est la base de calcul. Autrement dit, plus vos charges sont optimisées, plus votre impôt peut être réduit légalement
Fonctionnement général de l’impôt sociétés
Le mécanisme de l’impôt sociétés repose sur plusieurs étapes clés :
- détermination du résultat comptable ;
- ajustement pour obtenir le résultat fiscal ;
- application du taux d’imposition (15 % ou 25 %) ;
- paiement de l’impôt.
Le paiement ne se fait pas en une seule fois :
- acomptes trimestriels → vous prévoyez votre impôt , permettant un lissage de la charge fiscale sur l’année
- solde annuel → régularisation finale, permettant un ajustement en fonction du bénéfice réel
📅 Faites vérifier votre régime fiscal maintenant
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Quelles entreprises paient l’impôt sociétés en 2026 ?
Toutes les entreprises ne sont pas soumises de la même manière à l’impôt sociétés. Certaines y sont obligatoirement rattachées, tandis que d’autres peuvent choisir ce régime fiscal en fonction de leur stratégie.
Cette distinction compte, car vous pouvez ainsi éviter une erreur fiscale structurante dès la création ou en cours d’activité.
Les entreprises soumises de plein droit à l’impôt sociétés
Certaines structures relèvent automatiquement de l’impôt sur les sociétés.
Il s’agit principalement de :
- SAS et SASU → imposition systématique à l’IS , avec une séparation totale entre la fiscalité de l’entreprise et celle du dirigeant
- SA (société anonyme) → régime IS obligatoire, une structure adaptée aux projets importants
- SARL (dans la majorité des cas) → IS par défaut, offrant un régime fiscal stable
Dans ces cas, vous ne pouvez pas choisir l’impôt sur le revenu sauf situations très encadrées et temporaires.
Les entreprises pouvant opter pour l’impôt sociétés
D’autres structures peuvent choisir d’être imposées à l’IS. C’est notamment le cas pour :
- une EURL (associé unique personne physique)
- une SNC
- certaines entreprises individuelles sous conditions spécifiques
L’option pour l’IS modifie la manière dont les bénéfices sont imposés. À condition que votre situation s’y prête, elle peut améliorer votre fiscalité de votre entreprise selon votre niveau de revenus et votre stratégie.
Vous pouvez renoncer à l’option pour l’IS jusqu’au cinquième exercice suivant celui de l’option. Passé ce délai, l’option devient irrévocable. Au final, la date de l’option conditionne votre marge de retour (impots.gouv.fr).
💡 Bon à savoir
- Option pour l’IS
→ Vous pouvez y renoncer jusqu’au cinquième exercice suivant l’option.
→ impact : passé ce délai, le choix devient irrévocable. - Taux réduit
→ Vérifiez le chiffre d’affaires, le capital libéré et sa détention avant le calcul.
→ impact : la tranche jusqu’à 42 500 € peut relever du taux de 15 %.
Quels taux d’impôt sociétés s’appliquent en 2026 ?
En 2026, le taux normal de l’impôt sociétés reste fixé à 25 %. Les PME éligibles appliquent 15 % sur les premiers 42 500 € de bénéfice.
Le montant de l’impôt sociétés dépend directement du taux appliqué au bénéfice imposable. Dans ce cas, deux taux s’appliquent : un taux normal et un taux réduit, auxquels peut s’ajouter une contribution supplémentaire dans certains cas.
Le taux normal de l’impôt sociétés
25 % → c’est le taux standard applicable à la majorité des entreprises. Cela vous permet d’estimer facilement votre charge fiscale sur la part principale de vos bénéfices
Ce taux s’applique à l’ensemble des bénéfices au-delà du seuil du taux réduit. Puisque le taux réduit vise une tranche limitée, le surplus relève du taux normal.
Le taux réduit à 15 % pour les TPE
Certaines entreprises peuvent bénéficier d’un taux réduit sur une partie de leurs bénéfices.
Conditions principales :
- chiffre d’affaires inférieur à 10 millions d’euros → critère d’éligibilité, ce taux visant les petites entreprises éligibles
- capital entièrement libéré (exigence juridique imposant de sécuriser votre structure)
- détention à au moins 75 % par des personnes physiques (critère qui limite les groupes complexes)
15 % jusqu’à 42 500 € de bénéfices → ce taux réduit concerne les PME qui respectent les conditions de chiffre d’affaires, de libération et de détention du capital (Service-Public Entreprendre).
⬇️Télécharger gratuitement notre modèle de lettre d’option IS ou IR
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Comment calculer l’impôt sociétés en 2026 ?
Vous calculez l’impôt sociétés à partir du résultat fiscal, jamais à partir du chiffre d’affaires. Vous appliquez ensuite 15 % sur la tranche éligible, puis 25 % au-delà. D’abord, vous déterminez la base fiscale exacte.
Le calcul de l’impôt sociétés repose sur une logique précise. Il ne s’agit pas simplement d’appliquer un taux sur votre chiffre d’affaires, mais bien sur votre résultat fiscal.
Les étapes du calcul de l’impôt sociétés
Pour déterminer votre impôt, vous devez suivre plusieurs étapes :
Le calcul dépend aussi des retraitements retenus pour l’impôt sur les sociétés en France.
- Calculer le résultat comptable → différence entre produits et charges — c’est la première base de votre imposition
- Effectuer les retraitements fiscaux → certaines charges ne sont pas déductibles . Le résultat fiscal peut ainsi être supérieur au résultat comptable
- Obtenir le résultat fiscal → base réelle d’imposition : c’est ce montant qui sera soumis aux taux de l’IS
- Appliquer les taux d’imposition
○ 15 % jusqu’à 42 500 €
○ 25 % au-delà , permettant un calcul progressif de votre impôt
Exemple concret de calcul
Prenons une entreprise avec un résultat fiscal de 50 000 € :
- 42 500 € à 15 % → 6 375 €
- 7 500 € à 25 % → 1 875 €
Impôt total = 8 250 € . Le taux réel d’imposition reste inférieur à 25 % grâce au taux réduit
💡 Bon à savoir
- Résultat fiscal
→ Partez du résultat comptable puis appliquez les retraitements fiscaux.
→ impact : vous obtenez la base réelle de calcul de l’IS. - Acomptes d’IS
→ Intégrez les quatre échéances dans votre prévision de trésorerie.
→ impact : vous répartissez la sortie de trésorerie sur l’année.
Impôt sociétés ou impôt sur le revenu : quel choix en 2026 ?
Le choix entre IS et IR dépend surtout de votre bénéfice, de votre rémunération et des sommes laissées dans la société. Une simulation sur la même base montre l’écart réel entre les deux régimes. En revanche, un choix fondé sur le seul taux peut fausser la décision.
Le choix entre l’impôt sociétés (IS) et l’impôt sur le revenu (IR) est une décision stratégique. Il influence directement votre niveau d’imposition, votre rémunération et la gestion de votre trésorerie.
Les différences fondamentales entre IS et IR
Les deux régimes reposent sur des logiques très différentes :
Votre choix dépend aussi du régime fiscal de votre entreprise et du bénéfice conservé dans la société.
| Critère | Impôt sur les sociétés (IS) | Impôt sur le revenu (IR) |
| Imposition | Société | Dirigeant |
| Taux | 15 % / 25 % | Barème progressif |
| Bénéfices | Taxés au niveau de l’entreprise | Intégrés dans le revenu personnel |
| Rémunération | Déductible du résultat | Non déductible |
| Dividendes | Imposés après IS | Inclus dans le revenu global |
Différence clé : à l’IS, vous pouvez piloter la distribution des revenus → impact : arbitrage possible entre rémunération et dividendes
Dans quels cas l’impôt sociétés est-il avantageux ?
L’IS devient souvent pertinent dans les situations suivantes :
- vous générez des bénéfices réguliers → impact : vous profitez du taux réduit à 15 % puis du taux à 25 %
- vous souhaitez réinvestir dans votre entreprise → impact : les bénéfices non distribués restent faiblement imposés
- vous voulez choisir votre rémunération → impact : arbitrage possible entre salaire et dividendes
📅 Comparez votre coût fiscal avant décision
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Cas concret
Cas concret : comparer IS et IR sur 40 000 € de bénéfice
Une petite société dégage 40 000 € de bénéfice fiscal annuel. Son capital remplit les conditions du taux réduit.
Le chef d’entreprise hésite entre l’IS et l’IR. Pourtant, il veut connaître l’écart fiscal avant de choisir son régime.
À l’IS, 40 000 € taxés à 15 % produisent 6 000 € d’impôt. À l’IR, le montant dépend du barème du foyer et des autres revenus.
Dans cette hypothèse, l’IS laisse 34 000 € après impôt dans la société. Au final, le choix dépend des revenus personnels et des retraits prévus.
Pourquoi vous faire accompagner pour votre fiscalité d’entreprise par Advyse ?
Advyse relie le montant d’IS à votre rémunération, votre trésorerie et vos projets d’investissement. Votre Expert-comptable Advyse compare les effets avant chaque décision fiscale.
Advyse transforme vos données fiscales en décisions de gestion mesurables.
Valider vos choix fiscaux dès le départ
Le choix entre IS et IR, ou l’option pour l’impôt sociétés, peut avoir des conséquences durables.
- certaines options deviennent irréversibles après plusieurs années → impact : risque d’erreur difficile à corriger
- une mauvaise prévision peut entraîner une surimposition → impact : perte de rentabilité
Advyse valide ces décisions dès la création ou lors d’un changement de situation.
Réduire votre charge fiscale avec des choix précis
Votre stratégie fiscale s’appuie sur plusieurs choix :
- arbitrage entre rémunération et dividendes → impact : réduction de la pression fiscale globale
- gestion des charges déductibles → impact : diminution du résultat fiscal
- utilisation du taux réduit à 15 % → impact : amélioration immédiate de la rentabilité
⬇️Télécharger notre guide pour réduire impôts et taxes
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Prévoir votre trésorerie et limiter les erreurs
L’impôt sociétés implique :
- des acomptes trimestriels
- un solde annuel
Une mauvaise estimation peut générer :
- un manque de trésorerie
- des pénalités
Advyse place ces échéances dans votre prévision de trésorerie pour limiter les décalages de paiement.
Calendrier des acomptes IS 2026
Pour un exercice calé sur l’année civile, prévoyez quatre acomptes : 16 mars, 15 juin, 15 septembre et 15 décembre 2026. La déclaration 2065 de l’exercice clos au 31 décembre 2025 arrive à échéance le 5 mai 2026. (impots.gouv.fr)
✔ À retenir
- Identifiez votre régime fiscal actuel → IS ou IR selon votre statut → impact : base indispensable pour vos choix fiscaux
- Vérifiez votre éligibilité au taux réduit de 15 % → jusqu’à 42 500 € de bénéfices sous conditions → impact : réduction directe de votre impôt
- Comparez concrètement IS et IR selon votre situation → niveau de bénéfices, rémunération, projet → impact : choix fiscal adapté et non standardisé
- Prévoyez vos échéances fiscales → acomptes + solde annuel → impact : éviter les tensions de trésorerie et pénalités
Conclusion
L’impôt sociétés est un paramètre central de la gestion de votre entreprise. Il ne s’agit pas uniquement d’un taux d’imposition, mais d’un véritable outil de décision qui influence votre rentabilité, votre rémunération et votre capacité à investir.
Une approche réfléchie vous permet de transformer votre fiscalité entreprise en outil de gestion, plutôt que de la subir.
Vous souhaitez réduire votre impôt sociétés et valider vos décisions fiscales ?
Bénéficiez d’un appui digital et de proximité et profitez de 2 mois offerts pour organiser efficacement votre fiscalité et améliorer la rentabilité de votre entreprise.
📅 Faites calculer votre impôt sociétés 2026
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ sur les impôts sur les sociétés (I.S.)
Qu’est-ce que l’impôt sur les sociétés ?
L’impôt sur les sociétés (IS) est un impôt direct prélevé sur les bénéfices nets réalisés en France par les sociétés et certaines personnes morales. C’est la société elle-même qui paie l’impôt, indépendamment du dirigeant.
Qui est soumis à l’impôt sur les sociétés ?
Les sociétés comme les SAS, SASU, SARL et SA sont soumises de plein droit à l’IS. Certaines structures comme l’EURL ou la SNC peuvent opter pour ce régime. Votre statut juridique détermine donc votre régime fiscal.
Quel est le taux de l’impôt sociétés en France en 2026 ?
En 2026, le taux normal est de 25 %. Un taux réduit de 15 % s’applique sur les premiers 42 500 € de bénéfice pour les PME dont le CA est inférieur à 10 M€, dont le capital est entièrement libéré et détenu à 75 % ou plus par des personnes physiques.
Comment calculer l’impôt sur les sociétés ?
Le calcul se fait à partir du résultat fiscal. Exemple : 50 000 € de bénéfice éligible au taux réduit → (42 500 × 15 %) + (7 500 × 25 %) = 8 250 € d’IS. Votre impôt dépend directement de vos charges et de votre gestion comptable.
Peut-on choisir entre impôt sociétés et impôt sur le revenu ?
Oui, certaines structures peuvent choisir → notamment EURL et SNC. Attention : cette option peut devenir irrévocable après 5 exercices. Vous pouvez adapter votre fiscalité à votre situation personnelle et professionnelle.
Quand payer l’impôt sur les sociétés en 2026 ?
Pour un exercice calé sur l’année civile, l’IS est payé en 4 acomptes trimestriels (16 mars, 15 juin, 15 septembre, 15 décembre 2026), puis régularisé via la déclaration annuelle (formulaire 2065) à déposer avant le 5 mai 2026. Anticipez vos flux de trésorerie pour éviter les difficultés de paiement.