
📄 Résumé
- Une société peut investir SCPI si l’opération reste cohérente avec son objet, sa trésorerie et son régime fiscal.
- Société à l’IS → la quote-part de bénéfices de la SCPI rejoint le résultat imposable de la société.
- Trésorerie → l’argent placé reste exposé à un risque de perte et à une sortie parfois lente.
- Comptabilité → les parts détenues durablement rejoignent généralement les immobilisations financières.
- Avant de souscrire → comparez rendement attendu, fiscalité, frais et besoin de cash de l’entreprise.
Votre société accumule de la trésorerie et vous cherchez un placement immobilier sans acheter directement un local ? Les SCPI peuvent sembler pratiques, car elles permettent d’accéder à un portefeuille immobilier avec une souscription de parts.
Advyse commence pourtant par une question plus simple : combien de trésorerie votre entreprise peut-elle immobiliser sans fragiliser ses charges, ses investissements et ses échéances fiscales ? Puis, l’Expert Advyse mesure l’effet fiscal et comptable du placement.
Vous allez pouvoir déterminer quelle société peut acheter des parts, comment lire la fiscalité, combien de trésorerie conserver et quels risques contrôler avant la souscription.
Une société peut-elle investir dans une SCPI avec sa trésorerie ?
Oui, une société peut acheter des parts de SCPI. Cependant, la décision doit rester compatible avec ses statuts, son intérêt social et sa capacité financière. Vous devez traiter l’opération comme un investissement de l’entreprise, pas comme un simple placement personnel financé par la société.
Vérifiez d’abord l’objet et la décision sociale
Le dirigeant commence par vérifier que l’objet social permet l’opération ou ne l’interdit pas. Si les statuts encadrent les placements financiers ou immobiliers, la société respecte aussi les règles de décision prévues pour ce type d’engagement. Dès lors, vous évitez qu’un placement patrimonial crée un débat de gouvernance après la souscription.
Advyse rapproche aussi l’investissement de l’activité réelle. Une société opérationnelle qui immobilise une part élevée de son cash doit pouvoir expliquer pourquoi cette décision sert son intérêt et n’empêche pas le financement de son exploitation.
Gardez une réserve de trésorerie avant d’investir
La SCPI ne remplace pas votre trésorerie de sécurité. Vous commencez par couvrir salaires, fournisseurs, TVA, impôts, remboursements et dépenses prévues. Une fois ces besoins couverts, vous pouvez isoler la part réellement disponible sur plusieurs années.
Cette méthode évite de devoir vendre des parts au mauvais moment. L’AMF rappelle que les SCPI ne garantissent ni rendement ni capital, et que la revente peut prendre du temps faute d’acheteur. Vous pouvez approfondir ce point dans notre article sur les critères à vérifier avant un investissement en SCPI.
Pour mesurer ce cash disponible avant la souscription, un plan de trésorerie permet de poser vos encaissements et décaissements à venir.
📅 Faites chiffrer la trésorerie réellement disponible avant de souscrire des parts de SCPI.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Quelle fiscalité s’applique quand une société veut investir SCPI ?
La fiscalité dépend du régime de la société qui détient les parts. Une société soumise à l’IS ne suit pas la fiscalité d’un particulier. À l’inverse, une société relevant d’un régime de sociétés de personnes peut faire remonter le résultat vers ses associés selon leurs propres règles d’imposition.
À l’IS, la quote-part rejoint le résultat imposable
L’article 239 septies du CGI traite la SCPI comme une structure fiscalement transparente. La SCPI ne supporte pas elle-même l’IS sur les bénéfices concernés. La société associée soumise à l’IS intègre sa quote-part de bénéfices dans son propre résultat imposable.
Cette logique compte beaucoup, car le résultat fiscal ne se limite pas forcément au montant distribué sur votre compte bancaire. L’Expert Advyse rapproche donc le relevé fiscal transmis par la société de gestion avec les sommes encaissées et la comptabilité.
En 2026, le taux normal de l’IS reste fixé à 25 %. Certaines PME éligibles appliquent 15 % sur une fraction de bénéfice limitée à 42 500 €. Vous devez regarder la tranche réellement disponible avant de comparer le rendement net du placement.
⬇️Télécharger gratuitement notre modèle de plan de trésorerie
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Les revenus étrangers demandent un contrôle séparé
Certaines SCPI détiennent des immeubles hors de France. Dans ce cas, les conventions fiscales et les mécanismes de crédit d’impôt peuvent modifier le traitement final. Vous devez alors lire la ventilation géographique fournie par la société de gestion avant d’estimer l’IS.
Le Cabinet comptable Advyse contrôle cette ventilation au moment de la clôture. Vous évitez ainsi de transformer un rendement annoncé avant fiscalité en comparaison trompeuse avec un placement de trésorerie classique. Notre dossier sur la fiscalité des sociétés et holdings complète cette lecture lorsque l’investissement passe par une structure de tête.
| Point à comparer | Question à poser | Effet pour la société |
|---|---|---|
| Quote-part de résultat | Quel montant remonte fiscalement ? | Augmente le résultat soumis à l’IS |
| Distribution | Quel cash la SCPI verse-t-elle ? | Alimente la trésorerie disponible |
| Actifs étrangers | Dans quels pays la SCPI investit-elle ? | Peut modifier le calcul fiscal |
💡 Bon à savoir
- Résultat fiscal et cash ne coïncident pas toujours
→ contrôlez le relevé fiscal de la SCPI
→ impact : vous provisionnez l’IS sans surestimer le cash reçu. - SCPI européenne
→ vérifiez la ventilation des revenus par pays
→ impact : vous évitez une simulation fiscale trop simplifiée.
Cas concret : une SAS place une partie de sa trésorerie en SCPI
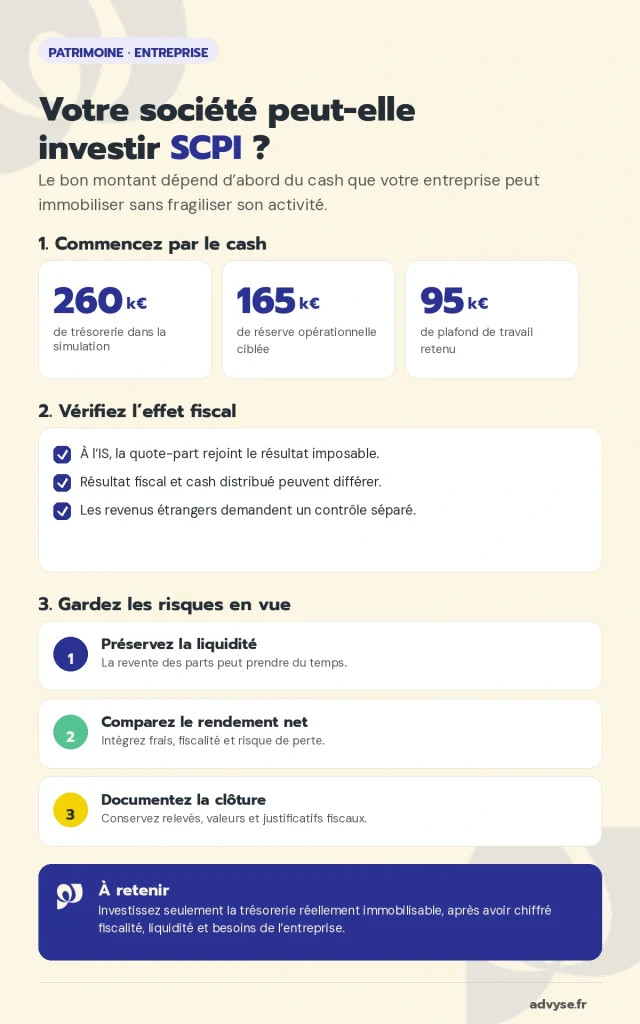
Une SAS de conseil réalise 1,6 M€ de chiffre d’affaires et emploie 14 salariés. Après une bonne année, son compte bancaire affiche 260 000 €. Le dirigeant souhaite profiter de cet excédent pour investir 150 000 € en SCPI.
Sur le papier, la trésorerie semble confortable. Mais les prochains mois sont déjà bien chargés : 92 000 € de salaires et charges, 38 000 € d’impôts et de TVA, ainsi que 35 000 € de matériel à financer.
Advyse reprend donc les entrées et sorties prévues dans un plan de trésorerie sur 13 semaines. L’analyse fait ressortir une réserve opérationnelle de 165 000 € à conserver pour couvrir les besoins de l’entreprise.
Plutôt que d’engager immédiatement 150 000 €, trois montants d’investissement sont comparés. Le dirigeant peut ainsi choisir une enveloppe plus adaptée, tout en gardant suffisamment de trésorerie pour payer ses échéances et poursuivre son activité sereinement.
| Montant placé | Cash restant | Lecture |
|---|---|---|
| 150 000 € | 110 000 € | Sous la réserve ciblée |
| 95 000 € | 165 000 € | Réserve préservée |
| 70 000 € | 190 000 € | Marge supplémentaire |
La simulation retient 95 000 € comme plafond de travail. Le dirigeant garde 165 000 € pour l’exploitation et reporte tout investissement supplémentaire jusqu’au prochain point de trésorerie.
Quels risques contrôler avant d’investir SCPI avec une société ?
Une SCPI peut diversifier une trésorerie longue, mais elle ne transforme pas un excédent temporaire en argent disponible à tout moment. Vous devez comparer les risques du placement avec la fonction première du cash : payer l’activité lorsque les encaissements ralentissent.
La liquidité peut devenir le vrai sujet
L’AMF rappelle qu’une SCPI n’est pas cotée et que la sortie dépend de l’existence d’acheteurs. Dans ce cas, un ordre de retrait peut attendre plusieurs semaines ou plusieurs mois, voire davantage. Ce risque change l’arbitrage pour une entreprise qui prévoit un rachat, un recrutement ou un investissement.
Votre plan de trésorerie doit tester un scénario sans revente rapide des parts. À l’inverse, un placement bancaire plus liquide peut mieux correspondre à un besoin prévu dans quelques mois. Notre méthode de gestion de trésorerie d’entreprise permet de séparer cash d’exploitation et argent réellement immobilisable.
📅 Comparez le rendement net, l’IS et le cash restant avant de valider votre souscription.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Les frais réduisent le rendement réellement disponible
Les SCPI supportent des frais de souscription, de gestion et parfois de cession. L’AMF indique que ces coûts restent généralement supérieurs à ceux de fonds investis en titres financiers. Dès lors, une comparaison sérieuse part d’un rendement net de frais et de fiscalité, pas d’un taux de distribution isolé.
Vous devez aussi contrôler la valeur des parts et la qualité du patrimoine immobilier. Une baisse de valeur peut créer une perte lors de la revente. Pour comparer plusieurs hypothèses, les simulateurs de gestion et de fiscalité Advyse donnent un point de départ chiffré.
💡 Bon à savoir
- Rendement non garanti
→ lisez le document d’informations clés et les derniers bulletins
→ impact : vous comparez le placement avec ses risques réels. - Horizon long
→ n’investissez pas le cash prévu pour une dépense proche
→ impact : vous réduisez le risque de sortie forcée.
Comment Advyse sécurise-t-il un investissement SCPI détenu par une société ?
Advyse traite l’opération comme un choix de trésorerie, de fiscalité et de comptabilité. Le premier objectif consiste à vérifier que l’entreprise peut immobiliser la somme sans réduire sa marge de sécurité. Puis, l’Expert Advyse chiffre l’effet sur le résultat et prépare le suivi comptable.
Chiffrez avant de souscrire
Le Cabinet comptable Advyse part du budget, du plan de trésorerie et des investissements déjà prévus. Il calcule alors un montant maximum compatible avec vos échéances. Cette limite vous donne un cadre clair avant de comparer les SCPI.
Vous trouvez les sujets à rapprocher lorsque l’entreprise et le dirigeant portent plusieurs projets patrimoniaux dans la page gestion de patrimoine Advyse.
Préparez la comptabilité et la clôture
Les parts détenues durablement figurent généralement parmi les immobilisations financières. Le Plan comptable général distingue notamment les autres titres immobilisés dans la classe 27. Le dossier de clôture conserve donc les avis d’opération, relevés, valeurs communiquées et documents fiscaux transmis par la société de gestion.
Advyse rapproche alors le résultat fiscal communiqué par la SCPI avec les écritures et les encaissements. Cette vérification devient particulièrement utile lorsque le portefeuille détient des actifs dans plusieurs pays ou lorsque la société possède plusieurs SCPI.
⬇️Télécharger gratuitement notre guide holding
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Arbitrez aussi la structure de détention
Une société opérationnelle, une holding à l’IS et une société civile ne produisent pas la même lecture économique. Vous devez éviter de choisir la structure uniquement pour loger les parts. De son côté, l’Expert Advyse compare les flux futurs, la fiscalité et les coûts administratifs avant toute création supplémentaire.
Si votre projet passe par une société de tête, un cadrage dédié permet de définir son rôle avant d’ajouter une nouvelle structure.
Cette comparaison évite surtout d’ajouter des frais fixes à une structure qui ne change pas réellement votre décision d’investissement.
✔ À retenir
- Commencez par la trésorerie disponible
→ protégez les décaissements prévus
→ impact : vous investissez seulement l’argent réellement immobilisable. - Calculez la fiscalité de la société
→ rapprochez quote-part de bénéfice et régime d’IS
→ impact : vous comparez un rendement après impôt. - Intégrez le risque de liquidité
→ ne supposez jamais une revente immédiate
→ impact : votre entreprise garde sa capacité de paiement. - Documentez la clôture
→ conservez relevés, valeurs et justificatifs fiscaux
→ impact : la comptabilité reste cohérente avec le placement.
Conclusion
Placer une partie de la trésorerie en SCPI peut être intéressant lorsque votre entreprise dispose d’un excédent dont elle n’a pas besoin à court terme. L’essentiel reste de préserver assez de liquidités pour faire tourner l’activité sereinement.
Quelques chiffres permettent déjà d’y voir plus clair : somme disponible, besoins futurs, fiscalité et durée de placement. Vous pouvez alors mesurer ce que l’entreprise peut réellement investir sans fragiliser son équilibre financier.
Avant toute souscription, Advyse peut valider ces différents points avec vous. Vous avancez ainsi avec un montant cohérent et une vision claire des conséquences pour votre société.
📅 Validez le montant, la fiscalité et la réserve de trésorerie avant d’investir en SCPI.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ
Une SAS peut-elle investir dans une SCPI ?
Oui. Une SAS peut détenir des parts de SCPI si l’opération respecte ses statuts et son intérêt social. Vous devez surtout vérifier que la trésorerie investie ne finance pas une dépense d’exploitation proche.
Une SARL peut-elle acheter des parts de SCPI ?
Oui. La forme SARL n’interdit pas cet investissement. En revanche, le dirigeant doit vérifier les pouvoirs prévus par les statuts, la trésorerie disponible et le régime fiscal appliqué aux revenus de la SCPI.
Une holding peut-elle investir en SCPI ?
Oui, une holding peut acheter des parts de SCPI. Si elle relève de l’IS, sa quote-part de bénéfices provenant de la SCPI rejoint son résultat imposable selon les règles applicables.
Les revenus d’une SCPI sont-ils taxés seulement quand la société reçoit du cash ?
Pas nécessairement. Pour une société relevant de l’IS, l’article 239 septies du CGI vise la quote-part de bénéfices sociaux correspondant à ses droits. Vous devez rapprocher le relevé fiscal et les distributions reçues.
Combien de trésorerie une société peut-elle placer en SCPI ?
Aucun pourcentage unique ne convient à toutes les entreprises. Votre plafond dépend des salaires, taxes, fournisseurs, investissements et encaissements prévus. Un plan de trésorerie permet de fixer une réserve avant la souscription.
Une SCPI convient-elle à une trésorerie disponible pour quelques mois ?
Le placement correspond mal à un besoin très court, car la revente des parts n’est pas garantie rapidement. L’AMF rappelle que les délais de sortie peuvent devenir longs lorsque les demandes de retrait dépassent les souscriptions.
Quels documents conserver après l’achat ?
Conservez le bulletin de souscription, les avis d’opération, les relevés de distribution, les valeurs communiquées et les documents fiscaux annuels. Le Cabinet comptable Advyse utilise ces pièces pour la comptabilité et la clôture.