
📄 Résumé
- La optimisation fiscale des entreprises commence par le bon régime fiscal et des charges admises en déduction.
- IS à 25 % → le taux réduit de 15 % peut s’appliquer sur 42 500 € de bénéfice sous conditions.
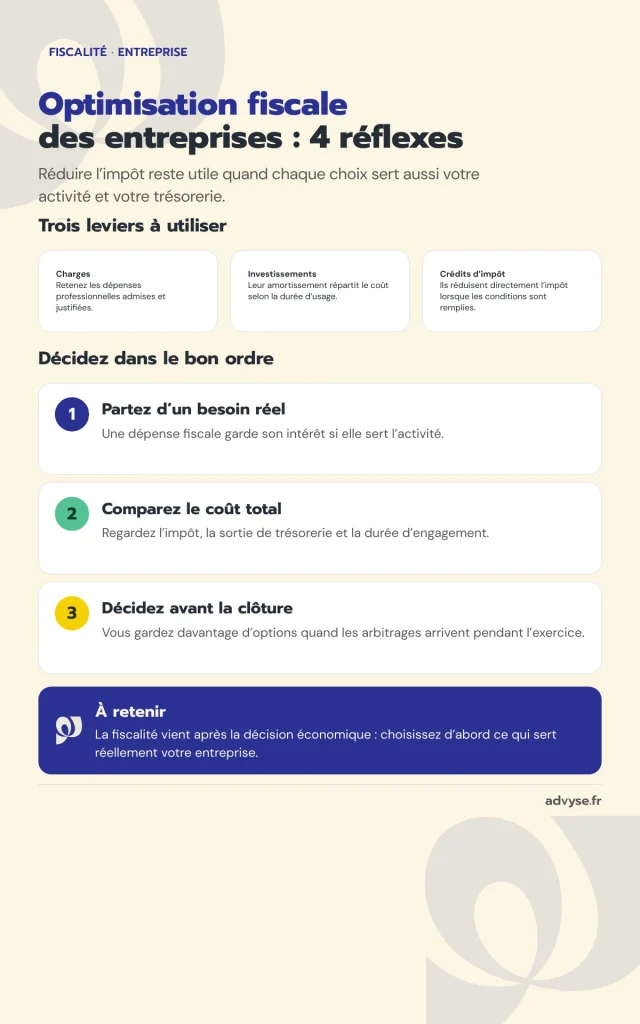
- Investissements et amortissements → leur calendrier modifie le résultat imposable de chaque exercice.
- Innovation, épargne salariale et mécénat → certains choix ouvrent droit à des crédits ou réductions d’impôt.
- Une stratégie utile compare le coût fiscal, la trésorerie et les objectifs de l’entreprise avant toute décision.
Votre entreprise gagne de l’argent, mais savez-vous si sa fiscalité correspond encore à vos choix économiques ? Une charge oubliée ou un régime mal choisi peut alourdir l’impôt sans améliorer votre activité.
Advyse part d’abord de vos comptes, de votre rémunération, de vos investissements et de votre trésorerie. Ensuite, l’objectif consiste à retenir les options fiscales qui correspondent à des décisions économiques réelles.
Une optimisation fiscale des entreprises efficace agit sur plusieurs niveaux. Vous pouvez agir sur le résultat imposable, le calendrier des dépenses, les crédits d’impôt et certains flux entre sociétés.
Vous pouvez réduire la charge fiscale sans montage artificiel. La bonne stratégie dépend surtout de votre forme juridique, de votre bénéfice, de vos projets et de votre besoin de trésorerie.
Quelles bases poser avant une optimisation fiscale des entreprises ?
La première stratégie consiste à partir du résultat fiscal réel. À l’inverse, une dépense comptable ne réduit pas toujours l’impôt, tandis qu’une dépense professionnelle admise peut diminuer la base taxable.
Votre choix fiscal doit aussi rester compatible avec votre activité, car une économie d’impôt perd son intérêt si elle assèche votre trésorerie ou finance une dépense inutile.
Partir du résultat fiscal et des charges admises
L’administration part du résultat comptable puis applique les règles fiscales. Certaines dépenses diminuent le bénéfice taxable lorsqu’elles servent l’intérêt direct de l’activité et disposent d’un justificatif.
Les achats, frais professionnels, formations ou déplacements peuvent entrer dans cette logique selon leur nature. À l’inverse, les amendes, certaines dépenses personnelles ou certaines charges excessives restent hors déduction (ministère de l’Économie).
Advyse classe les dépenses par nature, repère les charges fiscalement admises et isole celles qui appellent une réintégration. Ce choix réduit les écarts entre comptabilité et déclaration fiscale.
📅 Faites le bon choix fiscal maintenant
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Comparer le taux normal et le taux réduit d’IS
Le taux normal d’impôt sur les sociétés atteint 25 %. En revanche, certaines sociétés accèdent au taux de 15 % sur une tranche maximale de 42 500 € de bénéfice.
Le chiffre d’affaires ne dépasse pas 10 millions d’euros. Le capital reste entièrement libéré et détenu à 75 % au moins par des personnes physiques (impots.gouv.fr).
Un bénéfice de 42 500 € taxé à 15 % génère 6 375 € d’IS sur cette tranche. À la différence de ce taux réduit, le taux de 25 %, la même tranche représente 10 625 € d’IS, soit 4 250 € d’écart.
Quelles stratégies réduisent le bénéfice imposable sans fragiliser la trésorerie ?
Une baisse d’impôt utile part d’une dépense nécessaire ou d’un investissement déjà prévu. Puisque dépenser 10 000 € pour économiser 2 500 € d’IS reste une mauvaise opération si l’achat n’apporte aucune valeur.
Vous gagnez à raisonner en coût net après impôt. Cette approche distingue une décision économique rentable d’une dépense motivée uniquement par la fiscalité.
Programmer les investissements et les amortissements
Un investissement immobilisé ne réduit généralement pas le résultat en une seule fois. L’entreprise répartit donc son coût par amortissements selon la durée d’utilisation du bien.
Le calendrier d’achat peut déplacer une partie de la charge entre deux exercices. Dès lors, cette décision prend plus de poids lorsque votre bénéfice varie fortement d’une année à l’autre. Vous gardez aussi une trésorerie disponible pour les dépenses déjà prévues.
Advyse calcule le coût net de l’investissement après impôt et son effet sur la trésorerie. Le cabinet compare ensuite achat, location et financement lorsque plusieurs options restent ouvertes.
Vos déductions fiscales liées aux charges professionnelles restent pertinentes lorsque chaque dépense répond à un besoin réel de l’activité.
⬇️Télécharger gratuitement notre modèle de liasse fiscale simplifiée
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Arbitrer rémunération, primes et épargne salariale
Votre rémunération modifie à la fois le résultat de la société, vos cotisations et votre impôt personnel. À la différence d’une rémunération, une prime versée à un salarié produit aussi un coût social différent d’un accord d’intéressement.
Les primes d’intéressement versées selon les règles applicables réduisent le bénéfice imposable de l’entreprise. La participation suit aussi cette logique fiscale.
Depuis 2025, certaines sociétés de 11 à 49 salariés entrent dans l’expérimentation sur le partage de la valeur. Elles sont concernées lorsqu’elles affichent un bénéfice net fiscal au moins égal à 1 % des recettes pendant trois années consécutives.
Votre liasse fiscale matérialise les réintégrations et déductions retenues. Dès lors, une revue avant dépôt réduit les corrections tardives et garde une trace des choix appliqués.
💡 Bon à savoir
- Dépense professionnelle
→ gardez une pièce qui prouve son intérêt pour l’activité
→ impact : la déduction conserve une justification exploitable. - Investissement
→ comparez son coût net après impôt avec son gain économique
→ impact : la fiscalité reste au service de la rentabilité.
Cas concret : une PME prévoit 90 000 € d’investissements
Une SAS de services réalise 1,2 million d’euros de chiffre d’affaires. Elle emploie 14 salariés et prévoit 90 000 € d’investissements.
La société prévoit 160 000 € de bénéfice avant nouveaux investissements. Son président souhaite réduire l’IS sans vider la trésorerie.
La société compare trois décisions déjà utiles à son activité : matériel, intéressement et projet de recherche éligible au CIR.
| Décision | Montant étudié | Effet fiscal étudié |
|---|---|---|
| Matériel amortissable | 60 000 € | Charge étalée selon la durée d’usage |
| Intéressement | 20 000 € | Déduction du bénéfice imposable selon les règles applicables |
| Recherche éligible au CIR | 10 000 € | Crédit d’impôt potentiel de 3 000 € |
La société conserve les trois dépenses car elles servent son projet. Le CIR représente un crédit d’impôt potentiel de 3 000 €. Elle renonce à tout achat sans utilité économique et garde une réserve de trésorerie.
Quels crédits et réductions d’impôt intégrer à une optimisation fiscale des entreprises ?
Les crédits d’impôt changent directement le montant d’impôt à payer. À la différence des charges déductibles, ils réduisent directement l’impôt. Les charges agissent d’abord sur le bénéfice taxable.
Le bon réflexe consiste à partir d’un projet réel puis à mesurer son éligibilité. Car une dépense créée uniquement pour obtenir un avantage fiscal produit rarement une bonne décision.
Mobiliser les crédits d’impôt liés à l’innovation
Le crédit d’impôt recherche couvre 30 % des dépenses éligibles jusqu’à 100 millions d’euros en métropole. Au-delà, le taux passe à 5 %.
Le crédit d’impôt innovation vise les PME qui conçoivent un prototype ou une installation pilote d’un nouveau produit. En métropole, le taux atteint 20 % dans la limite de 400 000 € de dépenses annuelles (ministère de l’Économie).
Advyse qualifie les dépenses avec vos équipes, prépare les données comptables et suit les montants retenus. Ce choix entraîne une logique commune entre projet, pièces et déclaration.
📅 Comparez vos scénarios avant de décider
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Utiliser le mécénat quand le projet correspond à vos valeurs
Le mécénat ouvre une réduction d’impôt de 60 % sur les dons jusqu’à 2 millions d’euros. Au-delà de ce seuil, le taux général passe à 40 %.
L’administration retient les dons dans la limite de 20 000 € ou 0,5 % du chiffre d’affaires hors taxes si ce montant est supérieur. L’excédent peut se reporter sur cinq exercices.
Le mécénat garde une logique différente d’une charge commerciale. Dans ce cas, votre entreprise soutient un organisme éligible puis applique la réduction prévue par le CGI.
Mesurer le coût fiscal avant chaque décision
Une stratégie fiscale gagne en intérêt quand vous comparez plusieurs scénarios sur la même base. D’abord, le coût après impôt, la sortie de trésorerie et la durée d’engagement doivent apparaître côte à côte.
Advyse construit ces scénarios à partir de vos comptes et de vos projets. Vous voyez alors quel choix réduit l’impôt et lequel améliore vraiment votre situation financière.
Des outils de calcul fiscal et financier donnent un premier ordre de grandeur avant un choix qui mobilise votre trésorerie.
Le coût fiscal ne suffit jamais à trancher. Parce que votre activité garde des paiements courants, une décision utile conserve assez de trésorerie pour les salaires, la TVA, les fournisseurs et les prochains investissements.
💡 Bon à savoir
- Crédit d’impôt
→ partez d’un projet éligible et documenté
→ impact : l’avantage fiscal reste lié à une dépense utile. - Trésorerie
→ gardez une réserve après chaque décision fiscale
→ impact : votre impôt baisse sans fragiliser les paiements courants.
Comment Advyse transforme la stratégie fiscale en décisions suivies toute l’année ?
Une optimisation fiscale des entreprises fonctionne mieux quand vous prenez les décisions avant la clôture. À l’inverse, attendre la liasse fiscale réduit fortement le nombre d’options encore disponibles.
Advyse organise les arbitrages autour de votre calendrier économique. Chaque décision part d’un montant, d’une échéance et d’un effet attendu sur l’impôt et la trésorerie.
Simuler avant la clôture comptable
Advyse projette le résultat avant la fin de l’exercice puis calcule l’IS selon plusieurs scénarios. Vous pouvez alors choisir entre investissement, rémunération, épargne salariale ou conservation de trésorerie.
Cette simulation donne aussi une date de décision. Un achat prévu pour janvier produit un effet différent s’il intervient en décembre, surtout lorsque l’amortissement commence avant la clôture.
Ces arbitrages s’intègrent au suivi de la fiscalité des entreprises, avec leur effet sur les déclarations et la trésorerie.
Arbitrer la rémunération et les flux de trésorerie
Votre Expert-comptable Advyse compare le coût total d’une rémunération avec les autres emplois possibles du bénéfice. Le calcul intègre la société et votre situation personnelle lorsque les deux se croisent.
Une hausse de rémunération peut réduire le résultat soumis à l’IS. À l’inverse, elle augmente certaines cotisations et peut modifier votre impôt personnel. Le bon choix dépend donc du coût total supporté par la société et du revenu net que vous conservez.
La rémunération en fin d’exercice gagne à être comparée avec les cotisations, l’impôt personnel et la trésorerie disponible.
⬇️Téléchargez notre guide optimisations pour réduire impôts et taxes
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Réviser la stratégie après chaque changement important
Advyse reprend les calculs après une hausse de bénéfice, un recrutement, un investissement important ou la création d’une filiale. Une stratégie gardée plusieurs années sans nouvelle simulation peut perdre son intérêt.
Une holding peut, par exemple, changer la circulation des dividendes sous conditions. Le régime mère-fille laisse généralement une quote-part de frais et charges de 5 % dans le résultat taxable de la société mère.
✔ À retenir
- Partez d’une dépense utile
→ la fiscalité vient après la décision économique
→ impact : votre trésorerie finance une vraie priorité. - Comparez plusieurs scénarios
→ mesurez impôt, trésorerie et coût total
→ impact : vous choisissez sur une base commune. - Utilisez les crédits d’impôt éligibles
→ CIR, CII ou mécénat répondent à des conditions distinctes
→ impact : l’avantage fiscal correspond à un projet documenté. - Décidez avant la clôture
→ programmez les arbitrages pendant l’exercice
→ impact : vous gardez davantage d’options ouvertes.
Conclusion
Une bonne stratégie fiscale laisse plus de trésorerie disponible sans pousser votre entreprise vers des dépenses inutiles. Elle transforme donc l’impôt en donnée de décision, pas en objectif isolé.
Vous n’avez pas besoin de multiplier les montages. Quelques arbitrages bien choisis sur les charges, l’investissement, la rémunération et les crédits d’impôt peuvent déjà produire un écart utile.
Demandez une simulation avant votre prochaine clôture et choisissez les actions qui servent vraiment votre entreprise.
📅 Préparez votre prochaine décision fiscale
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ sur l’optimisation fiscale des entreprises
Qu’est-ce qu’une optimisation fiscale des entreprises ?
Elle consiste à utiliser les règles fiscales applicables pour réduire l’impôt lié à des décisions économiques réelles. Chaque choix respecte les conditions prévues par les textes.
Quelle stratégie fiscale choisir en priorité ?
Commencez par les charges admises, le régime d’IS et les investissements déjà prévus. Comparez ensuite plusieurs scénarios selon votre bénéfice.
Déduction ou crédit d’impôt : quelle différence ?
Une déduction réduit le bénéfice taxable. Un crédit d’impôt réduit directement l’impôt selon les règles propres au régime concerné.
Combien peut rapporter le taux réduit d’IS ?
Sur 42 500 € de bénéfice, l’écart entre 15 % et 25 % atteint 4 250 €. Votre société doit remplir les conditions du taux réduit.
Puis-je gérer seul ma stratégie fiscale ?
Vous pouvez suivre vos dépenses et vos échéances. Dans ce cas, un Expert-comptable apporte une vraie valeur lorsque plusieurs régimes, investissements ou flux entrent dans la même décision.
Quand lancer les calculs avant la clôture ?
Commencez plusieurs semaines avant la date de clôture. Vous gardez alors le temps de décider avant que l’exercice se termine.