
📄 Résumé
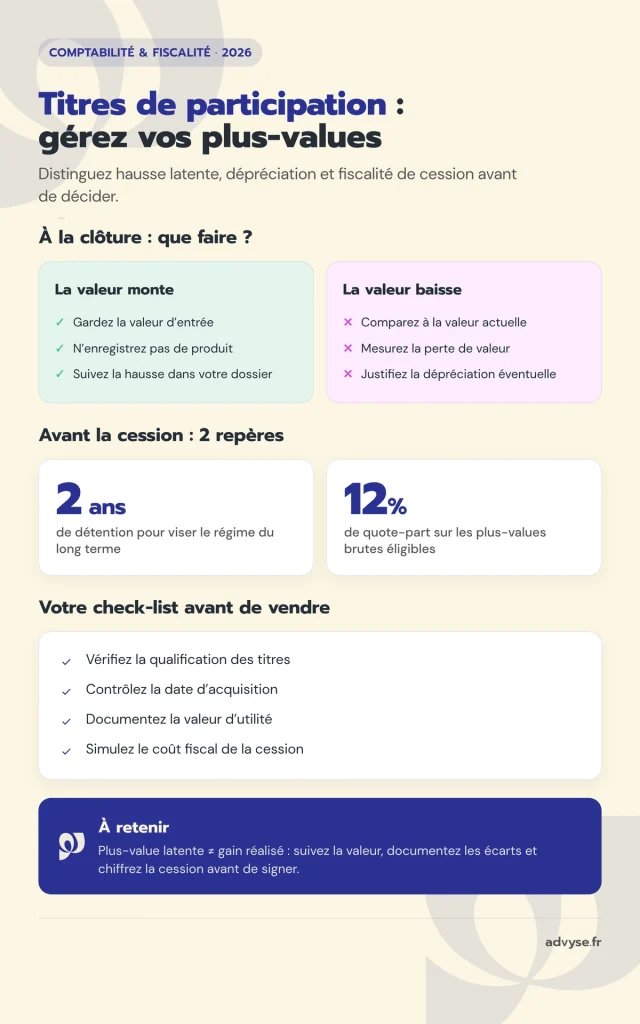
- La gestion des titres de participation et des plus-values dépend principalement de la qualification des titres et de leur valeur d’utilité
- Une hausse de valeur reste latente en comptabilité → aucun produit comptable à la clôture
- Une baisse significative appelle une analyse de dépréciation → aucun produit comptable à la clôture
- Le régime fiscal du long terme exige notamment deux ans de détention → aucun produit comptable à la clôture
- La quote-part de frais et charges atteint 12 % sur les plus-values brutes éligibles → simulez la cession avant de signer
Vos titres de participation ont pris de la valeur, mais vous hésitez sur leur traitement comptable ? Une mauvaise lecture peut fausser votre clôture et votre scénario de cession.
Advyse vérifie la qualification des titres, documente leur valeur d’utilité et chiffre les conséquences d’une vente. Ainsi, vous gardez une lecture cohérente entre comptabilité, fiscalité et décision financière.
Vous allez distinguer valeur latente, dépréciation et plus-value réalisée. Ensuite, vous saurez quels justificatifs conserver avant une clôture ou une cession.
Comment évaluer des titres de participation à la clôture ?
Vous devez d’abord vérifier la nature des titres et leur utilité durable pour votre société. Cette qualification commande la méthode d’évaluation. Advyse vérifie cette base avant de chiffrer une variation de valeur.
Retenir une valeur d’utilité documentée
L’article 221-3 du Plan comptable général demande à votre société d’évaluer les titres de participation à leur valeur d’utilité. À la différence du coût d’entrée, cette valeur correspond au prix que votre société accepterait pour acquérir la participation à la date d’évaluation.
Votre direction peut retenir la rentabilité, les capitaux propres, les perspectives et les conditions économiques. Elle peut aussi regarder le cours de bourse pour des titres cotés. Dès lors, votre dossier relie chaque hypothèse à la situation réelle de la filiale.
Advyse rapproche ces données du coût d’acquisition. L’Expert Advyse conserve les calculs et les comptes utilisés. Donc, votre équipe dispose d’un dossier réutilisable à chaque clôture.
Distinguer une hausse d’une perte de valeur
Une hausse de valeur ne crée pas automatiquement un produit comptable. Le PCG applique le principe de prudence. Ce choix entraîne le maintien de la valeur d’entrée lorsque la valeur actuelle dépasse cette base, hors réévaluation spécifique.
À l’inverse, une baisse demande une analyse plus poussée. Votre société compare la valeur nette comptable à la valeur actuelle. Si la seconde devient plus faible, votre équipe mesure et justifie l’écart.
Cette distinction sépare une performance encore latente d’une perte de valeur identifiée à la clôture. Au final, elle donne aussi un point de départ solide pour vos décisions d’actionnaire.
Construire un dossier de valorisation réutilisable
Votre équipe conserve la date d’acquisition, le prix d’entrée, le nombre de titres et les événements qui modifient la participation. Ensuite, elle ajoute les comptes récents, les budgets et les opérations sur capital.
Ce dossier vous fait gagner du temps lors d’une cession, car vous retrouvez l’historique des valeurs. Au final, votre direction explique chaque variation sans reconstruire plusieurs exercices.
Pour préparer le prix, consultez aussi notre méthode d’évaluation d’entreprise avant cession.
📅 Vos titres ont bougé ? Faites vérifier leur valeur avant la clôture.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Comment comptabiliser une plus-value latente sur des titres de participation ?
Une plus-value latente sur des titres de participation ne crée pas de produit comptable à la clôture. Le PCG écarte l’écart positif entre la valeur actuelle et la valeur d’entrée. Votre bilan conserve le coût historique, hors réévaluation spécifique.
Garder la hausse latente hors du résultat
Prenons une participation acquise 300 000 € dont la valeur d’utilité atteint 450 000 € à la clôture. Votre société constate un écart économique positif de 150 000 €. Pourtant, cet écart reste hors du résultat comptable tant que votre société ne réalise pas le gain.
Votre direction peut suivre cette valeur pour préparer une cession ou une réorganisation. En revanche, elle ne transforme pas cette estimation en produit dans les comptes annuels ordinaires.
Constater une dépréciation quand la valeur baisse
Le traitement change lorsque la valeur d’utilité passe sous la valeur comptable. Votre société mesure alors l’écart et recherche sa cause.
Supposons un coût d’entrée de 300 000 € et une valeur d’utilité de 240 000 €. L’écart atteint 60 000 €. Votre dossier relie cette baisse aux faits économiques disponibles.
Dans ce cas, votre comptabilité reflète la perte de valeur identifiée. Elle ne reconnaît toujours pas les hausses qui restent latentes.
⬇️Télécharger gratuitement notre modèle de contrat d’apport de droits sociaux SAS
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Relier l’écriture à la décision du dirigeant
Une valeur latente devient utile parce qu’elle nourrit une décision. Votre direction rapproche alors la valorisation de ses projets : conserver, vendre, apporter les titres ou refinancer la filiale.
Advyse compare plusieurs scénarios sur la même base. Le Cabinet comptable Advyse chiffre la valeur comptable, la valeur d’utilité et l’écart fiscal potentiel.
💡 Bon à savoir
- Plus-value latente
→ Gardez la hausse hors du résultat comptable
→ impact : vous conservez une lecture prudente de la participation - Dépréciation
→ Documentez toute baisse significative de valeur d’utilité
→ impact : vous justifiez l’écriture de clôture
Cas concret : une holding prépare la cession d’une participation rentable
Une holding soumise à l’impôt sur les sociétés détient 30 % d’une PME de services. Elle a acquis les titres pour 400 000 € trois ans plus tôt. La filiale réalise 2,4 M€ de chiffre d’affaires et améliore sa marge depuis deux exercices.
Le dirigeant estime la participation à 650 000 € et pense enregistrer immédiatement 250 000 € de produit. Il veut aussi connaître l’ordre de grandeur fiscal. Son équipe sépare la clôture du scénario de cession.
Advyse retient d’abord une valeur d’utilité documentée à 650 000 €. Puis, l’Expert Advyse compare cette valeur au coût d’entrée de 400 000 €. La hausse de 250 000 € reste latente et n’entre pas dans le résultat comptable.
Pour le scénario de vente, Advyse vérifie la détention de trois ans et la qualification fiscale des titres. La plus-value brute simulée atteint 250 000 €. Le régime du long terme peut appliquer un taux de 0 % lorsque toutes les conditions sont réunies. De son côté, la quote-part de frais et charges de 12 % représente 30 000 €.
| Donnée | Montant |
|---|---|
| Coût d’entrée | 400 000 € |
| Valeur d’utilité | 650 000 € |
| Plus-value latente | 250 000 € |
| Quote-part de 12 % en cas de cession éligible | 30 000 € |
Résultat : La holding garde 400 000 € comme base comptable avant la cession. Elle suit 250 000 € de hausse dans son dossier de gestion. Si elle vend sous le régime du long terme, elle prépare aussi une quote-part de 30 000 €. Le dirigeant peut alors décider sans mélanger valeur latente et gain réalisé.
Quelle fiscalité appliquer lors de la cession des titres en 2026 ?
La fiscalité dépend de la qualification des titres, de leur inscription comptable et de la durée de détention. Le BOFiP rappelle deux ans de détention pour le régime du long terme. Le régime applique un taux de 0 % à la plus-value nette éligible, avec une quote-part de frais et charges. Votre société vérifie chaque condition avant de budgéter une vente.
Vérifier l’éligibilité au régime du long terme
Le BOFiP publié le 22 juillet 2026 rappelle les catégories de titres qui peuvent entrer dans ce régime. Les titres de participation au sens comptable en font partie. Certains titres liés au régime mère-fille peuvent aussi y entrer sous conditions.
La durée reste déterminante, puisque le régime demande au moins deux ans de détention. Une cession plus rapide peut alors modifier le coût fiscal de l’opération.
Advyse vérifie la date d’acquisition, les mouvements de titres et leur qualification avant toute simulation de vente.
Notre article sur la fiscalité des holdings en 2026 complète cette analyse.
Intégrer la quote-part de frais et charges de 12 %
Le taux de 0 % ne supprime pas tout impôt. Le BOFiP prévoit une quote-part de frais et charges égale à 12 % du montant brut des plus-values éligibles. Par conséquent, votre société réintègre cette quote-part dans son résultat imposable au taux normal de l’impôt sur les sociétés.
Dans ce cas, une plus-value brute de 500 000 € produit une quote-part de 60 000 €. Votre société applique son taux d’impôt sur les sociétés à cette base. Cette mécanique figure dans votre simulation avant la signature.
📅 Vous préparez une cession ? Chiffrez le traitement comptable et fiscal avant de signer.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Examiner le sous-compte TRPVLT depuis la loi de finances 2026
La loi de finances du 19 février 2026 a modifié le classement fiscal de certains titres. Le BOFiP du 22 juillet 2026 précise l’usage du sous-compte spécial « Titres relevant du régime des plus-values à long terme », ou TRPVLT.
Cette règle vise les exercices clos à compter du 31 décembre 2025. Elle peut matérialiser une décision de gestion pour certains titres. Votre société examine ce classement avant une opération importante.
Advyse rapproche la qualification comptable, les seuils de détention et le classement fiscal. À condition que les critères correspondent réellement aux titres détenus, votre simulation peut alors retenir le régime adapté.
💡 Bon à savoir
- Durée de détention
→ Vérifiez le délai de deux ans avant une cession relevant du long terme
→ impact : vous testez le bon régime fiscal avant la vente - Sous-compte TRPVLT
→ Examinez l’inscription prévue par la loi de finances 2026
→ impact : vous fixez votre décision de gestion avant l’opération
Comment organiser la gestion des titres de participation sans perdre le fil ?
Une gestion fiable repose sur un dossier permanent. Votre société relie les écritures aux preuves économiques et aux choix fiscaux. Dès lors, Advyse utilise ce dossier pour une clôture, un apport ou une vente. Vous pouvez alors chiffrer l’opération avant de signer.
Advyse peut aussi traiter ce suivi dans sa mission de comptabilité pour holding.
Construire une fiche par participation
Chaque participation mérite une fiche dédiée. Elle reprend le coût d’entrée, le pourcentage détenu, les droits de vote, la date d’acquisition et la qualification comptable. Votre équipe ajoute la valeur d’utilité retenue et ses justificatifs.
Cette organisation facilite la comparaison d’une année à l’autre. Dès lors, elle révèle aussi une rupture de tendance qui peut justifier une nouvelle analyse de valeur.
Simuler la cession avant la négociation finale
Une négociation de prix ne suffit pas. Votre direction doit connaître la valeur nette comptable, le coût fiscal et la trésorerie disponible. Advyse prépare plusieurs scénarios et vérifie le régime fiscal pour chacun.
Vous pouvez d’abord tester vos hypothèses financières. Puis, Advyse reprend les données réelles et établit le calcul définitif.
Vous pouvez aussi tester vos hypothèses avec les simulateurs Advyse avant la revue définitive.
⬇️Télécharger gratuitement notre guide Holding
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Faire coïncider comptabilité, fiscalité et pièces juridiques
Les erreurs apparaissent lorsque chaque sujet avance dans un fichier différent. Votre juriste prépare l’acte, votre comptable traite la clôture et votre dirigeant négocie le prix. Sans dossier commun, les dates, les valeurs ou la qualification peuvent diverger.
Advyse rassemble les éléments dans une chronologie unique. Le Cabinet comptable Advyse vérifie les écritures, les dates de détention et les justificatifs. Au final, votre équipe réduit les reprises de dernière minute.
✔ À retenir
- Suivez la valeur d’utilité à chaque clôture
→ comparez-la au coût d’entrée avec des hypothèses datées
→ impact : vous repérez une baisse de valeur avant la cession - Gardez les hausses latentes hors du résultat
→ le PCG maintient le coût historique hors cas particuliers
→ impact : vous distinguez performance économique et gain réalisé - Testez le régime fiscal avant la vente
→ contrôlez qualification, inscription et durée de détention
→ impact : vous chiffrez le cash net avec la quote-part de 12 % - Centralisez les preuves
→ rassemblez calculs, comptes, actes et dates dans un dossier unique
→ impact : vous réduisez les reprises de dernière minute
Conclusion
Une gestion régulière des titres vous donne une lecture fiable de votre patrimoine financier. Vous distinguez une hausse latente d’un gain réalisé et repérez une perte de valeur.
Une fiche par participation, des hypothèses datées et un scénario fiscal à jour réduisent le rattrapage lors d’une cession.
Faites revoir vos titres avant la prochaine clôture ou avant toute négociation de vente. Advyse peut reprendre votre dossier, tester les valeurs et chiffrer les conséquences comptables et fiscales.
📅 Faites revoir vos participations et votre scénario de cession avec un Expert Advyse.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ sur la gestion des titres de participation
Une plus-value latente augmente-t-elle le résultat comptable ?
Non. Le PCG écarte la hausse entre valeur actuelle et valeur d’entrée du résultat ordinaire. Votre société suit cet écart jusqu’à une opération qui réalise le gain.
Quand faut-il constater une dépréciation sur les titres ?
Votre société analyse une dépréciation lorsque la valeur d’utilité passe sous la valeur nette comptable. Advyse documente la baisse et chiffre l’écart à la clôture.
Combien de temps faut-il détenir les titres pour le régime du long terme ?
Le BOFiP rappelle deux ans de détention pour le régime des plus-values à long terme. Votre société vérifie aussi les conditions de qualification et d’inscription.
Le taux de 0 % supprime-t-il tout impôt sur la cession ?
Non. Le régime prévoit une quote-part égale à 12 % du montant brut des plus-values de cession éligibles. Votre société réintègre cette quote-part dans son résultat imposable au taux normal de l’impôt sur les sociétés.
Puis-je valoriser moi-même mes titres de participation ?
Vous pouvez préparer les données économiques et vos hypothèses. Pourtant, un Expert-comptable peut tester la méthode retenue. Advyse documente cette revue avec votre clôture.
Combien coûte une revue de titres de participation avec Advyse ?
Le coût dépend du nombre de participations, de la qualité des pièces et du niveau de simulation demandé. Advyse cadre d’abord le périmètre, puis propose une mission liée aux travaux réellement nécessaires.