Quels sont les régimes fiscaux qui peuvent faire l’objet d’une lettre d’option ?
Une lettre d’option sert à informer les autorités fiscales du choix d’un régime fiscal particulier. Ce choix concerne la TVA, l’impôt sur les sociétés, l’impôt sur le revenu, etc. En matière d’impôt sur le bénéfice, une entreprise, en fonction de sa forme juridique, est soumise à un régime fiscal. Elle peut demander de changer de régime fiscal en utilisant une lettre d’option.
L’Entreprise Individuelle (EI) est, par défaut, imposable à l’impôt sur le revenu (IR). L’EI peut opter pour l’impôt sur les sociétés (IS) dès la création ou en cours de vie sociale.
L’Entreprise Unipersonnelle à Responsabilité Limitée (EURL) est, par défaut, imposable à l’impôt sur le revenu (IR). L’EURL peut opter pour l’impôt sur les sociétés (IS) dès la création de la société ou en cours de vie sociale.
La SARL ou société à responsabilité limitée est, de droit, soumise à l’impôt sur les sociétés. La SARL peut opter pour l’impôt sur le revenu si elle respecte les critères suivants :
- Elle emploie moins de 50 salariés.
- Son chiffre d’affaires annuel est inférieur à 10 millions d’€.
- Les droits de vote doivent être détenus, à hauteur de 50% au moins par une ou des personnes physiques, et à hauteur de 34% au moins, par une ou plusieurs personnes ayant la qualité de gérant.
La Société par actions simplifiées SAS ou la Société par actions simplifiées unipersonnelle est, de droit, soumise à l’impôt sur les sociétés IS. Mais vous pouvez opter pour l’impôt sur le revenu IR lors de la création de la SAS / SASU. En effet, vous avez la possibilité d’opter pour l’IR pendant une durée de 5 ans maximum, si ce régime fiscal est plus adapté à votre situation. Dans ce cas, ce sont les associés de la SAS / SASU qui vont payer l’impôt. Voici les conditions que la SAS/ SASU doivent respecter pour opter pour l’IR :
- exercer une activité commerciale, artisanale, agricole ou libérale ;
- avoir moins de 50 salariés ;
- réaliser un chiffre d’affaires annuel ou avoir un bilan total inférieur à 10 millions € ;
- être créée depuis moins de 5 ans au moment de la demande d’option ;
- avoir pour actionnaire unique une personne physique.
Vous avez une entreprise et vous n’êtes pas convaincu par son régime fiscal actuel ? Vous souhaitez échanger avec un expert-comptable ou un fiscaliste et envisager un changement de régime fiscal ? Vous pouvez contacter les équipes Advyse.
Quelles sont les points essentiels à connaître sur la lettre d’option de régime fiscal ?
Voici les points essentiels à connaître concernant les lettres d’option de régime fiscal.
- L’objet de la lettre d’option : Les lettres d’option servent à informer les autorités fiscales du choix d’un régime fiscal particulier. Ce choix concerne la TVA, l’impôt sur les sociétés, l’impôt sur le revenu, etc.
- Les conditions de choix : Chaque société, en fonction de sa forme juridique, peut opter pour un régime fiscal si elle respecte les conditions de fond.
- La période de validité : Vous pouvez envoyer la lettre d’option à un régime fiscal en respectant les délais prévus par l’administration fiscale. Ces délais dépendant du régime fiscal choisi et des lois fiscales. Nous vous conseillons de faire le suivi de ce sujet avec attention avec votre expert-comptable pour ne pas manquer des délais importants.
- Les modalités de dépôt : Vous devez envoyer la lettre d’option à votre service des impôts via votre espace professionnel sur impots.gouv.fr. Vous devez également respecter les délais prévus par les impôts afin que votre demande soit acceptée.
- Les conséquences fiscales : A la suite de l’envoi de cette lettre d’option, vous recevrez une réponse dans le délai prévu dans la loi, avec acceptation de votre demande d’option ou un refus. La réponse négative sera motivée par le service des impôts. Vous pourrez réitérer votre demande lorsque vous remplirez les conditions, dans les délais prévus par la loi. Dans le cas d’une réponse positive, vous en tirez les conséquences prévues par la loi et appliquez ainsi le nouveau régime fiscal.
- L’irrévocabilité : Dans certains cas, une fois la lettre d’option déposée et acceptée par votre service fiscal, vous ne pourrez plus revenir en arrière sur le régime fiscal. Nous vous conseillons d’échanger sur le choix du régime fiscal avec votre expert-comptable.
- Le suivi et la mise à jour : Compte tenu de l’évolution et de la rapidité de situations fiscales, il convient de surveiller régulièrement si le régime fiscal choisi reste adapté à votre situation. Si le régime fiscal n’est pas adapté, nous vous recommandons de le mettre à jour.
Bon à savoir : Le changement de régime fiscal d’une entreprise ou société est possible si vous respectez les conditions de fond et de forme. Certains régimes fiscaux permettent des changements annuels, tandis que d’autres options peuvent avoir des exigences spécifiques en termes de délais. Nous vous conseillons d’échanger avec votre expert-comptable pour prendre la meilleure décision.
Vous trouvez que votre régime fiscal actuel n’est plus adapté à la situation et aux besoins de votre société ? Vous souhaitez changer de régime fiscal ? Les fiscalistes Advyse peuvent répondre à vos questions. N’hésitez pas à prendre contact avec nous.
Les régimes fiscaux concernés
Les lettres d’option sont spécifiques au régime fiscal choisi. En matière d’imposition des bénéfices, les régimes fiscaux possibles sont :
- l’impôt sur le revenu
- l’impôt sur les sociétés.
Si vous souhaitez obtenir un modèle de lettre d’option pour la TVA, Advyse met à votre disposition gratuitement .
Quels sont les conseils pratiques pour bien choisir son option de régime fiscal ?
Compte tenu de la complexité des lois fiscales et des implications financières, nous vous conseillons de consulter un expert en fiscalité ou un expert-comptable. Ce conseiller vous aide à faire le choix d’une option fiscale et à préparer votre lettre d’option pour un régime fiscal. Le choix d’un régime fiscal peut avoir un impact significatif sur la manière dont vous déclarez et payez vos impôts.
Notre cabinet de conseil et d’expertise comptable ADVYSE vous propose ses meilleurs conseils pratiques pour vous aider à opter pour le régime fiscal adapté à votre situation.
Nous vous conseillons de réaliser votre prévisionnel d’activité pour connaître la situation financière et professionnelle de votre société. En fonction de la taille de votre entreprise et de sa trésorerie, vous pourrez faire vos choix en matière fiscale. Cette analyse permet d’identifier le régime fiscal convenable pour votre situation.
Ensuite, assurez-vous d’avoir une bonne compréhension des obligations fiscales associées à chaque régime, ainsi que les délais de déclaration et de paiement des impôts.
Enfin, veillez à tenir les registres financiers précis pour faciliter les déclarations fiscales, quel que soit le régime choisi. En soi, la lettre d’option est un document qui permet de notifier à l’administration fiscale le choix de votre régime fiscal. Le changement de régime fiscal reste toujours possible lorsque vous respectez les règles de forme et de fond. Nous vous conseillons de consulter un expert-comptable ou expert fiscal pour avoir des conseils pour bien choisir son régime fiscal.
Si vous souhaitez changer de régime fiscal d’imposition, vous pouvez consulter nos experts-comptables et les fiscalistes qui pourront vous conseiller. Ils pourront se charger de la lettre d’option fiscale et l’envoyer à votre service des impôts des entreprises via l’espace professionnel www.impots.gouv.fr
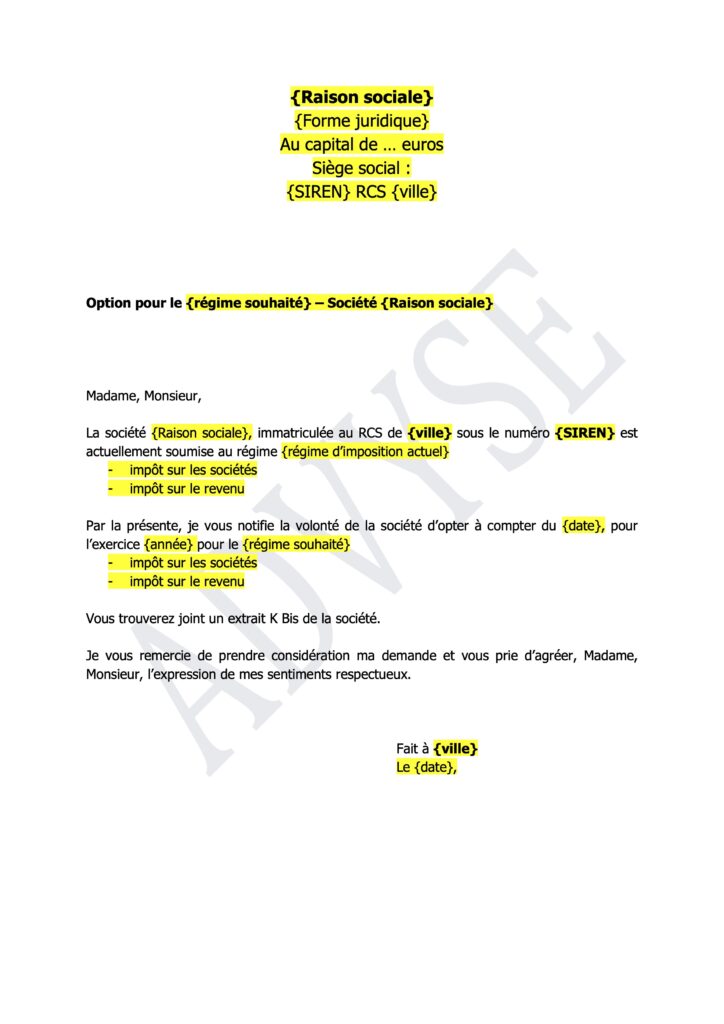
Téléchargez gratuitement notre modèle de lettre d’option pour l’impôt sur les sociétés (IS) ou pour l’impôt sur le revenu (IR)
Advyse met à votre disposition un modèle de lettre d’option pour effectuer votre changement de régime fiscal. Ce document vous permet d’effectuer votre choix en matière de régime fiscal d’imposition des bénéfices de votre entreprise : impôt sur le bénéfice IS / IR. Vous pouvez personnaliser le modèle de lettre en fonction des besoins spécifiques de votre entreprise.
Contactez-nous pour toutes assistances ou conseils supplémentaires dont vous pourriez avoir besoin, car nous sommes là pour vous accompagner dans toutes vos démarches. Pour plus d’informations ou prise de rendez-vous, vous pouvez prendre RDV.