
📄 Résumé
- La TVA SCI dépend d’abord de l’usage du bien et des conditions de location.
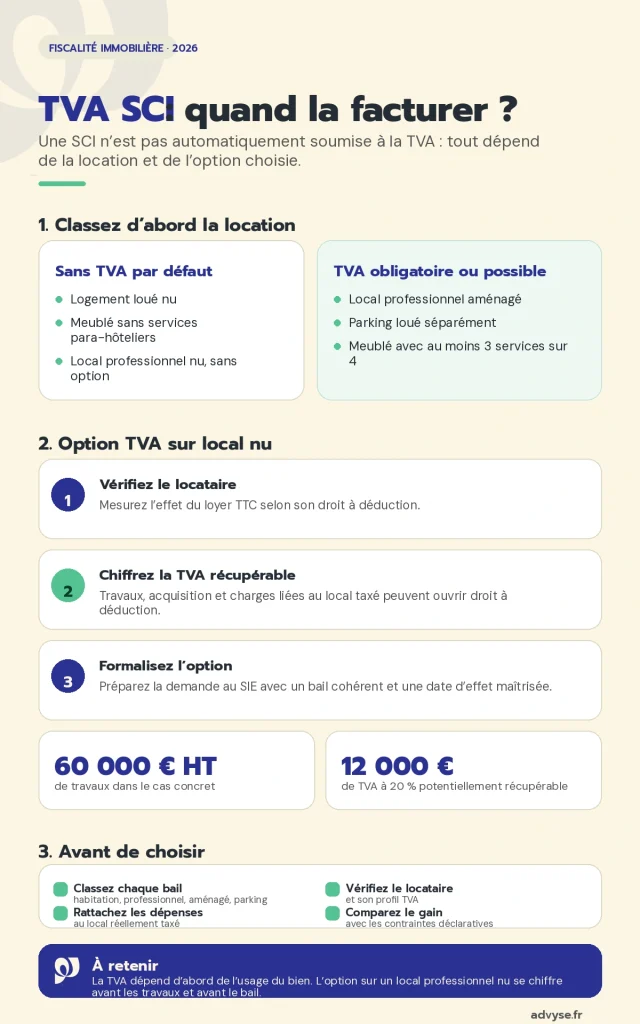
- Logement nu ou meublé sans services para-hôteliers → la SCI ne facture généralement pas la TVA.
- Local professionnel aménagé, parking séparé ou hébergement avec au moins trois services sur quatre → la TVA peut s’appliquer de plein droit.
- Local professionnel nu → la SCI peut choisir l’option TVA lorsque les conditions sont réunies.
- Avant d’opter → comparez la TVA récupérable, le coût TTC pour le locataire et les obligations déclaratives.
Votre SCI doit-elle facturer de la TVA sur ses loyers en 2026 ? La réponse est non dans la plupart des locations d’habitation, mais certains baux professionnels, parkings ou hébergements déclenchent la TVA.
La règle la plus simple reste la suivante : un logement nu ne supporte pas la TVA. Un local professionnel nu n’y est pas non plus assujetti par défaut, mais la SCI peut choisir cette option. À l’inverse, un local professionnel aménagé, certains parkings et certaines prestations d’hébergement sont directement concernés par la TVA.
Pour vous aider à mieux comprendre le principe, Advyse classe en priorité chaque location avant de parler travaux ou récupération de TVA. Ainsi, cette lecture évite de confondre une location exonérée, une location taxée de plein droit et une location professionnelle pour laquelle la SCI peut exercer une option.
Dans quels cas une SCI doit-elle facturer la TVA ?
Une SCI ne facture pas la TVA parce qu’elle porte le statut de SCI. L’administration examine en premier la nature de la location. Vous devez distinguer habitation nue, location meublée, local professionnel nu, local aménagé et parking.
Logement nu : pas de TVA
Une SCI qui loue un logement vide à usage d’habitation ne peut pas choisir la TVA sur ce loyer. Impots.gouv.fr indique clairement que les logements loués vides restent hors TVA. Une SCI familiale qui loue un appartement 900 € par mois facture 900 €, sans ajouter 20 %.
Pourtant, cette règle ne change pas parce que la SCI réalise des travaux importants. Si le logement reste dans une activité exonérée, la SCI ne récupère pas automatiquement la TVA sur les dépenses liées à ce logement.
📅 Votre SCI loue plusieurs types de biens ? Faites classer chaque bail avant de facturer la TVA.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Location meublée : regardez les services proposés
À l’inverse, une simple location meublée d’habitation ne déclenche pas automatiquement la TVA. Le BOFiP réserve la taxation de type hôtelier ou para-hôtelier aux offres qui remplissent les conditions prévues, notamment l’accès à au moins trois services sur quatre : petit déjeuner, nettoyage régulier, linge de maison et réception.
Advyse contrôle les prestations réellement proposées, pas seulement le titre de l’annonce.
Local aménagé et parking : la TVA peut s’appliquer directement
Une SCI qui loue un local professionnel équipé des moyens nécessaires à l’activité du preneur entre dans un cas taxable. Un cabinet déjà aménagé, un atelier avec installations ou un bureau équipé ne suit pas la même logique qu’un simple local nu.
De son côté, le stationnement respecte une règle spécifique. Un parking loué séparément supporte en principe la TVA, tandis qu’un parking étroitement lié à une location exonérée peut suivre le traitement du bail principal.
Comment fonctionne l’option TVA d’une SCI sur un local professionnel ?
Une SCI qui loue un local professionnel nu ne facture pas la TVA par défaut, mais elle peut choisir de taxer le loyer. Cette option constitue une sous-décision à part entière, car elle ouvre un droit à déduction sur les dépenses liées au local taxé.
Vérifiez d’abord que le local ouvre l’option
L’article 260 du CGI et le BOFiP sur l’option TVA immobilière autorisent l’option pour les locaux nus utilisés pour une activité économique ou administrative. En revanche, la SCI ne peut pas utiliser cette option pour un logement destiné à l’habitation.
Si le locataire n’est pas lui-même assujetti à la TVA, le bail doit mentionner expressément l’option du bailleur. Cette clause évite de créer un loyer TTC inattendu pour le preneur.
⬇️Télécharger gratuitement notre modèle de lettre de demande d’option au régime de TVA
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Adressez l’option au bon service des impôts
Dans ce cas, le représentant de la SCI adresse sa demande au service des impôts des entreprises compétent. Impots.gouv.fr précise que l’option prend effet au premier jour du mois de la demande. La SCI doit aligner la lettre, le bail et la première facturation.
Lorsque la SCI possède plusieurs immeubles, l’option s’apprécie au niveau de l’immeuble ou de l’ensemble d’immeubles concerné. Vous évitez ainsi de traiter automatiquement tout le patrimoine de la SCI de la même façon.
Décidez selon le locataire et les dépenses à récupérer
Puisque l’option ouvre un droit à déduction, elle devient surtout intéressante lorsque la SCI supporte beaucoup de TVA sur l’acquisition, les travaux ou les charges, et lorsque le locataire récupère lui-même la TVA. À l’inverse, un locataire exonéré peut subir directement le surcoût TTC.
Le dossier Advyse sur la TVA récupérable aide à distinguer les dépenses qui ouvrent réellement un droit à déduction.
💡 Bon à savoir
- L’option TVA ne transforme pas toutes les locations de la SCI
→ vous rattachez l’option à l’immeuble ou à l’ensemble concerné et aux locaux professionnels couverts.
→ impact : vous séparez plus facilement dépenses taxées et dépenses exonérées. - Le profil TVA du locataire change l’intérêt économique
→ un preneur qui récupère la TVA absorbe mieux un loyer TTC.
→ impact : vous évitez une option fiscalement utile mais commercialement pénalisante.
Cas concret : une SCI rénove un local professionnel nu
Une SCI à l’IR détient un local commercial nu de 120 m². Elle prépare un bail avec une société de conseil qui récupère la TVA. Le loyer annuel prévu atteint 24 000 € HT.
Les associés prévoient 60 000 € HT de travaux. La TVA au taux normal de 20 % représente 12 000 €. Sans droit à déduction, la SCI supporte ce montant dans son coût.
Advyse compare la location nue exonérée et l’option TVA. Notre Expert vérifie le profil du locataire, la clause du bail, la date de l’option et le lien entre les travaux et le local taxé. Les associés peuvent aussi confronter leurs hypothèses dans les simulateurs Advyse avant de valider leur budget.
| Élément | Sans option | Avec option |
|---|---|---|
| Travaux HT | 60 000 € | 60 000 € |
| TVA sur travaux | 12 000 € de coût si non déductible | 12 000 € potentiellement déductibles |
| Loyer | Sans TVA | HT + TVA |
Dans le scénario avec option, la TVA déductible peut réduire de 12 000 € le coût TTC du chantier, sous réserve des conditions de déduction. La SCI retient l’option seulement si le locataire accepte aussi le loyer taxé.
Quels effets la TVA produit-elle sur les loyers, travaux et charges d’une SCI ?
Au final, une fois le régime identifié, vous pouvez mesurer les conséquences financières. La TVA n’apporte pas seulement un gain sur les travaux : elle modifie aussi la facturation des loyers, le suivi comptable et parfois la trésorerie.
Récupérez seulement la TVA liée aux opérations taxées
Une SCI qui facture la TVA peut déduire la TVA sur les dépenses qui se rattachent à ses opérations taxées, sous réserve des règles habituelles de déduction. Dans un immeuble mixte, vous devez séparer les dépenses liées aux locaux taxés et celles qui concernent les logements exonérés.
Le dossier sur le prorata de déduction de TVA détaille ce traitement lorsque les dépenses servent plusieurs activités.
📅 Avant des travaux importants, comparez la TVA récupérable avec le coût réel du bail pour votre locataire.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Mesurez le coût TTC pour le locataire
Un loyer de 1 800 € HT atteint 2 160 € TTC avec une TVA à 20 %. Un locataire qui déduit la TVA neutralise généralement ce montant dans son activité. En revanche, une profession exonérée ou une association peut supporter la taxe comme un coût supplémentaire.
Advyse vérifie le profil du preneur avant de chiffrer le gain sur les travaux. Cette étape évite de récupérer de la TVA à court terme tout en fragilisant la négociation du bail.
Anticipez un éventuel crédit de TVA
Des travaux importants peuvent générer plus de TVA déductible que de TVA collectée sur les premiers loyers. La SCI constate alors un crédit de TVA qu’elle reporte ou dont elle demande le remboursement sous conditions.
Préparez les factures et la cohérence du bail avant la demande. Le guide Advyse sur le remboursement d’un crédit de TVA présente les seuils, formulaires et étapes applicables en 2026.
💡 Bon à savoir
- Travaux élevés ne signifient pas option automatique
→ vous devez relier les dépenses à une activité qui ouvre un droit à déduction.
→ impact : vous évitez de compter comme récupérable une TVA qui restera finalement à la charge de la SCI. - Le bail commercial doit rester cohérent avec la facturation
→ le montant HT, la TVA et le TTC doivent suivre le régime choisi.
→ impact : vous réduisez le risque d’erreur sur les quittances et les déclarations.
Quelles obligations une SCI soumise à la TVA doit-elle suivre en 2026 ?
Une SCI qui facture la TVA a l’obligation d’organiser ses déclarations, ses factures et ses justificatifs. Ces obligations restent secondaires par rapport au choix du régime, mais elles doivent suivre immédiatement la décision.
Déclarez la TVA selon le régime applicable
La SCI collecte la TVA sur les loyers taxés et, dès lors, déduit la TVA sur les dépenses éligibles. Le rythme des déclarations dépend de son régime d’imposition à la TVA. Advyse paramètre le suivi afin de rapprocher loyers, factures fournisseurs et TVA à reverser.
Advyse rapproche chaque déclaration des loyers encaissés et des factures fournisseurs correspondantes.
⬇️Télécharger gratuitement notre guide complet SCI
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Faites correspondre le bail et les factures
Le bail doit refléter le traitement retenu. Pour un local professionnel nu avec option, Advyse vérifie la clause TVA, la date d’effet et les montants HT, TVA et TTC. Cette cohérence simplifie les déclarations.
Pour une SCI qui combine plusieurs biens, la page dédiée à la comptabilité des SCI présente le suivi adapté aux loyers, charges et déclarations.
Préparez la facturation électronique sans en faire le critère principal
La réforme de la facturation électronique concerne aussi les SCI assujetties selon leurs opérations et leur calendrier. L’administration prévoit la réception des factures électroniques à compter du 1er septembre 2026 pour les entreprises concernées.
Cette échéance ne décide pas si votre SCI entre ou non dans la TVA. Elle vient seulement après le classement du bail et le choix éventuel de l’option.
✔ À retenir
- Commencez par la nature de la location
→ habitation, local professionnel nu, local aménagé, parking et meublé ne suivent pas la même règle.
→ impact : vous obtenez d’abord la bonne réponse oui/non. - Isolez l’option TVA du local professionnel nu
→ la SCI choisit cette option seulement lorsque les conditions sont réunies.
→ impact : vous ne confondez plus taxation obligatoire et décision volontaire. - Chiffrez la récupération avant les travaux
→ comparez TVA déductible, loyer TTC et profil du locataire.
→ impact : vous jugez le gain net plutôt qu’un montant de TVA isolé. - Traitez les obligations après le choix
→ déclarations, bail, factures et facturation électronique suivent le régime retenu.
→ impact : vous gardez l’article centré sur la question principale.
Conclusion
Une SCI ne facture pas automatiquement la TVA en 2026. Vous obtenez la bonne réponse à partir du bien loué et des conditions du bail.
Le local professionnel nu demande une décision spécifique : rester exonéré ou exercer l’option TVA. Cette comparaison devient utile lorsque la SCI supporte des travaux importants ou des charges avec TVA.
Faites classer chaque bail, puis chiffrez l’option avant d’engager les dépenses. Vous pourrez alors organiser les déclarations et la facturation sur une base cohérente.
📅 Vous voulez savoir si votre SCI doit facturer la TVA ou si l’option peut réduire le coût de vos travaux ?
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ sur la TVA SCI
Une SCI paie-t-elle toujours la TVA ?
Non. Une SCI qui loue un logement nu ne facture pas la TVA. Un local professionnel aménagé, un parking séparé ou certaines prestations d’hébergement peuvent en revanche entrer dans la TVA.
Une SCI peut-elle opter pour la TVA sur un local commercial nu ?
Oui. Une SCI peut opter pour la TVA sur un local professionnel nu lorsque les conditions prévues par l’article 260 du CGI sont réunies. Elle adresse alors sa demande au SIE compétent.
Une SCI peut-elle récupérer la TVA sur ses travaux ?
Oui, lorsque les dépenses se rattachent à une activité qui ouvre un droit à déduction. Une SCI qui reste exonérée sur un logement nu ne récupère pas automatiquement la TVA sur les travaux liés à ce logement.
Une SCI qui loue en meublé facture-t-elle la TVA ?
Pas automatiquement. La location meublée d’habitation reste généralement exonérée. La TVA apparaît notamment lorsque l’offre remplit les conditions des prestations hôtelières ou para-hôtelières, dont l’accès à au moins trois services sur quatre.
Un parking loué par une SCI supporte-t-il la TVA ?
Un parking loué séparément entre en principe dans la TVA. Lorsqu’il constitue l’accessoire direct d’une location exonérée, il peut suivre le traitement du bail principal.
La facturation électronique change-t-elle le régime TVA de la SCI ?
Non. La facturation électronique ne décide pas si la SCI doit facturer la TVA. Vous commencez par classer la location, puis vous appliquez le calendrier de facturation électronique aux opérations concernées.