
📄 Résumé
- Le remboursement crédit de TVA concerne une entreprise dont la TVA déductible dépasse la TVA collectée.
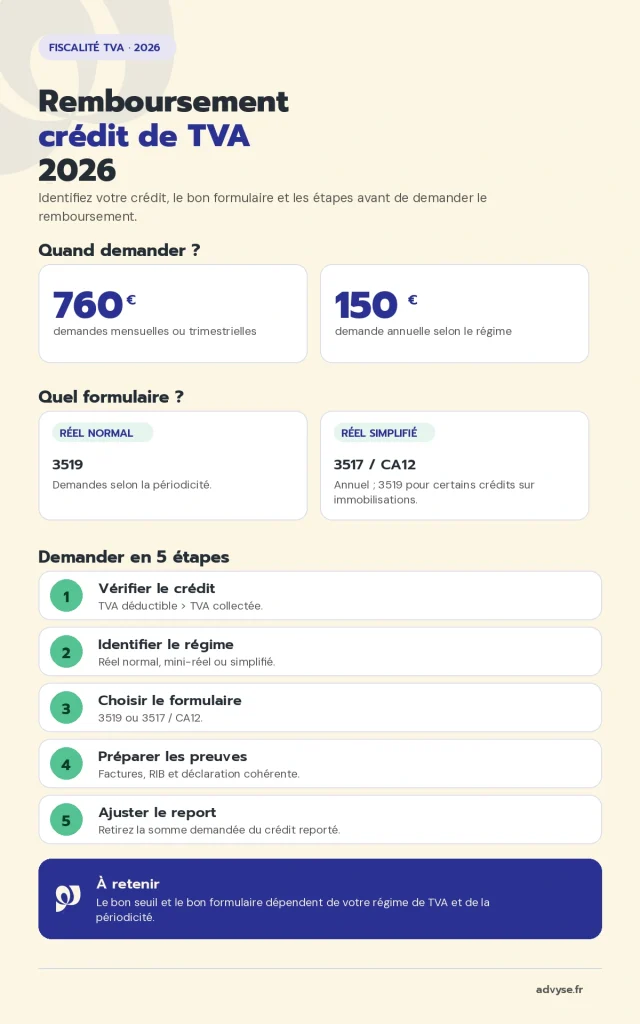
- Réel normal ou mini-réel → remboursement mensuel ou trimestriel possible à partir de 760 €.
- Remboursement annuel → seuil minimum de 150 € selon le régime et la déclaration utilisée.
- Formulaire → 3519 au réel normal ; 3517/CA12 pour l’annuel au réel simplifié.
- Avant l’envoi → contrôlez les factures, le RIB et le montant qui restera à reporter.
Votre déclaration de TVA fait apparaître un crédit et vous voulez récupérer cette trésorerie rapidement ? La première étape consiste à vérifier pourquoi ce crédit existe et quel régime de TVA s’applique à votre entreprise.
Un crédit de TVA apparaît lorsque la TVA déductible sur vos achats, charges et immobilisations dépasse la TVA collectée sur vos ventes ou prestations. Dès lors, vous pouvez reporter ce crédit sur une prochaine déclaration ou, sous conditions, demander son remboursement.
En 2026, la procédure varie surtout entre régime réel normal, mini-réel et régime réel simplifié. Les seuils de 150 € et 760 € restent les repères essentiels. Vous allez donc pouvoir identifier votre cas, préparer les pièces et suivre la demande sans confondre crédit à reporter et crédit demandé en remboursement.
Advyse vérifie d’abord le montant du crédit, la période concernée et votre régime de TVA. Puisque le formulaire dépend du régime, cette lecture évite une demande déposée dans le mauvais circuit.
Quand pouvez-vous demander un remboursement de crédit de TVA ?
Il est possible de demander un remboursement lorsque votre déclaration fait apparaître un crédit de TVA ouvrant droit à restitution et que le seuil applicable est atteint. Le point de départ reste toujours le même : la TVA déductible doit dépasser la TVA collectée sur la période concernée.
Vérifiez d’abord que votre TVA ouvre droit à déduction
Votre crédit ne peut intégrer que de la TVA réellement déductible. À l’inverse, les dépenses privées ou celles liées à des opérations hors champ n’ouvrent pas droit au remboursement.
Ainsi, contrôlez les factures d’achat, l’identité du fournisseur, la date et la nature de la dépense. Le dossier Advyse sur la TVA récupérable permet de vérifier les règles de déduction avant d’inclure une dépense dans votre calcul.
📅 Faites vérifier votre crédit de TVA avant de déposer la demande.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Appliquez le seuil correspondant à votre périodicité
Au réel normal ou au mini-réel, un remboursement mensuel ou trimestriel demande en principe un crédit d’au moins 760 €. Pour une demande annuelle, le seuil minimum descend à 150 €.
Le régime réel simplifié suit une logique différente. De son côté, la demande annuelle passe par la déclaration 3517/CA12. Un remboursement provisionnel en cours d’année peut viser la TVA sur immobilisations lorsque le crédit correspondant atteint au moins 760 €.
Choisissez entre remboursement et report
Vous n’êtes pas obligé de demander le remboursement immédiatement, car le crédit peut aussi financer une prochaine TVA à payer. Vous pouvez donc conserver le solde si ce choix sert mieux votre trésorerie.
Ce choix dépend de votre trésorerie et du montant attendu sur les déclarations suivantes. Le guide Advyse sur le fonctionnement de la TVA en entreprise vous aide à replacer ce crédit dans votre cycle de collecte et de déduction.
Si votre entreprise prévoit une TVA collectée élevée le mois suivant, le report peut absorber rapidement le crédit. À l’inverse, si un investissement important a créé un crédit durable, le remboursement peut soutenir votre trésorerie plus tôt.
Dans ce cas, comparez le besoin de cash avec la TVA que vous anticipez sur les prochaines déclarations. Vous choisissez alors entre remboursement et imputation avec un objectif financier précis, pas seulement parce qu’un seuil est atteint.
Comment demander le remboursement d’un crédit de TVA ?
La procédure devient simple si vous suivez le bon ordre : vérifier le crédit, identifier votre régime, choisir le formulaire, transmettre la demande et retirer du report le montant réclamé. Impots.gouv.fr distingue clairement les circuits EFI et EDI ainsi que les formulaires 3519 et 3517.
Identifiez votre régime et le bon formulaire
| Régime / périodicité | Seuil | Formulaire |
|---|---|---|
| Réel normal – mensuel | 760 € | 3519 |
| Réel normal – trimestriel | 760 € | 3519 |
| Réel normal – annuel | 150 € | 3519 |
| Réel simplifié – annuel | 150 € en principe | 3517 / CA12 |
| Réel simplifié – immobilisations | 760 € | 3519 |
⬇️Télécharger gratuitement notre modèle de formulaire de remboursement de crédit de TVA 3519
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Déposez la demande depuis l’espace professionnel
En mode EFI, ouvrez votre espace professionnel, puis choisissez « Déclarer » et « TVA ». Sélectionnez alors l’activité, la période et le formulaire correspondant.
En mode EDI, votre Expert-comptable transmet les fichiers de demande à votre requête. La page Advyse sur la déclaration de TVA des entreprises permet aussi de vérifier la périodicité de vos déclarations avant l’envoi.
Puis, rapprochez toujours le formulaire de la déclaration qui constate le crédit. Au réel normal, la CA3 et le 3519 doivent raconter la même histoire ; au réel simplifié, la CA12 porte directement la demande annuelle.
De son côté, l’administration compare les montants déclarés avec les pièces disponibles. Une incohérence entre période, formulaire et crédit déclaré augmente donc le risque de question complémentaire avant paiement.
Retirez le montant demandé du crédit à reporter
Dès que vous demandez un remboursement, vous ne pouvez plus utiliser la même somme pour réduire une TVA future. Par conséquent, soustrayez le montant demandé du crédit total et reportez uniquement le solde restant.
Par exemple, un crédit de 6 000 € avec une demande de remboursement de 4 500 € laisse 1 500 € à reporter. Cette séparation évite un double usage du même crédit.
💡 Bon à savoir
- Le formulaire dépend du régime
→ 3519 au réel normal ; 3517/CA12 pour l’annuel au réel simplifié.
→ impact : vous évitez une demande rejetée pour mauvais circuit déclaratif. - Le crédit demandé ne reste plus disponible
→ retirez du report la somme réclamée dès le dépôt.
→ impact : vous évitez de déduire deux fois le même crédit.
Cas concret : une PME récupère un crédit après un investissement
Une SAS au réel normal investit dans du matériel et dépose une CA3 mensuelle. Elle facture ses clients avec TVA.
Après l’investissement, la TVA déductible dépasse la TVA collectée. La déclaration fait apparaître un crédit de 8 400 €.
L’Expert Advyse contrôle les factures, confirme le droit à déduction et vérifie le seuil de 760 €. La société demande 6 000 € via le formulaire 3519 et conserve 2 400 € en crédit à reporter.
La demande porte uniquement sur la part remboursée. La prochaine déclaration reprend 2 400 €, et l’entreprise suit séparément le remboursement demandé.
Quels justificatifs et quels délais prévoir pour le remboursement de TVA ?
Un dossier complet réduit les allers-retours, mais l’administration ne garantit pas un délai unique de remboursement. En revanche, le temps de traitement dépend du dossier, de la période, du montant et d’un éventuel contrôle.
Préparez les factures et les coordonnées bancaires
L’administration peut demander les factures qui justifient la TVA déductible. À condition que votre dossier corresponde au régime simplifié et à un remboursement d’immobilisations, joignez aussi les factures exigées avec la demande.
Ajoutez, en plus, un RIB lors d’une première demande ou après un changement de coordonnées bancaires. Une information bancaire manquante peut retarder le virement.
D’abord, classez les factures qui expliquent les plus gros montants de TVA déductible. Ensuite, rapprochez ces factures du grand livre et de la déclaration. Ce contrôle rend le dossier plus lisible si le SIE demande des éléments ciblés.
📅 Sécurisez vos justificatifs avant la demande de remboursement.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Suivez la demande sans promettre un délai fixe
Impots.gouv.fr ne publie pas de délai normal unique applicable à toutes les demandes nationales. Le SIE peut accepter le dossier directement, demander des pièces complémentaires ou engager un contrôle avant remboursement.
Dans ce cas, suivez la messagerie de votre espace professionnel et répondez rapidement aux demandes de pièces. Le service de fiscalité des entreprises Advyse vérifie les justificatifs et la cohérence entre la demande et les déclarations déjà déposées.
Gardez le contrôle spécifique à sa juste place
L’administration peut contrôler une demande sur pièces ou, dans certains cas, sur place. Cette vérification vise surtout à confirmer le droit à déduction et la réalité des opérations qui créent le crédit.
En revanche, cette étape ne doit pas masquer l’objectif principal : déposer une demande correcte, documentée et cohérente. Si l’administration rejette la demande, l’entreprise peut engager les recours prévus.
Si le SIE exige une précision, répondez avec les pièces qui expliquent directement l’écart de TVA. Pourtant, évitez d’envoyer un dossier volumineux sans logique : une réponse ciblée facilite la lecture du crédit et de son origine.
💡 Bon à savoir
- Aucun délai standard ne couvre tous les dossiers
→ le SIE peut traiter directement la demande ou demander des justificatifs.
→ impact : préparez les pièces avant le dépôt plutôt que d’attendre une relance. - Un rejet n’annule pas automatiquement vos droits
→ analysez le motif et la voie de recours applicable.
→ impact : vous distinguez une erreur de dossier d’un désaccord fiscal réel.
Comment Advyse sécurise votre remboursement de crédit de TVA ?
Advyse traite la demande comme un dossier de trésorerie et de preuve. Le cabinet rapproche le crédit, les factures, la déclaration et le montant demandé avant toute transmission.
Advyse contrôle le crédit avant dépôt
L’Expert Advyse reprend la TVA collectée, la TVA déductible et le solde de la période. Il écarte les dépenses qui n’ouvrent pas droit à déduction et vérifie le seuil applicable.
Le cabinet contrôle aussi la cohérence entre la demande et la déclaration de TVA. Dès lors, cette étape évite de réclamer une somme déjà reportée ou déjà utilisée.
Advyse choisit le bon circuit déclaratif
Le Cabinet comptable Advyse identifie votre régime et votre périodicité. Il prépare ensuite le formulaire 3519 ou la demande annuelle sur 3517/CA12 selon votre situation.
Si votre activité évolue, Advyse vérifie également si votre régime de TVA reste adapté. Vous pouvez aussi utiliser les simulateurs Advyse pour préparer certains arbitrages financiers avant la clôture.
Advyse suit les demandes particulières
Le cabinet centralise les pièces si le SIE réclame des justificatifs complémentaires. Il suit aussi le solde du crédit après la demande pour sécuriser la déclaration suivante.
Pour une TVA payée dans un autre État membre de l’Union européenne, la procédure change. L’entreprise passe par le portail fiscal dédié et respecte les règles de l’État concerné ; Advyse vérifie alors l’éligibilité de la dépense avant le dépôt.
À la différence d’un crédit de TVA français, cette restitution suit les règles du pays où la taxe a été supportée. Avant le dépôt, vérifiez alors la nature de la dépense, la période concernée et le montant demandé.
Au final, Advyse sépare les crédits français des demandes étrangères. Cette organisation évite de mélanger deux procédures qui n’utilisent ni le même calendrier ni les mêmes justificatifs.
✔ À retenir
- Définissez correctement le crédit
→ TVA déductible supérieure à la TVA collectée.
→ impact : vous partez du bon montant avant toute demande. - Choisissez le bon formulaire
→ 3519 ou 3517/CA12 selon votre régime et la périodicité.
→ impact : vous évitez une demande déposée dans le mauvais circuit. - Contrôlez les seuils
→ 760 € pour plusieurs demandes périodiques ; 150 € pour l’annuel selon le régime.
→ impact : vous savez quand demander et quand reporter. - Préparez les preuves
→ factures, RIB et cohérence des déclarations soutiennent le dossier.
→ impact : vous réduisez les demandes complémentaires et les retards.
Conclusion
Un remboursement crédit de TVA bien préparé transforme un solde fiscal en trésorerie réellement disponible, sans créer d’erreur sur la déclaration suivante.
La difficulté ne vient pas du formulaire seul. Vous devez surtout relier le bon seuil, le bon régime, les bonnes factures et le montant exact qui restera à reporter.
Faites contrôler votre crédit par Advyse avant l’envoi, puis suivez la requête jusqu’au virement ou à la demande de pièces complémentaires.
📅 Faites contrôler votre demande de remboursement de crédit de TVA.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ sur le remboursement crédit de TVA
Qu’est-ce qu’un crédit de TVA ?
Un crédit de TVA apparaît lorsque la TVA déductible dépasse la TVA collectée sur une période. L’entreprise peut reporter ce crédit ou demander son remboursement si les conditions et seuils applicables sont remplis.
Quel formulaire utiliser pour demander un remboursement de crédit de TVA ?
Le régime réel normal utilise le formulaire 3519 pour les demandes de remboursement. Le régime réel simplifié, quant à lui, se sert de la déclaration annuelle 3517/CA12, sauf certains remboursements provisionnels d’immobilisations qui passent par le 3519.
Quel est le seuil minimum pour un remboursement de crédit de TVA ?
Le seuil atteint généralement 760 € pour un remboursement mensuel ou trimestriel au réel normal. Une demande annuelle peut commencer à 150 € selon le régime et la déclaration utilisée.
Combien de temps prend un remboursement de crédit de TVA ?
L’administration ne garantit pas un délai normal unique pour tous les dossiers nationaux. Le traitement dépend notamment du montant, des justificatifs et d’un éventuel contrôle ou besoin d’informations complémentaires.
Quels justificatifs faut-il préparer ?
Préparez les factures qui prouvent la TVA déductible, les pièces liées aux immobilisations lorsque le régime l’exige et un RIB lors d’une première demande ou d’un changement bancaire.
Peut-on continuer à reporter un crédit demandé en remboursement ?
Non. Dès le dépôt, retirez du crédit à reporter le montant demandé en remboursement. Vous ne reportez que le solde qui n’a pas fait l’objet de la demande.
Que faire si l’administration rejette la demande ?
Analysez d’abord le motif du rejet et les pièces manquantes. Selon la situation, l’entreprise peut compléter son dossier ou utiliser la voie de recours adaptée dans les délais prévus.