
📄 Résumé
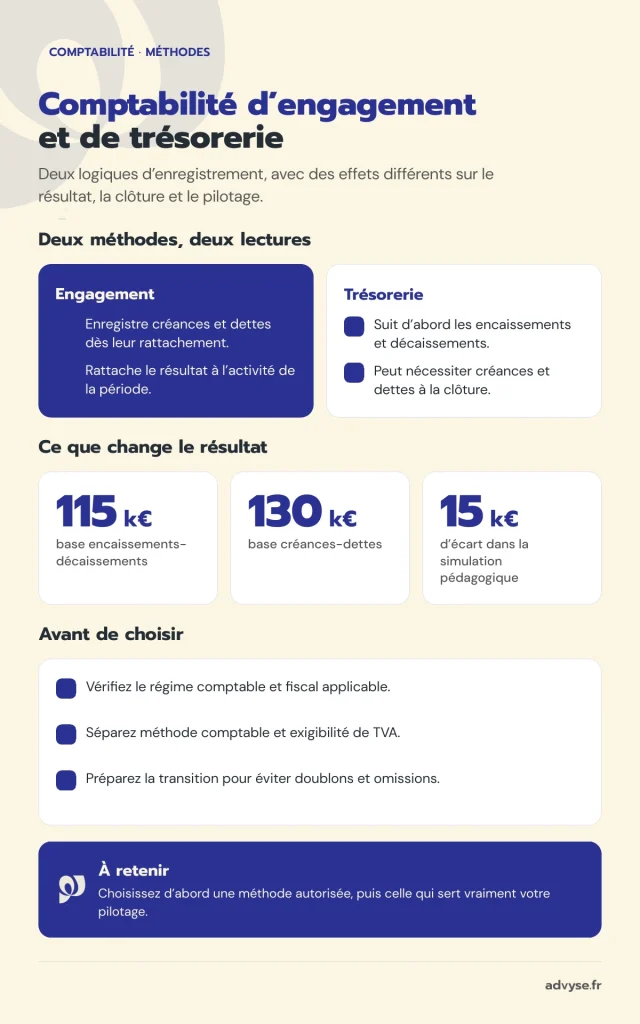
- La comptabilité d’engagement et de trésorerie ne suit pas le même moment pour enregistrer produits et charges.
- L’engagement suit créances et dettes → le résultat reflète l’activité réalisée, même avant paiement.
- La trésorerie suit encaissements et décaissements → le suivi quotidien reste plus simple pour certains régimes.
- Le statut fiscal limite parfois le choix → les commerçants et les BNC ne suivent pas les mêmes règles.
- Avant de changer de méthode → vérifiez aussi la TVA, les travaux de clôture et les corrections de transition.
Votre compte bancaire affiche 80 000 €, mais votre résultat comptable raconte une autre histoire ? Cette différence vient souvent du moment où vos opérations entrent dans les comptes.
L’Expert Advyse commence par votre régime fiscal, votre statut et vos flux. Vous n’allez donc pas choisir une méthode simplement parce qu’elle paraît plus facile au quotidien.
Quelle différence entre comptabilité d’engagement et de trésorerie ?
La différence tient au fait générateur comptable. L’engagement rattache l’opération à l’exercice où l’entreprise acquiert le produit ou supporte la charge. La trésorerie attend l’encaissement ou le paiement. Ce choix change la lecture des créances, des dettes et du résultat intermédiaire.
L’engagement rattache les opérations à leur exercice
Le Code de commerce demande aux commerçants d’enregistrer les mouvements qui affectent leur patrimoine et de produire des comptes annuels. Le compte de résultat regroupe les produits et charges de l’exercice sans tenir compte de leur date de paiement.
Par conséquent, une facture client de décembre entre dans les produits de décembre lorsque la créance correspond à l’exercice. Le règlement de janvier modifie la banque, mais il ne crée pas un nouveau produit.
Cette logique fournit un bilan complet avec clients à recevoir et fournisseurs à payer. Dès lors, une société qui pilote sa marge obtient une lecture plus fidèle de l’activité réalisée.
L’article L123-13 du Code de commerce précise cette logique dans les règles comptables applicables aux commerçants.
La trésorerie suit les flux bancaires
La comptabilité de trésorerie enregistre les recettes lorsqu’elles entrent et les dépenses lorsqu’elles sortent. Elle réduit le nombre d’écritures courantes lorsque le régime autorise ce fonctionnement.
Pourtant, cette simplicité ne supprime pas toujours les travaux de clôture. Certains régimes simplifiés autorisent le suivi des paiements pendant l’année, puis exigent la constatation des créances et dettes en fin d’exercice.
Le BOFiP décrit ce mécanisme pour la comptabilité super-simplifiée : l’entreprise suit la trésorerie en cours d’année, puis recense les sommes restant à recevoir et à payer à la clôture.
Advyse détaille aussi les étapes d’une tenue comptable structurée lorsque vous voulez fiabiliser la saisie avant la clôture.
Le résultat peut diverger fortement avant règlement
Une entreprise peut facturer beaucoup en décembre sans encaisser avant janvier. Dans ce cas, l’engagement montre déjà le produit, tandis qu’un suivi de trésorerie ne montre encore aucun encaissement.
En comparaison, un paiement anticipé peut sortir de la banque avant que la charge concerne réellement l’exercice. L’engagement corrige ce décalage avec les comptes de régularisation.
Vous gagnez à distinguer résultat et trésorerie. Le premier mesure la performance rattachée à une période ; la seconde mesure les liquidités réellement disponibles.
📅 Vérifiez votre méthode comptable avant de modifier vos procédures de saisie.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Qui peut choisir une comptabilité de trésorerie plutôt que d’engagement ?
Votre forme juridique ne suffit pas pour répondre. Vous devez regarder la catégorie fiscale, le régime d’imposition et les options exercées. D’abord, les commerçants suivent les règles du Code de commerce. De son côté, un professionnel BNC en déclaration contrôlée part généralement des recettes encaissées et dépenses payées.
Les sociétés commerciales fonctionnent en engagement
Une SAS, une SARL ou une société commerciale à l’IS établit des comptes annuels à partir des produits et charges rattachés à l’exercice. Elle suit donc les factures clients, les factures fournisseurs et les opérations d’inventaire.
Le dirigeant peut garder un tableau de trésorerie parallèle pour piloter les échéances. À condition que ce suivi reste parallèle, il complète utilement les créances et dettes nécessaires aux comptes annuels.
Pour une petite structure, le régime simplifié peut alléger la saisie. Le BOFiP autorise notamment certains exploitants individuels au réel simplifié à enregistrer la trésorerie pendant l’année, puis à reconstituer créances et dettes à la clôture.
Les BNC partent généralement des encaissements
L’article 93 du CGI détermine le bénéfice non commercial à partir des recettes et dépenses professionnelles. En pratique, le régime de droit commun retient les recettes encaissées et les dépenses payées.
Un professionnel soumis à la déclaration contrôlée peut pourtant choisir les créances acquises et dépenses engagées. L’article 93 A du CGI prévoit cette option avant le 1er février de l’année concernée.
Cette option convient surtout lorsque vous voulez rapprocher le résultat fiscal de l’activité réellement produite. Le suivi des encaissements, lui, reste lisible pour une activité libérale avec peu de décalages clients.
L’administration détaille cette option dans l’article 93 A du Code général des impôts.
⬇️Télécharger gratuitement notre modèle de prévisionnel comptable et financier
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
La TVA suit encore une règle différente
Votre méthode comptable ne détermine pas seule l’exigibilité de la TVA. Pour les prestations de services, la TVA devient en principe exigible lors des encaissements.
Le prestataire peut toutefois opter pour la TVA d’après les débits. Dans ce cas, la facturation déclenche généralement l’exigibilité avant le règlement du client.
Une entreprise peut tenir une comptabilité d’engagement tout en déclarant sa TVA sur les encaissements. Vous devez paramétrer séparément la comptabilité, la banque et la déclaration de TVA.
💡 Bon à savoir
- Ne confondez pas comptabilité et TVA
→ vérifiez séparément le moment d’enregistrement et l’exigibilité fiscale
→ impact : vous évitez une déclaration de TVA décalée. - Contrôlez votre régime avant toute option
→ certaines méthodes restent obligatoires selon votre activité
→ impact : vous sécurisez la clôture et le résultat fiscal.
Cas concret : mesurer l’écart entre encaissements et engagements
Une consultante BNC en déclaration contrôlée encaisse 180 000 € sur l’année. Elle paie 65 000 € de dépenses professionnelles.
Au 31 décembre, ses clients lui doivent encore 24 000 €. Elle doit aussi 9 000 € à plusieurs fournisseurs pour des charges déjà engagées.
Advyse compare alors les deux bases. La méthode encaissements-décaissements donne 115 000 €. La méthode créances-dettes, quant à elle, ajoute 24 000 € de créances et 9 000 € de dettes, soit 130 000 €.
| Élément | Trésorerie | Engagement |
|---|---|---|
| Base initiale | 115 000 € | 115 000 € |
| Créances clients | 0 € | +24 000 € |
| Dettes fournisseurs | 0 € | −9 000 € |
| Résultat comparé | 115 000 € | 130 000 € |
D’où l’écart atteint 15 000 €. La consultante ne choisit donc pas sur ce seul chiffre ; elle vérifie aussi son délai client, son besoin de trésorerie et les corrections de transition.
Quels risques et effets de pilotage entraîne chaque méthode comptable ?
Une méthode simple à saisir peut devenir coûteuse à corriger en fin d’année. À l’inverse, un suivi d’engagement demande davantage de rigueur mais donne plus tôt les montants clients et fournisseurs. Le bon critère reste donc la qualité de l’information utile à vos décisions.
L’engagement révèle les créances et les dettes
Une balance clients montre immédiatement les factures non réglées. Une balance fournisseurs montre, de son côté, les dettes déjà enregistrées mais encore impayées.
Cette information facilite le suivi du besoin en fonds de roulement. Elle aide aussi le dirigeant à distinguer une marge correcte d’un problème d’encaissement.
Advyse recommande ce niveau de détail dès que les délais de paiement deviennent significatifs. Un retard client de 45 jours peut peser sur la banque sans modifier la marge de la période.
Pour sécuriser la fin d’exercice, le dossier sur la clôture de l’exercice comptable détaille les contrôles utiles avant les comptes annuels.
La trésorerie simplifie le quotidien mais reporte des contrôles
Le suivi bancaire rapproche naturellement les opérations payées. Au contraire d’un suivi d’engagement permanent, il réduit le volume des comptes clients et fournisseurs lorsque le régime le permet.
En revanche, la clôture peut demander un inventaire précis des factures non encaissées et non payées. Une pièce manquante peut alors déplacer un produit ou une charge sur le mauvais exercice.
Vous devez aussi gérer les corrections lors d’un changement de méthode. Le BOFiP prévoit des ajustements pour éviter qu’une même recette ou dépense disparaisse ou apparaisse deux fois.
Le mauvais paramétrage fausse vos indicateurs
Un logiciel réglé sur la banque peut donner une vision incomplète des ventes facturées. En comparaison, un tableau d’engagement sans suivi des encaissements peut masquer une tension de caisse.
Le dirigeant a intérêt à suivre deux lectures : performance et liquidité. Un tableau de bord peut rapprocher résultat, créances échues, dettes à court terme et banque disponible.
Le centre de simulateurs Advyse permet aussi de tester plusieurs hypothèses financières avant une décision de gestion.
💡 Bon à savoir
- Suivez résultat et banque séparément
→ un bénéfice comptable ne garantit pas une trésorerie positive
→ impact : vous anticipez plus tôt les tensions de paiement. - Préparez le changement de méthode
→ listez les créances et dettes déjà prises en compte
→ impact : vous évitez doublons et omissions fiscales.
Comment choisir entre comptabilité d’engagement et de trésorerie avec Advyse ?
Advyse commence par la méthode que votre régime autorise réellement. Ensuite, l’Expert Advyse regarde les délais de paiement, la TVA, le volume de factures et les besoins de pilotage. Au final, vous gardez une organisation conforme sans ajouter des traitements inutiles.
Advyse cartographie vos règles applicables
Le Cabinet comptable Advyse vérifie votre catégorie fiscale, votre régime et vos options. Il distingue aussi la règle comptable de la règle TVA afin d’éviter un paramétrage unique pour deux obligations différentes.
Cette revue identifie les comptes clients et fournisseurs nécessaires, les pièces à conserver et les travaux de fin d’exercice. Dès lors, vous savez ce qui doit rester mensuel et ce qui peut attendre la clôture.
Comparaison du coût de traitement et la qualité d’information
Une méthode d’engagement crée plus de mouvements mais réduit les reconstitutions tardives. À la différence de cette méthode, un suivi de trésorerie autorisé simplifie la saisie courante mais demande parfois un inventaire plus dense.
Advyse chiffre le volume réel : factures mensuelles, comptes clients ouverts, dettes fournisseurs et opérations de clôture. Vous choisissez à partir du temps de traitement et de l’information obtenue.
La page expertise comptable Advyse présente les travaux de tenue, révision et clôture disponibles selon votre organisation.
⬇️Télécharger gratuitement notre guide du chef d’entreprise
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Sécurisation du passage d’une méthode à l’autre
Un changement mal préparé peut compter deux fois une recette ou oublier une dépense. Puisque ce risque touche directement le résultat, Advyse établit une liste de transition avec les factures déjà taxées, déjà payées ou encore ouvertes.
Ensuite, le Cabinet comptable Advyse contrôle la première déclaration et la première clôture sous la nouvelle méthode. Vous conservez ainsi une piste claire entre l’ancien suivi et le nouveau.
Pour replacer ce choix dans le pilotage global, Advyse relie les repères comptables aux principaux points de gestion du dirigeant.
✔ À retenir
- Vérifiez d’abord votre régime
→ toutes les entreprises ne peuvent pas choisir librement
→ impact : vous évitez une méthode non conforme. - Distinguez résultat et trésorerie
→ l’engagement suit aussi créances et dettes
→ impact : vous lisez mieux la performance réelle. - Séparez comptabilité et TVA
→ les prestations peuvent rester à la TVA sur encaissements
→ impact : vous déclarez au bon moment. - Sécurisez toute transition
→ contrôlez les opérations déjà enregistrées ou payées
→ impact : vous évitez doubles comptes et omissions.
Conclusion
Avec une méthode adaptée, vos chiffres deviennent plus simples à lire et votre clôture réserve moins de surprises. Vous comprenez aussi plus facilement pourquoi votre trésorerie et votre résultat ne racontent pas toujours la même chose.
Pas besoin de revoir toute votre organisation pour y arriver. Un contrôle du régime comptable, des flux clients et fournisseurs et de la TVA permet déjà de repérer les principaux ajustements.
Faites le point sur votre méthode actuelle avec Advyse. Vous saurez ainsi quoi conserver, quoi corriger et où simplifier.
📅 Validez votre méthode comptable et vos règles de clôture avec un Expert Advyse.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ : comptabilité d’engagement et de trésorerie
Une SAS peut-elle tenir uniquement une comptabilité de trésorerie ?
Une SAS établit ses comptes annuels selon une logique d’engagement. Elle peut suivre sa banque au quotidien, mais elle doit intégrer créances, dettes et opérations d’inventaire dans ses comptes.
Un professionnel BNC peut-il choisir la comptabilité d’engagement ?
Oui. Un BNC en déclaration contrôlée peut opter pour les créances acquises et dépenses engagées selon l’article 93 A du CGI. L’option respecte un calendrier précis.
La comptabilité d’engagement impose-t-elle la TVA sur les débits ?
Non. Un prestataire peut tenir ses comptes en engagement tout en déclarant la TVA sur les encaissements. L’option TVA sur les débits reste une décision fiscale distincte.
Puis-je changer de méthode comptable seul ?
Vous pouvez gérer un changement simple si votre régime l’autorise et si vous maîtrisez les corrections de transition. Advyse vérifie les créances, dettes et flux déjà comptabilisés avant le basculement.
Quel coût entraîne une erreur de transition ?
Le coût dépend des montants concernés et de la déclaration affectée. Une recette comptée deux fois augmente artificiellement le résultat, tandis qu’une charge oubliée le majore aussi.
Quelle méthode donne le meilleur suivi de gestion ?
L’engagement donne généralement une lecture plus complète des créances, dettes et marges. Un tableau de trésorerie reste toutefois indispensable pour suivre les liquidités et les échéances réelles.