
📄 Résumé
- Les taxes entreprise individuelle dépendent principalement de votre régime de bénéfices, de la TVA et de votre chiffre d’affaires.
- IR ou option pour l’IS → votre mode d’imposition change la lecture du bénéfice.
- TVA → la franchise ou le régime réel modifie vos déclarations et votre trésorerie.
- CFE et CVAE → votre activité et votre chiffre d’affaires déterminent vos obligations locales.
- Un tableau fiscal annuel → vous anticipez chaque prélèvement avant son échéance.
Savez-vous vraiment quelles taxes votre entreprise individuelle doit payer cette année ? Une confusion entre impôt, TVA et fiscalité locale peut vite fausser votre trésorerie.
Les taxes entreprise individuelle comprennent d’abord l’impôt sur le bénéfice, généralement à l’IR, sauf option pour l’IS. Elles peuvent aussi inclure la TVA, la CFE et, selon le chiffre d’affaires, la CVAE.
Vous devez donc vérifier quatre paramètres : régime fiscal, chiffre d’affaires, situation TVA et implantation pour identifier les taxes applicables à votre structure. Cette méthode vous permet de budgéter les prélèvements avant les échéances.
Advyse commence par séparer chaque prélèvement selon sa base, son seuil et son calendrier. Cette lecture évite de mélanger une taxe collectée pour l’État avec un impôt payé sur votre bénéfice.
Quelles taxes une entreprise individuelle doit-elle prévoir en 2026 ?
Une entreprise individuelle peut cumuler plusieurs prélèvements, mais chacun répond à une logique différente. D’abord, l’impôt vise votre bénéfice. De son côté, la TVA concerne vos opérations taxables. Au final, la fiscalité locale dépend notamment de votre activité et de votre chiffre d’affaires.
L’impôt sur le bénéfice : IR ou IS
En principe, l’entreprise individuelle relève de l’impôt sur le revenu. Vous reportez alors le résultat professionnel dans votre déclaration personnelle, selon la catégorie BIC ou BNC. Votre foyer supporte l’impôt selon son barème.
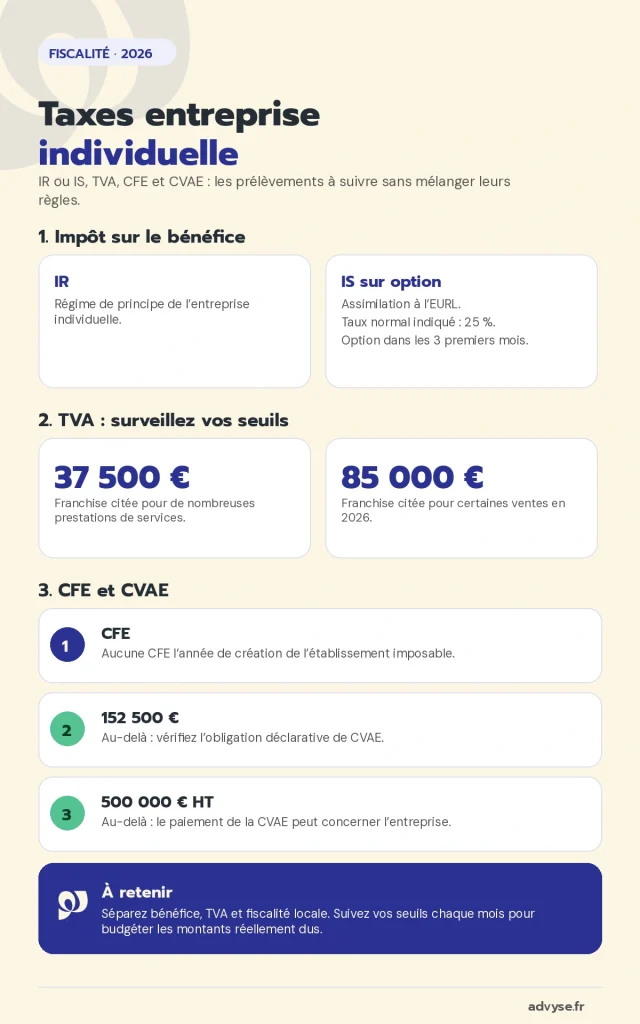
Vous pouvez toutefois choisir une assimilation à l’EURL et opter pour l’impôt sur les sociétés. Dans ce cas, l’entreprise suit le régime de l’IS. Service-Public rappelle en 2026 que l’option doit intervenir dans les trois premiers mois de l’exercice concerné. La règle officielle sur l’option pour l’IS précise aussi le taux normal de 25 %.
Le choix mérite un calcul complet parce qu’il modifie la fiscalité du bénéfice et la lecture de votre rémunération. Advyse compare les deux scénarios sur une année complète avant toute option. Pour approfondir, consultez aussi le choix du régime fiscal d’entreprise.
📅 Faites cartographier les taxes de votre entreprise individuelle avant la prochaine échéance.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
La TVA selon votre régime
La TVA ne constitue pas un coût identique à l’impôt sur le bénéfice. Vous la facturez à vos clients lorsque votre activité y est soumise, puis vous déduisez la TVA récupérable selon les règles applicables. Le solde revient à l’administration fiscale.
En 2026, impots.gouv.fr indique des seuils de franchise de 85 000 € pour certaines ventes et 37 500 € pour les prestations de services. Des seuils majorés de 93 500 € et 41 250 € encadrent aussi certains dépassements. La page officielle sur la TVA détaille ces seuils.
Votre chiffre d’affaires peut donc modifier votre situation TVA sans changer votre forme juridique. Le guide Advyse sur le fonctionnement de la TVA en entreprise complète ce contrôle.
La CFE et la CVAE
La CFE concerne la majorité des professionnels qui exercent habituellement une activité non salariée en France. L’administration précise qu’elle s’applique indépendamment du statut juridique et du régime de TVA. La doctrine pratique d’impots.gouv.fr sur la CFE confirme ce principe.
L’administration n’appelle aucune CFE l’année de création de l’établissement imposable. Dès l’année suivante, votre situation change. Vous pouvez intégrer ce prélèvement dans votre budget dès la deuxième année. Advyse détaille aussi la CET, la CFE et la CVAE.
Comment déterminer les taxes entreprise individuelle qui s’appliquent à votre activité ?
Votre liste de taxes ne dépend pas d’un seul seuil. Vous devez croiser la nature de l’activité, le régime de bénéfices, le chiffre d’affaires et la TVA. Puis, vous vérifiez les taxes locales qui restent dues indépendamment du mode d’imposition du bénéfice.
Commencer par votre régime de bénéfices
Votre régime micro ou réel change la manière de déterminer le bénéfice taxable. Le micro applique un mécanisme forfaitaire, tandis que le réel part des produits et charges comptables admissibles. Vous devez identifier votre régime avant de calculer une charge fiscale annuelle.
À l’inverse, une option pour l’IS change le contribuable qui supporte l’impôt sur le bénéfice. L’entreprise paie alors l’IS selon son résultat fiscal. Vous gardez ainsi une distinction nette entre impôt de l’entreprise et fiscalité personnelle.
⬇️Télécharger gratuitement notre modèle de lettre d’option entre impôt sur les sociétés et impôt sur le revenu
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Contrôler les seuils de TVA
Votre régime de bénéfices ne commande pas automatiquement votre régime de TVA. En revanche, une micro-entreprise peut devenir redevable de TVA. Vous devez suivre séparément votre chiffre d’affaires pour éviter un mauvais traitement des factures.
Le contrôle mensuel apporte un avantage concret. Ainsi, dès que votre chiffre d’affaires approche un seuil, vous préparez les changements de facturation et de déclaration. Vous évitez ainsi une correction massive plusieurs mois plus tard.
Vérifier CFE et CVAE séparément
La CFE vise largement les activités professionnelles non salariées, tandis que la CVAE dépend davantage du chiffre d’affaires. Impots.gouv.fr indique qu’une entreprise dépasse le seuil déclaratif de CVAE au-delà de 152 500 € de chiffre d’affaires.
Le paiement de la CVAE concerne toutefois les entreprises dont le chiffre d’affaires dépasse 500 000 € HT. Vous devez distinguer obligation déclarative et montant effectivement dû. Le portail officiel CET, CFE et CVAE présente ces deux seuils.
💡 Bon à savoir
- CFE de création
→ aucune CFE l’année de création de l’établissement imposable
→ impact : budgétez la première cotisation à partir de l’année suivante. - CVAE
→ distinguez le seuil déclaratif de 152 500 € et le seuil de paiement de 500 000 €
→ impact : vous évitez de confondre déclaration et décaissement.
Cas concret : une EI de conseil à 180 000 € de chiffre d’affaires
Une entrepreneuse individuelle exerce une activité de conseil. Son chiffre d’affaires annuel atteint 180 000 € HT et son activité relève du régime réel.
La dirigeante pense que seule l’imposition du bénéfice compte. Elle oublie que son chiffre d’affaires déclenche aussi des contrôles distincts pour TVA, CFE et CVAE.
Advyse classe chaque prélèvement par base et par seuil. Le cabinet vérifie l’impôt sur le bénéfice, puis la TVA, la CFE et enfin la CVAE.
| Point | Lecture à 180 000 € HT |
|---|---|
| TVA | Le CA dépasse les seuils de franchise de services cités pour 2026. |
| CFE | L’activité professionnelle entre dans le champ général, hors exonération particulière. |
| CVAE | Le CA dépasse 152 500 € : obligation déclarative à contrôler, sans paiement lié au seuil de 500 000 €. |
La dirigeante ne confond plus ses quatre obligations. Elle budgète les décaissements réels et prépare la déclaration CVAE sans provisionner une cotisation qu’elle ne doit pas au seul motif de dépasser 152 500 €.
Quels risques coûtent cher quand vous oubliez une taxe d’entreprise individuelle ?
Le coût d’une erreur ne vient pas seulement du montant oublié. Un retard peut aussi produire des intérêts, des majorations et du temps de reprise. Vous devez corriger l’origine du défaut dès sa découverte.
Confondre impôt et TVA
Une erreur fréquente consiste à traiter la TVA comme une charge identique à l’IR ou à l’IS. Pourtant, la TVA suit ses propres règles de collecte et de déduction. Cette confusion peut fausser votre marge disponible et votre trésorerie.
📅 Vérifiez vos seuils fiscaux avant qu’un changement de régime ne crée un rattrapage.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Ignorer une échéance locale
Il est possible que votre espace professionnel regroupe plusieurs avis et échéances qui ne suivent pas le même rythme. Dès lors, vous vérifiez le calendrier fiscal plutôt que d’attendre un rappel. Cette discipline réduit le risque de découvrir une taxe après la date limite.
La CFE arrive parfois après une première année sans cotisation. Pourtant, cette absence initiale peut donner une fausse impression d’exonération durable. Vous devez créer l’échéance dans votre calendrier avant la deuxième année.
Laisser courir un retard fiscal
L’article 1727 du Code général des impôts prévoit un intérêt de retard de 0,20 % par mois pour les créances concernées. Un écart de 10 000 € laissé trois mois représente donc 60 € d’intérêt, hors majorations éventuelles.
Le coût interne peut dépasser cette somme parce que votre équipe doit retrouver les pièces et reconstruire le calcul. Vous gagnez à traiter l’écart immédiatement plutôt qu’à attendre la prochaine déclaration.
💡 Bon à savoir
- Retard fiscal
→ l’intérêt peut atteindre 0,20 % par mois selon l’article 1727 du CGI
→ impact : un retard prolonge le coût tant que vous ne régularisez pas. - Suivi séparé
→ créez une ligne par impôt et par échéance
→ impact : vous évitez de mélanger TVA, bénéfice et fiscalité locale.
Comment Advyse pilote-t-il les taxes entreprise individuelle au fil de l’année ?
Advyse transforme la liste des taxes en calendrier de décisions. Notre Expert identifie d’abord votre régime et vos seuils. Le cabinet relie alors chaque prélèvement à une base comptable. Au final, vous savez quel montant réserver et à quelle date.
Cartographier chaque prélèvement
L’Expert Advyse sépare l’impôt sur le bénéfice, la TVA, la CFE et la CVAE. Cette cartographie évite les doublons parce que chaque taxe garde sa propre base. Elle facilite aussi les prévisions de trésorerie.
⬇️Télécharger gratuitement notre guide optimisations pour réduire impôts et taxes
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Suivre les seuils avant le dépassement
Le Cabinet comptable Advyse suit les seuils de chiffre d’affaires pendant l’année. Si votre activité accélère, le cabinet prépare le changement de régime avant la prochaine facture. Cette anticipation réduit les corrections rétroactives.
Relier fiscalité et trésorerie
Votre prévision gagne aussi à distinguer les sommes réellement supportées des montants seulement collectés. Cette séparation évite de considérer la TVA encaissée comme une marge disponible. Elle permet également de réserver la CFE et les acomptes d’impôt plusieurs semaines avant leur paiement.
Advyse ne se limite pas au montant annuel. Le cabinet place chaque acompte, déclaration et solde dans votre prévision de trésorerie. Vous pouvez alors différencier un prélèvement fiscal d’une simple collecte temporaire de TVA.
La page Advyse dédiée à la fiscalité des entreprises présente cette approche de pilotage. Vous pouvez aussi tester vos hypothèses via les simulateurs Advyse.
✔ À retenir
- Séparez les taxes
→ distinguez bénéfice, TVA et fiscalité locale
→ impact : votre budget devient lisible. - Suivez vos seuils
→ contrôlez votre chiffre d’affaires chaque mois
→ impact : vous anticipez les changements de régime. - Budgétez la CFE
→ préparez-la dès l’année suivant la création
→ impact : vous évitez une sortie de trésorerie surprise. - Distinguez la CVAE
→ séparez seuil déclaratif et seuil de paiement
→ impact : vous provisionnez seulement les montants réellement dus.
Conclusion
Une cartographie correcte des taxes vous donne une vision plus fiable de votre trésorerie. Vous savez quel prélèvement dépend du bénéfice, du chiffre d’affaires ou de votre implantation.
Vous n’avez pas besoin de multiplier les tableaux. Un suivi mensuel des seuils, associé à un calendrier fiscal, suffit pour repérer la plupart des changements avant l’échéance.
Demandez à Advyse de vérifier votre prochaine échéance et votre régime actuel. Vous pourrez ensuite budgéter chaque taxe avec une base clairement identifiée.
📅 Sécurisez vos taxes d’entreprise individuelle avec un calendrier fiscal adapté à votre activité.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ sur les taxes entreprise individuelle
Quelles sont les principales taxes d’une entreprise individuelle ?
Une entreprise individuelle peut supporter l’impôt sur son bénéfice, la TVA selon son régime, la CFE et parfois la CVAE. Votre situation exacte dépend de votre activité, de votre chiffre d’affaires et de vos options fiscales.
Une entreprise individuelle paie-t-elle toujours la TVA ?
Non. La franchise en base peut s’appliquer lorsque votre chiffre d’affaires respecte les seuils concernés. En 2026, impots.gouv.fr indique notamment 37 500 € pour de nombreuses prestations de services et 85 000 € pour certaines ventes.
Une entreprise individuelle paie-t-elle la CFE dès sa création ?
Non. L’administration fiscale n’appelle aucune CFE pour l’année de création de l’établissement imposable. Vous devez toutefois préparer les formalités nécessaires afin que l’administration établisse la cotisation des années suivantes.
À partir de quel chiffre d’affaires la CVAE concerne-t-elle une EI ?
Au-delà de 152 500 € de chiffre d’affaires, vous devez vérifier l’obligation déclarative de CVAE. Le paiement de la cotisation concerne toutefois les entreprises dont le chiffre d’affaires dépasse 500 000 € HT.
Une EI peut-elle choisir l’impôt sur les sociétés ?
Oui. L’entrepreneur individuel peut opter pour une assimilation à l’EURL soumise à l’IS. Service-Public précise en 2026 que l’option intervient dans les trois premiers mois de l’exercice concerné.
Comment anticiper les taxes sans bloquer trop de trésorerie ?
Séparez chaque taxe dans votre prévision avec sa base, son seuil et son échéance. Puis, mettez à jour le tableau chaque mois selon votre chiffre d’affaires et vos paiements déjà réalisés.