
📄 Résumé
- Les déclarations fiscales dépendent principalement de votre régime, de vos échéances et de la qualité de vos données comptables.
- Une mauvaise période de TVA → vous décalez ou doublez une opération.
- Une liasse incohérente avec la comptabilité → l’administration peut demander des explications.
- Un retard de paiement → l’intérêt de retard atteint 0,20 % par mois.
- Un contrôle mensuel des bases et échéances → vous réduisez les corrections de dernière minute.
Vos déclarations fiscales reprennent-elles vraiment les bons montants, les bonnes périodes et les bons formulaires ? Une simple erreur de date peut décaler une TVA, fausser une liasse ou créer un paiement insuffisant.
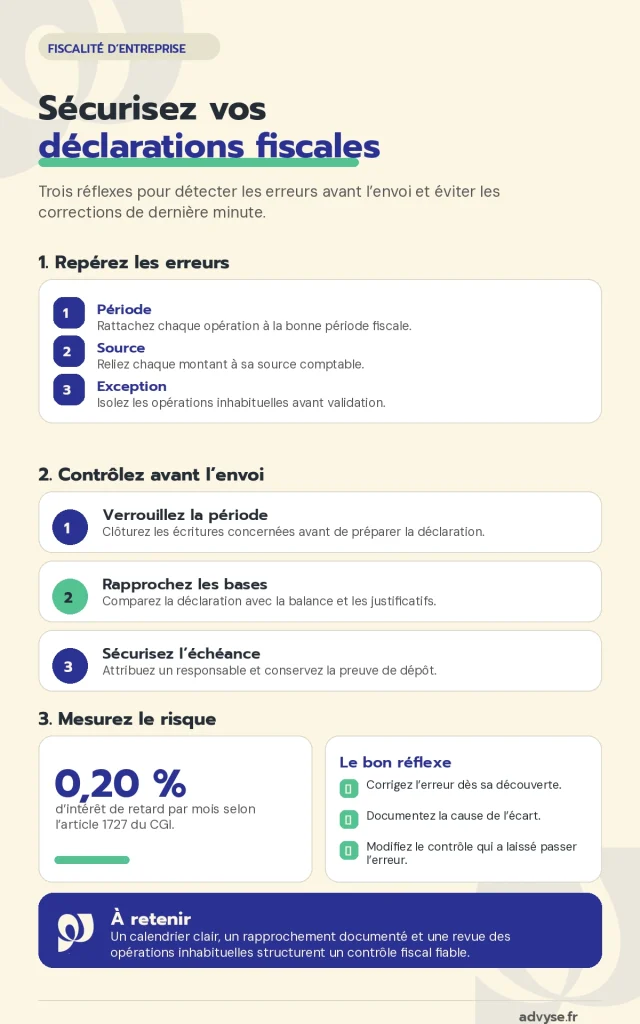
Pour éviter les erreurs, vous devez contrôler trois points : la période déclarée, la base imposable et l’échéance applicable. Ensuite, vous rapprochez chaque montant des écritures comptables correspondantes. Enfin, vous archivez les justificatifs qui expliquent les retraitements. Cette méthode répond directement au risque principal : déclarer vite sans vérifier la cohérence d’ensemble.
Grâce à l’aide d’un Expert comme Advyse, nous sécurisons ce travail en rapprochant la comptabilité, les justificatifs et le calendrier fiscal avant chaque dépôt. Vous gardez ainsi une trace claire du calcul, des contrôles effectués et des écarts corrigés.
Quelles erreurs rendent vos déclarations fiscales incohérentes ?
Les erreurs les plus fréquentes viennent d’un décalage entre l’activité réelle et la donnée déclarée. D’abord, vous pouvez retenir une facture dans la mauvaise période, et oublier ensuite une écriture de régularisation. Au final, la déclaration ne raconte plus la même histoire que votre comptabilité.
Déclarer la mauvaise période
La TVA illustre bien ce risque. Une entreprise au régime réel normal dépose sa déclaration mensuelle, ou parfois trimestrielle, selon l’échéance indiquée dans son espace professionnel. Le calendrier fiscal 2026 d’impots.gouv.fr situe généralement ces dépôts entre le 15 et le 24 du mois concerné. Vous devez donc rattacher chaque opération à la bonne période avant de préparer la CA3.
Le piège apparaît surtout autour d’une clôture mensuelle. Une facture d’achat arrivée tardivement, un avoir client ou un encaissement traité après le rapprochement peut modifier la base. Dans ce cas, vous documentez l’écart et vous vérifiez si la correction appartient à la période courante. La déclaration de TVA des entreprises mérite alors un contrôle dédié avant validation.
📅 Faites vérifier vos déclarations avant leur dépôt
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Mélanger chiffre d’affaires comptable et base fiscale
Votre chiffre d’affaires comptable ne correspond pas toujours directement à une ligne de déclaration. Certaines opérations suivent des règles de TVA particulières, tandis que certains produits ou charges appellent un traitement fiscal spécifique. À l’inverse, une reprise automatique sans analyse peut intégrer une somme au mauvais endroit. Vous devez donc comprendre l’origine de chaque total, pas seulement vérifier l’addition.
Cette vigilance devient encore plus importante pour la liasse fiscale. Vous partez du résultat comptable, puis vous appliquez les réintégrations et déductions fiscales prévues pour votre situation. Ainsi, vous obtenez le résultat fiscal qui sert de base à l’impôt. La préparation d’une liasse fiscale demande donc un rapprochement explicite entre balance, annexes et retraitements.
Reporter un montant sans vérifier sa source
Un chiffre peut sembler cohérent parce qu’il ressemble à celui du mois précédent. Pourtant, votre activité peut avoir changé. Une acquisition, une immobilisation, une facture exceptionnelle ou une opération intracommunautaire modifie parfois la déclaration. De son côté, un logiciel reprend souvent les écritures selon son paramétrage. Vous gardez la responsabilité du contrôle des données envoyées.
Comment contrôler vos déclarations fiscales avant l’envoi ?
Un contrôle fiable suit toujours le même ordre : données, cohérence, puis échéance. D’abord, vous verrouillez la période comptable concernée. Ensuite, vous rapprochez les bases fiscales avec les comptes correspondants. Dès lors, chaque différence doit avoir une explication écrite avant l’envoi.
Réconcilier déclaration et balance comptable
Commencez par les comptes qui alimentent directement la déclaration. Pour la TVA, vous rapprochez les comptes collectés, déductibles et les comptes de tiers. Pour l’IS, vous partez du résultat comptable puis vous suivez chaque retraitement fiscal. Cette méthode évite le contrôle trompeur qui consiste à comparer uniquement le montant final avec celui de l’année précédente.
Advyse utilise un contrôle par origine. Chaque somme importante doit pointer vers une balance, un grand livre, un tableau de calcul ou une pièce. À condition que cette chaîne reste complète, vous pouvez expliquer rapidement un montant en cas de question. La fiscalité des entreprises gagne alors en fiabilité parce que chaque déclaration s’appuie sur une piste de justification.
⬇️Télécharger gratuitement notre modèle de lettre de demande de report de délai de déclaration fiscale
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Contrôler les opérations inhabituelles
Les opérations inhabituelles méritent une revue séparée parce qu’elles concentrent davantage de risque. Vous isolez les immobilisations, avoirs importants, opérations intracommunautaires, distributions, abandons de créance et écritures de clôture. Puis, vous vérifiez le traitement fiscal associé. Cette étape réduit les oublis qui passent facilement dans une revue globale de plusieurs centaines d’écritures.
Prenez aussi le temps de relire les libellés et les pièces. Un taux de TVA correct appliqué à une opération mal qualifiée reste une erreur. En revanche, un contrôle par nature d’opération vous aide à détecter une incohérence avant l’envoi. Vous pouvez compléter ce contrôle avec les simulateurs Advyse lorsqu’un calcul disponible correspond à votre situation.
Verrouiller l’échéance et la preuve de dépôt
Le bon montant déposé trop tard crée malgré tout un risque. Vous devez alors enregistrer la date limite, la personne responsable et la date réelle d’envoi. Puis, vous conservez l’accusé de réception ou la preuve de télétransmission. Ce document vous permet de distinguer une erreur de préparation d’un incident de transmission.
💡 Bon à savoir
- Calendrier fiscal
→ suivez chaque impôt séparément
→ impact : vous évitez les échéances oubliées. - Preuve de dépôt
→ archivez chaque accusé de réception
→ impact : vous documentez la date réelle de transmission.
Cas concret : une PME corrige son contrôle de TVA avant dépôt
Une SAS de conseil réalise 720 000 € de chiffre d’affaires annuel avec huit salariés. Elle déclare la TVA chaque mois et clôture ses comptes au 31 décembre.
Le dirigeant prépare la CA3 à partir d’un export comptable. Il constate 6 800 € de TVA collectée en moins par rapport au mois précédent, sans baisse comparable du chiffre d’affaires. Le total semble pourtant cohérent avec l’export.
L’équipe rapproche les comptes de ventes, les comptes de TVA et les avoirs. D’abord, elle isole une facture de 40 000 € HT comptabilisée avec un code de TVA incorrect. Dans un second temps, elle vérifie la période d’exigibilité et corrige le paramétrage. Ainsi, le contrôle explique l’écart avant la télétransmission.
| Contrôle | Avant correction | Après correction |
|---|---|---|
| Facture de 40 000 € HT | Code TVA erroné | Code TVA corrigé |
| TVA collectée | Écart inexpliqué | Écart justifié |
| Dépôt | Risque d’erreur | Contrôle documenté |
Le dirigeant corrige le traitement de la facture de 40 000 € HT, puis dépose une déclaration cohérente avec sa comptabilité. Il ajoute après ce contrôle la vérification des codes de TVA à sa clôture mensuelle afin de réduire le même risque le mois suivant.
Comment limiter les risques d’erreurs dans vos déclarations fiscales ?
Une erreur fiscale coûte rarement seulement le temps de la corriger. Le retard peut générer un intérêt, une majoration ou une demande de justification. Surtout, une incohérence répétée oblige votre équipe à reconstruire l’historique plusieurs mois après les faits. Ce travail devient de ce fait plus long et plus incertain.
Mesurer le coût du retard
L’article 1727 du Code général des impôts prévoit un intérêt de retard de 0,20 % par mois sur les créances fiscales concernées. Cet intérêt court selon les règles prévues par le texte, notamment à partir du mois suivant l’échéance pour de nombreux impôts. Vous devez par suite corriger rapidement un paiement insuffisant dès que vous identifiez l’écart. L’article 1727 du CGI détaille ce taux.
Prenons un écart fiscal de 10 000 € qui reste impayé pendant trois mois. L’intérêt de 0,20 % par mois représente 60 € sur cette période, hors éventuelle majoration. Pourtant, le coût interne peut dépasser ce montant si votre équipe doit reprendre la comptabilité, retrouver des pièces et préparer une réponse. Le vrai risque combine alors coût fiscal et temps de rattrapage.
📅 Corrigez un écart fiscal avant qu’il ne s’étende à plusieurs périodes
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Éviter les incohérences entre plusieurs déclarations
L’administration peut rapprocher plusieurs informations issues de vos déclarations. Votre TVA, votre liasse, certaines données sociales ou vos déclarations spécifiques doivent de ce fait rester cohérentes avec votre activité. À la différence d’une simple faute de frappe isolée, une divergence répétée peut demander davantage d’explications. Vous gagnez du temps en contrôlant les ponts entre déclarations avant l’envoi.
Réagir dès que vous découvrez une erreur
Vous ne devez pas attendre la déclaration suivante pour comprendre l’erreur. En premier lieu, vous mesurez l’écart et vous identifiez les périodes concernées. Puis, vous vérifiez la procédure de correction applicable. Au final, vous archivez la cause et la correction afin d’empêcher la répétition du même défaut.
Une erreur découverte rapidement reste plus simple à documenter parce que les pièces et les personnes concernées restent disponibles. En revanche, un écart ancien oblige souvent à reconstituer le contexte. La gestion des pénalités fiscales de retard apporte un complément utile lorsque le délai a déjà expiré.
💡 Bon à savoir
- Intérêt de retard
→ le CGI retient 0,20 % par mois
→ impact : chaque mois supplémentaire augmente le coût. - Correction rapide
→ documentez la cause dès sa découverte
→ impact : votre prochaine déclaration intègre le contrôle correctif.
Comment Advyse sécurise-t-il vos déclarations fiscales au fil de l’année ?
Advyse transforme chaque échéance en contrôle reproductible plutôt qu’en vérification improvisée. Pour commencer, notre Expert identifie les obligations qui correspondent à votre régime. Dans un second temps, le cabinet rapproche les bases avec la comptabilité. Au final, vous disposez d’un historique de contrôles et d’écarts documentés.
Advyse construit un calendrier adapté à votre régime
Votre calendrier dépend de votre forme juridique, de votre régime fiscal, de votre TVA et parfois de votre effectif. Advyse ne reprend par suite pas une liste générique de dates. Notre Expert classe les échéances par fréquence, responsable et preuve attendue. Cette organisation permet de distinguer une déclaration mensuelle de TVA, un acompte d’IS ou une obligation annuelle.
Le calendrier sert aussi à remonter la date de préparation. Si un dépôt tombe le 20, vous ne commencez pas le contrôle le 19. Vous fixez une date interne pour la clôture, une date pour le rapprochement et une date pour la validation. De cette manière, un justificatif manquant ne transforme pas immédiatement l’échéance fiscale en urgence.
Advyse documente les contrôles avant validation
Le Cabinet comptable Advyse conserve les éléments qui expliquent les principaux montants et les retraitements. Chaque contrôle répond à une question simple : d’où vient ce chiffre, pourquoi diffère-t-il de la comptabilité et quelle pièce justifie l’écart ? Cette logique réduit la dépendance à la mémoire d’une seule personne et facilite les reprises de dossier.
Advyse corrige la cause, pas seulement la déclaration
Une correction utile doit empêcher la même erreur de revenir. Si un mauvais compte alimente la TVA, Advyse corrige le paramétrage ou la procédure de saisie. Si une échéance disparaît du suivi, le cabinet réorganise le calendrier. Si une pièce arrive trop tard, vous redéfinissez le circuit de transmission. Cette approche réduit le travail de rattrapage lors des périodes suivantes.
✔ À retenir
- Contrôlez la période
→ rattachez chaque opération à la bonne échéance
→ impact : vous évitez les doublons et omissions. - Rapprochez les bases
→ reliez la déclaration à la balance et aux justificatifs
→ impact : vous expliquez chaque écart important. - Suivez les échéances
→ attribuez un responsable et conservez la preuve de dépôt
→ impact : vous réduisez les retards. - Corrigez la cause
→ modifiez le paramétrage ou la procédure après une erreur
→ impact : vous évitez sa répétition.
Conclusion
Des déclarations fiscales fiables vous donnent surtout de la visibilité. Vous savez d’où viennent les montants, vous identifiez les écarts avant l’envoi et vous limitez les reprises tardives. Cette méthode protège aussi le temps de votre équipe.
Vous n’avez pas besoin de multiplier les tableaux. Un calendrier clair, un rapprochement documenté et une revue des opérations inhabituelles suffisent pour structurer le contrôle. Dès lors, chaque correction améliore aussi le cycle suivant.
Faites vérifier votre prochaine échéance par Advyse et transformez vos déclarations fiscales en procédure régulière plutôt qu’en urgence de dernière minute.
📅 Sécurisez votre prochaine déclaration fiscale avec un Expert Advyse
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ sur les déclarations fiscales
Quelle est l’erreur la plus fréquente dans une déclaration fiscale ?
Le décalage entre la période comptable et la période fiscale revient souvent, notamment pour la TVA. Vous devez rapprocher les écritures, les factures et l’échéance avant l’envoi.
Comment repérer une déclaration fiscale incohérente ?
Comparez les bases avec la balance, puis analysez les variations importantes par rapport à la période précédente. Une différence inexpliquée mérite un contrôle avant le dépôt.
Que faire si vous découvrez une erreur après l’envoi ?
Mesurez au départ l’écart et la période concernée. Après ce contrôle, vérifiez la procédure de correction applicable à la déclaration concernée et conservez la justification de la correction.
Combien coûte un retard fiscal ?
L’article 1727 du CGI prévoit un intérêt de retard de 0,20 % par mois pour les créances fiscales concernées. D’autres majorations peuvent s’ajouter selon la nature du manquement.
Pourquoi conserver les preuves de dépôt ?
La preuve de dépôt confirme la date réelle de transmission. Elle aide à distinguer un problème de préparation d’un incident technique et facilite le suivi du dossier.
À quel moment préparer une déclaration fiscale ?
Préparez-la plusieurs jours avant la date limite afin de garder du temps pour les rapprochements et les pièces manquantes. Votre calendrier interne doit alors précéder l’échéance officielle.