
📄 Résumé
- La rémunération des dirigeants dépend principalement du statut du dirigeant, du régime fiscal de la société et de la forme du revenu.
- Rémunération déductible → la société doit pouvoir justifier un travail effectif et un montant non excessif.
- SAS ou SASU → le président rémunéré relève du régime des assimilés salariés, hors assurance chômage.
- Dividendes 2026 → le PFU atteint 31,4 %, sauf option globale pour le barème progressif.
- Le bon arbitrage → comparez coût société, revenu net, protection sociale et impôt personnel avant de décider.
Augmenter la rémunération, laisser du bénéfice dans la société ou distribuer des dividendes… Quelle option choisir pour se rémunérer en tant que dirigeant ? Ce choix modifie à la fois votre impôt personnel, vos cotisations et le résultat fiscal de l’entreprise.
Le mauvais réflexe consiste à comparer seulement le montant reçu sur votre compte. Au contraire, vous devez regarder le coût total pour la société, la déduction fiscale, votre statut social et la taxation du revenu.
En 2026, les règles fiscales sur la rémunération des dirigeants restent très différentes selon la forme de la société. D’abord, un président de SAS relève fiscalement des traitements et salaires. De son côté, un gérant majoritaire de SARL relève de l’article 62 du CGI, avec des règles proches pour la détermination du revenu imposable.
Advyse commence par chiffrer plusieurs scénarios sur une même base. Par conséquent, le cabinet compare des hypothèses construites avec les mêmes données. Notre Expert distingue ensuite salaire, rémunération de gérance, dividendes, avantages en nature et remboursements de frais.
Découvrez comment votre revenu est taxé, ce que la société peut déduire, quand les dividendes deviennent pertinents et quels contrôles sécurisent votre décision.
Quel régime fiscal s’applique à la rémunération des dirigeants ?
Votre forme juridique détermine d’abord la catégorie fiscale de votre rémunération. Pour sa part, votre statut dans la société précise le régime social applicable. Ces deux lectures doivent rester séparées, car elles ne produisent pas les mêmes effets.
Le président de SAS relève des traitements et salaires
Le président rémunéré d’une SAS ou d’une SASU déclare sa rémunération dans la catégorie des traitements et salaires. Il bénéficie des règles de frais professionnels applicables à cette catégorie. Par conséquent, les règles de déduction des frais influencent son revenu imposable.
L’administration applique en principe la déduction forfaitaire de 10 %. Vous pouvez toutefois choisir les frais réels lorsque vos dépenses professionnelles justifiées dépassent ce forfait et que l’option vous avantage.
Pour sa part, l’Urssaf rattache le président de SASU au régime des assimilés salariés. Il cotise comme un salarié sur sa rémunération, mais il ne sera pas acquitté de l’assurance chômage au titre de son mandat.
Pour approfondir ce statut, notre dossier sur le dirigeant de SAS et ses règles de rémunération détaille les principaux arbitrages.
📅 Faites comparer le coût société et votre revenu net avant de modifier votre rémunération.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Le gérant majoritaire de SARL relève de l’article 62
Le gérant majoritaire de SARL soumise à l’IS relève de l’article 62 du CGI pour sa rémunération. L’administration détermine son revenu imposable selon des règles proches de celles des traitements et salaires. À la différence de ce seul regard fiscal, la comparaison avec un président de SAS doit porter sur le coût complet.
Ainsi, le gérant peut bénéficier de la déduction forfaitaire de 10 % ou choisir ses frais réels. Impots.gouv.fr confirme explicitement cette possibilité pour les dirigeants concernés par l’article 62.
À l’inverse du président de SAS, le gérant majoritaire relève socialement du régime des travailleurs non salariés. L’Urssaf calcule alors ses cotisations selon les règles propres aux indépendants.
La page officielle d’impots.gouv.fr sur les frais réels des gérants rappelle ce traitement fiscal.
La société doit pouvoir déduire la rémunération
Une société soumise à l’IS peut en principe déduire la rémunération de son dirigeant de son résultat fiscal. Cette déduction exige toutefois un travail effectif et une rémunération qui reste cohérente avec le service rendu.
Dès lors, un montant très supérieur aux responsabilités exercées peut attirer l’attention de l’administration. Le BOFiP rappelle que la société perd la déduction sur la fraction jugée excessive.
Le BOFiP sur les rémunérations des dirigeants pose directement ces deux conditions.
Comment arbitrer rémunération, dividendes et frais professionnels ?
Chaque forme de revenu suit sa propre logique. D’abord, la rémunération rémunère votre travail et réduit généralement le résultat imposable de la société. À l’inverse, les dividendes rémunèrent votre qualité d’associé et proviennent d’un bénéfice déjà soumis à l’impôt.
La rémunération réduit le résultat fiscal sous conditions
Une rémunération déductible diminue le bénéfice soumis à l’IS. En revanche, la société supporte les cotisations liées au statut social du dirigeant, ce qui augmente son coût total au-delà du montant net reçu.
Vous devez comparer trois niveaux : coût total entreprise, rémunération imposable et montant net disponible. Cette lecture empêche de conclure qu’un salaire moins élevé coûte forcément moins cher à long terme.
Advyse détaille aussi les arbitrages de rémunération du dirigeant en fin d’année lorsque le résultat définitif devient plus lisible.
⬇️Télécharger gratuitement notre modèle de PV de non-rémunération du dirigeant
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Les dividendes suivent la fiscalité des revenus mobiliers
Les dividendes ne constituent pas une charge déductible du résultat fiscal. La société paie d’abord l’IS sur son bénéfice avant de pouvoir distribuer une partie du solde disponible.
En 2026, le PFU sur les revenus mobiliers atteint 31,4 %. Ce taux comprend 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux.
Vous pouvez choisir le barème progressif pour l’ensemble des revenus concernés. Dans ce cas, les dividendes éligibles bénéficient notamment d’un abattement de 40 % pour le calcul de l’impôt sur le revenu.
Notre analyse de la fiscalité des dividendes des dirigeants permet de replacer ce choix dans une stratégie annuelle cohérente.
Les frais professionnels exigent une vraie justification
Les remboursements de frais professionnels ne doivent pas devenir une rémunération cachée. C’est pourquoi vous devez conserver les justificatifs, car chaque remboursement doit répondre directement à l’intérêt de l’activité.
Si vous choisissez les frais réels à titre personnel, vous renoncez au forfait de 10 %. Vous devez alors conserver les pièces qui soutiennent chaque dépense déduite.
Le Cabinet comptable Advyse rapproche les remboursements, les notes de frais et les écritures comptables. Cette vérification réduit le risque de double déduction ou de dépense personnelle passée en charge.
Pour élargir cette analyse, consultez notre expertise en fiscalité des entreprises.
💡 Bon à savoir
- Un dividende ne remplace pas automatiquement un salaire
→ il rémunère le capital et non le travail du dirigeant
→ impact : vous devez comparer aussi la protection sociale et la trésorerie. - Les frais réels demandent des preuves
→ conservez chaque justificatif professionnel
→ impact : vous défendez plus facilement votre déduction en cas de contrôle.
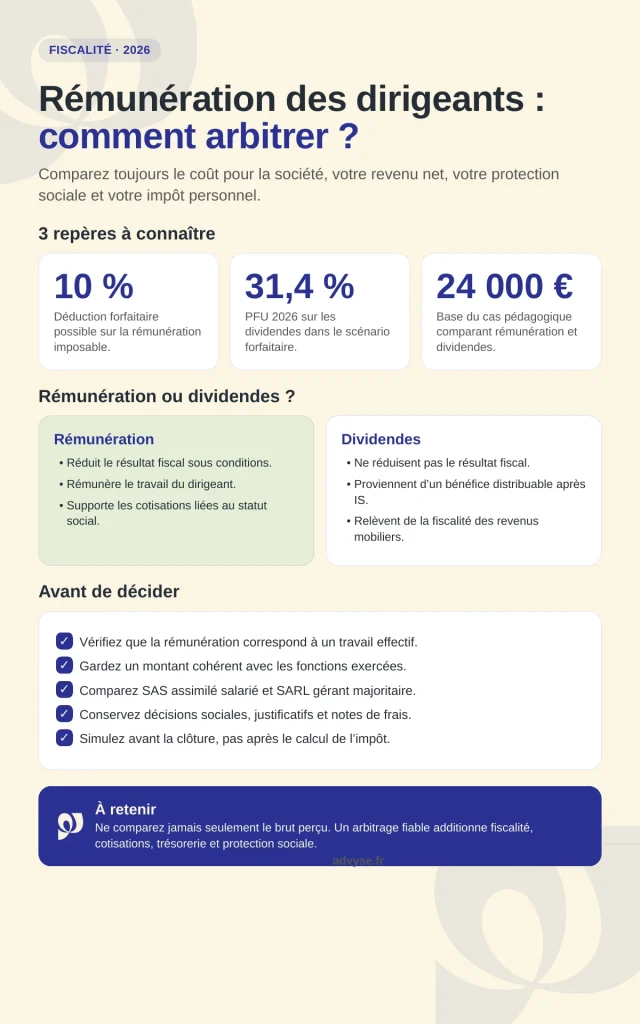
Cas concret : une présidente de SASU arbitre 24 000 €
Une présidente de SASU de conseil détient 100 % du capital. Sa société prévoit 60 000 € de bénéfice avant rémunération supplémentaire et avant cotisations associées.
La dirigeante hésite entre 24 000 € de rémunération brute supplémentaire et une distribution ultérieure de 24 000 € de dividendes. Elle compare uniquement les sommes brutes.
Advyse sépare les effets. La rémunération brute de 24 000 € réduit le bénéfice fiscal avant prise en compte des cotisations employeur. Le dividende de 24 000 € ne réduit pas ce bénéfice et suppose un bénéfice distribuable après IS. Le PFU 2026 atteint ensuite 31,4 % sur le dividende dans le scénario forfaitaire.
| Critère | Rémunération | Dividendes |
|---|---|---|
| Base envisagée | 24 000 € brut | 24 000 € distribués |
| Déduction du résultat | Oui, sous conditions | Non |
| Fiscalité personnelle | Traitements et salaires | PFU 31,4 % par défaut |
La dirigeante abandonne la comparaison brute de 24 000 €. Elle demande un calcul net complet avec cotisations, IS et impôt personnel avant toute décision.
Quels risques fiscaux entourent une rémunération des dirigeants mal cadrée ?
Une rémunération mal documentée peut coûter deux fois : la société perd une déduction et le dirigeant conserve une taxation personnelle. Le risque augmente lorsque le montant, les fonctions et les décisions sociales ne racontent pas la même histoire.
Une rémunération excessive peut perdre sa déduction
L’administration compare la rémunération au travail réellement fourni et à l’importance du service rendu. Si elle juge une fraction excessive, elle peut la réintégrer dans le résultat imposable de la société.
Cette réintégration augmente mécaniquement la base soumise à l’IS. C’est pourquoi le dirigeant doit pouvoir expliquer ses fonctions, son niveau de responsabilité et les éléments qui justifient le montant retenu.
Advyse conserve les décisions d’assemblée, les éléments de comparaison et les pièces utiles. Cette documentation donne une logique économique au montant comptabilisé.
📅 Simulez votre rémunération avant la clôture plutôt qu’après le calcul de l’impôt.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Une décision sociale imprécise fragilise le dossier
La société doit respecter ses statuts et les règles de gouvernance applicables pour fixer la rémunération. Une décision claire permet de rapprocher le montant voté des écritures comptables et des déclarations sociales. Dès lors, la piste documentaire reste cohérente.
À l’inverse, un versement variable sans trace formelle complique le contrôle. Le dirigeant risque aussi de mélanger rémunération, avance en compte courant et remboursement de frais.
Un arbitrage tardif peut dégrader la trésorerie
Une décision prise après la clôture réduit votre marge de manœuvre. En conséquence, vous découvrez trop tard le coût social, l’IS déjà généré ou l’impôt personnel associé au scénario retenu. Par conséquent, le calendrier devient un critère de décision à part entière.
Ainsi, vous gagnez à simuler avant la fin de l’exercice. Vous pouvez tester plusieurs hypothèses sur la page des simulateurs Advyse avant d’arrêter votre décision.
💡 Bon à savoir
- Le montant doit rester défendable
→ reliez la rémunération aux fonctions réellement exercées
→ impact : vous protégez la déduction fiscale de la société. - Décidez avant la clôture
→ simulez rémunération, cotisations, IS et dividendes
→ impact : vous évitez un arbitrage dicté par l’urgence.
Comment Advyse sécurise la rémunération des dirigeants avant la clôture ?
Advyse ne choisit pas un montant sur un taux isolé. Le cabinet part de votre besoin personnel, de la trésorerie disponible, du résultat prévisionnel et de votre statut social. Ainsi, cette base permet de comparer des scénarios réellement comparables.
Advyse calcule le coût complet de chaque scénario
L’Expert Advyse chiffre le coût société d’une rémunération et estime le revenu net correspondant. Puis, il ajoute l’effet sur l’IS et compare le résultat avec une distribution de dividendes lorsque la société peut en verser.
Cette lecture évite de privilégier un taux fiscal au détriment de votre protection sociale. Dès lors, elle permet de mesurer le besoin de trésorerie à la date du versement.
⬇️Télécharger gratuitement notre guide rémunération du dirigeant d’entreprise
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Advyse vérifie les décisions et les écritures
Le Cabinet comptable Advyse rapproche la décision sociale, les bulletins éventuels, les cotisations, les notes de frais et la comptabilité. Il contrôle également la cohérence entre montant voté et montant réellement versé.
Si vous ne vous rémunérez pas, le cabinet peut formaliser la décision afin d’éviter une ambiguïté ultérieure. Cette précaution devient utile lors d’une demande bancaire, d’un contrôle ou d’un changement de statut.
Advyse planifie l’arbitrage sur plusieurs exercices
Votre meilleur choix peut changer avec le bénéfice, votre foyer fiscal ou vos projets personnels. Par conséquent, Advyse projette les effets sur plusieurs périodes au lieu de regarder uniquement le mois suivant.
Au final, vous obtenez un calendrier de décisions : rémunération fixe, complément éventuel, dividendes après approbation des comptes et points de contrôle avant clôture.
✔ À retenir
- Identifiez votre régime fiscal et social
→ SAS et gérance majoritaire ne suivent pas le même régime social
→ impact : vous comparez des coûts complets. - Justifiez la rémunération
→ travail effectif et montant non excessif conditionnent la déduction
→ impact : vous protégez le résultat fiscal de la société. - Comparez salaire et dividendes après impôt
→ le PFU atteint 31,4 % en 2026
→ impact : vous évitez une comparaison limitée aux montants bruts. - Décidez avant la clôture
→ chiffrez plusieurs scénarios avec la trésorerie disponible
→ impact : vous gardez le choix du calendrier.
Conclusion
Un arbitrage préparé vous donne une rémunération cohérente avec votre activité, votre trésorerie et votre fiscalité. Vous réduisez aussi le risque de réintégration d’une charge mal justifiée.
Vous n’avez pas besoin de choisir entre salaire et dividendes à partir d’un taux isolé. Un calcul commun du coût société et du revenu net rend la décision beaucoup plus lisible.
Faites chiffrer vos scénarios par Advyse avant la prochaine clôture et formalisez la décision au moment où vous disposez encore de plusieurs options.
📅 Demandez à un Expert Advyse de chiffrer votre rémunération nette et son coût total.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ sur la rémunération des dirigeants
La rémunération d’un dirigeant est-elle toujours déductible ?
Non. La société doit notamment justifier un travail effectif et un montant non excessif au regard du service rendu. Une fraction excessive peut donc perdre sa déduction fiscale.
Un président de SAS bénéficie-t-il de la déduction de 10 % ?
Oui, sa rémunération relève des traitements et salaires. Il peut appliquer la déduction forfaitaire de 10 % ou choisir les frais réels lorsque cette option lui convient mieux.
Quel est le PFU sur les dividendes en 2026 ?
Le taux global atteint 31,4 % en 2026 : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. Vous pouvez aussi opter globalement pour le barème progressif selon les règles applicables.
Puis-je choisir uniquement des dividendes et aucune rémunération ?
Votre société peut décider de ne pas rémunérer le mandat lorsque son cadre juridique le permet. Cette décision modifie toutefois votre protection sociale et suppose que la société puisse légalement distribuer des dividendes.
Combien coûte une étude de rémunération chez Advyse ?
Le prix dépend du nombre de scénarios, de votre statut et des calculs sociaux nécessaires. Advyse peut cadrer le périmètre avant de lancer les simulations afin que vous connaissiez le travail attendu.
Puis-je faire moi-même l’arbitrage salaire-dividendes ?
Oui, si vous intégrez correctement cotisations, IS, impôt personnel, trésorerie et règles de distribution. Dans ce cas, Advyse peut relire votre calcul et vérifier les décisions sociales avant leur exécution.