
📄 Résumé
- L’optimisation fiscale SAS dépend surtout du régime d’impôt, de votre rémunération et de vos besoins personnels.
- IS → la société paie l’impôt sur son bénéfice avant toute distribution.
- IR → les associés supportent l’impôt sur leur quote-part de résultat, même sans distribution.
- Salaire → vous créez des droits sociaux, mais la SAS supporte des cotisations.
- Dividendes → le PFU atteint 31,4 % en 2026, sauf option pour le barème progressif.
Votre SAS dégage un bénéfice, mais comment en tirer davantage sans alourdir inutilement les impôts et les charges ? Faut-il vous verser plus, distribuer des dividendes ou conserver une part du résultat dans la société ?
Le bon choix dépend de votre situation personnelle, de vos besoins de revenu et des projets de la SAS. Deux sociétés avec le même bénéfice peuvent donc retenir des solutions très différentes.
Advyse étudie ces données pour rechercher une répartition plus favorable entre revenu personnel, fiscalité et trésorerie. Selon votre situation, l’IS, l’IR, le salaire et les dividendes n’auront pas le même intérêt.
IS ou IR : quel régime choisir pour votre optimisation fiscale SAS ?
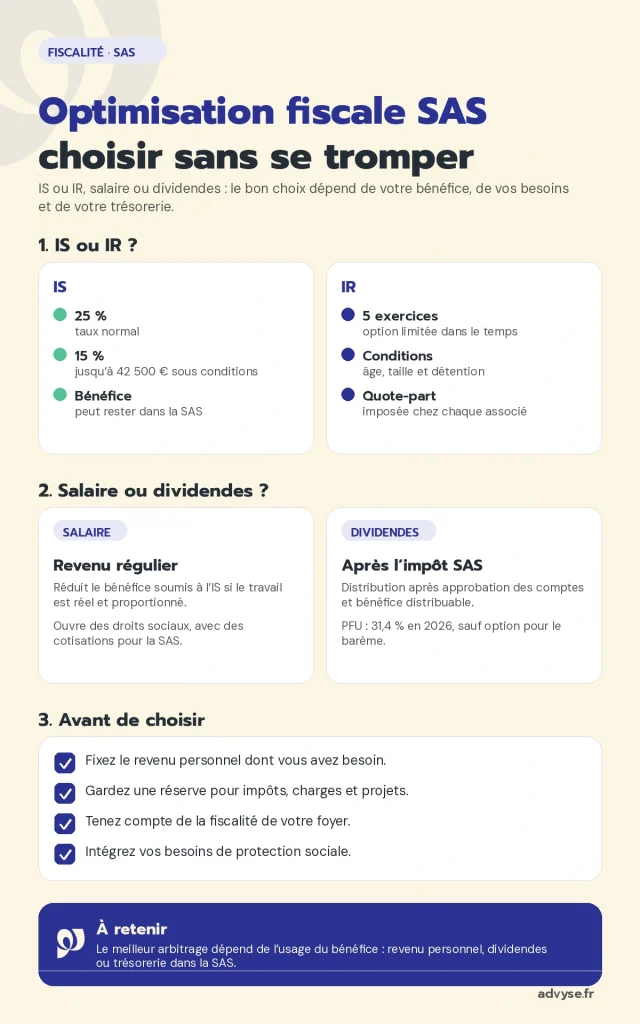
L’IS convient souvent aux SAS qui conservent une part du bénéfice pour financer leur activité. À l’inverse, l’IR peut intéresser une jeune société lorsque le résultat faible ou déficitaire rencontre une situation personnelle favorable. Vous devez comparer les deux régimes sur le même bénéfice et sur la même période.
L’IS laisse une partie du bénéfice dans la société
Le taux normal de l’IS atteint 25 % en 2026. De son côté, une PME peut bénéficier d’un taux de 15 % sur les 42 500 premiers euros de bénéfice, sous conditions de chiffre d’affaires et de détention du capital (ministère de l’Économie).
Ce régime sépare le bénéfice de la SAS de votre revenu personnel. La société paie son impôt. Puis elle conserve le solde ou distribue une partie du bénéfice après décision des associés.
Votre choix du régime fiscal de l’entreprise dépend donc aussi de la part du bénéfice que vous souhaitez garder dans la société.
L’IR reste temporaire et soumis à plusieurs conditions
Une SAS peut choisir l’IR si elle exerce une activité commerciale, artisanale, agricole ou libérale. Dans ce cas, elle doit employer moins de 50 salariés et rester sous 10 millions d’euros de chiffre d’affaires ou de bilan.
La société doit avoir moins de cinq ans lors de l’entrée dans le régime. Des personnes physiques doivent détenir au moins 50 % des droits de vote, avec au moins 34 % pour certains dirigeants et leur foyer fiscal (BOFiP, article 239 bis AB du CGI).
L’option produit ses effets pendant cinq exercices au maximum. La SAS adresse sa demande au service des impôts pendant les trois premiers mois du premier exercice concerné (BOFiP).
À l’IR, chaque associé supporte l’impôt sur sa quote-part de résultat. Une distribution bancaire n’est pas nécessaire pour créer l’impôt personnel.
Le bon choix dépend de l’usage du bénéfice
Un bénéfice destiné à rester dans la SAS favorise souvent l’IS, car vous gardez la main sur le calendrier des distributions. Un résultat destiné à couvrir vos dépenses personnelles appelle une comparaison plus large.
Au final, Advyse calcule alors l’impôt de la société, l’impôt du foyer et le revenu net disponible. À l’inverse d’un choix automatique, cette comparaison écarte un choix de l’IR uniquement parce que la société débute ou l’IS uniquement parce qu’il constitue le régime habituel.
📅 Comparez IS et IR sur vos chiffres
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Salaire ou dividendes : quel revenu choisir dans une SAS ?
Le salaire et les dividendes ne répondent pas au même besoin. À l’inverse d’un dividende, le premier rémunère votre travail et ouvre des droits sociaux. Les seconds rémunèrent votre qualité d’associé après bénéfice et décision de distribution.
Le salaire réduit le bénéfice soumis à l’IS
De son côté, la SAS peut déduire la rémunération de son dirigeant lorsque celle-ci correspond à un travail réel et reste proportionnée au service rendu. Cette charge réduit alors le bénéfice soumis à l’IS (BOFiP).
Le président de SAS relève du régime des assimilés salariés lorsqu’il reçoit une rémunération. De son côté, il cotise au régime général, sans assurance chômage liée au mandat social (Urssaf, Mon-entreprise).
Un salaire régulier répond à un besoin de revenu mensuel et de protection sociale. Son coût total dépasse toutefois le brut versé, puisque la SAS supporte aussi des cotisations patronales.
Votre niveau de rémunération du président de SAS dépend aussi de votre mandat, de vos besoins personnels et de la trésorerie disponible.
Les dividendes arrivent après l’impôt de la société
La SAS distribue des dividendes à partir d’un bénéfice distribuable après approbation des comptes. À la différence du salaire, cette somme ne réduit pas le bénéfice soumis à l’IS, puisque la distribution intervient après le résultat fiscal.
Depuis le 1er janvier 2026, le PFU sur les revenus de capitaux mobiliers atteint 31,4 %. Il comprend 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux (impots.gouv.fr).
En revanche, vous pouvez choisir le barème progressif pour l’ensemble des revenus et gains concernés. Ce choix peut être intéressant lorsque votre tranche d’impôt reste faible, mais il concerne l’ensemble des revenus soumis à cette option.
Les dividendes d’une SAS supposent donc un bénéfice distribuable et une décision des associés après l’approbation des comptes.
💡 Bon à savoir
- Salaire
→ retenez un montant compatible avec votre trésorerie mensuelle
→ impact : la SAS supporte le brut et les cotisations associées - Dividendes
→ distribuez après approbation des comptes et constat du bénéfice distribuable
→ impact : la sortie dépend du résultat et de la décision des associés
Le meilleur arbitrage combine souvent les deux
Un salaire nul maximise parfois la somme distribuable, mais il réduit aussi les droits sociaux liés à votre rémunération. À l’inverse, un salaire élevé réduit le bénéfice taxable, mais augmente le coût social supporté par la SAS.
Notre équipe Advyse compare plusieurs montants de rémunération avant de calculer le solde distribuable. Elle mesure alors le revenu net personnel pour chaque combinaison.
Votre décision dépend du niveau de bénéfice, de votre trésorerie, de votre foyer fiscal et de vos besoins de protection sociale.
⬇️Télécharger notre modèle de lettre d’option IS ou IR
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Cas concret : arbitrer 100 000 € avant rémunération
Une SAS de conseil réalise 420 000 € de chiffre d’affaires avec deux associés. Son bénéfice avant rémunération du président atteint 100 000 €.
Le président veut 36 000 € de salaire brut annuel et envisage une distribution complémentaire. La société doit aussi conserver 25 000 € de trésorerie pour un recrutement.
La SAS consacre 50 000 € au coût total de la rémunération. Son bénéfice avant IS tombe alors à 50 000 €. Elle applique 15 % jusqu’à 42 500 €, puis 25 % sur le solde, sous réserve des conditions du taux réduit.
| Étape | Montant | Effet |
|---|---|---|
| Bénéfice avant rémunération | 100 000 € | Base de départ |
| Coût total de rémunération | 50 000 € | Charge de la SAS |
| Bénéfice avant IS | 50 000 € | Base taxable |
| IS indicatif | 8 250 € | 15 % puis 25 % |
| Bénéfice après IS | 41 750 € | Avant affectation |
La SAS conserve d’abord 25 000 € pour le recrutement. Les associés peuvent étudier une distribution maximale théorique de 16 750 €, avant réserves et autres contraintes juridiques. Le président obtient un salaire régulier tout en préservant la trésorerie prévue.
Quels calculs évitent une mauvaise optimisation fiscale SAS ?
Une économie d’impôt n’a aucun intérêt si elle vide la trésorerie ou réduit trop votre revenu personnel. Dès lors, vous gagnez donc à comparer le coût société, le net personnel et le montant laissé dans la SAS.
Comparez toujours le coût société au net personnel
Deux scénarios peuvent produire le même revenu net tout en demandant des sorties de trésorerie très différentes. Dès lors, le bon indicateur reste le coût total supporté par la SAS pour un euro net disponible chez vous.
D’abord, Advyse prépare plusieurs variantes avec le même résultat de départ. Le calcul isole la rémunération, les cotisations, l’IS, le PFU éventuel et la trésorerie conservée.
Une première estimation de vos différents scénarios peut donner un ordre de grandeur avant un calcul fondé sur vos comptes réels.
Intégrez votre foyer fiscal avant toute distribution
Le PFU de 31,4 % ne constitue pas toujours le meilleur choix pour vos dividendes. Le barème progressif peut produire un résultat différent selon votre tranche d’impôt et vos autres revenus.
Chez Advyse, le calcul reprend les revenus du foyer avant de comparer PFU et barème. Au final, ce calcul évite de choisir une fiscalité de dividendes sans regarder l’impôt déjà supporté par votre ménage.
💡 Bon à savoir
- IR de la SAS
→ regardez la quote-part taxable chez chaque associé
→ impact : l’impôt personnel peut naître sans sortie bancaire - Distribution
→ conservez le budget des impôts, salaires et investissements futurs
→ impact : votre dividende ne fragilise pas les paiements des mois suivants
Gardez une réserve de trésorerie avant de distribuer
Or la TVA, l’IS, les salaires, les fournisseurs et les investissements continuent de produire des sorties après l’assemblée.
Nos spécialistes Advyse isolent les dépenses prévues sur plusieurs mois avant de proposer un montant distribuable. Le résultat fiscal ne devient jamais, à lui seul, un budget de dividendes.
📅 Calculez votre revenu net avant distribution
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Comment Advyse construit votre stratégie entre IS, IR, salaire et dividendes ?
Une bonne décision repose sur plusieurs scénarios comparables, pas sur une règle générale. Advyse combine le résultat de la SAS, votre revenu personnel, la fiscalité du foyer et les besoins de trésorerie.
Advyse part de votre résultat disponible
D’abord, Advyse reprend le résultat avant rémunération et sépare les dépenses déjà engagées des choix encore ouverts. Le cabinet calcule le coût total de plusieurs niveaux de salaire.
Dans ce cas, la simulation conserve aussi une réserve pour l’IS, la TVA, les échéances sociales et les investissements. Vous obtenez alors un montant mobilisable pour votre rémunération ou une distribution.
Pour une SAS qui veut piloter comptabilité, rémunération et fiscalité ensemble, un expert comptable SAS peut travailler à partir des comptes mensuels plutôt qu’attendre la clôture annuelle.
Advyse compare plusieurs couples salaire-dividendes
Advyse peut comparer un salaire faible, un salaire intermédiaire et une rémunération plus élevée. Chaque variante conserve le même bénéfice de départ afin de rendre l’écart lisible.
Le calcul ajoute l’impôt de la SAS et la fiscalité personnelle des dividendes. À la différence d’un taux isolé, vous voyez ce que coûte chaque scénario à la société et ce qu’il vous laisse après prélèvements.
Notre cabinet écarte aussi les combinaisons qui consomment la trésorerie prévue pour l’activité. Votre choix fiscal reste alors compatible avec les prochains mois d’exploitation.
⬇️Télécharger gratuitement notre guide rémunération du dirigeant
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Advyse revoit l’arbitrage quand votre situation change
Votre Expert-comptable Advyse peut refaire la simulation avant la clôture, puis avant l’affectation du résultat. Vous gardez deux moments utiles pour corriger le montant de rémunération et la distribution envisagée.
Cette revue annuelle prend encore plus de valeur pendant les cinq exercices d’une option IR. Au final, la sortie obligatoire vers l’IS change la façon dont le bénéfice et les distributions supportent l’impôt.
✔ À retenir
- Comparez IS et IR sur le même bénéfice
→ l’IR taxe directement la quote-part des associés
→ impact : la trésorerie reçue ne suffit pas pour juger le régime - Mesurez le coût total du salaire
→ le brut et les cotisations pèsent sur la SAS
→ impact : votre net personnel doit rester compatible avec la trésorerie - Calculez les dividendes après IS
→ le PFU atteint 31,4 % en 2026 sauf option pour le barème
→ impact : la fiscalité personnelle arrive après celle de la société - Refaites le calcul chaque année
→ bénéfice, foyer fiscal et investissements évoluent
→ impact : votre meilleur arbitrage peut changer avant la clôture
Conclusion
Une SAS gagne rarement à choisir son régime fiscal ou sa rémunération avec une règle unique. Dans ce cas, une simulation complète vous montre le coût société, votre revenu net et la trésorerie conservée.
Vous n’avez pas besoin de multiplier les scénarios. Trois ou quatre variantes bien construites suffisent souvent pour faire ressortir l’écart entre salaire, dividendes, IS et IR.
📅 Faites calculer votre meilleur arbitrage annuel
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ : optimisation fiscale d’une SAS
Une SAS peut-elle choisir l’IR ?
Oui, sous plusieurs conditions. L’option reste limitée à cinq exercices et concerne les SAS de moins de cinq ans lors de son entrée en vigueur.
Le salaire du président réduit-il l’IS ?
Oui, lorsqu’il rémunère un travail réel et reste proportionné. La SAS le comptabilise alors parmi ses charges déductibles.
Les dividendes d’une SAS supportent-ils des cotisations sociales ?
Les dividendes ordinaires d’un associé de SAS ne suivent pas le régime social d’un salaire. Ils supportent en revanche la fiscalité des revenus de capitaux mobiliers.
Quel est le PFU sur les dividendes en 2026 ?
Le PFU atteint 31,4 % en 2026 : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux.
Puis-je calculer seul mon meilleur mix salaire-dividendes ?
Vous pouvez faire une première simulation. Advyse peut ensuite reprendre votre bénéfice, votre foyer fiscal et votre trésorerie pour comparer les variantes.
Combien coûte une étude d’arbitrage fiscal ?
Le coût dépend du nombre de scénarios et de votre situation. Advyse peut définir le périmètre avant toute mission.
Quand refaire le calcul ?
Refaites-le avant la clôture et avant toute distribution importante. Une hausse du bénéfice ou un changement familial peut modifier l’équilibre retenu.