
📄 Résumé
- Le PLF 2027 est un projet : son contenu peut changer pendant les débats.
- Les articles 4 et 5 touchent aux donations et aux transmissions de titres.
- Le texte envisage des mesures sur l’immobilier, l’investissement industriel et la reprise d’entreprise.
- Les contribuables doivent confronter toute décision aux règles applicables à la date de l’opération.
Le projet de loi de finances 2027 va-t-il modifier vos impôts ou vos projets d’investissement ? Si vous dirigez une entreprise, un changement de règle peut déplacer le coût d’une transmission ou d’un achat professionnel. Advyse suit les mesures proposées pour vous aider à distinguer les vrais arbitrages des annonces encore incertaines.
Le gouvernement a déposé le projet de loi de finances 2027 le 1er octobre 2026. À la date du 13 octobre, le Parlement examine encore le texte. Aucun avantage présenté dans ce projet ne doit donc être traité comme une mesure définitivement adoptée. Nous examinons les dispositions qui concernent le plus directement les dirigeants, les indépendants, les investisseurs et les familles.
Que prévoit le projet de loi de finances 2027 pour les impôts des particuliers ?
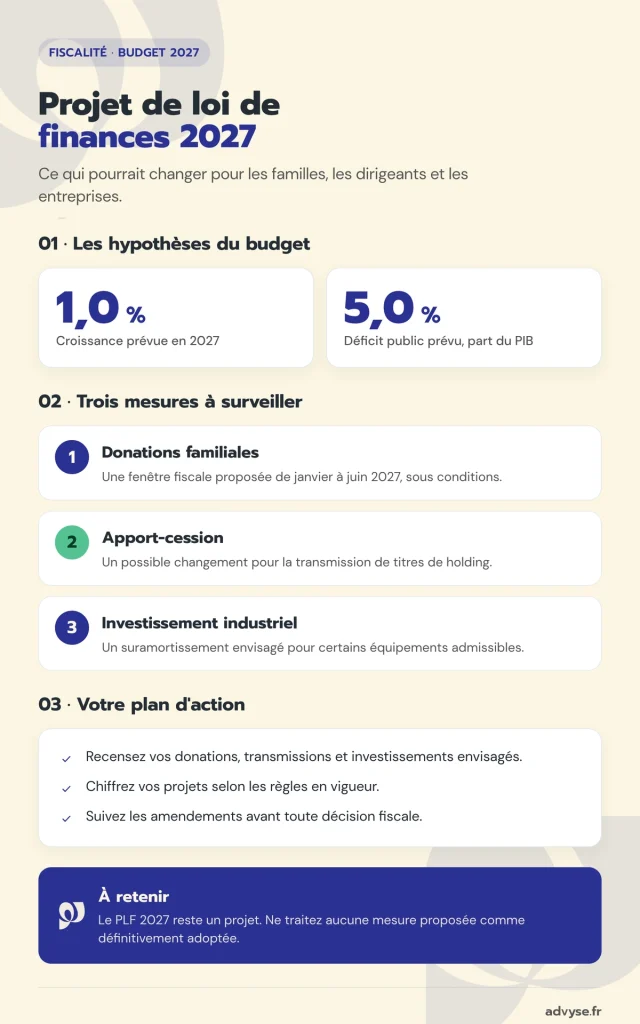
Le document gouvernemental du 1er octobre 2026 retient quatre hypothèses budgétaires : croissance de 1,0 %, déficit public de 5,0 % du PIB, dette publique de 121,7 % du PIB et inflation de 1,8 % en 2027. Ces chiffres décrivent des prévisions, pas des résultats acquis. Le document évoque également 43 milliards d’euros de mesures de redressement dans les projets budgétaires et sociaux de 2027.
Le texte gouvernemental prévoit des évolutions du barème de l’impôt sur le revenu et de certains avantages fiscaux. Toutefois, les effets réels dépendent du revenu du foyer, de la composition familiale et des dispositions finalement votées. Une annonce favorable à un contribuable peut laisser inchangée la situation d’un autre.
Barème de l’impôt sur le revenu
L’article 2 prévoit de modifier plusieurs paramètres de l’impôt sur le revenu. Avant de projeter votre impôt 2027, comparez le barème applicable aux revenus concernés avec vos revenus estimés. Distinguez le taux marginal d’imposition du montant total à payer : une hausse de tranche ne signifie pas que l’ensemble de vos revenus supporte ce taux.
Pensions de retraite
Selon l’article 3 présenté dans la synthèse transmise, le gouvernement maintiendrait le principe de l’abattement de 10 % tout en introduisant un sous-plafond de 3 000 € pour certaines pensions de retraite. Ce chiffre reste une proposition et non un plafond définitivement applicable. Les retraités qui bénéficient aujourd’hui d’un abattement supérieur doivent examiner l’effet de ce changement sur leur revenu imposable.
📅 Faites le point sur les conséquences fiscales possibles du budget 2027 avec un Expert Advyse
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Donations familiales
Le texte gouvernemental du PLF 2027 présente le contenu initial de l’article 4, qui reste susceptible d’amendements.
Pour préparer une transmission comportant des titres, les entrepreneurs peuvent également consulter notre article sur la valorisation d’une holding.
La synthèse gouvernementale décrit également, pour certaines transmissions, un taux proposé de 6 % dans la limite de 100 000 € par donateur et bénéficiaire de moins de 50 ans. Elle évoque un taux de 5 % lorsque le bénéficiaire reverse au moins 1,1 % des sommes reçues à certains organismes éligibles. Ces mécanismes ne se cumulent pas automatiquement. Lisez les conditions de l’article 4 avant toute simulation.
L’article 4 propose des mesures temporaires pour les transmissions familiales entre le 1er janvier et le 30 juin 2027. La version initiale évoque un plafond d’exonération des dons familiaux de sommes d’argent porté de 31 865 € à 50 000 €, sous conditions. Elle prévoit aussi une taxation réduite pour certaines donations. Un don de 100 000 € ne devient donc pas automatiquement exonéré. Le montant, l’âge du bénéficiaire, la nature du don et les règles de cumul méritent un calcul individuel.
💡 Bon à savoir
Un amendement déposé ne constitue pas une loi. Vérifiez la version parlementaire avant de signer une donation.
Quelles mesures du budget 2027 concernent les dirigeants et les holdings ?
Deux volets peuvent peser sur une opération de transmission : l’apport-cession et la reprise d’entreprise. Vous devez distinguer la fiscalité de l’apport initial, celle de la vente des titres et celle d’une transmission familiale ultérieure. Les opérations ne suivent pas toutes le même calendrier.
Apport-cession et report d’impôt
Pour identifier la version applicable de l’article 5, suivez le dossier législatif du PLF 2027 et les débats parlementaires.
Pour examiner les objectifs d’un groupe avant une transmission, découvrez à quoi sert une holding.
La synthèse transmise évoque une exigibilité de l’impôt sur le revenu et des prélèvements sociaux dans certaines transmissions. Elle mentionne aussi un échelonnement possible du paiement de l’impôt sur le revenu sur cinq ans, sous conditions. Le projet gouvernemental prévoit une application à certaines transmissions réalisées à compter du 1er octobre 2026 : cette date proposée mérite une attention particulière, sans préjuger du texte final.
L’article 5 du projet initial veut recentrer le report d’imposition des plus-values d’apport de titres. Il vise notamment des transmissions gratuites qui pouvaient conduire à l’effacement d’une plus-value en report. Le document transmis mentionne une possible exigibilité de l’impôt et des prélèvements sociaux lors de certaines transmissions, ainsi qu’un paiement échelonné sous conditions. Mais le Parlement examine déjà des amendements importants à cet article. Le périmètre et les dates d’entrée en vigueur peuvent donc évoluer.
Avant de transmettre votre holding, retracez chaque opération : date de l’apport, valeur d’origine, plus-value en report, cession éventuelle des titres, réinvestissement et transmission envisagée. Demandez ensuite une simulation des conséquences selon le texte applicable le jour de l’acte. Un montage engagé sur la base d’un projet non adopté vous expose à un mauvais calcul.
Reprise d’entreprise et pacte Papin
Le fonctionnement des participations et des flux financiers figure aussi dans notre article sur la structure d’une holding.
L’article 10 introduit un mécanisme présenté comme le « pacte Papin » pour encourager certaines reprises d’entreprise, notamment par les salariés. Pour un cédant, l’intérêt dépendra des critères d’éligibilité et de la forme de la reprise. Le projet n’autorise donc pas à promettre un avantage fiscal avant l’adoption du texte et l’examen de ses conditions.
Contributions des grandes entreprises
Le projet envisage aussi la prolongation d’une contribution exceptionnelle sur les bénéfices de certaines grandes entreprises. Cette mesure ne doit pas être présentée comme une hausse générale d’impôt sur toutes les TPE-PME. L’assujettissement dépend de critères légaux que la version adoptée devra préciser.
Cas concret : transmission d’une holding
Une dirigeante détient une holding et envisage de transmettre des titres à son enfant. Sa plus-value d’apport placée en report atteint, par hypothèse, 200 000 €.
Elle suppose que toute donation efface définitivement l’impôt lié à cette plus-value. Or l’article 5 remet en discussion certains cas de transmission à titre gratuit.
Son conseil vérifie la date de l’apport, la chaîne des titres, les cessions et les réinvestissements. Il confronte ensuite le projet initial aux amendements et à la loi finalement publiée. L’équipe distingue le montant de la plus-value en report de l’impôt éventuellement exigible et documente le résultat de chaque scénario.
Résultat : La dirigeante diffère toute conclusion fiscale définitive tant que la règle applicable reste incertaine. Elle prépare les justificatifs et fait recalculer l’opération avant la signature.
📅 Faites le point sur les conséquences fiscales possibles du budget 2027 avec un Expert Advyse
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Quels investissements et avantages fiscaux le PLF 2027 pourrait-il modifier ?
Le gouvernement veut orienter certains avantages vers des usages ciblés. Par conséquent, une dépense professionnelle ou immobilière ne suffit pas à elle seule pour obtenir un avantage. Le secteur, le matériel, le calendrier et les dépenses admises jouent un rôle déterminant.
Immobilier et location longue durée
Les articles 7 et 8 évoquent une réorientation de plusieurs avantages liés au logement. Le projet privilégie notamment l’habitation familiale et certaines locations de longue durée. Pour un investisseur, la première étape consiste à identifier le régime fiscal actuel du bien, la durée de location et les travaux envisagés. Il faudra ensuite comparer ce cadre avec les conditions de la réforme définitive.
Investissements industriels
L’article 13 évoque par ailleurs des investissements agricoles ciblés. Avant d’engager une dépense, les exploitants doivent vérifier les équipements visés et les conditions du mécanisme projeté. Le projet ne signifie pas que chaque achat agricole ouvre droit à une déduction supplémentaire.
L’article 9 prévoit un suramortissement ciblant certains investissements industriels, notamment les équipements relevant de l’Industrie 4.0. Un suramortissement peut permettre une déduction fiscale supplémentaire par rapport à l’amortissement comptable habituel, si l’entreprise et le matériel satisfont aux conditions. Il ne correspond pas à une subvention versée en espèces. Avant de commander une machine, documentez sa nature, son prix, la date d’acquisition et les critères d’éligibilité.
Véhicules professionnels
La rédaction exacte des articles 24 et 25 figure dans le projet de loi déposé à l’Assemblée nationale.
Les articles 24 et 25 proposent des adaptations de la fiscalité automobile et des incitations à l’électrification. Le coût d’un véhicule ne se résume pas au prix d’achat : l’entreprise doit aussi examiner les taxes, les frais d’usage, les déductions possibles et les contraintes liées à sa flotte. Une simulation complète permet de comparer deux véhicules sur plusieurs exercices.
💡 Bon à savoir
Le PLF 2027 ne doit pas servir à présenter la facturation électronique déjà prévue par d’autres textes comme une nouvelle mesure budgétaire.
Comment préparer votre entreprise aux mesures fiscales envisagées en 2027 ?
Vous pouvez préparer des calculs sans appliquer prématurément le futur texte. Commencez par les opérations irréversibles, puis identifiez les données nécessaires à une décision. Cette distinction vous aide à ne pas traiter une annonce politique comme une règle fiscale applicable.
Faire un inventaire des décisions à venir
Recensez vos projets de donation, de vente de titres, d’achat immobilier, d’investissement industriel et de renouvellement automobile. Pour chacun, notez le montant, les parties concernées et la date envisagée. Classez ensuite les opérations selon leur urgence et leur sensibilité fiscale.
Calculer deux scénarios
D’abord, chiffrez votre projet selon les règles actuellement en vigueur. Ensuite, construisez une simulation distincte selon la version gouvernementale du PLF 2027. Vous obtenez ainsi un écart hypothétique et savez quelle disposition parlementaire suivre. Ne confondez jamais une économie possible avec une économie acquise.
Suivre les débats sans modifier trop tôt vos déclarations
Les articles 29 à 31 visent notamment la lutte contre la fraude et certaines procédures de contrôle. La synthèse mentionne la pérennisation de l’exploitation de données accessibles sur les plateformes en ligne et une expérimentation de rescrit fiscal fondée sur un principe de silence valant accord, pour les entreprises éligibles. Les articles 88 et 89 portent sur le CPF, l’apprentissage et la professionnalisation : ils concernent la formation, mais ne doivent pas être confondus avec de nouvelles règles de cotisations sociales issues du PLFSS.
L’administration fiscale et le législateur définiront les obligations applicables après l’adoption des textes. Le projet comprend également des mesures de lutte contre la fraude et des évolutions possibles de certaines procédures fiscales. Conservez vos justificatifs et votre chronologie documentaire dès maintenant. En revanche, n’appliquez aucun nouveau taux ou plafond avant son entrée en vigueur.
⬇️Télécharger gratuitement notre guide holding
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Ce que fait Advyse pour votre entreprise
Pour vos déclarations et vos comptes de groupe, consultez les missions de notre Expert-comptable pour holding.
Advyse peut rapprocher vos projets du droit fiscal applicable, établir des simulations distinctes et suivre les changements parlementaires qui affectent votre décision. Un Expert Advyse peut notamment préparer une analyse des donations, des holdings ou des investissements professionnels avec des hypothèses explicitement datées. Le cabinet peut aussi identifier les pièces nécessaires au calcul et à la déclaration.
✔ À retenir
- Le gouvernement a déposé le PLF 2027 le 1er octobre 2026.
- Donations, apport-cession, immobilier et investissement sont parmi les sujets les plus pertinents pour les clients Advyse.
- Les amendements peuvent modifier le contenu du projet.
- Toute décision engageante réclame une vérification du texte définitivement applicable.
Conclusion
Le projet de loi de finances 2027 fournit dès maintenant une liste utile de décisions à examiner. Il ne fournit pas encore une liste d’avantages acquis. En séparant les règles actuelles des scénarios de réforme, vous préparez vos choix sans miser sur une disposition incertaine.
Vous n’avez pas besoin de refaire toute votre stratégie fiscale pour suivre les débats. Concentrez-vous sur les opérations prévues en 2027 et sur celles dont la date pourrait affecter le traitement fiscal.
Faites établir une simulation documentée avant de signer une donation, une cession ou un investissement important.
📅 Faites le point sur les conséquences fiscales possibles du budget 2027 avec un Expert Advyse
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ : vos questions sur le PLF 2027
Le projet de loi de finances 2027 est-il déjà applicable ?
Non. Au 13 octobre 2026, le texte suit encore la procédure parlementaire. Les règles en vigueur restent applicables jusqu’aux dates fixées par les textes finalement adoptés.
Les dons familiaux seront-ils exonérés à hauteur de 100 000 € en 2027 ?
Le projet initial ne prévoit pas une exonération générale de 100 000 €. Il propose plusieurs mécanismes distincts, soumis à des conditions et susceptibles d’être amendés.
Les dirigeants doivent-ils modifier leur holding avant 2027 ?
Aucune décision générale ne convient à toutes les holdings. La fiscalité dépend de l’historique des apports, des ventes et des transmissions, ainsi que de la version définitive de l’article 5.
Le budget 2027 augmente-t-il l’impôt de toutes les PME ?
Non. Le projet prévoit des mesures ciblées. Pour chaque entreprise, l’effet dépend de son régime fiscal, de sa taille et des opérations concernées.
Le suramortissement industriel signifie-t-il une aide versée à l’entreprise ?
Non. Un suramortissement correspond à une déduction fiscale supplémentaire sous conditions. Il ne constitue pas, à lui seul, une aide de trésorerie versée par l’État.
Quand vérifier les mesures avant une opération ?
Vérifiez les textes applicables avant de prendre un engagement irréversible, puis à nouveau avant la signature ou la déclaration si le cadre légal change.