
📄 Résumé
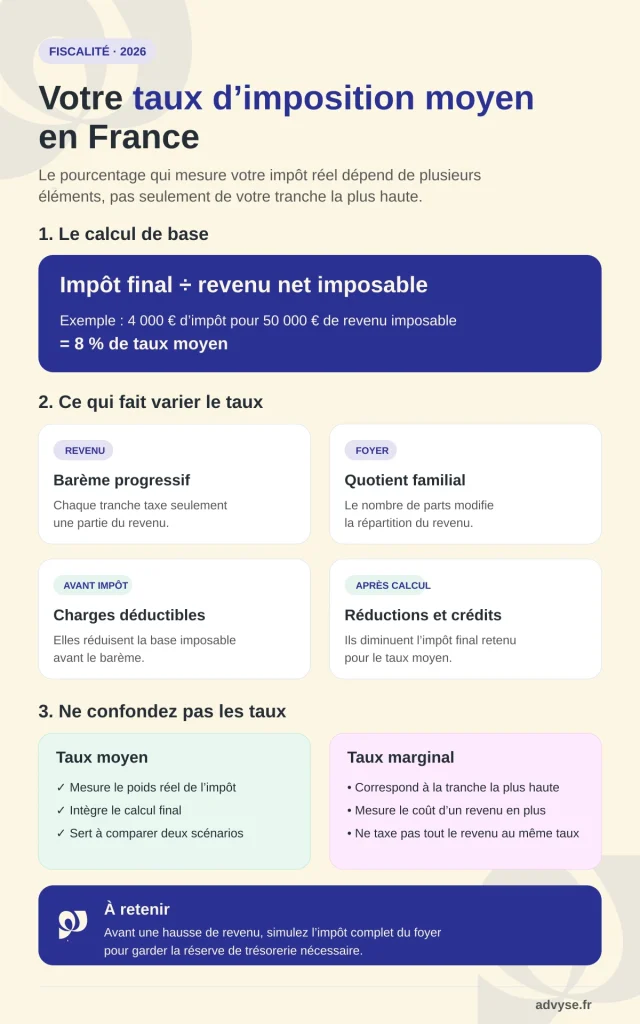
- La taux d’imposition moyen en France dépend principalement de votre revenu net imposable et du montant final de votre impôt
- Le barème progressif → chaque tranche ne taxe qu’une fraction du revenu
- Le quotient familial → chaque tranche ne taxe qu’une fraction du revenu
- Les charges et avantages fiscaux → chaque tranche ne taxe qu’une fraction du revenu
- Une simulation avant une hausse de revenu → vous gardez la trésorerie nécessaire
Vous regardez votre avis fiscal et vous voyez 2 taux différents : lequel mesure vraiment votre niveau d’impôt ? Le taux moyen répond à cette question, mais plusieurs paramètres peuvent le faire bouger d’une année à l’autre.
Advyse part de vos revenus, de votre foyer et de vos charges pour refaire le calcul. Cette lecture permet surtout de distinguer le taux moyen, le taux marginal et le taux de prélèvement à la source.
En 2026, l’administration applique le barème des revenus 2025 après une revalorisation de 0,9 %. Il compte cinq tranches allant de 0 % à 45 %. Votre taux d’imposition moyen en France reste pourtant inférieur à votre tranche la plus haute, car chaque tranche ne taxe qu’une partie du revenu. Vous mesurez votre impôt réel sans confondre taux affiché et coût fiscal global.
Comment le taux d’imposition moyen en France se calcule-t-il ?
Le taux moyen part d’un calcul simple, mais le montant placé au numérateur résulte de plusieurs étapes fiscales. Vous devez comprendre le barème avant d’interpréter le pourcentage affiché sur votre avis. Ainsi, vous évitez de prendre votre taux marginal pour votre taux réel.
Le taux moyen rapporte l’impôt au revenu imposable
L’administration définit le taux moyen comme le rapport entre l’impôt à payer et le revenu net imposable. La définition officielle du taux moyen confirme cette lecture. Elle tient compte des réductions et crédits d’impôt dans le montant final. Ce taux vous montre la part de votre revenu imposable qui finance réellement l’impôt sur le revenu.
Un foyer qui paie 4 000 € d’impôt pour 50 000 € de revenu net imposable affiche un taux moyen de 8 %. Vous pouvez alors comparer deux années ou deux scénarios de rémunération sur une base cohérente.
Le barème progressif taxe chaque tranche séparément
Le barème 2026 publié par la DGFiP sur les revenus 2025 commence à 0 % jusqu’à 11 600 € par part. Il applique ensuite 11 % de 11 601 € à 29 579 €, puis 30 % de 29 580 € à 84 577 €. Les tranches suivantes passent à 41 % jusqu’à 181 917 €, puis à 45 % au-delà.
Votre revenu ne supporte jamais un taux unique sur toute sa hauteur. À l’inverse, chaque fraction entre dans sa tranche. Une personne qui atteint la tranche à 30 % ne paie pas 30 % sur l’ensemble de son revenu.
Le taux marginal mesure seulement la dernière tranche
Le taux marginal indique le taux appliqué à la tranche la plus élevée atteinte par votre revenu. Il sert surtout à mesurer le coût fiscal d’un revenu supplémentaire. De son côté, le taux moyen mesure le poids total de l’impôt après le calcul complet.
Une hausse de revenu peut porter votre taux marginal à 30 % tout en laissant votre taux moyen bien plus bas. Vous gardez une lecture réaliste du coût fiscal.
Advyse détaille aussi la fiscalité applicable aux dirigeants sur sa page dédiée à la fiscalité des entreprises.
📅 Besoin de chiffrer votre taux moyen avant une décision de revenu ?
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Quels éléments font varier votre taux d’imposition moyen en France ?
Votre revenu ne suffit pas à expliquer votre taux. Le nombre de parts, les charges déductibles, certains revenus et les avantages fiscaux modifient le calcul. D’abord, vous devez donc regarder la composition complète du foyer avant de comparer deux pourcentages.
Le quotient familial répartit le revenu entre vos parts
Le quotient familial divise le revenu imposable par un nombre de parts lié à votre situation. Un célibataire sans personne à charge compte généralement 1 part. Un couple marié ou pacsé soumis à imposition commune compte généralement 2 parts, puis les enfants augmentent le nombre de parts selon les règles applicables.
Ce mécanisme réduit l’effet du barème progressif pour certains foyers, sous réserve du plafonnement prévu par la loi. Deux dirigeants avec le même revenu professionnel peuvent afficher des taux moyens différents. Leur situation familiale crée l’écart, pas leur activité.
Les charges déductibles réduisent la base taxable
Certaines dépenses diminuent le revenu net imposable lorsqu’elles respectent les conditions fiscales. Les cotisations d’épargne retraite déductibles offrent un exemple fréquent. Les déficits fonciers ou certaines pensions peuvent aussi modifier la base dans leur cadre propre.
Une déduction agit avant le calcul de l’impôt. Ce mécanisme produit un effet différent d’une réduction ou d’un crédit d’impôt, qui agit après le calcul. Séparez ces mécanismes pour mesurer leur impact sur le taux moyen.
⬇️Télécharger gratuitement notre modèle de déclaration d’impôt sur le revenu – formulaire 2042
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Les réductions et crédits agissent sur l’impôt final
Les dons, certains frais d’emploi à domicile et d’autres dépenses éligibles peuvent ouvrir un avantage fiscal. La déclaration 2042-RICI regroupe plusieurs de ces dépenses pour les revenus 2025 déclarés en 2026. En revanche, chaque avantage suit ses propres conditions et plafonds.
Le taux moyen tient compte de l’impôt après ces avantages. Un crédit de 1 500 € peut donc réduire fortement le pourcentage final si le revenu imposable ne change pas. Vérifiez cependant l’éligibilité avant d’intégrer ce montant dans votre budget.
Pour préparer votre déclaration, vous pouvez utiliser le formulaire 2042 proposé dans les ressources Advyse.
Revenu net imposable | Alimente les tranches du barème | Avant impôtQuotient familial | Répartit le revenu entre les parts | Avant barème
| Critère | Effet principal | Moment du calcul |
|---|---|---|
| Charge déductible | Réduit la base imposable | Avant barème |
| Réduction ou crédit | Réduit l’impôt obtenu | Après barème |
💡 Bon à savoir
- Taux marginal
→ il mesure la tranche la plus haute atteinte
→ impact : il aide à estimer le coût d’un revenu supplémentaire - Taux moyen
→ il rapporte l’impôt final au revenu net imposable
→ impact : il montre votre poids fiscal réel
Cas concret : une dirigeante veut mesurer l’effet d’une charge déductible
Une dirigeante célibataire, sans enfant, déclare 48 000 € de revenu net imposable avant une versement déductible. Elle compte 1 part fiscale et ne retient aucun autre avantage dans cette simulation.
Elle pense que sa tranche à 30 % signifie qu’elle paie 30 % sur tout son revenu. Le calcul applique d’abord 0 % jusqu’à 11 600 €, puis 11 % jusqu’à 29 579 € et 30 % au-delà.
À 48 000 €, l’impôt brut ressort autour de 7 504 €, soit environ 15,6 % du revenu. Après une déduction de 3 000 €, le revenu taxable passe à 45 000 €. L’impôt brut tombe alors autour de 6 604 €, soit environ 14,7 %.
Ainsi, la déduction réduit l’impôt d’environ 900 € dans cette simulation. La dirigeante, quant à elle, conserve une tranche marginale à 30 %, mais son taux moyen baisse d’environ 0,9 point. Elle peut donc budgéter l’effet réel sans appliquer 30 % à l’ensemble de ses revenus.
Pourquoi une mauvaise lecture du taux moyen peut-elle coûter cher ?
Une confusion entre taux moyen, taux marginal et prélèvement à la source fausse vite un budget personnel. Vous pouvez alors distribuer trop de trésorerie ou sous-estimer le solde fiscal. Quelques contrôles avant une hausse de revenu suffisent à éviter cet écart.
Le prélèvement à la source ne remplace pas le calcul annuel
Le prélèvement à la source collecte l’impôt au fil de l’année, mais la déclaration annuelle fixe le montant définitif. Si vos revenus augmentent sans ajustement de taux, le prélèvement peut rester trop bas pendant plusieurs mois. Dans ce cas, l’avis fiscal fait apparaître un complément à payer.
Service-Public détaille le complément d’impôt avec un exemple simple : 1 800 € prélevés pendant l’année pour un impôt final de 2 100 € produisent un solde de 300 €. Ce décalage ne change pas votre impôt final, mais il décale votre trésorerie.
Un revenu exceptionnel peut modifier la dernière tranche
Une prime, une rémunération supplémentaire ou un revenu foncier plus élevé peut pousser une partie du revenu dans la tranche suivante. À condition que vous simuliez avant la décision, vous pouvez chiffrer cette hausse. Sans simulation, vous risquez d’utiliser votre ancien taux moyen sur un revenu nouveau.
Le sujet concerne particulièrement les dirigeants qui arbitrent leur rémunération en fin d’exercice. Le revenu professionnel, les revenus du patrimoine et les avantages fiscaux ne suivent pas toujours la même mécanique. Calculez le foyer complet avant de sortir du cash.
La comparaison entre régime réel et micro-fiscal permet aussi de comprendre comment la base taxable change selon le régime choisi.
📅 Une hausse de revenu se prépare mieux avec une simulation complète du foyer.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Une estimation trop basse peut bloquer une décision de trésorerie
Un impôt sous-estimé de 2 000 € retire 2 000 € à votre trésorerie disponible quand le solde arrive. Pour un dirigeant, cet écart peut concurrencer une dépense personnelle, un investissement ou une échéance de crédit. Au final, le problème vient moins du taux que de l’absence de projection.
La fiscalité des dividendes mérite aussi un calcul séparé en cas de distribution.
💡 Bon à savoir
- Changement de revenu
→ simulez l’impôt avant le versement
→ impact : vous gardez la réserve de trésorerie nécessaire - Changement familial
→ actualisez vos parts et votre situation
→ impact : vous comparez les années sur une base cohérente
Comment Advyse vous aide à piloter votre taux d’imposition moyen en France ?
Vous n’avez pas besoin de refaire seul toutes les règles fiscales. Advyse transforme vos revenus, vos charges et votre situation familiale en scénarios chiffrés. Puis, vous comparez les décisions avec un montant d’impôt et un besoin de trésorerie.
Advyse reconstitue votre base imposable
L’Expert Advyse part des revenus déjà connus et des revenus prévus jusqu’à la fin de l’année. Il vérifie ensuite les charges déductibles, le nombre de parts et les avantages fiscaux documentés. Le calcul repose sur votre situation réelle plutôt que sur un taux repris de l’année précédente.
Une pension, un revenu foncier ou une distribution oubliée peut changer la simulation. Advyse vous indique alors le document ou le montant à récupérer avant l’arbitrage.
Advyse compare plusieurs scénarios avant votre décision
Le Cabinet comptable Advyse peut comparer une rémunération inchangée, une hausse ponctuelle et un scénario plus prudent. Chaque simulation affiche le revenu imposable, l’impôt estimé, le taux moyen et la trésorerie restante. Vous voyez alors le coût de chaque option.
La fiscalité ne se résume pas à un seul taux, car plusieurs catégories de revenus peuvent suivre des règles différentes. Advyse isole chaque flux avant de consolider le résultat.
Vous pouvez approfondir les principaux mécanismes dans l’article Advyse consacré à la fiscalité des entreprises en France.
⬇️Télécharger gratuitement notre guide pour réduire impôts et taxes
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Advyse transforme le calcul en calendrier de trésorerie
Advyse estime le solde probable, vérifie votre prélèvement courant et chiffre la réserve à conserver. Vous pouvez ensuite décider sans immobiliser trop de trésorerie ni vous exposer à un rattrapage évitable.
Le espace de simulateurs Advyse peut compléter cette première estimation avant une revue personnalisée.
✔ À retenir
- Comparez taux moyen et taux marginal
→ votre tranche haute ne s’applique pas à tout le revenu
→ impact : vous évitez une estimation fiscale gonflée - Recalculez après un changement
→ revenu et foyer modifient le résultat
→ impact : votre budget reste cohérent - Séparez les mécanismes fiscaux
→ déductions et crédits n’agissent pas au même moment
→ impact : vous mesurez leur effet réel - Traduisez le taux en euros
→ estimez le solde et la réserve à garder
→ impact : vous protégez votre trésorerie
Conclusion
Au final, le taux moyen d’imposition n’est pas qu’un pourcentage à connaître. Il vous montre concrètement la part de vos revenus qui part en impôt et ce qu’il vous reste réellement.
Cette lecture devient particulièrement utile quand vos revenus évoluent ou qu’une décision importante se prépare. Une simulation permet de voir rapidement l’impact sur votre budget et d’éviter les mauvaises surprises.
Si plusieurs options sont possibles, Advyse peut reprendre vos chiffres avec vous et vérifier laquelle reste la plus intéressante pour votre situation.
📅 Validez votre taux moyen et votre prochain solde fiscal avec un Expert Advyse.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ sur le taux d’imposition moyen en France
Quelle différence entre taux moyen et taux marginal ?
Le taux moyen rapporte votre impôt final à votre revenu net imposable. Le taux marginal correspond à la tranche la plus haute atteinte par une partie de votre revenu.
Pourquoi mon taux moyen augmente-t-il si mon salaire progresse ?
Une hausse de revenu peut envoyer une fraction supplémentaire dans une tranche plus taxée. Votre taux moyen monte donc progressivement, sans appliquer le nouveau taux à tout votre revenu.
Le nombre d’enfants change-t-il mon taux moyen ?
Votre nombre de parts dépend de votre situation familiale et des personnes à charge. Le quotient familial peut donc modifier votre impôt et votre taux moyen, sous réserve des plafonds applicables.
Une charge déductible réduit-elle toujours mon taux moyen ?
Une charge admise en déduction réduit votre revenu imposable. Son effet dépend ensuite de votre tranche, de vos autres revenus et des règles propres à cette charge.
Puis-je calculer mon taux moyen moi-même ?
Vous pouvez utiliser le simulateur officiel pour une première estimation. Advyse devient utile quand plusieurs revenus, charges ou décisions de dirigeant se croisent dans le même foyer.
Combien coûte une simulation fiscale avec Advyse ?
Le coût dépend du niveau d’analyse et du nombre de scénarios. Advyse précise le périmètre avant le calcul pour que vous sachiez exactement quel travail couvre la mission.
Que se passe-t-il si ma simulation est fausse ?
Vous devez corriger rapidement les revenus, charges ou hypothèses qui créent l’écart. Advyse reprend le calcul et met à jour la réserve de trésorerie avant la prochaine échéance.