
📄 Résumé
- Le retard déclaration TVA ouvre un risque de taxation d’office
- Dépôt tardif → justifiez les montants réels
- Majorations de 10 % ou 40 % → calculez votre exposition
- Paiement intégral au dépôt → contrôlez l’exception aux 5 %
- Courrier fiscal reçu → répondez avec vos pièces
Votre échéance de TVA vient de passer et votre déclaration attend encore ? Vous cherchez peut-être les factures manquantes, alors qu’un courrier des impôts arrive dans votre messagerie professionnelle.
Chez Advyse, la priorité consiste à établir votre TVA réelle avant que l’administration reconstitue vos opérations. Votre trésorerie appelle aussi une réponse distincte, parce qu’une déclaration manquante et un paiement tardif entraînent des conséquences différentes.
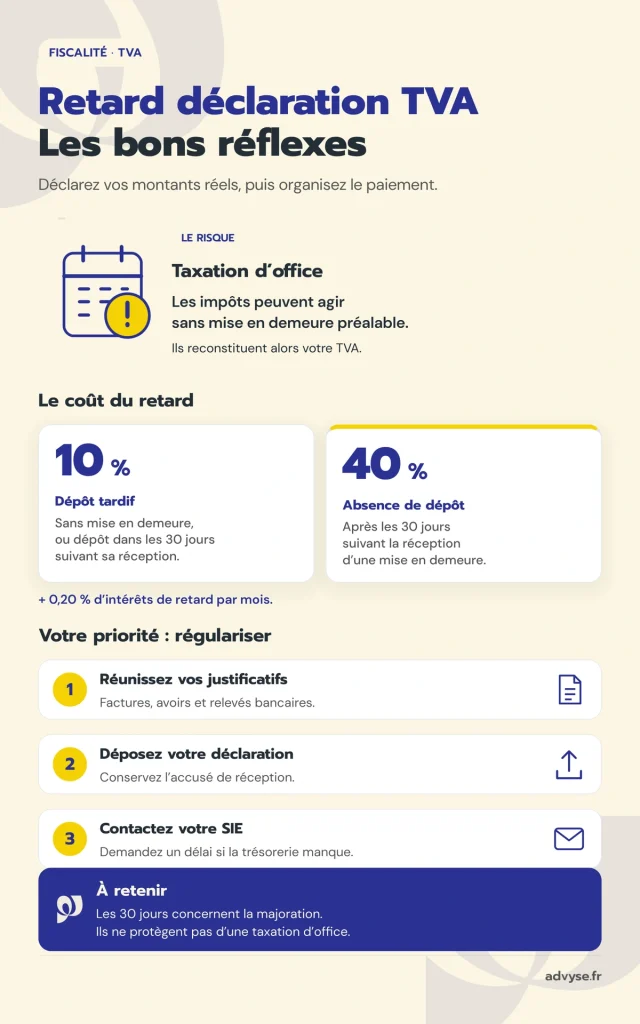
Face à un retard déclaration TVA, déposez votre déclaration dès que vos chiffres justifient les montants renseignés. Contactez ensuite votre service des impôts des entreprises, appelé SIE, avec les preuves du dépôt. Pour la TVA, l’administration peut engager une taxation d’office sans mise en demeure préalable. Le délai de trente jours concerne notamment certaines majorations, plutôt qu’une protection générale contre cette procédure.
Quels documents réunir, quelles sanctions budgéter et quelle réponse adresser aux impôts selon le courrier reçu ?
Pourquoi un retard déclaration TVA expose-t-il à la taxation d’office ?
Vous laissez l’administration reconstituer votre TVA lorsqu’une déclaration manque. Un dépôt tardif laisse subsister ce risque juridique : votre réaction vise donc une régularisation documentée, sans promesse d’annulation automatique.
Une procédure ouverte dès le retard
L’administration peut recourir à la taxation d’office dès qu’une déclaration de TVA dépasse son échéance légale. À la différence de certaines procédures concernant d’autres impôts, elle agit sans mise en demeure préalable obligatoire (LPF, article L. 66, 3°).
Vous gagnez dès lors à consulter votre compte fiscal dès le constat du retard. Une relance amiable constitue un avertissement, tandis qu’une notification de bases marque un stade différent de la procédure.
Advyse distingue ces courriers avant toute réponse, puisque leurs effets diffèrent. Vous transmettez le document complet, avec sa date de réception et les périodes concernées.
Des montants à justifier avec vos pièces
L’administration reconstitue vos opérations à partir des renseignements disponibles. Vos encaissements bancaires, vos achats ou vos précédentes déclarations peuvent alimenter son calcul.
Vos mouvements bancaires mélangent parfois recettes taxables et opérations étrangères à la TVA. Un apport personnel, par exemple, appelle une justification distincte d’une vente.
En cas de contestation d’une taxation d’office régulière, vous supportez la charge de la preuve (LPF, article L. 193). Dans ce cas, vous défendez vos chiffres avec vos factures et vos écritures, plutôt qu’avec une estimation orale. Votre gestion fiscale exige des justificatifs qui expliquent chaque montant déclaré.
📅 Régularisez votre TVA avec les bons chiffres
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Comment régulariser un retard déclaration TVA avec les bons montants ?
Votre première décision concerne la période et le formulaire concernés. Vous distinguez le calcul de la taxe et son règlement, car une difficulté bancaire laisse subsister votre obligation déclarative.
Le bon formulaire et la bonne période
Consultez d’abord votre espace professionnel pour relever l’échéance exacte. Au régime réel normal, vous utilisez une déclaration CA3 mensuelle, ou trimestrielle lorsque vous remplissez les conditions correspondantes (impots.gouv.fr).
Au régime simplifié, vous distinguez la déclaration annuelle CA12 des acomptes. Vous contrôlez aussi les dépôts antérieurs, car un brouillon enregistré diffère d’une déclaration transmise.
Votre Expert-comptable Advyse confirme le régime applicable avant de reprendre les calculs. Ce contrôle empêche de mélanger un acompte manquant avec une déclaration annuelle absente.
Une TVA fondée sur les opérations réelles
Rassemblez vos factures de vente et d’achat pour la période concernée. Ajoutez les avoirs et les relevés bancaires, puisque les encaissements déterminent parfois la date de TVA exigible.
Vous distinguez la TVA collectée auprès des clients et la TVA déductible sur vos dépenses. Votre droit à déduction dépend des conditions propres à chaque achat.
Advyse contrôle les factures manquantes avant le dépôt, afin de limiter une seconde correction. Si plusieurs mois manquent, votre travail commence par la première période : un crédit antérieur peut modifier les suivantes.
Vous conservez ensuite l’accusé de réception du dépôt. Votre justificatif comporte la période, la date de transmission et les montants déclarés. Le choix entre TVA sur encaissements ou sur débits détermine les opérations à retenir pour chaque période.
⬇️Télécharger gratuitement notre modèle de plan de trésorerie
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Une déclaration distincte du paiement
Déposez votre déclaration même si votre compte bancaire manque de provisions. Vous adressez une demande de délai au SIE, avec vos difficultés et votre proposition de règlement.
Votre message indique le montant de TVA, votre trésorerie disponible et les dates proposées. Vous joignez des preuves de vos difficultés passagères, car l’administration décide selon votre situation (impots.gouv.fr).
En revanche, une demande de délai vaut demande, plutôt qu’accord. Vous conservez la réponse écrite du service avant de retenir un échéancier dans votre budget. Vos prévisions de trésorerie donnent un fondement aux mensualités proposées au service fiscal.
💡 Bon à savoir
- Dépôt à zéro
→ Transmettez la déclaration attendue.
→ impact : Votre compte fiscal enregistre le dépôt. - Trésorerie insuffisante
→ Demandez un délai au SIE.
→ impact : Le service statue sur votre proposition.
Cas concret : une CA3 manquante et 8 000 euros de TVA
Une SARL de négoce réalise 600 000 euros de chiffre d’affaires annuel avec trois salariés. Elle déclare sa TVA chaque mois au régime réel normal.
La gérante omet la CA3 de janvier, exigible en février. Elle constate le retard en mai et dispose de toutes les factures correspondantes.
La société totalise 12 000 euros de TVA collectée et 4 000 euros de TVA déductible. La différence atteint donc 8 000 euros. Elle dépose sa CA3 le 20 mai avec le paiement intégral. La majoration de 10 % représente 800 euros. Les intérêts couvrent mars, avril et mai : 8 000 × 0,20 % × 3 = 48 euros.
La société budgète 848 euros de sanctions, soit 8 848 euros avec la taxe. Le paiement intégral au dépôt écarte ici la majoration de paiement de 5 %. La gérante archive les justificatifs et contrôle la prochaine échéance. Le dépôt tardif laisse subsister le fondement juridique d’une taxation d’office.
Quelles sanctions prévoir pour un retard déclaration TVA ?
Le coût dépend du dépôt, des courriers reçus et du paiement. Vous distinguez les majorations de déclaration, les intérêts et la sanction de paiement pour obtenir un budget exact.
Des majorations de déclaration de 10 % ou 40 %
Le retard entraîne une majoration de 10 % sans mise en demeure. Ce taux concerne aussi un dépôt dans les trente jours suivant sa réception.
Au-delà de ces trente jours, l’absence de dépôt expose à une majoration de 40 %. Une activité occulte relève d’un taux de 80 %, avec des conditions spécifiques ; un simple oubli diffère de cette situation (CGI, article 1728).
Advyse calcule votre exposition selon les dates justifiées, plutôt qu’en additionnant tous les taux. Sur 8 000 euros de taxe, 40 % représentent 3 200 euros, contre 800 euros à 10 %.
| Situation | Taux | Base |
|---|---|---|
| Dépôt tardif sans mise en demeure | 10 % | Droits concernés |
| Absence de dépôt après trente jours de mise en demeure | 40 % | Droits concernés |
| Intérêts de retard | 0,20 % par mois | Droits concernés |
| Paiement tardif, selon les règles de cumul | 5 % | Sommes concernées |
Des intérêts et un cumul à contrôler
L’intérêt de retard atteint 0,20 % par mois. Son calcul commence, en principe, au premier jour du mois suivant celui de l’échéance (CGI, article 1727).
Le nombre de mois dépend des règles applicables à la régularisation. Vous utilisez dès lors les dates exactes du dépôt et du paiement pour établir votre estimation.
La majoration de paiement de 5 % connaît des exceptions. Lorsque votre déclaration tardive comprend le paiement intégral, cette majoration laisse place aux intérêts et aux pénalités déclaratives.
À l’inverse, un paiement partiel au dépôt maintient en principe la majoration sur la totalité des droits concernés (CGI, article 1731). Advyse contrôle le cumul applicable avant toute demande concernant les sanctions.
📅 Calculez le coût de votre retard TVA
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Une remise portant sur les pénalités
Vous sollicitez une remise gracieuse des pénalités avec une lettre motivée. Votre demande décrit l’incident et votre régularisation, à condition que les justificatifs correspondent aux faits invoqués.
L’administration apprécie notamment votre comportement fiscal et votre situation. Une première erreur constitue un argument, puisque votre historique fiscal compte dans l’appréciation du service.
La TVA elle-même reste exclue de la remise gracieuse (impots.gouv.fr). Vous distinguez donc la contestation d’un calcul erroné et la demande de réduction d’une sanction justifiée.
💡 Bon à savoir
- Demande de remise
→ Motivez votre demande concernant les pénalités.
→ impact : Le service dispose de vos arguments. - Taxe et pénalités
→ Séparez les montants dans votre budget.
→ impact : Votre demande conserve son objet exact.
Quelle réponse construire avec Advyse après une relance fiscale ?
Votre réponse dépend du stade atteint par le dossier. Advyse organise la reprise déclarative et les pièces justificatives selon les missions convenues, avec une priorité : remplacer les suppositions par des montants documentés.
Un dossier par période manquante
Vous transmettez les déclarations précédentes, les factures et les courriers fiscaux. Advyse établit la liste des périodes absentes et des documents nécessaires au calcul.
Ce dossier distingue les montants certains des dépenses qui attendent une facture. Dès lors, vous obtenez une base de travail pour le dépôt, puis un budget séparé pour le règlement. Le rattrapage comptabilité rétablit les écritures nécessaires lorsque plusieurs périodes restent incomplètes.
Une réponse aux bases proposées
Si l’administration a notifié ses bases, comparez sa reconstitution à vos justificatifs. Vous expliquez chaque différence, par exemple un virement d’associé que le service assimile à une recette commerciale.
L’administration communique en principe ses bases et leur mode de calcul au moins trente jours avant la mise en recouvrement (LPF, article L. 76). Ce délai concerne cette communication, plutôt qu’un nouveau délai général de dépôt.
Vous adressez votre réponse avec les pièces numérotées et les références du courrier. Une réclamation ultérieure suit ses propres délais : conservez dans ce cas l’avis de mise en recouvrement.
⬇️Télécharger gratuitement notre guide sur les impôts et taxes
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Un calendrier partagé pour les prochaines déclarations
Vous fixez une date de collecte des pièces avant votre prochaine échéance fiscale. Vous désignez aussi la personne responsable du dépôt et celle du paiement.
Advyse convient avec vous du circuit de transmission selon la mission retenue. Vous gardez une preuve de chaque dépôt et de chaque ordre de règlement.
Si un rejet technique apparaît, vous contactez le service concerné avec le message d’erreur. Une capture datée documente l’incident, tandis que l’accusé de réception prouve la transmission effective.
✔ À retenir
- Consultez votre compte fiscal
→ relevez chaque période absente
→ impact : un dossier complet - Déposez vos déclarations
→ conservez les accusés de réception
→ impact : une transmission prouvée - Distinguez taxe et sanctions
→ calculez chaque poste
→ impact : un budget justifié - Répondez au courrier reçu
→ joignez vos preuves
→ impact : une réponse documentée
Conclusion
Votre déclaration et ses justificatifs donnent une base vérifiable au dialogue avec les impôts. Vous réduisez les zones d’incertitude sur la taxe, les sanctions et le paiement.
Une trésorerie insuffisante appelle une demande distincte auprès du SIE. Dans ce cas, votre dépôt garde sa priorité, même lorsque le règlement exige une négociation.
Transmettez vos périodes manquantes et le dernier courrier fiscal pour engager la reprise de votre dossier TVA.
📅 Faites le bilan de vos déclarations manquantes
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ
Une mise en demeure précède-t-elle toute taxation d’office de TVA ?
L’administration peut engager cette procédure sans mise en demeure préalable en matière de TVA. Votre dépôt tardif laisse subsister ce fondement juridique.
Une déclaration à zéro dispense-t-elle du dépôt ?
Vous déposez la déclaration attendue même lorsque votre calcul aboutit à zéro. Votre régime détermine les formalités applicables.
Le droit à l’erreur efface-t-il un retard de déclaration ?
Le droit à l’erreur concerne certaines corrections de bonne foi. Un dépôt initial tardif conserve ses sanctions propres.
Une demande de délai suspend-elle les pénalités ?
La demande seule laisse subsister les règles de sanctions. L’accord écrit du service détermine les conditions de votre règlement.
Une déclaration tardive annule-t-elle une taxation déjà engagée ?
Le dépôt tardif transmet vos montants réels, sans annulation automatique de la procédure. Vous répondez aussi au courrier fiscal avec vos justificatifs.