
📄 Résumé
- La fraude TVA e-reporting place les données de transaction au cœur des échanges avec l’administration fiscale.
- E-reporting → certaines ventes aux particuliers et opérations internationales transmettent leurs données à l’administration.
- Facturation électronique → les données des transactions B2B françaises suivent un autre circuit.
- Contrôle fiscal → les données transmises facilitent les recoupements avec les déclarations de TVA.
- Transmission incomplète → une correction rapide limite l’accumulation des anomalies.
Le e-reporting peut-il changer la façon dont l’administration lutte contre la fraude à la TVA ? Oui, car il lui donne accès à des données de transaction plus nombreuses et plus régulières.
Pour vous, l’enjeu se situe dans la nature des informations transmises. Ventes aux particuliers, opérations internationales et certains encaissements entrent dans ce nouveau circuit fiscal.
Advyse classe chaque opération selon son traitement TVA et prépare les données attendues avant leur transmission.
Vous distinguerez les opérations soumises au e-reporting et les informations à communiquer. Puis, les moyens de contrôle de l’administration et les sanctions applicables montreront jusqu’où s’étendent les conséquences de cette obligation.
Comment le e-reporting participe-t-il à la lutte contre la fraude à la TVA ?
Le e-reporting transmet à l’administration des données sur des opérations que la facture électronique B2B française ne couvre pas. Il concerne surtout certaines ventes aux particuliers et des opérations avec l’étranger. L’administration dispose donc d’informations supplémentaires pour suivre la TVA déclarée.
Le e-reporting couvre des transactions hors e-invoicing
La facture électronique concerne les opérations réalisées entre entreprises établies en France et assujetties à la TVA française. Le e-reporting complète ce circuit.
Le e-reporting vise notamment des ventes ou prestations réalisées avec des particuliers. La transmission des données liée à la facture électronique dépend donc de la nature de chaque transaction.
Certaines transactions avec des opérateurs établis à l’étranger entrent aussi dans son champ.
Les assujettis concernés communiquent ces données sous forme électronique à l’administration (Code général des impôts, article 290).
Les données transmises facilitent les recoupements fiscaux
Une déclaration de TVA présente des montants agrégés. Les nouveaux flux donnent à l’administration des données issues des transactions et, dans certains cas, des paiements.
Elle peut donc confronter plusieurs informations issues d’une même activité. Un décalage répété entre ventes et TVA déclarée peut alors ressortir plus facilement.
Advyse classe chaque catégorie de vente selon le client, le pays et le régime de TVA. Cette organisation réduit les écarts entre vos différents flux fiscaux.
La plateforme agréée transmet les informations fiscales
Vous passez par une plateforme agréée pour les flux concernés par la réforme. Elle reçoit vos informations puis transmet les données réglementaires à l’administration.
La plateforme ne crée toutefois pas vos données commerciales. Votre logiciel, votre caisse ou votre gestion commerciale reste à l’origine des informations envoyées.
Votre organisation de la facturation électronique doit donc intégrer la qualité des informations dès leur création.
Une donnée incorrecte en amont peut donc suivre tout le circuit jusqu’à l’administration fiscale.
📅 Préparez vos flux TVA au e-reporting
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Quelles opérations entrent dans l’obligation de e-reporting ?
Toutes vos factures ne suivent pas le même circuit. Le statut du client et le lieu de l’opération déterminent le traitement. Vous gagnez donc à distinguer vos flux avant leur transmission.
Les ventes aux particuliers alimentent le e-reporting
Vous vendez à des particuliers en France ? Ces opérations ne relèvent pas du e-invoicing entre assujettis français.
Advyse distingue ces ventes des transactions B2B avant la déclaration de TVA. Un commerce avec plusieurs canaux de vente demande une attention particulière.
Le e-reporting transmet alors les données requises à l’administration. Cette situation concerne directement de nombreux commerces et activités de services.
⬇️Télécharger gratuitement notre modèle de déclaration TVA au régime réel simplifié
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Les opérations internationales suivent aussi des règles propres
Certaines transactions réalisées avec des opérateurs étrangers alimentent également le e-reporting. Le périmètre comprend des opérations internationales visées par les règles fiscales.
La localisation du client devient donc une donnée importante. Une mauvaise qualification peut orienter la transaction vers le mauvais flux.
Les règles de TVA sur les opérations intracommunautaires restent applicables avec les nouveaux échanges numériques.
Les données de paiement concernent certaines prestations
Le e-reporting ne porte pas uniquement sur la transaction. Certaines opérations nécessitent aussi la transmission de données liées au paiement.
Cette information compte lorsque l’exigibilité de la TVA dépend de l’encaissement. Un paiement enregistré à une mauvaise date peut donc créer un décalage fiscal.
Advyse suit les encaissements concernés avec les données comptables. Vente et paiement gardent alors la même chronologie fiscale.
💡 Bon à savoir
- Type de client
→ distinguez particuliers et professionnels
→ impact : chaque vente rejoint le bon circuit - Pays du client
→ conservez son information de localisation
→ impact : vos transactions internationales suivent le bon régime
Cas concret : un e-commerce avec plusieurs flux TVA
Une SAS exploite un site e-commerce. Elle vend aux particuliers français, aux sociétés françaises et à des clients européens.
Son logiciel regroupe toutes les ventes dans une seule catégorie. La plateforme reçoit donc des données sans distinction suffisante.
La société sépare ses ventes selon le client et la localisation. Elle distingue ensuite les opérations relevant du e-invoicing et du e-reporting.
| Vente | Flux | Action |
|---|---|---|
| Particulier français | E-reporting | Données de transaction |
| Société française assujettie | E-invoicing | Facture électronique |
| Client étranger | Selon opération | Qualification fiscale |
Chaque catégorie dispose de son propre traitement. La déclaration de TVA reprend alors des données issues de flux correctement séparés.
Quels contrôles et conséquences suivent la fraude TVA et le e-reporting ?
Le e-reporting augmente la quantité de données fiscales disponibles pour les recoupements. Une différence ne prouve pas automatiquement une fraude. En revanche, un écart persistant peut justifier une demande d’information ou un contrôle plus poussé.
L’administration peut confronter plusieurs données fiscales
Vos ventes alimentent votre comptabilité, vos déclarations de TVA et désormais plusieurs flux numériques. Ces montants suivent normalement une logique commune.
Un décalage peut provenir d’une date, d’un avoir ou d’une opération internationale. Lors d’une demande de l’administration, la préparation d’un contrôle fiscal d’entreprise passe aussi par les factures et les justificatifs disponibles.
Une différence inexpliquée demande en revanche une recherche dans les données d’origine.
Advyse recherche l’origine comptable et fiscale de ces écarts avant une correction déclarative.
Le défaut de transmission expose à des sanctions
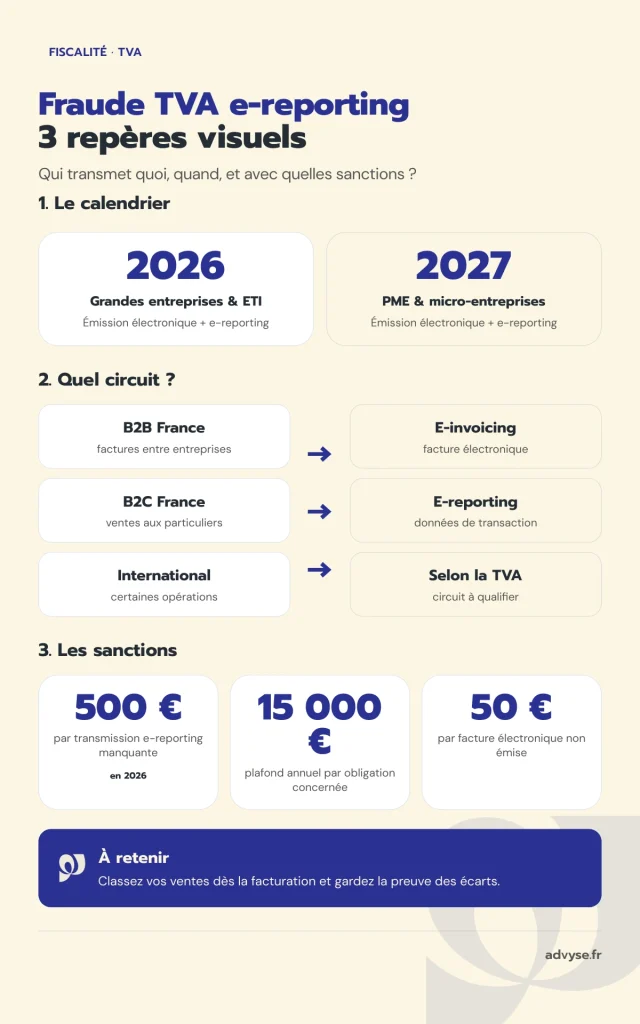
Au 21 septembre 2026, le Code général des impôts prévoit une amende de 500 € par transmission e-reporting manquante. Le plafond annuel atteint 15 000 €.
La première infraction peut toutefois échapper à l’amende sous certaines conditions. L’entreprise corrige spontanément ou dans les trente jours suivant une première demande (Code général des impôts, article 1788 D).
Le Gouvernement a par ailleurs annoncé une phase de démarrage sans sanction pour les entreprises en 2026. Cette tolérance vise les difficultés rencontrées lors du lancement de la réforme.
Advyse privilégie la correction des flux dès qu’une anomalie apparaît, plutôt qu’un rattrapage accumulé sur plusieurs périodes.
📅 Corrigez vos écarts TVA sans attendre
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Une anomalie TVA ne signifie pas automatiquement fraude
Une fraude suppose un comportement qui dépasse le simple décalage technique. Une vente oubliée ou une mauvaise date peut provenir d’un dysfonctionnement interne.
La répétition d’anomalies modifie toutefois la situation. L’administration peut demander les pièces qui expliquent les montants déclarés.
Votre comptabilité doit alors justifier les ventes, les avoirs, les encaissements et la TVA correspondante. Advyse prépare ces données dans une chronologie exploitable.
💡 Bon à savoir
- Écart isolé
→ recherchez son origine dès son apparition
→ impact : la correction reste limitée à la période concernée - Écarts répétés
→ conservez les justificatifs de chaque correction
→ impact : vous expliquez plus facilement l’historique des montants
Comment Advyse prépare-t-il votre e-reporting face aux contrôles TVA ?
Advyse part de vos ventes réelles avant les transmissions techniques. Le travail porte sur le client, le pays, la TVA, l’encaissement et le circuit utilisé.
Advyse classe les ventes avant leur transmission
Un flux B2B français ne suit pas la même voie qu’une vente à un particulier. Une opération étrangère ajoute encore d’autres règles.
Advyse répartit les transactions selon leur nature avant leur envoi. Chaque catégorie conserve ensuite son traitement fiscal.
Votre gestion de la fiscalité des entreprises doit donc intégrer la TVA propre à chaque catégorie de vente.
Advyse contrôle les écarts avant la déclaration de TVA
Les données de caisse, de facturation et de comptabilité peuvent suivre des calendriers différents. Les difficultés liées à la facturation électronique viennent souvent du classement initial des opérations et des outils utilisés.
Un avoir tardif suffit parfois à créer une différence.
Advyse recherche ces décalages avant le dépôt de la déclaration. Le cabinet corrige ensuite la donnée à son niveau d’origine lorsque la situation l’exige.
Ce travail prend une importance particulière avec la réforme. Une donnée envoyée automatiquement reste incorrecte si le logiciel reçoit une mauvaise information.
Advyse prépare les justificatifs en cas de contrôle
Une demande fiscale exige des réponses fondées sur vos propres documents. Factures, avoirs, paiements et déclarations doivent raconter la même opération.
Advyse rassemble les pièces liées aux écarts signalés et prépare leur chronologie. Vous disposez alors des données nécessaires pour répondre à la demande reçue.
Cette préparation concerne aussi les corrections déjà effectuées. Leur historique montre pourquoi un montant a changé entre deux transmissions.
⬇️Télécharger gratuitement notre guide chef d’entreprise
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Les échéances 2027 prolongent la préparation
La réforme continuera son déploiement en 2027 pour les PME et micro-entreprises. Une organisation préparée avant cette échéance limite les corrections lors du passage au e-reporting.
Les flux déjà classés par client, pays et régime de TVA demandent moins de reprises lors du changement de calendrier.
✔ À retenir
- Distinguez vos clients
→ séparez particuliers, professionnels français et clients étrangers
→ impact : chaque opération suit le bon flux - Suivez les données transmises
→ confrontez-les aux ventes comptabilisées
→ impact : les écarts ressortent avant une demande fiscale - Corrigez les anomalies rapidement
→ recherchez leur origine dans vos données
→ impact : les différences ne s’accumulent pas - Conservez vos justificatifs
→ gardez factures, avoirs et paiements concernés
→ impact : chaque correction conserve son explication
Conclusion
Le e-reporting change la lutte contre la fraude à la TVA parce que l’administration reçoit davantage de données issues de vos transactions.
Cette évolution ne transforme pas chaque différence en fraude. Elle rend surtout les écarts entre ventes, paiements et déclarations plus visibles.
Advyse peut reprendre vos flux TVA avant leur transmission et corriger les anomalies qui faussent vos déclarations.
📅 Préparez votre e-reporting avec Advyse
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ sur la fraude TVA et le e-reporting
Le e-reporting concerne-t-il toutes les ventes ?
Non. Le circuit dépend notamment du type de client, du lieu de l’opération et de son régime de TVA.
Quelle différence existe entre e-invoicing et e-reporting ?
Le e-invoicing couvre les factures électroniques concernées entre assujettis français. Le e-reporting transmet les données d’autres opérations visées par la réforme.
Le e-reporting facilite-t-il les contrôles de TVA ?
Oui. L’administration reçoit davantage de données qu’elle peut confronter aux informations fiscales déjà déclarées.
Une différence dans le e-reporting signifie-t-elle une fraude à la TVA ?
Non. Un décalage peut provenir d’un avoir, d’une date ou d’une mauvaise qualification de l’opération.
Quand une PME devra-t-elle transmettre son e-reporting ?
Les PME et micro-entreprises entrent dans l’obligation d’émission et de e-reporting à compter du 1er septembre 2027.
Quelle sanction vise un défaut de e-reporting en 2026 ?
Le CGI prévoit 500 € par transmission, dans la limite annuelle de 15 000 €. Le Gouvernement a annoncé une phase sans sanction en 2026.
Faut-il passer par une plateforme agréée ?
Oui. Les entreprises utilisent une plateforme agréée pour les flux de facturation électronique et de e-reporting concernés.