
📄 Résumé
- Le conseil en restructuration d’entreprise dépend principalement d’un diagnostic rapide de la trésorerie, des marges et des dettes.
- Une baisse d’activité réduit les encaissements → le dirigeant doit mesurer son horizon de trésorerie avant d’engager des coupes.
- Des négociations ciblées avec les créanciers → l’entreprise peut retrouver de l’air sans désorganiser son activité.
- Les procédures amiables et la Médiation du crédit → le dirigeant dispose de voies concrètes avant une aggravation financière.
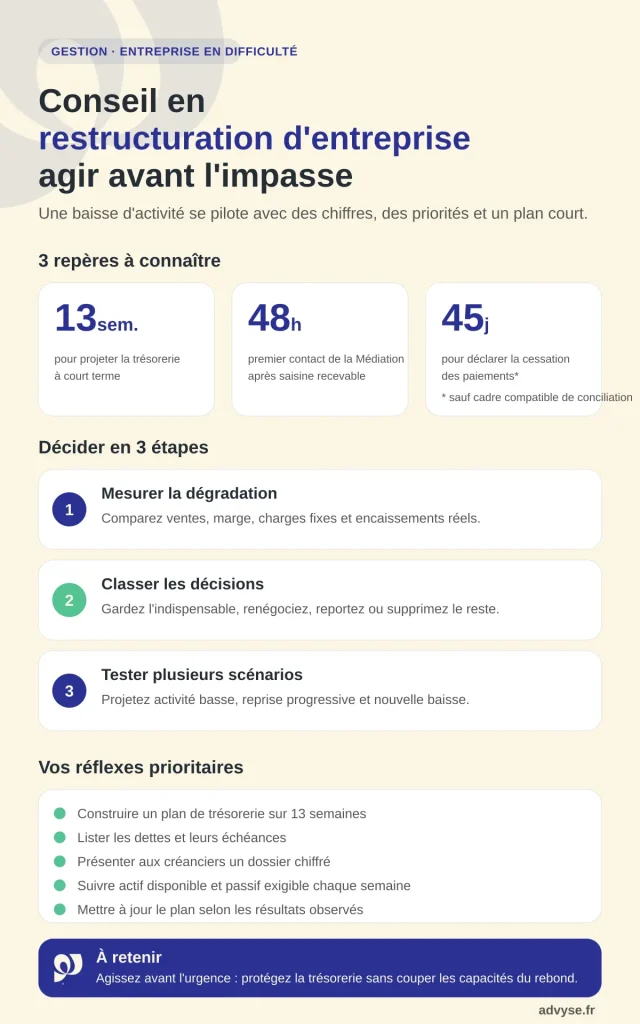
- Un plan chiffré sur 13 semaines → vous priorisez les décisions qui protègent la trésorerie et la continuité d’exploitation.
Votre chiffre d’affaires recule depuis plusieurs mois et votre trésorerie commence à se tendre ? Vous devez alors décider vite sans casser les capacités qui permettront le rebond.
La difficulté vient rarement d’un seul poste. Une marge qui baisse, des clients plus lents et des charges fixes inchangées peuvent suffire à créer un décalage dangereux.
Le conseil en restructuration d’entreprise sert ainsi à retrouver une trajectoire soutenable avant que l’urgence impose les choix. Vous mesurez d’abord la trésorerie disponible, puis vous classez les actions par impact et délai. À ce stade, vous adaptez les coûts, le financement et l’organisation au niveau réel d’activité. Vous gardez ainsi une capacité de décision.
Advyse part des chiffres disponibles et transforme la baisse d’activité en décisions datées. Le cabinet compare les scénarios, chiffre les économies et prépare les discussions avec les partenaires financiers.
Quand le conseil en restructuration d’entreprise devient-il nécessaire ?
Une baisse de ventes ne déclenche pas automatiquement une restructuration. En revanche, plusieurs signaux réunis montrent que votre modèle actuel consomme trop vite la trésorerie. Le bon réflexe consiste à mesurer l’écart entre activité, charges et cash disponible.
Mesurez la vitesse de dégradation
Commencez par comparer le chiffre d’affaires des trois derniers mois avec la même période précédente. Puis mesurez la marge brute, les charges fixes et les encaissements réellement reçus. Une baisse de 15 % du chiffre d’affaires reste gérable si la marge tient. À l’inverse, une baisse plus faible peut devenir critique si les délais clients s’allongent.
Construisez alors un plan de trésorerie glissant sur 13 semaines. Ce format montre les dates où les salaires, loyers, impôts, fournisseurs et remboursements bancaires sortent réellement. Complétez ce suivi avec notre article sur la gestion prévisionnelle de trésorerie.
📅 Faites chiffrer votre marge de manœuvre avant de décider dans l’urgence.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Repérez les dettes qui réduisent votre marge de manœuvre
Listez chaque dette avec son montant, sa date d’échéance et son niveau de priorité. Puis séparez les dettes fiscales, sociales, bancaires, fournisseurs et locatives. Ainsi, cette vue évite de négocier au hasard. Elle permet aussi d’identifier les échéances qui concentrent le risque sur quelques semaines.
Le ministère de l’Économie rappelle que la CCSF peut accorder des délais pour certaines dettes fiscales et sociales. Votre entreprise doit notamment rester à jour de ses obligations déclaratives et des parts salariales concernées. Consultez les solutions publiques pour les entreprises en difficulté afin de vérifier votre situation.
Distinguez tension passagère et difficulté structurelle
Une tension passagère vient souvent d’un retard client, d’un stock exceptionnel ou d’un investissement ponctuel. Une difficulté structurelle persiste parce que l’activité ne couvre plus durablement les charges. Dans ce cas, repousser une échéance ne corrige pas le modèle. Vous devez agir sur les coûts, les prix, le périmètre ou le financement.
Service-Public précise qu’une entreprise entre en cessation des paiements lorsque son actif disponible ne couvre plus son passif exigible. Le dirigeant dispose alors de 45 jours pour effectuer la déclaration, sauf cadre compatible de conciliation. Vérifiez la règle des 45 jours en cas de cessation des paiements.
Quelles décisions un conseil en restructuration d’entreprise permet-il de prioriser ?
Une restructuration efficace ne commence pas par une coupe générale des dépenses. D’abord, vous protégez les fonctions qui produisent du chiffre d’affaires. Ensuite, vous traitez les charges qui pèsent sur la trésorerie sans soutenir la reprise.
Classez les charges selon leur utilité
Attribuez chaque dépense à une catégorie simple : indispensable, renégociable, reportable ou supprimable. Dès lors, cette méthode relie chaque coût à une fonction réelle. Par exemple, une licence peu utilisée peut disparaître rapidement. En revanche, réduire une équipe commerciale rentable risque d’amplifier la baisse.
Advyse calcule l’économie mensuelle, le coût de sortie et le délai de chaque mesure. Le cabinet écarte les économies qui génèrent un coût supérieur quelques semaines plus tard.
⬇️Télécharger gratuitement notre modèle de plan de trésorerie
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Renégociez les sorties de trésorerie avant l’impasse
Contactez vos principaux créanciers avec un prévisionnel cohérent et une demande précise. Une proposition crédible indique le montant, le calendrier et la date de retour au rythme normal. Puis vous documentez l’accord obtenu afin de mettre à jour votre plan de trésorerie.
Si votre banque refuse un rééchelonnement ou réduit une ligne de crédit, la Médiation du crédit peut intervenir. La Banque de France indique qu’elle contacte l’entreprise dans les 48 heures après une saisine recevable. Consultez la Médiation du crédit de la Banque de France pour connaître les cas de saisine.
Testez plusieurs scénarios avant de trancher
Construisez au moins trois scénarios : activité stable au niveau bas, reprise progressive et nouvelle baisse. Pour chacun, projetez chiffre d’affaires, marge, charges fixes et trésorerie de fin de mois. Vous voyez alors les décisions qui restent utiles dans plusieurs hypothèses. Cette comparaison réduit le risque de parier sur un rebond incertain.
Pour structurer cette projection, téléchargez un outil de simulation financière Advyse adapté à vos hypothèses de gestion.
💡 Bon à savoir
- Prévisionnel crédible
→ reliez chaque hypothèse à un contrat, un historique ou une décision commerciale
→ impact : vos créanciers comprennent mieux votre demande. - Économie nette
→ retranchez les indemnités, pénalités et coûts de sortie de chaque réduction de charge
→ impact : vous évitez une fausse économie.
Cas concret : une PME de services face à six mois de baisse
Une SAS de services réalise 1,2 million d’euros de chiffre d’affaires annuel avec 11 salariés. Son activité recule depuis six mois.
Le dirigeant constate une baisse de 20 % des ventes. Ses charges fixes restent proches de 72 000 € par mois et sa trésorerie disponible atteint 180 000 €.
Advyse construit trois scénarios sur 13 semaines. Le scénario bas conserve la baisse de 20 %. Le scénario central prévoit une reprise progressive de 5 %. Le scénario haut met en scène une reprise de 12 %. Le cabinet chiffre ensuite 18 000 € d’économies mensuelles potentielles et 60 000 € d’échéances à renégocier.
| Hypothèse | Effet retenu |
|---|---|
| Activité | -20 %, +5 % progressif ou +12 % |
| Charges fixes | 18 000 € d’économies mensuelles ciblées |
| Échéances | 60 000 € à renégocier |
Le dirigeant retient les 18 000 € d’économies mensuelles ciblées et négocie les 60 000 € d’échéances prioritaires. Il suit la trésorerie chaque semaine sur 13 semaines. Le prochain déclencheur reste une nouvelle baisse d’encaissements sur deux semaines consécutives.
Quels risques augmentez-vous en retardant le conseil en restructuration d’entreprise ?
Le temps joue contre l’entreprise lorsque la trésorerie se contracte. Chaque semaine sans plan réduit les options de négociation. Dès lors, vous devez chiffrer le coût de l’attente et pas seulement le coût du conseil.
Vous perdez du pouvoir de négociation
Un créancier accepte plus facilement un échéancier lorsque vous présentez des chiffres avant l’impayé. Après plusieurs incidents, il demandera souvent davantage de garanties ou refusera le report. La différence tient donc au moment où vous ouvrez la discussion.
La Banque de France rappelle qu’une saisine précoce de la Médiation du crédit favorise une issue durable. Au premier semestre 2026, près de 60 % des demandes éligibles ont trouvé une alternative permettant aux entreprises concernées de dépasser leurs difficultés de financement.
📅 Chiffrez le coût de l’attente et les actions prioritaires sur les 13 prochaines semaines.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Vous risquez de franchir un seuil juridique
Suivez chaque semaine l’actif disponible et le passif exigible. Si le premier ne couvre plus le second, votre situation change juridiquement. Vous ne pilotez alors plus seulement une baisse d’activité. Vous devez aussi respecter les délais liés à la cessation des paiements.
Une intervention plus tôt laisse davantage de place aux procédures de prévention. Service-Public regroupe notamment le mandat ad hoc et la conciliation parmi les voies de prévention des difficultés. Consultez les procédures à suivre avant que votre marge de manœuvre ne se réduise.
Vous coupez parfois les mauvais coûts
Une réduction uniforme de 10 % paraît simple, mais elle traite de la même façon les dépenses utiles et inutiles. Vous pouvez alors diminuer la prospection, ralentir la production ou dégrader le service client. Ce choix entraîne une nouvelle baisse des ventes. Vous entrez ensuite dans une spirale difficile à corriger.
Une analyse par activité, client et marge évite ce réflexe. Pour aller plus loin, lisez notre dossier sur les solutions face aux difficultés financières de l’entreprise.
💡 Bon à savoir
- Signal juridique
→ suivez chaque semaine la capacité à payer les dettes exigibles avec l’actif disponible
→ impact : vous réagissez avant de perdre des options. - Signal commercial
→ surveillez les commandes, la marge et les retards clients ensemble
→ impact : vous distinguez une baisse ponctuelle d’un problème durable.
Comment Advyse structure-t-il un conseil en restructuration d’entreprise ?
Le conseil devient utile lorsqu’il produit un calendrier de décisions et des chiffres vérifiables. Advyse organise donc le travail autour de la trésorerie, de la rentabilité et des échéances. Le dirigeant garde la décision, tandis que le cabinet prépare les comparaisons et les dossiers.
Advyse construit un diagnostic orienté décisions
L’Expert Advyse rapproche les derniers comptes, les encaissements récents, les dettes et les engagements à venir. Puis il calcule le point mort, la marge par activité et l’horizon de trésorerie. Chaque indicateur débouche sur une action datée. Vous obtenez ainsi un tableau de priorités plutôt qu’un commentaire général.
Le cabinet vérifie aussi la cohérence entre votre prévisionnel et les ventes réellement signées. Si une hypothèse repose sur une reprise non documentée, Advyse construit un scénario plus prudent. Cette discipline protège les négociations avec les banques et les créanciers.
⬇️Télécharger gratuitement notre guide chef d’entreprise
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Advyse prépare les arbitrages et les négociations
Advyse chiffre chaque réduction de coût avant de la proposer. Le cabinet mesure aussi les effets sur les équipes, les délais clients et la capacité de production. À la différence d’une coupe uniforme, cette méthode protège les activités qui financent le redressement.
Lorsque la situation exige une discussion externe, Advyse prépare les états de trésorerie, le prévisionnel et les échéanciers. Pour ce type de mission, les conseils expert comptable permettent de relier les chiffres aux décisions de gestion et aux échanges avec vos partenaires.
Advyse installe un suivi court jusqu’au retour à l’équilibre
Une restructuration ne s’arrête pas au premier plan. Le Cabinet comptable Advyse compare chaque semaine le réalisé au prévisionnel. Dès qu’un écart dépasse le seuil retenu, le dirigeant réexamine la mesure concernée. Cette fréquence évite d’attendre la clôture mensuelle pour découvrir un nouveau décalage.
Vous pouvez compléter cette méthode avec notre article sur les procédures de prévention des difficultés d’entreprise. Il aide à situer les options amiables dans votre calendrier de décision.
✔ À retenir
- Mesurez votre horizon de trésorerie
→ projetez les encaissements et décaissements sur 13 semaines
→ impact : vous repérez les semaines critiques avant l’impayé. - Classez les coûts avant de les réduire
→ protégez les dépenses qui soutiennent la marge et les ventes
→ impact : vous évitez d’aggraver la baisse d’activité. - Négociez avec un dossier chiffré
→ présentez un montant, un calendrier et un scénario de retour à l’équilibre
→ impact : vous renforcez la crédibilité de votre demande. - Surveillez les seuils juridiques
→ comparez l’actif disponible au passif exigible chaque semaine
→ impact : vous conservez davantage d’options de prévention.
Conclusion
Une baisse d’activité devient plus gérable lorsque vous transformez rapidement les chiffres en décisions. Vous protégez la trésorerie, la marge et les capacités qui serviront au rebond.
Vous n’avez pas besoin de bouleverser toute l’entreprise en quelques jours, mais d’un diagnostic fiable, d’un calendrier court et de seuils qui déclenchent chaque action.
Faites chiffrer vos scénarios par un Expert Advyse et choisissez les mesures qui sécurisent les 13 prochaines semaines. Vous pourrez ensuite ajuster le plan à partir des résultats réellement observés.
📅 Obtenez un plan chiffré pour traverser la baisse d’activité sans décider à l’aveugle.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ sur le conseil en restructuration d’entreprise
Quand demander un conseil en restructuration d’entreprise ?
Demandez un diagnostic dès que plusieurs signaux se cumulent : baisse de marge, retards clients, tension bancaire ou trésorerie qui se réduit. Une intervention précoce vous laisse davantage de choix.
Combien coûte un conseil en restructuration d’entreprise ?
Le coût dépend du périmètre, du nombre d’entités, de la qualité des données et des négociations à préparer. Advyse définit d’abord les livrables et la fréquence de suivi afin que vous puissiez comparer le coût du conseil au coût de l’inaction.
Puis-je restructurer mon entreprise sans Expert-comptable ?
Vous pouvez prendre seul les décisions de gestion. Cependant, un Expert-comptable peut fiabiliser les hypothèses, rapprocher les données et préparer les scénarios qui soutiennent vos négociations.
Une baisse d’activité impose-t-elle des licenciements ?
Non. Vous devez d’abord mesurer la durée de la baisse, la marge, les charges et les alternatives disponibles. Les décisions sociales dépendent ensuite du contexte économique, juridique et opérationnel de votre entreprise.
La Médiation du crédit peut-elle aider en cas de refus bancaire ?
Oui, la Banque de France ouvre la Médiation du crédit aux entreprises qui rencontrent certaines difficultés de financement ou d’assurance-crédit. Le médiateur analyse l’éligibilité puis organise le dialogue avec les partenaires financiers.
Que se passe-t-il si mes chiffres de départ comportent des erreurs ?
Un mauvais chiffre peut orienter une décision dans la mauvaise direction. Advyse rapproche donc les données comptables, les relevés, les dettes et les encaissements avant de figer les scénarios.
Combien de temps faut-il pour obtenir un premier plan d’action ?
Le délai dépend surtout de la disponibilité des données et de la complexité des dettes. Un dossier complet permet à l’Expert Advyse de concentrer rapidement le travail sur les scénarios et les actions prioritaires.