
📄 Résumé
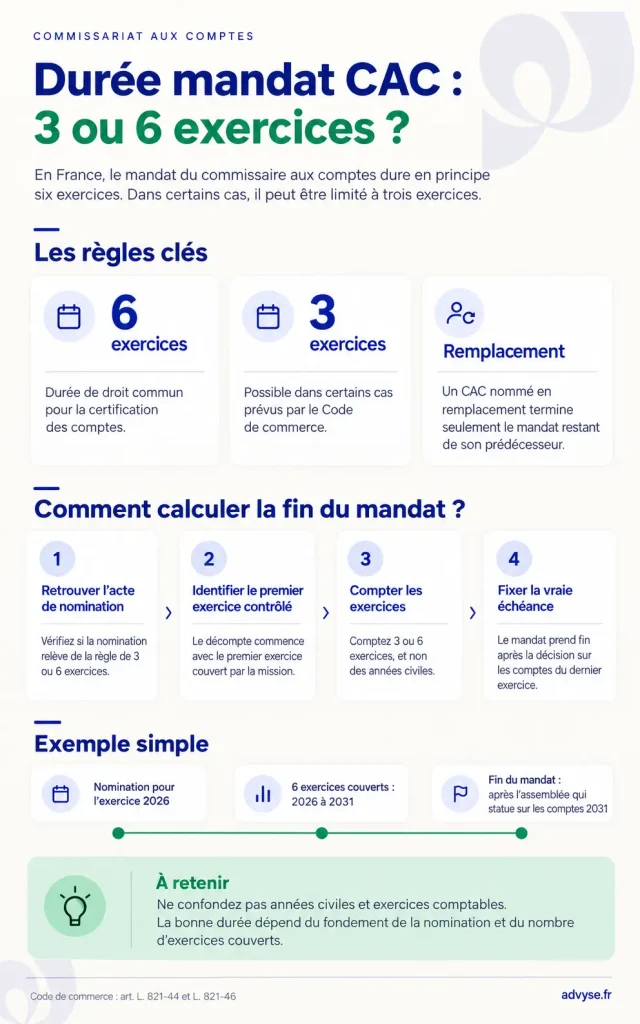
- La durée mandat CAC suit une règle de base de six exercices pour les missions de certification des comptes.
- Une société peut toutefois retenir trois exercices dans certains cas prévus par le Code de commerce.
- Le mandat se termine après la décision de l’assemblée ou de l’organe compétent sur les comptes du dernier exercice.
- Un CAC nommé en remplacement termine seulement le mandat restant de son prédécesseur.
- Vous devez vérifier le fondement de la nomination avant de calculer une date de fin.
Votre société vient-elle de nommer un commissaire aux comptes et vous ignorez la date exacte de fin de son mandat ? Une erreur de calendrier peut compliquer une assemblée ou retarder une nouvelle nomination.
La durée mandat CAC atteint normalement six exercices selon l’article L. 821-44 du Code de commerce. Certaines sociétés peuvent limiter cette durée à trois exercices selon l’article L. 821-46. Le mandat expire après la décision qui statue sur les comptes du dernier exercice concerné.
Pour vous aider à y voir plus clair, Advyse vérifie le texte applicable, la décision de nomination et le calendrier des assemblées avant de confirmer l’échéance. Vous évitez ainsi de confondre année civile, exercice comptable et durée juridique du mandat.
Quelle durée mandat CAC applique la règle de droit commun ?
Le Code de commerce retient six exercices pour le mandat classique du commissaire aux comptes. Cette durée ne correspond pas toujours à six années civiles, car votre société peut clôturer à une date différente du 31 décembre. Vous devez compter les exercices un par un.
Compter six exercices et non six années civiles
L’article L. 821-44 du Code de commerce prévoit un mandat de six exercices pour les missions de certification des comptes. D’abord, le premier exercice contrôlé constitue le point de départ de votre décompte. Ensuite, chaque clôture ajoute un exercice au mandat.
Une société qui nomme son CAC pour l’exercice clos le 31 décembre 2026 comptera les exercices 2026 à 2031. Le mandat atteindra alors son sixième exercice avec les comptes 2031. L’assemblée qui statue sur ces comptes marquera la fin des fonctions. Le Code de commerce fixe le mandat de droit commun à six exercices.
Vous devez vérifier les comptes que le CAC certifie réellement. Cette vérification évite un décalage d’un exercice dans votre calendrier.
📅 Vérifiez la date de fin de votre mandat avant votre prochaine assemblée
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Identifier la véritable date de fin du mandat
Le mandat ne s’arrête pas automatiquement le dernier jour du sixième exercice. L’article L. 821-44 place la fin des fonctions après la délibération qui statue sur les comptes de ce sixième exercice. Votre calendrier dépend de la date de l’assemblée ou de l’organe compétent.
Par exemple, une société clôture son sixième exercice le 31 décembre 2031. Son assemblée approuve les comptes le 20 juin 2032. Le CAC reste en fonction jusqu’à cette délibération, puis la société organise la suite selon sa situation.
Cette règle devient déterminante lorsque la société doit renouveler le contrôle légal. Vous gagnez à préparer la décision avant l’assemblée, car un vide de gouvernance peut compliquer le dépôt des comptes ou les travaux d’audit suivants.
Traiter le remplacement sans repartir sur six exercices
Un CAC nommé en remplacement d’un autre ne reçoit pas automatiquement un nouveau mandat complet. L’article L. 821-44 précise que le remplaçant reste en fonction jusqu’à l’expiration du mandat du prédécesseur. La société conserve l’échéance initiale.
Si le CAC précédent quitte ses fonctions après quatre exercices sur six, son remplaçant couvre en principe les deux exercices restants. Ces pièces permettent de reconstituer l’échéance sans ambiguïté. Advyse détaille aussi les règles de fin du mandat du commissaire aux comptes lorsque le calendrier arrive à son terme.
Dans quels cas la durée mandat CAC peut-elle tomber à trois exercices ?
Une société peut limiter le mandat à trois exercices lorsque le Code de commerce autorise cette dérogation. L’article L. 821-46 vise notamment la désignation volontaire et certaines nominations liées aux groupes. Vous devez identifier le fondement exact de la nomination avant de retenir trois ans.
Choisir trois exercices lors d’une nomination volontaire
Une société qui ne subit aucune obligation légale peut décider volontairement de nommer un CAC. Dans cette situation, l’article L. 821-46 permet à la société de limiter le mandat à trois exercices. Le Code de commerce encadre la limitation à trois exercices.
En revanche, le dirigeant doit formaliser correctement le choix dans la décision de nomination. Advyse vérifie le procès-verbal, la durée indiquée et le premier exercice couvert avant de renseigner l’échéance.
⬇️Télécharger gratuitement notre modèle de lettre de mission de commissaire aux comptes
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Appliquer trois exercices dans certains groupes de petites entreprises
L’article L. 821-46 permet aussi une durée de trois exercices lorsque la société désigne le CAC dans les cas prévus par les premier ou dernier alinéas de l’article L. 821-43. Les petites entreprises concernées doivent donc relier leur choix à la situation du groupe.
La norme d’exercice professionnel homologuée en juillet 2026 confirme ce cadre pour les petites entreprises. Elle distingue la mission de trois exercices et la mission de six exercices. Cette précision aide le dirigeant à choisir la bonne durée sans confondre seuils de nomination et durée du mandat. La norme d’exercice professionnel révisée en juillet 2026 confirme les missions de trois et six exercices pour les petites entreprises.
Distinguer trois exercices d’une mission classique de six exercices
Le choix entre trois et six exercices change le calendrier des assemblées et la date de renouvellement. En revanche, il ne transforme pas un mandat de trois exercices en intervention ponctuelle. Le CAC conserve une mission structurée sur toute la période décidée.
Puisque le mandat couvre toute la période décidée, vous devez préparer les trois clôtures avec la même rigueur documentaire. Dès le premier exercice, centralisez les procès-verbaux, comptes annuels, conventions et éléments demandés.
| Situation | Durée et échéance |
|---|---|
| Mandat de droit commun | 6 exercices ; fin après la décision sur les comptes du 6e exercice. |
| Mandat limité autorisé | 3 exercices ; décision de la société dans les cas prévus par le Code. |
| Remplacement | durée restante ; fin à l’échéance du mandat du prédécesseur. |
💡 Bon à savoir
- Point 1
→ Une petite entreprise peut choisir un mandat de trois exercices dans les cas autorisés par le Code de commerce.
→ impact : vous sécurisez le calendrier du mandat. - Point 2
→ Un organisme ou une entité qui ne bénéficie pas de cette faculté reste soumis à la durée applicable à sa situation.
→ impact : vous sécurisez le calendrier du mandat.
Cas concret : calculer la fin d’un mandat de CAC
Une SAS clôture ses comptes au 31 décembre. Elle nomme volontairement un commissaire aux comptes pour trois exercices à partir des comptes 2026.
Le dirigeant pense que le mandat prendra fin le 31 décembre 2028. Il prévoit de traiter le renouvellement après cette date.
Advyse reprend la décision de nomination et identifie les exercices 2026, 2027 et 2028. Ensuite, l’Expert Advyse vérifie la date de l’assemblée qui statuera sur les comptes 2028. La société prévoit cette assemblée le 15 juin 2029.
Le CAC reste en fonction jusqu’à la délibération du 15 juin 2029. La société prépare donc sa décision de renouvellement ou de fin de mission avant cette assemblée, et non après le 31 décembre 2028.
Quels risques crée une mauvaise lecture de la durée mandat CAC ?
Une mauvaise date de fin peut provoquer une nomination tardive, un renouvellement inutile ou une rupture dans le contrôle légal. Le dirigeant peut aussi devoir reconvoquer un organe social ou refaire une décision mal préparée.
Éviter un mandat expiré au moment de l’approbation des comptes
Une société qui anticipe mal l’échéance risque d’arriver à l’assemblée sans décision prête pour la suite. Dans ce cas, le calendrier juridique devient fragile. Vous devez vérifier l’échéance plusieurs semaines avant la réunion qui statue sur le dernier exercice.
Ainsi, une préparation tardive peut décaler la nomination du successeur. Le contrôle suivant démarre alors avec un dossier incomplet.
📅 Sécurisez votre renouvellement ou votre fin de mandat avec un Expert Advyse
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Éviter un renouvellement alors que l’obligation a disparu
La fin d’un mandat ne signifie pas toujours que la société doit nommer immédiatement un nouveau CAC. Vous devez réexaminer les conditions légales à la date du renouvellement. Une société peut avoir changé de taille, de groupe ou de statut depuis la nomination précédente.
À l’inverse, il est possible qu’une société reste soumise au contrôle légal et devoir renouveler ou remplacer son CAC. Le dirigeant doit donc croiser la fin du mandat avec les seuils et règles de nomination applicables. Cette double vérification évite une décision automatique. Le dossier Advyse sur les seuils de nomination du commissaire aux comptes aide à refaire ce contrôle au moment du renouvellement.
Prévenir les coûts d’une décision juridique mal calée
Une erreur de calendrier peut imposer une assemblée supplémentaire, des formalités correctives et de nouveaux échanges avec le CAC. Vous pouvez éviter cette dépense en reconstituant l’échéance avant l’envoi des convocations.
Advyse vérifie aussi la cohérence entre le procès-verbal de nomination, les exercices certifiés et les comptes déjà approuvés. Ce rapprochement révèle rapidement un décalage. Ensuite, le cabinet propose le calendrier de décision adapté. Vous pouvez aussi comparer les étapes d’une nomination de commissaire aux comptes avant de préparer l’assemblée.
💡 Bon à savoir
- Point 1
→ Le sixième ou le troisième exercice ne marque pas seul la fin des fonctions.
→ impact : vous sécurisez le calendrier du mandat. - Point 2
→ L’assemblée ou l’organe compétent qui statue sur les comptes du dernier exercice déclenche l’expiration du mandat de droit commun concerné.
→ impact : vous sécurisez le calendrier du mandat.
Comment Advyse sécurise-t-il la durée mandat CAC et son renouvellement ?
Advyse transforme la durée du mandat en calendrier juridique vérifiable. Notre Expert part des pièces, identifie le texte applicable et fixe les décisions à préparer. Vous obtenez ainsi une échéance documentée plutôt qu’une date estimée. Pour cadrer la mission globale, la page Commissariat aux comptes présente l’expertise Advyse dédiée au contrôle légal.
Reconstituer le mandat à partir des pièces sociales
Advyse demande le procès-verbal de nomination, les comptes certifiés et les décisions d’approbation déjà tenues. Le cabinet identifie le premier exercice du mandat. Puis, il reconstitue les exercices couverts jusqu’à l’échéance.
Si les documents présentent un doute, Advyse signale le point avant toute nouvelle décision. Vous évitez de bâtir un renouvellement sur une date incertaine.
⬇️Télécharger gratuitement notre guide audit légal de société
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Vérifier le fondement légal avant de choisir trois ou six exercices
L’Expert Advyse distingue la nomination obligatoire, la désignation volontaire et les situations de groupe. Il rapproche cette situation des articles L. 821-44 et L. 821-46. Cette vérification sécurise la durée retenue dans le procès-verbal.
Le cabinet contrôle également les règles applicables au moment du renouvellement. Cette vérification évite de reprendre mécaniquement la durée du mandat précédent.
Préparer la décision avant l’assemblée décisive
Advyse place l’échéance dans votre calendrier juridique et prépare les éléments nécessaires avant l’assemblée. Cette anticipation évite les décisions prises dans l’urgence.
Au final, le cabinet vérifie aussi les formalités liées à la nomination ou au renouvellement. Vous centralisez alors la durée, la décision et la preuve documentaire dans un seul dossier. Ce dossier facilite les contrôles ultérieurs. Les simulateurs Advyse peuvent compléter vos vérifications chiffrées lorsque votre décision dépend aussi de seuils financiers.
✔ À retenir
- Le mandat classique d’un commissaire aux comptes couvre six exercices.
→ vérifiez la règle dans vos pièces sociales
→ impact : vous préparez la bonne décision au bon moment. - Certaines sociétés peuvent retenir trois exercices lorsque le Code de commerce le permet.
→ vérifiez la règle dans vos pièces sociales
→ impact : vous préparez la bonne décision au bon moment. - Le remplaçant termine le mandat restant de son prédécesseur.
→ vérifiez la règle dans vos pièces sociales
→ impact : vous préparez la bonne décision au bon moment. - La fin des fonctions intervient après la décision qui statue sur les comptes du dernier exercice concerné.
→ vérifiez la règle dans vos pièces sociales
→ impact : vous préparez la bonne décision au bon moment.
Conclusion
Un calendrier de mandat correctement calculé vous évite une décision tardive et sécurise la continuité du contrôle légal. Vous savez exactement quel exercice clôt la mission et quelle assemblée déclenche la fin des fonctions.
La vérification demande peu de pièces lorsque votre historique reste accessible. Le vrai risque vient plutôt d’un raisonnement fondé uniquement sur une date anniversaire ou sur l’année civile.
Faites vérifier votre procès-verbal de nomination et votre dernier exercice couvert avant de préparer l’assemblée qui décidera de la suite.
📅 Faites confirmer votre durée de mandat et votre prochaine échéance
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ sur la durée mandat CAC
Quelle est la durée normale du mandat d’un commissaire aux comptes ?
La durée normale atteint six exercices pour les missions de certification visées par l’article L. 821-44 du Code de commerce. Le mandat se termine après la décision qui statue sur les comptes du sixième exercice.
Un mandat de commissaire aux comptes peut-il durer trois exercices ?
Oui, une société peut limiter le mandat à trois exercices dans les situations prévues par l’article L. 821-46. La désignation volontaire figure notamment parmi ces situations.
Comment compter les six exercices d’un mandat CAC ?
Vous devez identifier le premier exercice réellement couvert par le mandat, puis compter six exercices successifs. La date de l’assemblée qui statue sur les comptes du sixième exercice fixe ensuite la fin des fonctions.
Le remplacement d’un CAC relance-t-il un nouveau mandat de six exercices ?
Non, le CAC nommé en remplacement reste en fonction jusqu’à l’échéance du mandat de son prédécesseur. Vous devez donc reprendre le calendrier initial plutôt que recommencer un décompte complet.
Puis-je calculer seul la date de fin du mandat ?
Vous pouvez effectuer un premier décompte si vos procès-verbaux et exercices couverts restent clairs. Advyse vérifie toutefois le fondement de la nomination et les décisions déjà prises lorsque votre historique présente un doute.
Combien coûte la vérification d’un mandat CAC ?
Le coût dépend du nombre de pièces et de la complexité de votre historique juridique. Advyse peut d’abord identifier les documents nécessaires, puis cadrer le travail avant toute intervention plus large.
Que se passe-t-il si la société se trompe sur la date de fin ?
Une mauvaise date peut entraîner une décision tardive, un renouvellement inutile ou une rupture dans la préparation du contrôle suivant. Advyse reconstitue alors le calendrier et indique la décision corrective à préparer.