
📄 Résumé
- Le commissaire aux comptes SAS devient obligatoire lorsque la société dépasse 2 des 3 seuils légaux.
- Les seuils applicables sont 10 M€ de chiffre d’affaires HT, 5 M€ de total de bilan et 50 salariés.
- Les groupes et certaines filiales appliquent des règles particulières liées aux liens de contrôle.
- Le CAC certifie les comptes annuels et exerce une mission d’audit légal indépendante.
- Advyse exerce des missions de commissariat aux comptes auprès des SAS concernées.
Votre SAS approche certains seuils financiers ou connaît une forte croissance ? La question du commissaire aux comptes peut alors arriver plus vite que prévu.
Le commissaire aux comptes SAS répond à des règles légales qui déterminent l’obligation de désignation. Une mauvaise appréciation expose votre société à des sanctions. Elle peut aussi fragiliser certaines décisions collectives.
Les critères applicables tiennent à la taille de votre SAS, à son évolution et à ses liens avec d’autres sociétés. Une croissance rapide, l’entrée d’investisseurs ou la création d’une filiale peut modifier vos obligations.
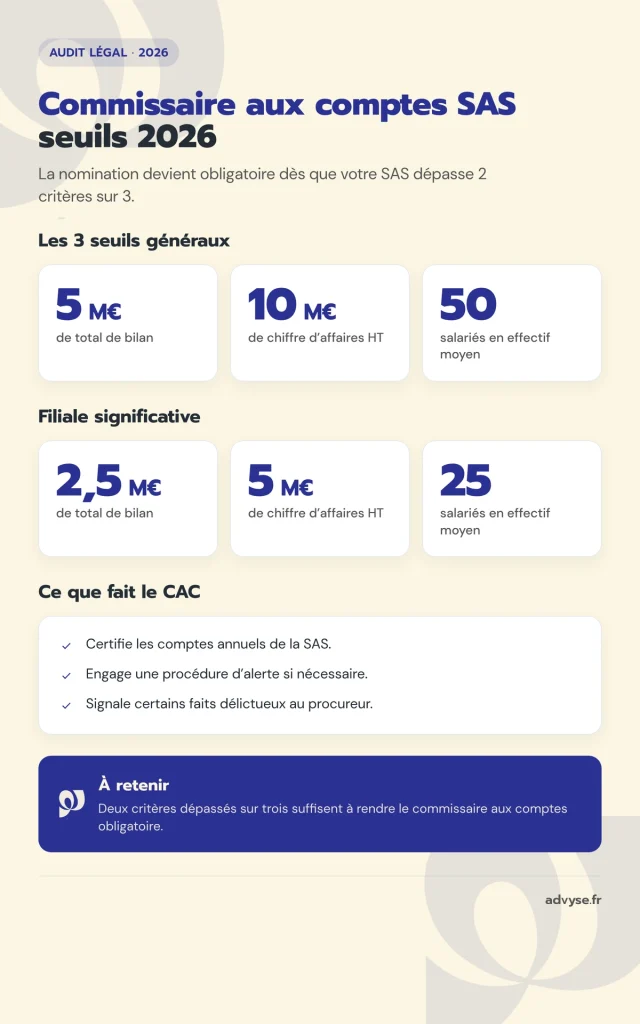
En 2026, votre SAS nomme un commissaire aux comptes lorsqu’elle dépasse deux seuils parmi 10 M€ de chiffre d’affaires HT, 5 M€ de bilan et 50 salariés. Des règles particulières concernent aussi les groupes et leurs filiales.
Vous devez donc connaître les seuils applicables, la date de nomination, les missions du CAC et les formalités liées à sa désignation.
Quand le commissaire aux comptes devient-il obligatoire en SAS ?
La nomination d’un commissaire aux comptes dépend d’abord de trois seuils fixés par le Code de commerce. Votre SAS entre dans l’obligation lorsqu’elle dépasse deux critères sur trois.
Les seuils financiers du commissaire aux comptes SAS
Depuis les exercices ouverts à compter du 1er janvier 2024, votre SAS retient 10 000 000 € de chiffre d’affaires HT. Le total du bilan atteint 5 000 000 €.
Le seuil du commissaire aux comptes s’apprécie avec un troisième critère : un effectif moyen de 50 salariés. Votre SAS entre dans l’obligation lorsqu’elle dépasse deux critères sur trois.
Ces montants remplacent les anciens seuils de 8 M€ de chiffre d’affaires et 4 M€ de bilan. Les nouveaux seuils s’appliquent aux exercices ouverts depuis le 1er janvier 2024 (Code de commerce, article D. 221-5).
Le seuil de 50 salariés
Le troisième critère concerne l’effectif moyen. Le seuil reste fixé à 50 salariés.
Une SAS qui dépasse 50 salariés et 10 M€ de chiffre d’affaires entre donc dans l’obligation, même avec un bilan inférieur à 5 M€.
| Critère | Seuil légal | Règle |
|---|---|---|
| Chiffre d’affaires HT | 10 000 000 € | Compte parmi les 3 critères |
| Total du bilan | 5 000 000 € | Compte parmi les 3 critères |
| Effectif moyen | 50 salariés | Compte parmi les 3 critères |
| Obligation | 2 critères sur 3 | Nomination du CAC |
À quel moment faut-il nommer le CAC ?
Vous appréciez les seuils à la clôture de l’exercice. Si votre SAS dépasse deux critères, l’obligation s’applique pour l’exercice suivant.
Advyse reprend vos données de clôture et votre effectif afin de déterminer votre situation. Cette revue évite de conserver des seuils anciens dans votre décision.
📅 Vérifiez vos seuils avant la clôture
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Quelles règles s’appliquent au commissaire aux comptes SAS dans un groupe ?
Les seuils propres à la SAS ne constituent pas le seul critère. Les liens de contrôle peuvent aussi modifier la situation d’une société mère ou d’une filiale.
SAS contrôlante et seuils du groupe
Une SAS ne devient pas automatiquement soumise au commissariat aux comptes parce qu’elle contrôle une autre société.
La société qui contrôle un ensemble regarde les données cumulées de la mère et des sociétés contrôlées. Elle retient les seuils de 5 M€ de bilan, 10 M€ de chiffre d’affaires HT et 50 salariés.
Le calcul additionne le bilan, le chiffre d’affaires HT et l’effectif moyen des entités comprises dans l’ensemble contrôlé (Code de commerce, article D. 821-171).
Une mission de commissariat aux comptes peut donc concerner la société mère, certaines filiales ou les deux selon les seuils atteints.
Filiale significative et seuils réduits
Une société contrôlée peut relever de seuils inférieurs lorsqu’elle appartient à un ensemble soumis au contrôle légal des comptes.
Les seuils atteignent 2 500 000 € de bilan, 5 000 000 € de chiffre d’affaires HT et 25 salariés. La filiale entre dans l’obligation lorsqu’elle dépasse deux critères sur trois (Code de commerce, article D. 821-172).
Cette règle peut donc concerner une filiale qui reste largement sous les seuils généraux applicables à une SAS isolée.
Co-commissariat aux comptes et comptes consolidés
Certaines configurations imposent la désignation de deux commissaires aux comptes indépendants. Ce mécanisme concerne notamment certaines entités qui établissent des comptes consolidés.
Les deux professionnels exercent leurs travaux selon les règles propres au co-commissariat. Votre organisation capitalistique reste donc déterminante lors d’une opération de groupe.
💡 Bon à savoir
- Société mère
→ Retenez les données cumulées de l’ensemble contrôlé.
→ impact : une holding sous les seuils seule peut entrer dans l’obligation avec ses filiales. - Filiale significative
→ Appliquez les seuils de 2,5 M€, 5 M€ et 25 salariés.
→ impact : une filiale peut nommer un CAC avant d’atteindre les seuils généraux.
Quelles sont les missions du commissaire aux comptes en SAS ?
La mission du CAC répond à un objectif précis : porter une opinion indépendante sur les comptes de votre société. Elle comprend aussi plusieurs obligations prévues par le Code de commerce.
| Mission | Objectif | Résultat pour la SAS |
|---|---|---|
| Certification des comptes | Contrôler la régularité et la sincérité | Opinion indépendante sur les comptes |
| Procédure d’alerte | Réagir face aux difficultés menaçant l’activité | Alerte des organes compétents |
| Révélation des faits délictueux | Signaler certains faits au procureur | Respect de l’obligation légale |
Certification des comptes annuels
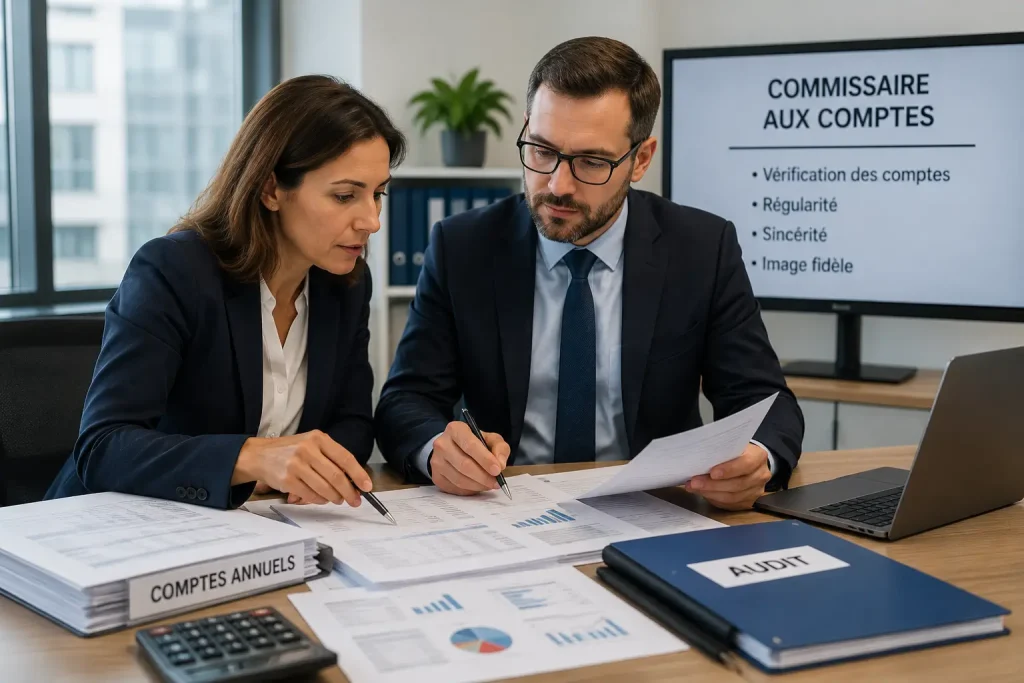
Le CAC réalise un audit légal des comptes annuels. Ses travaux portent notamment sur le bilan, le compte de résultat et l’annexe.
Une bonne préparation de l’audit légal facilite la remise des justificatifs et les échanges pendant les contrôles.
À l’issue de ses travaux, le commissaire aux comptes formule une opinion dans son rapport. Les associés prennent connaissance de ce rapport lors de l’assemblée appelée à statuer sur les comptes.
Procédure d’alerte et faits délictueux
Le commissaire aux comptes dispose également d’une mission d’alerte. Lorsqu’il relève des faits susceptibles de compromettre la continuité d’exploitation, il engage la procédure prévue par la loi.
Il peut demander des explications aux organes compétents puis poursuivre la procédure selon les réponses reçues.
Le secret professionnel du CAC n’empêche pas la révélation au procureur des faits délictueux dont il prend connaissance pendant sa mission.
Quelle différence entre Expert-comptable et commissaire aux comptes ?
L’Expert-comptable tient ou établit les comptes de votre SAS dans le cadre d’une mission comptable. Le commissaire aux comptes exerce une mission d’audit légal indépendante.
Advyse exerce ces deux métiers. La mission confiée à Advyse dépend donc de vos besoins et des règles d’indépendance applicables à chaque dossier.
Cette distinction concerne la nature de la mission, pas la capacité d’Advyse à exercer le commissariat aux comptes.
📅 Échangez sur votre mission de CAC
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Peut-on nommer volontairement un commissaire aux comptes en SAS ?
Certaines SAS restent sous les seuils légaux et n’appartiennent à aucun groupe concerné. Elles peuvent malgré tout choisir un commissaire aux comptes.
Une nomination possible sous les seuils
La nomination volontaire répond notamment à un besoin de contrôle indépendant des comptes. Elle peut aussi intervenir avant une opération financière ou capitalistique.
La certification peut faciliter les échanges avec certains investisseurs, actionnaires ou financeurs qui souhaitent disposer d’une opinion indépendante.
Levée de fonds et ouverture du capital
Lors d’une entrée d’investisseurs, la qualité des informations financières occupe une place importante. Des comptes audités offrent aux parties un niveau supplémentaire d’information.
Une cession ou une ouverture du capital peut aussi conduire votre SAS à solliciter un commissaire aux comptes avant toute obligation liée aux seuils.
Durée d’une nomination volontaire
La nomination volontaire peut relever d’un mandat de trois exercices lorsqu’elle entre dans les conditions prévues par la loi. Le mandat légal classique reste fixé à six exercices.
Advyse définit la mission retenue selon votre situation et son fondement juridique avant le début des travaux.
Quelle est la durée du mandat d’un commissaire aux comptes SAS ?
La désignation s’accompagne d’un mandat dont la durée dépend du fondement de la nomination. La société conserve le CAC pendant cette période, même si sa situation évolue.
Un mandat généralement fixé à six exercices
Le mandat du commissaire aux comptes couvre en principe six exercices lorsqu’il s’agit d’une mission de certification légale.
Ses fonctions prennent fin après la décision de l’assemblée ou de l’organe compétent sur les comptes du sixième exercice (Code de commerce, article L. 821-44).
⬇️Télécharger gratuitement notre modèle de procès-verbal d’assemblée générale
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Renouvellement ou non-renouvellement
À l’issue du mandat, les associés se prononcent sur la suite à donner. La société tient alors compte de ses obligations au moment où le mandat arrive à son terme.
Une baisse ponctuelle sous les seuils ne met donc pas fin automatiquement à une mission en cours.
Révocation et démission
Une révocation en cours de mandat répond à des conditions précises. Une décision irrégulière peut ouvrir un contentieux.
Le commissaire aux comptes peut aussi démissionner selon les conditions applicables à sa profession.
CAC titulaire et suppléant
La nomination d’un suppléant dépend de la situation du titulaire et de son mode d’exercice. Sa désignation n’est donc plus systématique dans toutes les SAS.
Comment nommer un commissaire aux comptes dans une SAS ?
La nomination suit une décision sociale puis plusieurs formalités. Une SAS qui franchit les seuils prépare donc la désignation avant le début de la mission.
Décision des associés
Les associés nomment le commissaire aux comptes selon les règles prévues par les statuts. Le procès-verbal reprend l’identité du professionnel et la durée du mandat.
La nomination du commissaire aux comptes demande aussi de placer la décision au bon exercice selon la date de franchissement des seuils.
Advyse peut exercer directement cette mission de commissariat aux comptes lorsque les conditions légales et les règles d’indépendance l’autorisent.
Publication et déclaration
Après la décision, la société réalise les formalités requises auprès du guichet unique. Selon la situation, la nomination entraîne aussi les mesures de publicité prévues par les textes.
Le procès-verbal matérialise la décision prise par les associés.
Désignation à la demande des associés
Les associés disposent également de droits propres pour demander la nomination d’un commissaire aux comptes dans certaines situations.
Des associés représentant au moins 10 % du capital peuvent notamment demander une désignation judiciaire selon les conditions prévues par le Code de commerce.
💡 Bon à savoir
- Décision des associés
→ Consignez la nomination dans un procès-verbal.
→ impact : la date et la durée de mission restent établies. - Début de mission
→ Préparez la nomination avant l’exercice concerné.
→ impact : le CAC peut organiser ses travaux dans le bon calendrier.
Cas concret : Une SAS dépasse deux seuils après la clôture
Une SAS réalise 11 M€ de chiffre d’affaires HT. Son bilan atteint 4,2 M€ et elle compte 38 salariés.
La société dépasse le seuil de chiffre d’affaires, mais reste sous 5 M€ de bilan et 50 salariés.
Elle compare sa situation aux trois seuils applicables à la clôture.
Un seul seuil est dépassé. La nomination d’un commissaire aux comptes n’est donc pas obligatoire sur ce seul critère.
Si le bilan dépasse ensuite 5 M€, la SAS franchit alors deux seuils sur trois. La nomination du commissaire aux comptes devient obligatoire pour l’exercice suivant.
Quels cas particuliers concernent la SASU et les petits groupes ?
Toutes les sociétés par actions simplifiées suivent le même raisonnement de base. Certaines configurations appellent toutefois une attention particulière.
Faut-il un commissaire aux comptes en SASU ?
La SASU suit les mêmes seuils généraux que la SAS. L’existence d’un associé unique ne dispense donc pas la société de nommer un CAC.
Une SASU qui dépasse deux critères parmi 5 M€ de bilan, 10 M€ de chiffre d’affaires HT et 50 salariés entre dans l’obligation.
Son appartenance à un groupe peut également modifier la règle applicable.
Petit groupe et filiale significative
Une filiale peut rester sous les seuils généraux tout en dépassant les seuils réduits propres aux sociétés contrôlées.
Dans cette situation, vous retenez 2,5 M€ de bilan, 5 M€ de chiffre d’affaires HT et 25 salariés.
⬇️Télécharger gratuitement notre guide de l’audit légal en société
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Deux commissaires aux comptes
Certaines structures qui établissent des comptes consolidés peuvent relever d’un co-commissariat aux comptes. Deux professionnels exercent alors la mission selon les règles applicables.
Pourquoi choisir Advyse comme commissaire aux comptes ?
Advyse exerce des missions de commissariat aux comptes auprès des SAS soumises à une obligation légale ou qui choisissent une nomination volontaire.
Une mission d’audit légal réalisée par Advyse
Les commissaires aux comptes Advyse organisent les travaux d’audit, réalisent les contrôles nécessaires et rendent les rapports liés à leur mission.
Advyse intervient aussi lorsque votre SAS appartient à un groupe. Les seuils, les liens de contrôle et le périmètre concerné déterminent alors les travaux à engager.
Une activité distincte de l’Expertise comptable
Advyse exerce à la fois des activités d’Expertise comptable et de commissariat aux comptes. Ces deux professions répondent à des missions différentes.
Les règles d’indépendance déterminent les missions qu’Advyse peut accepter pour une même société. Votre dossier est donc orienté selon la nature de la mission recherchée.
Certification, rapports et procédure d’alerte
Dans une mission de CAC, Advyse réalise directement l’audit légal confié au cabinet. Les travaux aboutissent au rapport destiné aux associés.
Le commissaire aux comptes Advyse exerce aussi ses obligations liées à la procédure d’alerte et aux autres missions prévues par les textes.
✔ À retenir
- Surveillez trois seuils
→ 5 M€ de bilan, 10 M€ de chiffre d’affaires HT et 50 salariés.
→ impact : deux dépassements entraînent la nomination d’un CAC. - Regardez aussi votre groupe
→ les sociétés mères et certaines filiales suivent des règles particulières.
→ impact : une société sous les seuils généraux peut rester concernée. - Respectez la durée du mandat
→ la mission couvre généralement six exercices.
→ impact : une baisse sous les seuils n’arrête pas automatiquement le mandat en cours. - Choisissez la bonne mission
→ Advyse exerce aussi le commissariat aux comptes.
→ impact : votre SAS peut confier son audit légal à Advyse selon les règles applicables.
Conclusion
La nomination d’un commissaire aux comptes SAS dépend d’abord de vos seuils financiers, de votre effectif et de votre groupe. Les seuils actuels atteignent 5 M€ de bilan, 10 M€ de chiffre d’affaires HT et 50 salariés.
Les groupes appellent une attention supplémentaire, car une société mère ou une filiale peut suivre des règles différentes. Une SASU reste également concernée dès qu’elle remplit les conditions prévues.
Advyse exerce des missions de commissariat aux comptes et peut prendre en charge l’audit légal de votre SAS lorsque les conditions applicables l’autorisent.
📅 Confiez votre mission CAC à Advyse
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ – Commissaire aux comptes SAS
Quand un commissaire aux comptes devient-il obligatoire en SAS ?
Votre SAS nomme un CAC lorsqu’elle dépasse deux seuils parmi 5 M€ de bilan, 10 M€ de chiffre d’affaires HT et 50 salariés.
Quels sont les seuils du commissaire aux comptes SAS en 2026 ?
Les seuils atteignent 5 M€ de bilan, 10 M€ de chiffre d’affaires HT et 50 salariés. Deux dépassements sur trois déclenchent l’obligation.
Quand faut-il nommer le CAC après un franchissement des seuils ?
Votre SAS apprécie les seuils à la clôture. La nomination intervient pour l’exercice suivant le franchissement.
Une SASU doit-elle nommer un commissaire aux comptes ?
Oui, lorsqu’elle dépasse deux seuils sur trois ou lorsqu’une règle propre à son groupe la concerne.
Une SAS qui contrôle une filiale doit-elle toujours avoir un CAC ?
Non. La société mère regarde les données cumulées de l’ensemble qu’elle contrôle avant d’appliquer les seuils.
Quels seuils concernent une filiale significative ?
Elle retient 2,5 M€ de bilan, 5 M€ de chiffre d’affaires HT et 25 salariés. Deux dépassements déclenchent l’obligation.
Quelle est la durée du mandat d’un CAC ?
Le mandat dure généralement six exercices. Certaines nominations volontaires peuvent relever d’une mission de trois exercices.
Advyse peut-il être commissaire aux comptes de ma SAS ?
Oui. Advyse exerce des missions de commissariat aux comptes, sous réserve des règles d’indépendance applicables à votre société.
Advyse réalise-t-il directement l’audit légal ?
Oui. Lorsque la mission lui est confiée, Advyse réalise les travaux d’audit légal et rend les rapports prévus pour la SAS.