
📄 Résumé
- La TVA sur les encaissements ou sur les débits détermine le moment où votre entreprise reverse la taxe collectée.
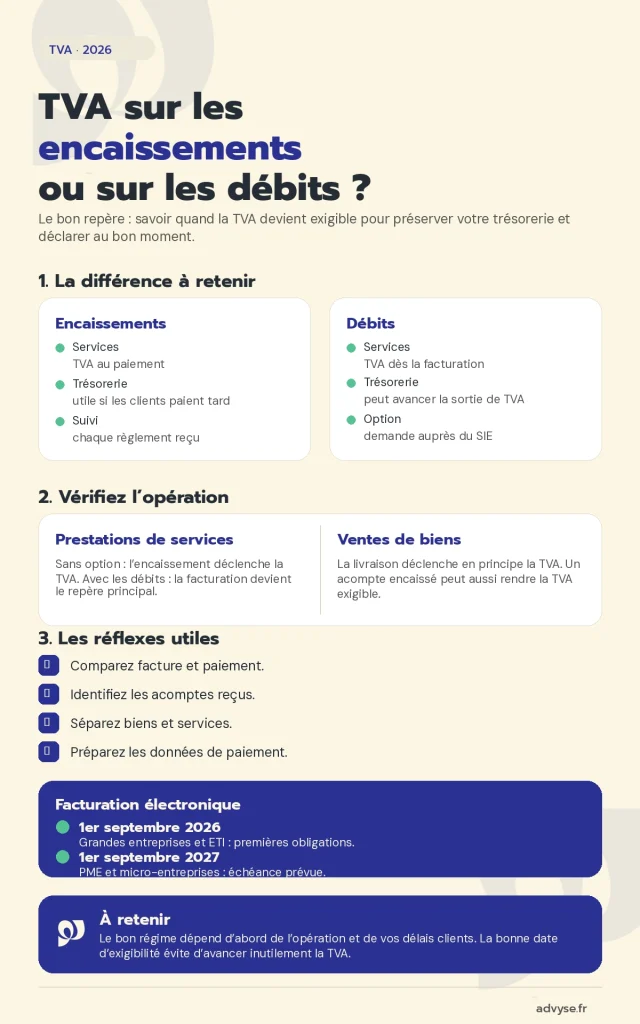
- Prestations de services → la TVA devient en principe exigible quand vous encaissez le prix ou un acompte.
- Option pour les débits → votre entreprise avance généralement l’exigibilité à la facturation.
- Ventes de biens → la livraison déclenche en principe l’exigibilité, tandis qu’un acompte encaissé déclenche la TVA correspondante.
- Facturation électronique → les opérations taxées à l’encaissement peuvent aussi déclencher une transmission de données de paiement.
Vous facturez aujourd’hui, mais votre client vous paie dans 45 jours. Faut-il déjà reverser la TVA ou attendre l’encaissement ? Avec des délais de paiement qui s’allongent, la réponse peut vite peser sur votre trésorerie.
Le bon mode de TVA vous permet surtout de déclarer au bon moment, de suivre plus facilement vos paiements et d’éviter une avance de taxe inutile.
Advyse analyse vos ventes, vos prestations et vos acomptes. L’Expert Advyse vérifie ensuite votre option actuelle et rapproche vos factures des encaissements réels.
Vous savez ainsi quand déclarer votre TVA, quelles données suivre et comment préparer votre organisation à la facturation électronique.
Quelle différence entre la TVA sur les encaissements et la TVA sur les débits ?
La différence porte sur la date d’exigibilité, c’est-à-dire le moment où l’administration peut réclamer la TVA collectée. Pour une prestation de services, l’encaissement constitue la règle de départ. L’option pour les débits avance généralement cette date à la facturation. Vous devez donc distinguer la nature de l’opération avant de regarder votre déclaration.
Les prestations de services suivent l’encaissement par défaut
Votre entreprise facture 6 000 € HT le 10 janvier et reçoit le paiement le 20 février. De son côté, l’Urssaf ne pilote pas cette date fiscale. Sans option pour les débits, l’encaissement de février déclenche la TVA. Dès lors, vous ne financez pas la taxe pendant le délai client.
Le Code général des impôts rattache l’exigibilité des prestations de services à l’encaissement des acomptes, du prix ou de la rémunération. Le BOFiP sur les données de paiement rappelle cette logique pour les opérations concernées.
L’option pour les débits avance la date de TVA
Avec l’option pour les débits, votre entreprise rattache généralement la TVA à la facturation. Elle peut donc déclarer la taxe avant le règlement. En revanche, ce choix peut créer une avance de trésorerie.
Advyse vérifie aussi vos délais de règlement avant de comparer les deux méthodes. Un client qui paie à 10 jours ne crée pas le même besoin de trésorerie qu’un client qui règle à 60 jours.
Les ventes de biens suivent une autre règle
Pour une livraison de biens, la livraison déclenche en principe l’exigibilité de la TVA. Depuis 2023, l’encaissement préalable d’un acompte déclenche aussi la TVA correspondant à cet acompte lorsque les conditions légales sont réunies.
Vous ne pouvez donc pas appliquer librement la logique des encaissements à toutes vos ventes. À l’inverse, une activité mixte doit distinguer ses opérations selon leur nature.
Pour replacer cette date dans le cycle complet de déclaration, Advyse détaille aussi la déclaration de TVA des entreprises et les contrôles à effectuer avant l’envoi.
📅 Vous voulez vérifier la bonne date de TVA sur vos factures et encaissements ?
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Comment choisir entre TVA sur les encaissements ou sur les débits ?
Pour une activité de services, le bon choix dépend surtout de vos délais clients, du volume de factures et de votre organisation comptable. L’encaissement protège davantage le cash lorsque les clients paient tard. Les débits rapprochent la TVA de la facture et peuvent simplifier le suivi. Votre activité réelle doit guider l’arbitrage.
Comparez d’abord la date de facture et la date de paiement
D’abord, mesurez sur trois mois l’écart moyen entre facturation et encaissement. Un décalage régulier de 45 jours peut créer une avance de TVA importante. À l’inverse, des paiements immédiats réduisent cet écart.
Advyse rapproche alors la TVA facturée de la TVA réellement encaissée. Cette comparaison montre le montant de taxe que votre entreprise financerait temporairement avec l’option pour les débits.
Traitez les acomptes sans attendre la facture finale
Un acompte reçu peut déclencher la TVA avant la facture finale. Puisque cette règle touche aussi certains acomptes sur biens depuis 2023, votre suivi doit identifier la date et le montant encaissés.
L’option pour les débits ne permet pas de repousser une TVA déjà exigible lors d’un encaissement. Le BOFiP rappelle expressément que cette option ne peut pas retarder l’exigibilité après la réception du prix.
⬇️Télécharger gratuitement notre modèle de lettre de demande d’option au régime de TVA
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Une activité mixte demande deux lectures
Une entreprise qui vend du matériel et facture aussi de l’installation peut rencontrer deux règles d’exigibilité. Dans ce cas, elle suit la livraison pour les biens et l’encaissement pour les services, sauf option applicable.
Le tableau suivant donne le premier réflexe à appliquer avant de paramétrer votre TVA.
| Opération | Date à surveiller | Vigilance |
|---|---|---|
| Prestation sans option | Encaissement | Suivre chaque paiement |
| Prestation avec option débits | Facturation, en principe | Anticiper l’avance de TVA |
| Vente de biens | Livraison | Contrôler les acomptes |
💡 Bon à savoir
- Un acompte peut déclencher la TVA
→ contrôlez chaque somme reçue avant la facture finale
→ impact : vous évitez de décaler une TVA déjà exigible. - L’activité mixte demande un paramétrage précis
→ séparez biens et services dans votre suivi
→ impact : votre déclaration reprend la bonne date pour chaque opération.
Cas concret : une société de conseil compare encaissements et débits
Cette SAS de conseil réalise 720 000 € de chiffre d’affaires, mais ses clients paient souvent sous 30 à 60 jours. Le dirigeant envisage donc la TVA sur les débits pour simplifier son suivi.
Le hic apparaît avec une facture de 10 000 € HT envoyée fin janvier et payée seulement le 15 mars. Sans option, les 2 000 € de TVA deviennent exigibles à l’encaissement. Avec les débits, l’entreprise doit les déclarer plus tôt.
Advyse compare alors les deux scénarios sur toutes les factures en attente. Le dirigeant voit concrètement l’impact de chaque option sur sa TVA et sa trésorerie.
| Scénario | Date suivie | Effet sur 2 000 € de TVA |
|---|---|---|
| Encaissements | 15 mars | Taxe suivie avec le paiement |
| Débits | 28 janvier | Taxe avancée avant règlement |
| Écart | 46 jours | 2 000 € financés temporairement |
Le dirigeant conserve la TVA sur les encaissements. Son délai client rend l’avance de 2 000 € peu attractive sur cette facture. Il revoit son choix si les paiements se raccourcissent ou si son organisation de facturation change.
Que change la facturation électronique pour la TVA sur les encaissements ou les débits ?
La facturation électronique ne change pas les règles d’exigibilité de la TVA. En revanche, elle ajoute une transmission de données de paiement pour certaines opérations dont la TVA devient exigible à l’encaissement. Depuis le 1er septembre 2026, le calendrier s’applique déjà aux grandes entreprises et aux ETI. Les PME et micro-entreprises basculeront au 1er septembre 2027.
Les encaissements créent une donnée de paiement à transmettre
L’administration utilise les données de paiement pour déterminer la TVA exigible sur les opérations taxées à l’encaissement. Ces données comprennent notamment la date d’encaissement et le montant reçu, réparti par taux lorsque la situation l’exige.
Votre plateforme agréée transmet ces informations à partir des données fournies. Dès lors, votre suivi des règlements devient une donnée fiscale structurée, pas seulement un outil de relance.
Advyse détaille le calendrier et les obligations dans son dossier sur la facturation électronique : qui, quand et comment.
L’option pour les débits ne supprime pas tous les contrôles
Une option pour les débits simplifie certains cas, mais elle ne retarde jamais une taxe déjà exigible à l’encaissement. Vous devez pourtant continuer à identifier les acomptes liés au paiement.
Le BOFiP publié le 30 septembre 2026 précise aussi le champ du e-reporting de paiement. Les PME et micro-entreprises entreront dans cette obligation à compter du 1er septembre 2027 pour les opérations concernées.
📅 Vous préparez la facturation électronique avec une TVA exigible à l’encaissement ?
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Une erreur de date peut décaler toute la déclaration
Une facture classée au mauvais régime peut déplacer la TVA sur le mauvais mois. Ce risque augmente avec les acomptes et les paiements partiels. Au final, votre rapprochement doit relier chaque encaissement à son opération.
Pour contrôler le fonctionnement général de la taxe avant la déclaration, consultez aussi le fonctionnement de la TVA en entreprise.
💡 Bon à savoir
- La réforme ne change pas l’exigibilité
→ gardez vos règles encaissements ou débits
→ impact : adaptez surtout la collecte et la transmission des données. - Les PME ont une échéance au 1er septembre 2027
→ préparez le suivi des données de paiement en amont
→ impact : vous évitez un paramétrage précipité au démarrage.
Comment Advyse sécurise votre TVA sur les encaissements ou sur les débits ?
Advyse part de vos opérations réelles plutôt que d’un choix théorique entre deux régimes. L’Expert Advyse classe les ventes de biens, les services et les acomptes. Il contrôle aussi vos délais clients et votre option fiscale. Vous obtenez ainsi un paramétrage cohérent avec votre activité et votre trésorerie.
Advyse vérifie votre régime et vos factures
L’Expert Advyse reprend votre dernière déclaration, un échantillon de factures et les encaissements correspondants. Il identifie les opérations taxées à l’encaissement et celles qui suivent une autre date. Cette lecture repère rapidement un paramétrage incohérent.
Le Cabinet comptable Advyse peut intégrer ce contrôle dans le suivi comptable de votre entreprise afin de rapprocher factures, banque et TVA chaque mois.
L’Expert Advyse chiffre l’effet sur votre trésorerie
Advyse compare la TVA qui sortirait avec les débits à celle qui resterait liée aux encaissements. Le calcul reprend vos vrais délais de paiement, pas un délai théorique. Vous voyez alors le montant de taxe que votre entreprise avancerait temporairement.
Vous pouvez aussi cadrer vos hypothèses avec les simulateurs Advyse avant de reprendre les données avec votre Expert Advyse.
Le Cabinet comptable Advyse prépare le suivi 2026-2027
Le Cabinet comptable Advyse contrôle la circulation des données entre facturation, banque et plateforme agréée. Pour une TVA à l’encaissement, il vérifie que chaque paiement remonte avec la bonne date et le bon montant. Pour les débits, il contrôle les acomptes et les exceptions qui restent liées au paiement.
Cette organisation évite de confondre le calendrier de facturation électronique avec la date d’exigibilité fiscale. Vous gardez une règle simple : chaque opération conserve son traitement TVA, tandis que le système transmet les données requises.
✔ À retenir
- Identifiez d’abord la nature de l’opération
→ service, bien ou acompte
→ impact : vous partez de la bonne date d’exigibilité. - Comparez facture et encaissement
→ mesurez votre délai client réel
→ impact : vous visualisez l’avance de trésorerie éventuelle. - Contrôlez l’option pour les débits
→ vérifiez son effet sur vos prestations
→ impact : votre déclaration suit le régime réellement applicable. - Préparez les données de paiement
→ reliez factures et règlements
→ impact : votre passage à la facturation électronique reste cohérent avec votre TVA.
Conclusion
Avec une TVA réglée au bon rythme, vous savez exactement quand la taxe doit être déclarée et pouvez mieux anticiper son impact sur votre trésorerie.
Pas besoin de reprendre toute votre comptabilité pour y voir clair. Quelques factures, les dates de paiement et votre option actuelle permettent déjà de repérer les principaux écarts.
Si vos clients paient plus tard, si les acomptes se multiplient ou si votre facturation évolue, pensez à vérifier que votre régime reste adapté à votre fonctionnement.
📅 Faites vérifier votre régime de TVA avant votre prochaine déclaration.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ sur la TVA sur les encaissements ou sur les débits
Quelle est la différence entre TVA sur les encaissements et TVA sur les débits ?
La TVA sur les encaissements suit le paiement reçu pour les prestations concernées. La TVA sur les débits avance généralement l’exigibilité à la facturation après option. Le choix modifie donc surtout la date de déclaration et le besoin temporaire de trésorerie.
Comment opter pour la TVA sur les débits ?
Votre entreprise adresse sa demande d’option au service des impôts des entreprises. Avant l’envoi, vérifiez les opérations concernées et la date de prise d’effet applicable. Le modèle Advyse de lettre d’option vous aide à préparer la demande avec les informations utiles.
La TVA sur les encaissements concerne-t-elle les ventes de biens ?
Les ventes de biens suivent en principe l’exigibilité à la livraison, pas le régime des encaissements utilisé pour les services. Un acompte encaissé peut toutefois déclencher la TVA correspondante. Séparez donc les biens et les prestations dans une activité mixte.
Que devient la TVA quand le client verse un acompte ?
L’encaissement d’un acompte peut rendre la TVA exigible à hauteur du montant reçu. Votre entreprise doit donc identifier l’acompte dès son paiement, sans attendre le solde. L’option pour les débits ne permet pas de repousser une taxe déjà exigible.
La facturation électronique supprime-t-elle la TVA sur les encaissements ?
Non. La facturation électronique ne supprime pas les règles d’exigibilité. Elle ajoute notamment la transmission de données de paiement pour certaines opérations taxées à l’encaissement. Le calendrier démarre en 2026 pour les grandes entreprises et ETI, puis en 2027 pour les PME et micro-entreprises.