Passez au niveau supérieur : création GRATUITE + 2 mois de comptabilité OFFERTS avec les Experts Advyse

Modèle de formulaire de remboursement de crédit de TVA 3519

Lorsqu’un redevable de la taxe sur la valeur ajoutée constate un excédent de crédit de TVA, il peut, sous certaines conditions, en demander le remboursement à l’administration fiscale à l’aide du formulaire n°3519. Ce formulaire officiel permet de formaliser cette demande lorsqu’il n’est pas possible de reporter le crédit sur les déclarations suivantes. Le remboursement peut concerner, par exemple, un solde issu d’une déclaration annuelle (régime simplifié) ou mensuelle (régime normal). Le formulaire 3519 doit être complété avec rigueur, notamment sur les montants demandés, les périodes concernées, et le régime d’imposition applicable. Il doit être accompagné des justificatifs nécessaires, tels que la copie des déclarations CA3 ou CA12 et les factures correspondant aux achats générant le crédit. Le dépôt se fait via le site impots.gouv.fr ou en format papier selon le régime applicable. En l’absence d’erreur, le remboursement intervient généralement dans un délai de quelques semaines. Il est donc essentiel de bien respecter les conditions de forme et de fond pour éviter tout rejet. Advyse met à votre disposition la version officielle du formulaire 3519 pour vous guider pas à pas dans sa complétion et sécuriser votre demande de remboursement.  

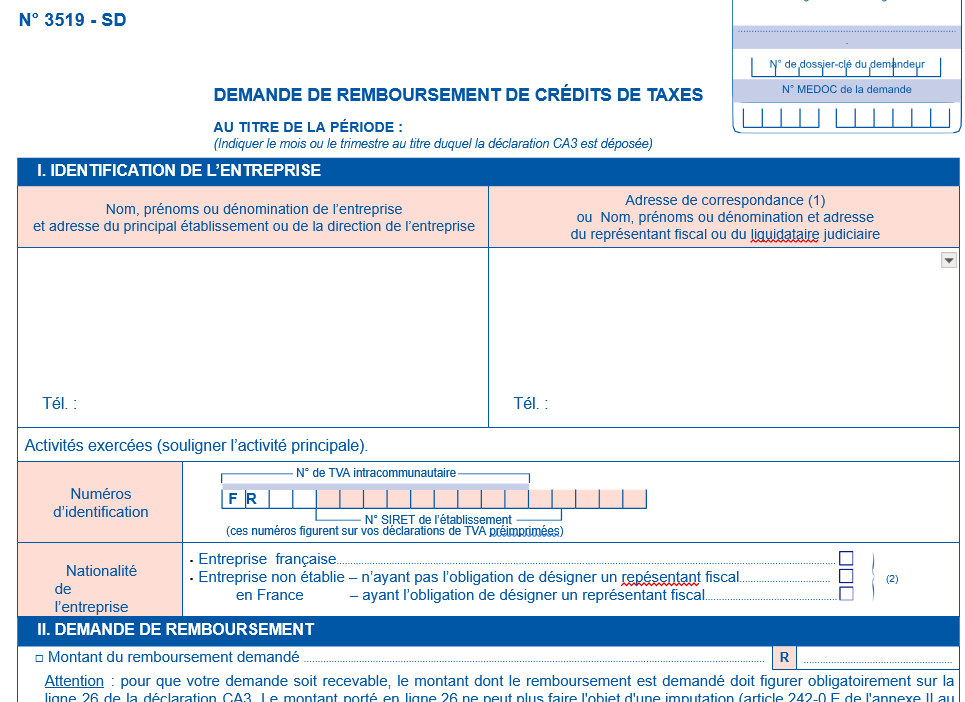
DEMANDE DE REMBOURSEMENT DE CRÉDITS DE TAXES

AU TITRE DE LA PÉRIODE :

(Indiquer le mois ou le trimestre au titre duquel la déclaration CA3 est déposée)


I. IDENTIFICATION DE L’ENTREPRISE
Nom, prénoms ou dénomination de l’entreprise

et adresse du principal établissement ou de la direction de l’entreprise

Adresse de correspondance (1)

ou  Nom, prénoms ou dénomination et adresse

du représentant fiscal ou du liquidataire judiciaire

Tél. :

Tél. :

Activités exercées (souligner l’activité principale).
Numéros

d’identification

N° de TVA intracommunautaire

F  R

N° SIRET de l’établissement

(ces numéros figurent sur vos déclarations de TVA préimprimées)

Nationalité de l’entreprise
  • Entreprise  française……………………………………………………………………………………………………………………………………………………………….
  • Entreprise non établie – n’ayant pas l’obligation de désigner un repésentant fiscal…………………………… (2)

en France – ayant l’obligation de désigner un représentant fiscal…………………………………………

II. DEMANDE DE REMBOURSEMENT
□ Montant du remboursement demandé ………………………………………………………………………………………………………………………………………………….. R ………………………………………………
Attention : pour que votre demande soit recevable, le montant dont le remboursement est demandé doit figurer obligatoirement sur la ligne 26 de la déclaration CA3. Le montant porté en ligne 26 ne peut plus faire l’objet d’une imputation (article 242-0 E de l’annexe II au Code général des impôts.

OBSERVATION :  Avant de remplir cet imprimé, il vous est conseillé de consulter les explications fournies page 2.

Pour tout renseignement complémentaire, vous pouvez prendre contact avec le service des impôts dont vous dépendez.

Le soussigné (nom, prénom, qualité) ……………………………………………………………………………………………………………………………………………………………………………………….

………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………

atteste que l’entreprise présentant cette demande est à jour dans le dépôt de ses déclarations de taxe sur la valeur ajoutée et taxes

assimilées.

Il sollicite le remboursement de la somme de (en chiffres) m

  • à créditer au compte désigné ……………………………………………………………………………………………………………………… cocher selon le choix
  • à imputer sur une échéance future (3)……………………………………………………………………………………………………..

et réduit, à due concurrence du crédit à reporter sur la prochaine déclaration.

A …………………………………………………………………………. le……………………………………………………………

Signature de la personne habilitée à engager l’entreprise (représentant légal ou personne mandatée) :

Demande déposée suite à :

1ère demande (création le )

  1. cession, cessation, décès le ………………………………………………………………

autres

  1. Adresse à laquelle le courrier doit être expédié dans le cas où cette adresse est différente de celle du principal établissement.
  2. Cocher la case correspondant à votre cas et préciser, le cas échéant, la date.
  3. Joindre l’imprimé n° 3516 disponible sur le site www.impots.gouv.fr ou auprès de votre service des impôts. (Voir le cadre « Imputation du remboursement sur une échéance future » en page 2).


Questions fréquentes sur comment créer SASU

Vous avez des questions ? Nous sommes là pour vous aider.

Équipe d'Asnière-sur-Seine : Barinder, Miloud et Clément
Qu’est-ce qu’une SASU ?

Une SASU est une société par actions simplifiée avec un seul associé.

Vous devez définir votre activité, rédiger les statuts, déposer le capital, publier une annonce légale, déposer le dossier sur le guichet unique et obtenir le Kbis.

Le capital est libre. Il peut être faible, mais il doit rester cohérent avec votre activité et vos besoins de départ.

Le capital est libre. Il peut être faible, mais il doit rester cohérent avec votre activité et vos besoins de départ.

Oui, le capital peut être fixé librement. En pratique, un capital trop faible peut être moins rassurant pour certains partenaires.

La SASU est soumise par défaut à l’impôt sur les sociétés. Une option pour l’impôt sur le revenu est possible sous conditions et pour une durée limitée.

Vous pouvez vous verser un salaire, percevoir des dividendes si la société réalise un bénéfice, ou ne pas vous rémunérer au début pour préserver la trésorerie.

Articles pour vous guider
dans vos décisions stratégiques

Explorez notre sélection d’articles rédigés par nos experts pour vous aider à prendre les meilleures décisions en matière de gestion, de fiscalité, et de stratégie d’entreprise. Nos contenus sont conçus pour répondre aux questions que vous vous posez et vous offrir des conseils pratiques et directement applicables.

investir SCPI
Publié le 11 octobre 2026

Une société peut-elle investir dans une SCPI ?

Une société peut investir dans une SCPI. L'article 239 septies du CGI prévoit d'ailleurs que les associés personnes morales relevant de l'IS supportent l'impôt sur leur quote-part de bénéfices sociaux. Le bon choix dépend surtout moins de l'autorisation d'investir que du montage retenu et de votre horizon de placement.

gestion titres participation plus-values
Publié le 10 octobre 2026

Gestion des titres de participation : stratégie de gestion et comptabilisation des plus-values latentes

La gestion titres participation plus-values suit une règle simple : votre société compare la valeur comptable à la valeur d’utilité à chaque clôture. Le Plan comptable général 2026 conserve la valeur d’entrée lorsque la valeur d’utilité augmente. À l’inverse, une baisse peut conduire votre société à constater une dépréciation. Lors d’une cession, la fiscalité dépend alors de la qualification des titres et de leur durée de détention.

comptabilité engagement trésorerie
Publié le 10 octobre 2026

Comptabilité d’engagement ou de trésorerie : quelle méthode choisir ?

La comptabilité d’engagement enregistre une créance quand le produit naît et une dette quand la charge naît. À l’inverse, la comptabilité de trésorerie suit d’abord les sommes encaissées et payées. Le droit français impose toutefois l’engagement à de nombreuses entreprises commerciales, tandis que certains BNC peuvent rester sur les encaissements ou opter pour les créances et dettes.

Nos clients parlent de nous...

Tezkor

10 juillet 2026

céline

BELFANTI

10 septembre 2026

Tezkor

15 juillet 2026

Lauren

24 juillet 2026

Carole

18 juillet 2026

Destroyer 12

22 juillet 2026

Tezkor

13 juillet 2026

C’est avec une profonde reconnaissance et un enthousiasme nullement altéré que je m’adresse à vous aujourd’hui pour exprimer mon admiration envers Advyse, cabinet d’expertise-comptable et de conseil d’exception.

Primo

LE BON DEAL

21 avril 2026

Ca fait 2 ans avec CDI, et je suis ravi