📄 Résumé
- La LMNP 2026 fiscalité reste attractive surtout au régime réel, mais la revente demande désormais un calcul plus précis.
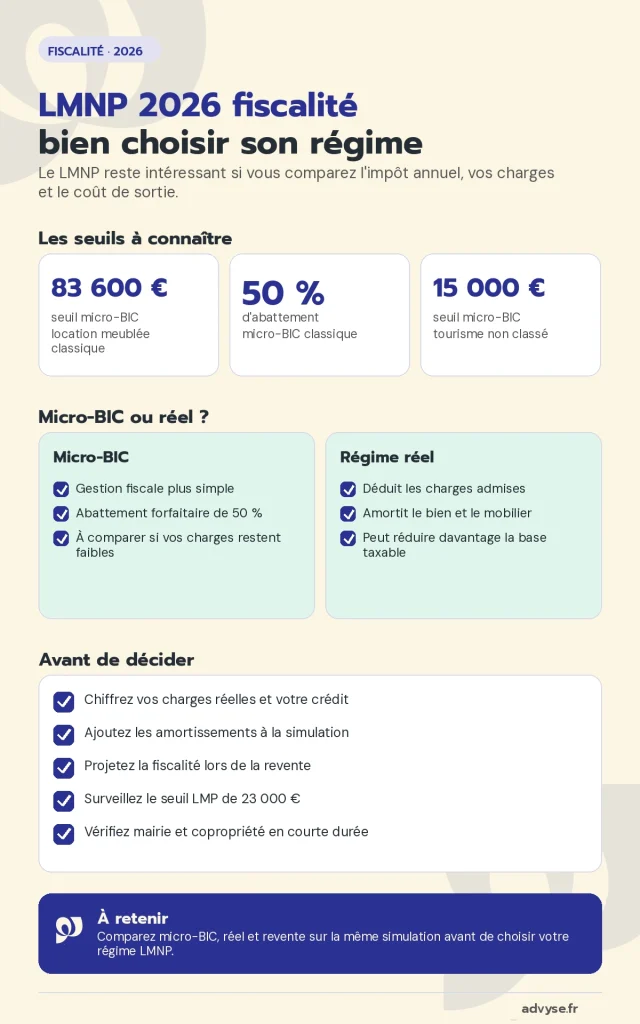
- Location meublée classique → le seuil micro-BIC atteint 83 600 € de recettes en 2026, avec un abattement de 50 %.
- Meublé de tourisme non classé → le seuil micro-BIC reste limité à 15 000 €, avec un abattement de 30 %.
- Régime réel → les charges et amortissements peuvent réduire le bénéfice imposable, sans créer un déficit grâce aux amortissements.
- Revente → les amortissements déduits peuvent augmenter la plus-value imposable ; comparez le gain annuel au coût de sortie.
Vous envisagez une location meublée et vous vous demandez si le LMNP reste intéressant en 2026 ? La réponse dépend moins du statut lui-même que de votre régime fiscal, de vos charges et de votre durée de détention.
Advyse commence par chiffrer vos loyers, votre crédit, vos charges et votre horizon de revente. Dans ce cas, cette lecture évite de choisir le micro-BIC par habitude ou le réel uniquement pour réduire l’impôt des premières années.
En 2026, la fiscalité LMNP conserve deux régimes principaux. Le micro-BIC applique un abattement forfaitaire. À l’inverse, le régime réel déduit les charges réelles et peut amortir le logement et le mobilier. Mais la réforme des plus-values change le calcul à la sortie pour les biens amortis.
Vous pouvez alors comparer le micro-BIC et le réel, mesurer l’effet des amortissements et vérifier le risque de passage en LMP avant d’investir.
LMNP 2026 : quelles règles fiscales s’appliquent à vos loyers ?
La fiscalité LMNP en 2026 dépend d’abord du type de location et de vos recettes. Une location meublée d’habitation classique n’applique pas les mêmes seuils qu’un meublé de tourisme non classé. Identifiez votre catégorie avant de comparer les régimes.
Le micro-BIC passe à 83 600 € pour la location meublée classique
Pour les revenus perçus en 2026, le régime micro-BIC couvre les locations meublées d’habitation lorsque vos recettes de référence ne dépassent pas 83 600 €. L’administration applique alors un abattement forfaitaire de 50 %. Vous ne déduisez pas séparément vos intérêts, travaux, assurances ou frais de gestion.
Ce régime reste simple si vos charges réelles restent nettement sous 50 % des loyers. En revanche, un crédit récent, des travaux ou des frais élevés peuvent rendre le réel plus intéressant. La comparaison doit porter sur votre bénéfice imposable, pas seulement sur la simplicité de la déclaration.
Pour approfondir ce choix, Advyse détaille les écarts entre micro-BIC et régime réel avec les critères à vérifier avant l’option.
Le meublé de tourisme non classé reste beaucoup plus encadré
Le meublé de tourisme non classé conserve un seuil micro-BIC de 15 000 € et un abattement de 30 %. Le régime devient rapidement moins favorable lorsque vos recettes montent ou que vos charges dépassent cet abattement.
La location touristique ajoute aussi des règles locales. Certaines communes imposent un enregistrement, limitent la durée de location d’une résidence principale ou encadrent le changement d’usage. Vérifiez donc la mairie et le règlement de copropriété avant de construire votre prévisionnel.
Le régime réel conserve l’amortissement, avec une limite annuelle
Au réel, vous déduisez les charges engagées pour l’activité lorsque les règles BIC l’autorisent. Vous pouvez aussi amortir le bien hors valeur du terrain et le mobilier inscrit à l’actif. Cependant, l’amortissement déductible ne peut pas créer ou aggraver un déficit LMNP.
Si votre plafond annuel bloque une partie de l’amortissement, vous reportez le reliquat. Cette mécanique peut réduire fortement votre bénéfice taxable pendant la détention. Vous trouverez un complément pratique sur les déductions fiscales en LMNP.
📅 Faites comparer votre micro-BIC et votre régime réel sur vos chiffres
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
LMNP 2026 fiscalité : micro-BIC ou réel, lequel choisir ?
Le réel devient pertinent lorsque vos charges déductibles et vos amortissements dépassent l’abattement du micro-BIC. Le micro reste compétitif lorsque vos frais sont faibles et que vous privilégiez une gestion fiscale simple. Une simulation sur plusieurs années tranche mieux qu’une règle générale.
Comparez la base taxable, pas seulement le taux d’abattement
Prenez 24 000 € de loyers annuels en location meublée classique. Au micro-BIC, l’abattement de 50 % ramène la base taxable à 12 000 €. Au réel, vous comparez ce montant à vos intérêts, assurances, taxe foncière, frais de gestion et amortissements déductibles.
Si le réel ramène votre résultat taxable à 3 000 €, l’écart atteint 9 000 € de base imposable cette année-là. En revanche, vous devez intégrer les frais comptables et l’effet futur des amortissements sur la plus-value. Le meilleur régime dépend du gain net sur toute votre durée de détention.
Intégrez le coût de la revente dès la première simulation
Depuis les cessions réalisées à compter de février 2025, le calcul de la plus-value LMNP tient compte des amortissements fiscalement déduits au réel. Le prix d’acquisition retenu pour le calcul diminue du montant concerné, sous réserve des exceptions prévues par la loi.
Cette règle ne supprime pas l’intérêt du réel. Elle déplace simplement la comparaison. Vous gagnez potentiellement de l’impôt pendant la location, mais vous devez chiffrer une fiscalité de sortie plus élevée si vous revendez avant de bénéficier largement des abattements pour durée de détention.
La page Advyse consacrée à la fiscalité de la plus-value immobilière complète cette lecture avant une cession.
⬇️Télécharger gratuitement notre modèle de contrat de bail à usage d’habitation
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Vérifiez la durée de détention et votre besoin de trésorerie
Une stratégie de dix ans ne se lit pas comme une détention de vingt ans. Votre crédit, votre taux marginal d’impôt et votre besoin de cash changent aussi le résultat. Ainsi, un réel très avantageux sur les loyers peut perdre une partie de son avance lors d’une revente rapide.
Advyse compare au minimum deux scénarios : micro-BIC et réel. L’Expert Advyse ajoute ensuite un scénario de revente à la date que vous envisagez. Vous voyez alors l’impôt annuel, le cash restant et l’effet fiscal de la sortie sur une même feuille.
💡 Bon à savoir
- Option au réel
→ comparez l’abattement micro à vos charges et amortissements déductibles
→ impact : vous mesurez l’économie annuelle avant de changer de régime. - Revente
→ ajoutez les amortissements déjà déduits dans votre simulation de plus-value
→ impact : vous évitez une rentabilité nette surestimée.
Cas concret : un appartement LMNP financé à crédit
Un consultant loue un appartement meublé à l’année et perçoit 24 000 € de loyers par an. Le crédit immobilier est toujours en cours.
Pour garder les choses simples, il opte pour le micro-BIC. Mais en regardant ses dépenses de plus près, le choix mérite d’être vérifié : intérêts d’emprunt, frais, taxe foncière et amortissements peuvent rendre le régime réel plus intéressant fiscalement.
Autre point à ne pas oublier : il envisage de revendre l’appartement dans dix ans. L’impact à la revente entre donc aussi dans la comparaison.
Advyse met les deux régimes face à face sur une année, puis intègre le scénario de revente. L’Expert Advyse s’appuie sur plusieurs hypothèses chiffrées pour mesurer concrètement l’écart fiscal.
| Élément | Hypothèse | Effet à comparer |
|---|---|---|
| Loyers annuels | 24 000 € | Base de départ |
| Base micro-BIC | 12 000 € après abattement de 50 % | Référence à battre au réel |
| Résultat réel estimé | 3 000 € | 9 000 € de base taxable en moins |
Le réel réduit la base taxable dans la simulation annuelle. Le dirigeant ne s’arrête pourtant pas à cet écart. Il valide son choix seulement après avoir chiffré les frais comptables et la plus-value projetée au terme des dix ans.
Quels risques peuvent réduire l’intérêt du LMNP en 2026 ?
Le LMNP peut rester rentable en 2026, mais trois points peuvent changer votre décision : la fiscalité à la revente, le passage en LMP et les contraintes propres aux locations touristiques. Vous devez les tester avant l’achat, car chacun modifie votre rentabilité nette.
La revente peut reprendre une partie du gain fiscal annuel
Le régime réel vous permet de réduire le résultat taxable pendant la location. En revanche, les amortissements effectivement déduits peuvent augmenter la plus-value imposable à la cession. Ce décalage transforme une partie du gain immédiat en arbitrage entre impôt annuel et impôt de sortie.
La durée de détention compte alors beaucoup. Le régime des plus-values immobilières des particuliers prévoit des abattements liés au temps. Simulez votre date probable de vente au lieu de raisonner uniquement sur une année de loyers.
Le passage en LMP change votre cadre fiscal et social
Votre foyer bascule en loueur en meublé professionnel lorsque deux conditions se cumulent. Vos recettes annuelles de location meublée dépassent 23 000 € et elles excèdent les autres revenus professionnels du foyer retenus par le Code général des impôts.
Cette bascule change notamment le régime des déficits et des plus-values. Elle peut aussi entraîner des cotisations sociales selon votre situation. Vérifiez donc vos recettes globales avant d’ajouter un nouveau bien ou d’augmenter fortement vos loyers.
📅 Chiffrez votre impôt annuel et votre fiscalité de sortie avant d’arbitrer
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
La courte durée ajoute un risque réglementaire local
Les communes disposent de davantage d’outils pour encadrer les meublés de tourisme. De son côté, une copropriété peut modifier son règlement à la majorité des deux tiers pour interdire certaines locations touristiques lorsque les conditions légales sont réunies.
Un projet touristique demande trois vérifications avant l’achat : les règles de la commune, le règlement de copropriété et votre hypothèse de recettes. Cette vérification évite de bâtir un financement sur un usage que vous ne pourrez pas exploiter comme prévu.
💡 Bon à savoir
- Seuil LMP
→ surveillez les 23 000 € de recettes et la comparaison avec vos autres revenus professionnels
→ impact : vous anticipez un changement de régime avant la clôture. - Location touristique
→ contrôlez la mairie et la copropriété avant de retenir votre chiffre d’affaires prévisionnel
→ impact : votre financement repose sur un usage réellement autorisé.
Comment Advyse calcule votre fiscalité LMNP 2026 avant de choisir ?
Advyse ne tranche pas entre micro-BIC et réel avec une formule toute faite. Le Cabinet comptable Advyse part de vos loyers, de vos charges, de votre financement et de votre calendrier. Vous obtenez un choix relié à vos chiffres et à votre projet de sortie.
Construction de deux scénarios fiscaux comparables
L’Expert Advyse calcule d’abord la base taxable au micro-BIC. Ensuite, il reconstitue le résultat au réel avec les charges justifiées et les amortissements admis. Cette comparaison fait apparaître l’écart annuel d’impôt avant même de parler de préférence de régime.
Si vous cherchez un suivi plus régulier, la page dédiée au comptable LMNP en ligne présente les points suivis pendant l’année.
Ajout de la revente au calcul de rentabilité
Le calcul ne s’arrête pas au résultat fiscal annuel. Advyse reprend les amortissements déduits, votre prix d’acquisition et votre horizon de vente. Le cabinet compare alors le cash conservé pendant la location au coût fiscal estimé lors de la cession.
Cette étape vous permet de voir si un gain fiscal immédiat reste intéressant après dix, quinze ou vingt ans. Vous pouvez aussi tester une conservation plus longue si la revente rapide dégrade trop le rendement net.
Sécurisation des déclarations et les seuils à surveiller
Le Cabinet comptable Advyse suit vos recettes, vos charges et les amortissements reportés. Il vérifie aussi les seuils qui peuvent modifier votre régime. Vous gardez une comptabilité cohérente avec la décision prise au départ.
Pour un projet plus large, la page expertise fiscalité Advyse présente les arbitrages fiscaux traités avec les dirigeants et investisseurs.
✔ À retenir
- Comparez micro-BIC et réel avec vos charges réelles
→ le seuil micro-BIC atteint 83 600 € pour la location meublée classique en 2026
→ impact : vous évitez de conserver un régime simple mais plus coûteux. - Intégrez les amortissements dans votre scénario de revente
→ les amortissements déduits peuvent diminuer le prix d’acquisition retenu pour la plus-value
→ impact : votre rentabilité nette devient plus réaliste. - Surveillez le passage en LMP
→ le seuil de 23 000 € ne suffit pas seul ; vos recettes doivent aussi dépasser les autres revenus professionnels concernés
→ impact : vous anticipez un changement fiscal et social. - Vérifiez les règles locales en courte durée
→ mairie et copropriété peuvent encadrer votre usage
→ impact : votre prévisionnel repose sur une exploitation autorisée.
Conclusion
Le LMNP peut rester avantageux en 2026, à condition de choisir un régime adapté à vos charges et à la durée prévue de votre investissement. L’objectif est simple : savoir ce que vous payez chaque année, mais aussi anticiper la fiscalité au moment de la revente.
Inutile de compliquer le calcul avec plusieurs montages. Une comparaison entre le micro-BIC et le réel, complétée par une simulation de revente et un contrôle du seuil LMP, donne déjà une vision beaucoup plus claire.
Avec Advyse, vous pouvez mettre ces chiffres à plat et choisir votre régime LMNP en connaissant son impact aujourd’hui comme à la sortie.
📅 Comparez votre LMNP 2026 avec un Expert Advyse
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ – LMNP 2026 fiscalité
Le LMNP est-il toujours intéressant en 2026 ?
Oui, le LMNP peut rester intéressant en 2026. Le régime réel conserve la déduction des charges et l’amortissement. Toutefois, la fiscalité à la revente impose désormais de comparer le gain annuel aux amortissements déduits qui influencent la plus-value.
Quel est le seuil micro-BIC du LMNP en 2026 ?
Pour les revenus perçus en 2026, la location meublée classique et les meublés de tourisme classés relèvent d’un seuil micro-BIC de 83 600 €. Les meublés de tourisme non classés conservent un seuil de 15 000 €.
Quel abattement micro-BIC s’applique au LMNP en 2026 ?
L’abattement atteint 50 % pour la location meublée classique et les meublés de tourisme classés. Pour les meublés de tourisme non classés, l’abattement reste de 30 %.
Peut-on encore amortir un bien en LMNP en 2026 ?
Oui. Le régime réel permet toujours d’amortir le logement hors terrain et le mobilier, dans la limite fiscale applicable. Les amortissements non déduits peuvent être reportés selon les règles BIC tant que les conditions restent remplies.
Quand passe-t-on de LMNP à LMP ?
Le foyer passe en LMP lorsque les recettes annuelles de location meublée dépassent 23 000 € et excèdent les autres revenus professionnels retenus par l’article 155 du CGI. Les deux conditions doivent se cumuler.