
📄 Résumé
- La clôture comptes 2026 repose sur des soldes justifiés, un inventaire à jour et un bon rattachement des charges et produits.
- Banque, clients et fournisseurs → rapprochez chaque solde avec une pièce ou un état de contrôle.
- Stocks et immobilisations → vérifiez l’existence, la valeur et les éventuelles pertes de valeur.
- Cut-off → rattachez les factures, charges et produits au bon exercice.
- Dossier de révision → documentez les contrôles avant la liasse fiscale et l’approbation des comptes.
Votre résultat 2026 semble correct, mais pouvez-vous expliquer rapidement chaque solde important du bilan ? Une clôture devient difficile, car les écarts apparaissent seulement au moment de produire la liasse fiscale.
L’Expert Advyse organise la révision autour des comptes qui portent le plus de risque. Nous rapprochons les soldes, les pièces et les événements de fin d’exercice avant de valider les arbitrages.
D’abord, la clôture comptes 2026 commence par un inventaire des actifs et passifs, puis par l’établissement des comptes annuels. Le Code de commerce impose ce contrôle au moins tous les douze mois. Vous devez aussi rattacher les produits et charges au bon exercice, constater les amortissements et examiner les dépréciations ou provisions nécessaires.
Quelles vérifications structurent la clôture comptes 2026 ?
Une bonne révision commence par les soldes qui peuvent modifier directement le résultat ou la trésorerie. D’abord, vous sécurisez les comptes de tiers et la banque. Ensuite, vous contrôlez les actifs, les dettes et les écritures de fin d’exercice. Cette séquence évite de corriger un compte déjà utilisé dans un calcul suivant.
Rapprochez banque, clients et fournisseurs
Comparez chaque compte bancaire avec le relevé de clôture et le rapprochement bancaire. Un chèque non débité, un virement en transit ou une écriture dupliquée explique souvent l’écart. Dans ce cas, vous gardez une preuve simple du solde retenu.
Passez ensuite aux clients et fournisseurs. Identifiez les factures anciennes, les avoirs attendus, les règlements non lettrés et les soldes inhabituels. Si un client conteste une créance, documentez le montant concerné et l’état du recouvrement avant d’arrêter les comptes.
Le dossier Advyse sur la clôture comptable 2026 complète cette préparation avec les principaux contrôles de fin d’exercice.
Contrôlez stocks et immobilisations
Puisque le Code de commerce demande un inventaire au moins une fois tous les douze mois, vous vérifiez l’existence et la valeur des actifs et passifs à la date de clôture.
Pour les stocks, rapprochez le comptage physique du suivi informatique. Pourtant, un article présent en rayon peut déjà avoir perdu une partie de sa valeur. Isolez donc les produits cassés, obsolètes ou invendables. Cette vérification évite de conserver au bilan une valeur qui ne correspond plus à la réalité économique.
En revanche, pour les immobilisations, contrôlez les acquisitions, cessions et mises au rebut. Vérifiez aussi la date de mise en service, car elle pilote le point de départ de l’amortissement. Le guide Advyse sur la gestion des stocks à la clôture comptable détaille les contrôles utiles sur cette zone.
Rattachez chaque charge et produit au bon exercice
À la différence du relevé bancaire, le compte de résultat doit refléter l’activité de 2026, pas simplement les factures reçues ou payées pendant l’année. Vous recherchez les factures non parvenues, charges constatées d’avance, produits à recevoir et produits constatés d’avance.
Le principe de prudence impose aussi d’examiner les amortissements, dépréciations et provisions nécessaires. Le Code de commerce encadre ces travaux et exige des comptes annuels réguliers et cohérents avec l’inventaire.
📅 Cadrez les comptes sensibles avant de lancer votre révision de clôture.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Comment organiser la révision pour éviter les corrections tardives ?
La qualité de la clôture dépend autant du calendrier que de la technique comptable. Commencez par les pièces disponibles plusieurs semaines avant la date finale. Puis, réservez les écritures de cut-off et les arbitrages aux informations qui dépendent réellement du 31 décembre. Cette organisation réduit la concentration des contrôles sur quelques jours.
Préparez une checklist par cycle
Découpez la révision en cycles : trésorerie, ventes, achats, social, fiscalité, immobilisations, stocks et capitaux propres. Ensuite, pour chaque cycle, associez un solde, une pièce de preuve et une personne responsable du contrôle.
Cette organisation évite les fichiers éparpillés et les demandes répétées. De son côté, le dirigeant voit immédiatement les pièces qui manquent et les décisions qui nécessitent son arbitrage. La checklist de bilan de fin d’année apporte un repère complémentaire pour préparer ces justificatifs.
Justifiez les comptes à partir de preuves
Un solde ne devient pas fiable parce qu’il ressemble à celui de l’année précédente. Pourtant, appuyez chaque compte significatif sur un relevé, une facture, un contrat, un tableau d’amortissement ou un calcul de révision.
Comparez aussi les variations avec 2025 et avec votre budget 2026. Une hausse de marge, un poste fournisseur inhabituel ou une créance ancienne mérite une explication. Dans ce cas, la variation sert de signal de contrôle plutôt que de simple commentaire après clôture.
⬇️Télécharger gratuitement notre modèle de liasse fiscale simplifiée
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Préparez la liasse fiscale après la révision
La liasse fiscale reprend un résultat comptable déjà contrôlé, puis les retraitements fiscaux applicables. À condition que les comptes soient stabilisés, vous pouvez préparer les retraitements sans reprendre toute la révision.
Pour une société à l’IS qui clôture hors 31 décembre, l’administration demande la déclaration de résultats dans les trois mois de la clôture. Pour un exercice calé sur l’année civile, l’échéance suit le calendrier fiscal du printemps suivant, avec le délai de télétransmission prévu par l’administration.
| Cycle de révision | Preuve à conserver |
|---|---|
| Banque | Relevé et rapprochement au 31 décembre |
| Clients / fournisseurs | Balance âgée, factures et règlements |
| Stocks | Inventaire physique et méthode de valorisation |
| Immobilisations | Factures, date de mise en service et tableau d’amortissement |
💡 Bon à savoir
- Une variation inhabituelle mérite une preuve
→ comparez le solde à 2025 et au budget
→ impact : vous ciblez les contrôles avant la liasse. - Un dossier de révision doit rester relisible
→ conservez la pièce, le calcul et la conclusion
→ impact : vous retrouvez l’explication sans refaire le contrôle.
Cas concret : une SAS de services corrige trois écarts avant clôture
Une SAS de services réalise 1,4 M€ de chiffre d’affaires avec 12 salariés. Elle clôture ses comptes au 31 décembre 2026.
Le pré-bilan paraît stable, mais trois contrôles restent ouverts. Une prestation de décembre pour 24 000 € n’a pas encore été facturée. La société détient aussi 18 000 € de stock obsolète et n’a pas enregistré 9 600 € de charges liées à décembre.
Advyse rapproche les contrats, l’inventaire et les factures reçues en janvier. Nous rattachons les 24 000 € de produit à 2026, examine la perte de valeur du stock et comptabilise les 9 600 € de charges sur le bon exercice.
| Point contrôlé | Effet à analyser |
|---|---|
| Produit non facturé | + 24 000 € de produit rattaché à 2026 |
| Stock obsolète | 18 000 € à tester pour perte de valeur |
| Charges de décembre | 9 600 € à rattacher à l’exercice |
Ainsi, le dirigeant ne valide plus le pré-bilan brut. Il dispose d’un dossier qui isole 51 600 € de montants à traiter ou à documenter avant l’arrêté des comptes.
Quels écarts peuvent fausser le résultat à la clôture comptes 2026 ?
Les écarts les plus coûteux ne viennent pas toujours d’une grosse erreur de saisie. Un mauvais rattachement, un stock surévalué ou une immobilisation mal traitée peut déplacer le résultat entre deux exercices. Vous devez contrôler la date économique de chaque opération avant de regarder seulement sa date de facture.
Surveillez le cut-off des ventes et achats
Une facture de janvier peut concerner décembre, tandis qu’une facture de décembre peut financer une prestation de 2027. Le cut-off consiste à replacer chaque opération dans le bon exercice.
Croisez les factures de fin décembre et début janvier avec les bons de livraison, contrats et périodes de service. Ainsi, vous repérez les produits à recevoir, factures non parvenues et charges constatées d’avance avant que le résultat ne parte en validation.
Testez la valeur des stocks et créances
Une créance ancienne ne vaut pas automatiquement son montant nominal. Analysez les retards, litiges et probabilités de recouvrement. De son côté, le stock demande un contrôle de rotation, d’état physique et de valeur.
Le principe de prudence vous oblige à examiner les pertes de valeur qui apparaissent à la clôture. Ce contrôle protège la lecture du bilan, car un actif surévalué gonfle artificiellement les capitaux propres et le résultat.
📅 Faites isoler les écarts qui déplacent votre résultat avant la validation finale.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Vérifiez immobilisations, TVA et comptes d’attente
Au final, les achats importants méritent une lecture séparée. Distinguez une charge consommée pendant l’exercice d’un actif utilisé sur plusieurs années. Puis, contrôlez la mise en service et l’amortissement correspondant.
Rapprochez aussi les comptes de TVA avec les déclarations déposées. Enfin, videz les comptes d’attente en recherchant la pièce d’origine. Un compte transitoire non expliqué masque souvent une erreur de classement ou un justificatif manquant.
💡 Bon à savoir
- La date de facture ne suffit pas
→ recherchez la période réelle de livraison ou de service
→ impact : vous rattachez le résultat au bon exercice. - Les comptes d’attente doivent parler
→ retrouvez la pièce et reclassez chaque montant
→ impact : vous évitez un solde inexpliqué dans le bilan.
Comment Advyse prépare une clôture comptes 2026 plus lisible ?
Advyse transforme la clôture en une suite de contrôles documentés plutôt qu’en rattrapage de dernière minute. Le cabinet commence par hiérarchiser les comptes sensibles, puis il prépare les arbitrages avec le dirigeant. Vous gardez une trace de chaque décision qui modifie le résultat ou le bilan.
Structuration du dossier de révision
Le Cabinet comptable Advyse classe les contrôles par cycle et rattache chaque solde à une preuve. Il rapproche les banques, balances âgées, immobilisations, déclarations fiscales et tableaux de cut-off.
Cette méthode réduit les recherches dispersées. La page expertise comptable Advyse présente l’organisation du suivi comptable qui prépare ces contrôles tout au long de l’année.
Remontage des arbitrages au dirigeant
L’Expert Advyse ne mélange pas les corrections techniques et les décisions de gestion. Il isole les créances litigieuses, stocks à risque, provisions, événements postérieurs et opérations inhabituelles qui nécessitent une validation.
Le dirigeant décide alors avec une liste courte de montants documentés. Cette lecture évite de parcourir tout le grand livre pour comprendre pourquoi le résultat change entre le pré-bilan et la version finale.
⬇️Télécharger gratuitement notre guide du chef d’entreprise
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Advyse relie clôture et pilotage 2027
La clôture produit aussi des repères pour l’exercice suivant. Advyse compare la marge, le besoin en fonds de roulement, les délais clients et les charges fixes avec les périodes précédentes.
Les simulateurs Advyse peuvent servir à tester une décision de financement ou de trésorerie à partir des données arrêtées.
✔ À retenir
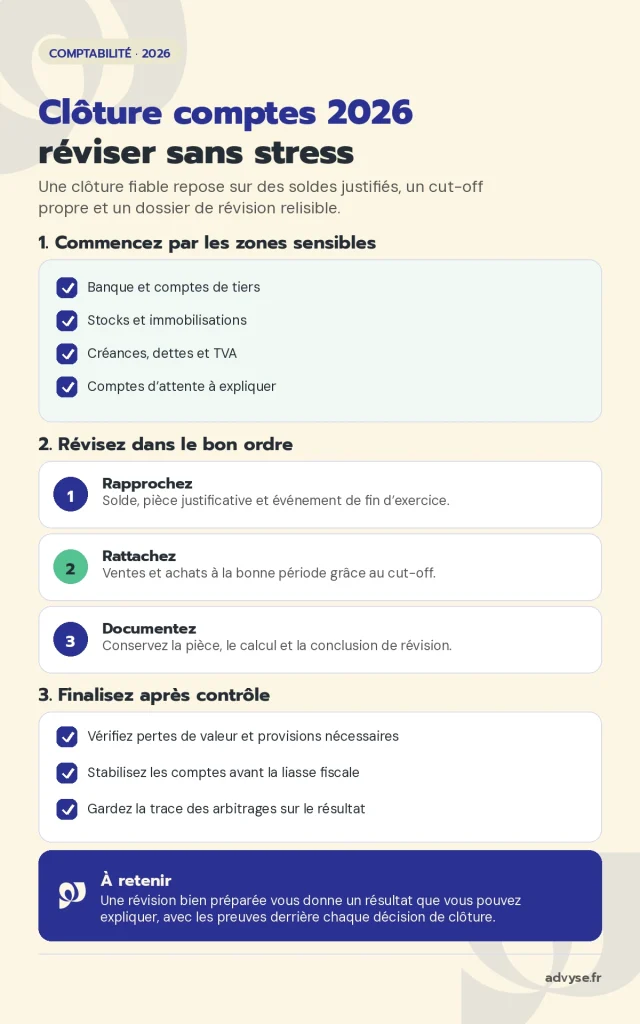
- Commencez par les soldes sensibles
→ banque, tiers, stocks et immobilisations
→ impact : vous corrigez les écarts avant les calculs fiscaux. - Documentez chaque montant significatif
→ pièce, calcul et conclusion de révision
→ impact : votre dossier reste relisible après la clôture. - Contrôlez le cut-off
→ rattachez ventes et achats à la bonne période
→ impact : votre résultat reflète réellement l’exercice 2026. - Préparez la liasse après la révision
→ stabilisez d’abord les comptes annuels
→ impact : vous limitez les corrections fiscales tardives.
Conclusion
Une révision bien préparée vous donne surtout un résultat que vous pouvez expliquer. Vous identifiez les écarts avant la liasse et vous gardez les preuves derrière chaque décision de clôture.
La méthode ne demande pas de tout contrôler avec la même intensité. Une checklist par cycle, des rapprochements ciblés et quelques arbitrages documentés suffisent à concentrer le travail sur les zones qui comptent.
Faites cadrer vos comptes sensibles et votre calendrier de révision avant l’arrêté définitif des comptes 2026.
📅 Préparez votre clôture 2026 avec un dossier de révision clair et documenté.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ sur la clôture comptes 2026
Quels documents préparer pour la clôture 2026 ?
Préparez les relevés bancaires, balances clients et fournisseurs, inventaires, factures, contrats et tableaux d’immobilisations. Votre Expert-comptable peut ensuite cibler les pièces complémentaires selon les soldes inhabituels.
L’inventaire reste-t-il obligatoire à la clôture ?
Le Code de commerce demande aux commerçants de contrôler au moins tous les douze mois l’existence et la valeur des actifs et passifs. L’inventaire alimente donc directement la préparation des comptes annuels.
Pourquoi vérifier les factures de janvier pendant la clôture 2026 ?
Certaines factures reçues ou émises en janvier concernent économiquement décembre. Le contrôle du cut-off permet de rattacher ces charges et produits à l’exercice 2026 quand l’opération correspond à cette période.
Quand préparer la liasse fiscale après une clôture ?
Préparez la liasse après avoir stabilisé les comptes et les principaux retraitements. Pour une société à l’IS qui clôture hors 31 décembre, l’administration prévoit en principe un dépôt dans les trois mois de la clôture.
Puis-je faire seul la révision des comptes ?
Vous pouvez préparer les rapprochements et rassembler les pièces. Advyse peut ensuite contrôler les écritures de cut-off, les provisions, la fiscalité et les zones qui demandent un jugement comptable.
Combien de temps faut-il prévoir pour une clôture ?
Le délai dépend du volume d’écritures, de la qualité du suivi mensuel et des pièces manquantes. Une préparation par cycle réduit les demandes tardives et permet de concentrer la révision sur les écarts réels.