
📄 Résumé
- La fiscalité en France dépend principalement du régime fiscal, de l’activité et du niveau de bénéfice.
- IS ou IR → le mode de taxation du bénéfice change selon votre situation.
- TVA → ses seuils évoluent séparément du régime micro.
- CFE et CVAE → ces taxes suivent leurs propres bases.
- Facturation électronique → la réception concerne toutes les entreprises depuis septembre 2026.
Votre activité progresse, mais savez-vous quelle part de votre résultat restera disponible après les impôts et taxes ?
La France combine plusieurs prélèvements qui ne suivent ni la même base ni le même calendrier. Puisque chaque taxe vise une donnée différente, un bénéfice peut déclencher l’IS. Vos ventes peuvent générer de la TVA. Votre implantation peut aussi créer une CFE.
Advyse part de vos comptes, de votre statut et de vos projets avant toute décision fiscale importante.
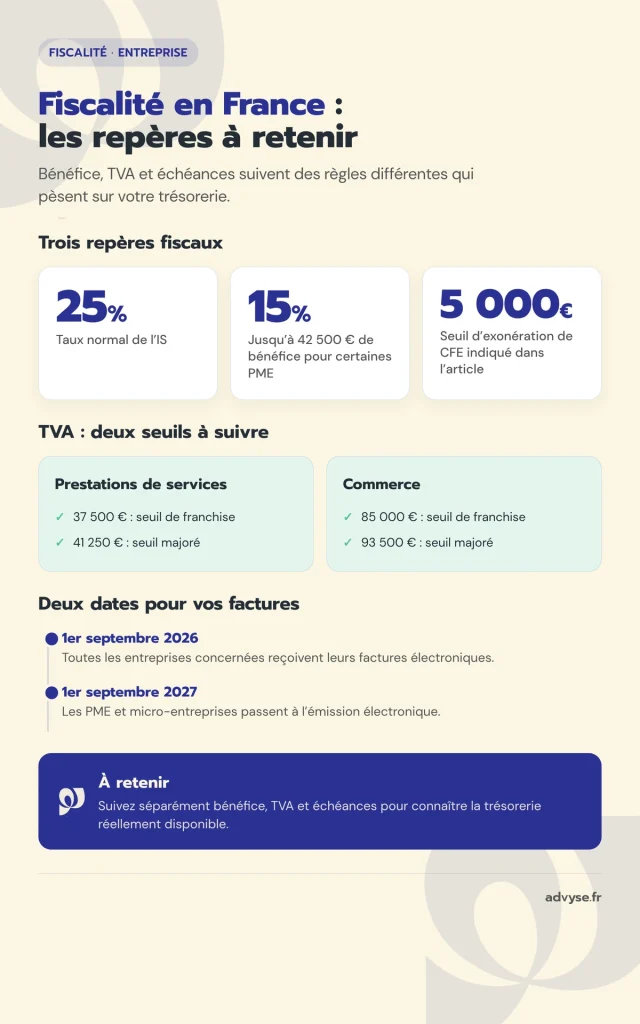
La fiscalité en France se distingue surtout par cette superposition de règles. Le taux normal de l’IS atteint 25 %. Certaines PME profitent de 15 % sur les premiers 42 500 € de bénéfice. Depuis le 1er septembre 2026, toutes les entreprises concernées reçoivent aussi leurs factures électroniques.
Vous pouvez alors décider avec une donnée plus utile : la somme réellement disponible après impôts et paiements prévus.
Pourquoi la fiscalité en France combine-t-elle plusieurs impôts ?
Votre entreprise ne paie pas une taxe unique sur son activité. D’abord, chaque impôt vise une donnée différente. Le bénéfice, les ventes et l’implantation peuvent produire trois calculs distincts.
Cette particularité change votre suivi financier, car un bénéfice faible ne supprime pas automatiquement les autres prélèvements.
Le bénéfice peut relever de l’IR ou de l’IS
Votre régime fiscal détermine d’abord qui paie l’impôt sur le bénéfice. À l’IR, le bénéfice professionnel rejoint les revenus concernés du foyer fiscal.
À l’inverse, une société soumise à l’IS paie elle-même l’impôt sur son bénéfice fiscal. Le taux normal atteint 25 %.
Certaines PME profitent d’un taux réduit de 15 % jusqu’à 42 500 € de bénéfice. Ce taux s’applique à condition que leur chiffre d’affaires reste inférieur à 10 millions d’euros. Leur capital respecte aussi les conditions prévues par la règle fiscale (Ministère de l’Économie, taux de l’impôt sur les sociétés).
Chez Advyse, le calcul part du bénéfice attendu et du montant que vous souhaitez conserver dans la société.
La TVA suit le chiffre d’affaires et les opérations
La TVA suit une logique différente, car elle ne dépend pas directement de votre bénéfice annuel. Vous pouvez subir une perte et rester redevable de TVA.
Pour les prestations de services, la franchise en base retient 37 500 € sur l’année précédente. Le seuil majoré atteint 41 250 € pendant l’année en cours.
De son côté, le commerce retient 85 000 € et 93 500 €. Le dépassement du seuil majoré déclenche la TVA dès le jour concerné (Service Public, franchise en base de TVA).
Une prestation vendue 1 000 € hors taxes coûte 1 200 € au client avec 20 % de TVA. En revanche, les 200 € de taxe ne constituent pas votre revenu.
Dès lors, votre politique de prix gagne à intégrer la TVA avant un franchissement de seuil.
La fiscalité locale ajoute la CFE et la CVAE
La CFE dépend de votre activité professionnelle et de votre implantation. À la différence de l’IS, elle peut concerner une activité malgré un bénéfice faible.
Une micro-entreprise profite d’une exonération pendant son année de création. L’exonération s’applique aussi sous 5 000 € de chiffre d’affaires annuel (Ministère de l’Économie, obligations du micro-entrepreneur).
Votre calendrier fiscal change selon votre régime et vos taxes. Les obligations fiscales qui rythment la vie d’une entreprise déterminent alors plusieurs échéances pendant l’exercice.
La CVAE suit la valeur ajoutée. Sa baisse progressive continue jusqu’à sa suppression en 2030 (Ministère de l’Économie, CVAE).
📅 Calculez votre charge fiscale avant clôture
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Comment votre statut modifie-t-il la fiscalité en France ?
Deux activités identiques peuvent produire des montants fiscaux très différents. Le statut oriente le régime, puis les charges et les revenus modifient le résultat final.
Votre choix gagne à partir de votre activité réelle plutôt que d’une préférence pour un statut.
Le régime micro utilise un calcul forfaitaire
Le régime micro part d’abord du chiffre d’affaires déclaré. L’administration applique un abattement selon la nature de l’activité.
Vos dépenses réelles ne réduisent pas directement la base fiscale. Cette règle favorise souvent les activités avec peu de frais professionnels.
Votre niveau de charges pèse sur le choix entre régime réel et régime micro. Le forfait micro ignore vos dépenses réelles.
Prenons deux prestataires qui encaissent chacun 60 000 €. Le premier dépense 5 000 €. Le second dépense 25 000 €.
Au final, le même chiffre d’affaires masque deux réalités économiques très différentes. Votre Expert-comptable Advyse peut calculer l’écart entre le forfait fiscal et vos frais réels.
Le régime réel retient les charges admises fiscalement
Le régime réel part du résultat de votre activité. Puisque certaines dépenses répondent aux règles fiscales, elles diminuent ce résultat.
Un loyer professionnel, certains déplacements ou des achats courants peuvent réduire le bénéfice fiscal. Un investissement durable suit souvent une autre logique.
Un ordinateur utilisé plusieurs années rejoint généralement les immobilisations. Dans ce cas, son coût fiscal se répartit sur sa durée d’utilisation.
Cette différence compte avant un achat important. Une sortie bancaire de 10 000 € ne réduit pas forcément votre bénéfice de 10 000 € la même année.
Nos spécialistes Advyse classent chaque dépense selon sa nature comptable et fiscale avant le calcul du résultat.
⬇️Téléchargez notre modèle de choix fiscal IS-IR
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Une société à l’IS peut conserver son bénéfice
Une société soumise à l’IS peut conserver son bénéfice après paiement de l’impôt. Dès lors, cette somme peut financer un recrutement ou un investissement futur.
En revanche, une distribution réduit la trésorerie disponible dans la société. Elle crée aussi une fiscalité chez l’associé selon le mode retenu.
Vous gagnez à comparer le montant conservé avec le revenu personnel réellement reçu.
| Base | Fiscalité | Effet |
|---|---|---|
| Bénéfice | IR ou IS | Impôt sur le résultat |
| Ventes | TVA | Taxe collectée |
| Activité locale | CFE | Taxe locale |
| Valeur ajoutée | CVAE | Taxe sur la valeur ajoutée |
💡 Bon à savoir
- Comparez le net disponible
→ retenez la somme restante après impôts et cotisations
→ impact : vous comparez les régimes sur une base financière utile - Distinguez micro et TVA
→ suivez séparément les seuils de franchise
→ impact : vous préparez vos prix avant un changement de TVA
Cas concret : une SAS prépare un investissement après l’IS
Une SAS de conseil réalise 240 000 € de chiffre d’affaires. Elle emploie trois salariés. Son bénéfice fiscal atteint 70 000 €.
Les associés souhaitent distribuer une grande partie du bénéfice. La société prévoit aussi 18 000 € d’achats professionnels au début de l’exercice suivant.
La société respecte, selon les hypothèses retenues, les conditions du taux réduit d’IS. Les premiers 42 500 € supportent 15 %. Les 27 500 € restants supportent 25 %. Notre équipe Advyse calcule alors la somme disponible après impôt.
| Calcul | Montant |
|---|---|
| 42 500 € × 15 % | 6 375 € |
| 27 500 € × 25 % | 6 875 € |
| IS total | 13 250 € |
| Bénéfice après IS | 56 750 € |
Les associés réservent 18 000 € aux achats prévus. Ils fixent leur distribution à partir des 38 750 € restants avant les autres besoins de trésorerie.
Quels écarts de trésorerie la fiscalité en France peut-elle créer ?
Le montant annuel de l’impôt ne suffit pas pour piloter votre trésorerie. De son côté, le calendrier peut concentrer plusieurs paiements sur une courte période.
Un encaissement peut précéder la taxe correspondante de plusieurs semaines. Dans ce cas, votre compte bancaire affiche temporairement une somme qui ne finance pas librement votre activité.
La TVA peut donner une fausse réserve bancaire
Prenons une entreprise qui encaisse 48 000 € TTC avec un taux de TVA de 20 %. Ce montant comprend 8 000 € de TVA.
Sous réserve de la TVA déductible, cette somme revient au Trésor public. Dans ce cas, vous risquez une tension si vous utilisez les 48 000 € pour vos charges courantes.
La règle devient simple : suivez séparément la TVA collectée et votre trésorerie commerciale.
Advyse prépare ce suivi à partir des ventes, des achats et du régime de TVA appliqué.
Les acomptes d’IS fractionnent la sortie d’argent
Une société soumise à l’IS verse généralement plusieurs acomptes pendant son exercice. Ensuite, le solde suit le calcul définitif de l’impôt.
Une PME avec 70 000 € de bénéfice taxable paie 13 250 € d’IS si elle remplit les conditions du taux réduit.
Une estimation de vos prochaines sorties aide avant une distribution ou un investissement. Vous gardez les fonds destinés aux acomptes d’IS.
Une application uniforme de 25 % produirait 17 500 €. L’écart atteint 4 250 €.
📅 Mesurez vos sorties fiscales avant paiement
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
La facture électronique change déjà vos flux
Depuis le 1er septembre 2026, toutes les entreprises concernées reçoivent leurs factures électroniques par une plateforme agréée.
Les grandes entreprises et les ETI les émettent aussi depuis cette date. À l’inverse, les PME et micro-entreprises passeront à l’émission le 1er septembre 2027.
Le ministère indique que la réforme concerne plus de 10 millions d’acteurs économiques (Ministère de l’Économie, facture électronique).
Cette évolution accélère la circulation des données de facturation. Au final, votre organisation comptable intègre les nouveaux circuits.
💡 Bon à savoir
- Isolez la TVA collectée
→ distinguez-la des fonds disponibles pour vos charges
→ impact : vous limitez un manque lors de la déclaration - Planifiez les acomptes d’IS
→ inscrivez chaque échéance dans votre prévision de trésorerie
→ impact : vous conservez les fonds nécessaires au paiement
Comment Advyse gère-t-il les particularités fiscales françaises ?
Une déclaration fiscale arrive à la fin d’une chaîne comptable. À l’inverse, les décisions utiles commencent bien avant cette échéance.
Vos données comptables deviennent des montants utilisables pour vos choix de rémunération, d’investissement et de distribution.
Vos comptes servent de base aux calculs fiscaux
Votre Expert-comptable Advyse détermine d’abord le résultat fiscal à partir des opérations enregistrées. Il applique les règles liées à votre statut.
Cette méthode sépare le résultat comptable du bénéfice fiscal. Vous savez alors quelle somme sert réellement de base à l’impôt.
Vos ventes et vos achats alimentent le calcul de la TVA pour votre entreprise. La taxe collectée et la taxe déductible créent l’écart.
Elle distingue aussi la TVA collectée, la TVA déductible et les taxes locales concernées par votre activité.
Vos décisions passent par un calcul avant engagement
Nos spécialistes Advyse simulent l’effet fiscal d’une rémunération, d’un investissement ou d’une distribution avant votre décision.
Vos comptes alimentent la fiscalité des entreprises. Ils servent ensuite à mesurer une rémunération, un investissement ou une distribution.
Le calcul porte sur des montants nets comparables. Au final, vous voyez ce qui reste dans votre société et ce qui rejoint votre revenu personnel.
Cette méthode prend tout son sens avant une clôture, car certaines décisions modifient le résultat fiscal de l’exercice.
⬇️Téléchargez notre guide pour optimisation fiscale entreprise
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Les déclarations suivent les échéances de votre régime
Chez Advyse, les équipes préparent les déclarations à partir des données comptables de la période concernée.
Elles suivent les dates d’IS, de TVA et les taxes applicables au dossier. Dès lors, vous connaissez les montants avant leur paiement.
Cette organisation réduit les corrections tardives et facilite vos décisions de trésorerie pendant l’exercice.
✔ À retenir
- Distinguez chaque base fiscale
→ bénéfice, ventes et activité locale suivent des règles différentes
→ impact : vous estimez chaque taxe séparément - Comparez le montant net
→ opposez les régimes avec vos charges réelles
→ impact : vous choisissez selon votre situation financière - Suivez les seuils de TVA
→ 37 500 € et 41 250 € concernent les services
→ impact : vous préparez vos prix avant le dépassement - Préparez les échéances
→ TVA, IS et taxes locales arrivent à des dates distinctes
→ impact : vous gardez les fonds nécessaires
Conclusion
Vous gagnez une information utile lorsque chaque impôt rejoint votre budget, votre rémunération et vos projets.
Quelques calculs suffisent souvent pour mesurer l’effet d’un investissement ou d’une distribution avant leur réalisation.
📅 Préparez votre prochaine décision fiscale sereinement
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ sur la fiscalité en France
Quels impôts concernent une entreprise en France ?
Votre activité peut générer l’IR ou l’IS, la TVA, la CFE et parfois la CVAE. Chaque impôt utilise sa propre base.
Quel taux d’IS s’applique en France ?
Le taux normal atteint 25 %. Certaines PME profitent de 15 % sur les premiers 42 500 € de bénéfice.
Une micro-entreprise peut-elle facturer la TVA ?
Oui. Le régime micro et la franchise de TVA suivent des règles distinctes. Un micro-entrepreneur peut alors relever de la TVA.
Une entreprise sans bénéfice peut-elle payer des taxes ?
Oui. La CFE ne dépend pas directement du bénéfice. Votre activité peut générer cette taxe malgré un résultat faible.
Puis-je gérer seul mes déclarations fiscales ?
Oui. Vous restez responsable des déclarations transmises. Un Expert-comptable peut calculer les montants et préparer les déclarations liées à votre dossier.
Que se passe-t-il en cas d’erreur dans une déclaration ?
L’administration peut réclamer un complément d’impôt, des intérêts ou des majorations. Un Expert-comptable peut préparer une déclaration corrective avec les données comptables disponibles.