
📄 Résumé
- Les lois des finances 2026 touchent la fiscalité, les investissements, la transmission et certains coûts employeur.
- CVAE maintenue en 2026 et 2027 → les entreprises dépassant 500 000 € de chiffre d’affaires doivent encore la budgéter.
- Pacte Dutreil resserré → les actifs non professionnels sortent de l’assiette exonérée à 75 %.
- C3IV prolongé jusqu’au 31 décembre 2028 → certains projets industriels verts gardent une fenêtre fiscale.
- Un budget 2026 mis à jour permet de transformer ces règles en montants plutôt qu’en surprises de clôture.
Votre budget 2026 est prêt, mais certaines nouveautés fiscales peuvent encore changer la donne. CVAE, aides à l’investissement, charges employeur ou transmission : l’enjeu n’est pas de tout suivre, mais de savoir ce qui aura réellement un impact sur vos chiffres.
Advyse fait le tri selon votre activité, votre chiffre d’affaires, vos salariés et vos projets. L’Expert Advyse chiffre ensuite les mesures qui peuvent modifier vos impôts, vos dépenses ou vos investissements.
Vous obtenez ainsi une lecture claire des changements à intégrer dans votre budget. De quoi anticiper leur effet sur votre trésorerie et prendre vos décisions sans vous perdre dans chaque nouvelle mesure fiscale.
Quelles mesures des lois des finances changent la fiscalité des entreprises en 2026 ?
La loi de finances pour 2026 ne produit pas le même effet selon la taille de votre entreprise. Une PME doit surtout regarder la CVAE et ses taxes courantes. À l’inverse, la contribution exceptionnelle sur les bénéfices cible les entreprises dont le chiffre d’affaires dépasse 1,5 milliard d’euros.
La CVAE reste dans les budgets 2026 et 2027
La suppression progressive de la CVAE continue jusqu’en 2030, mais la taxe reste due en 2026. Le taux effectif dépend du chiffre d’affaires. Ainsi, il reste nul sous 500 000 €, puis augmente progressivement jusqu’à 0,28 % au-delà de 50 millions d’euros.
Une entreprise à 2 millions d’euros de chiffre d’affaires ne doit pas supprimer la CVAE de son prévisionnel. Elle doit au contraire reprendre la valeur ajoutée fiscale et appliquer le taux correspondant à sa tranche. Cette étape évite de traiter la baisse annoncée comme une suppression déjà acquise.
Le dossier Advyse sur la baisse de la CVAE complète ce calcul avec les conséquences pratiques pour les entreprises.
La surtaxe vise désormais les très grandes entreprises
La contribution exceptionnelle sur les bénéfices est reconduite en 2026, mais le seuil passe à plus de 1,5 milliard d’euros de chiffre d’affaires. Les taux restent à 20,60 % entre 1,5 et 3 milliards d’euros, puis 41,20 % au-delà de 3 milliards.
Pour une TPE ou une PME, cette mesure sert surtout à écarter une fausse alerte. En revanche, un groupe qui approche ce seuil doit modéliser la contribution sur la moyenne de l’impôt sur les sociétés 2025 et 2026. Dans ce cas, le texte prévoit aussi un acompte de 98 % avec le dernier acompte d’IS.
Le point Advyse sur la surtaxe des grandes entreprises permet de vérifier rapidement si votre groupe entre réellement dans le champ.
Le ministère de l’Économie récapitule ces seuils dans sa fiche officielle sur la loi de finances 2026 pour les entreprises.
📅 Identifiez les mesures 2026 qui changent réellement vos impôts.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Comment les lois des finances modifient-elles vos investissements et transmissions ?
Deux mesures peuvent modifier un projet de moyen terme dès 2026. Le C3IV prolonge une aide fiscale pour certains investissements industriels verts. Le Pacte Dutreil change, de son côté, la façon de préparer une transmission familiale avec des actifs professionnels et patrimoniaux mélangés.
Le C3IV garde une fenêtre jusqu’en 2028
La loi de finances prolonge le crédit d’impôt au titre des investissements dans l’industrie verte jusqu’au 31 décembre 2028. Le texte ajuste aussi plusieurs paramètres au cadre européen. Une entreprise industrielle qui prépare un nouvel outil de production peut encore tester son éligibilité, à condition que son projet respecte les critères avant de figer son plan de financement.
Le bon réflexe consiste à vérifier le secteur, le site, la nature des équipements et le calendrier avant de retenir un crédit d’impôt dans le budget. Advyse sépare l’aide potentielle du financement déjà sécurisé. Cette lecture évite de construire un besoin bancaire sur une économie fiscale encore incertaine.
⬇️Télécharger gratuitement notre modèle de plan de trésorerie
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Le Pacte Dutreil exige un tri plus fin des actifs
Le Pacte Dutreil conserve l’exonération de 75 % pour la transmission éligible, mais la loi de finances exclut certains actifs non exclusivement affectés à l’activité professionnelle. Les logements sans usage professionnel, objets d’art, véhicules de tourisme et bijoux font partie des exemples cités par Bercy.
La durée d’engagement individuel de conservation passe aussi de quatre à six ans. Dès lors, une famille qui prépare une donation de titres doit reprendre la composition de la société et le calendrier de détention. Pourtant, un ancien schéma peut devenir moins efficace sans que la valeur de l’entreprise ait changé.
Au final, une transmission préparée en 2026 demande de séparer la valeur d’exploitation, les actifs patrimoniaux et le calendrier de conservation.
💡 Bon à savoir
- Investissement vert
→ testez l’éligibilité au C3IV avant de retenir l’aide dans le financement
→ impact : votre besoin bancaire reste calculé sur des ressources sécurisées. - Transmission familiale
→ séparez les actifs professionnels des actifs patrimoniaux
→ impact : vous mesurez la base réellement couverte par l’exonération Dutreil.
Cas concret : une PME industrielle refait son budget fiscal 2026
Une SAS industrielle réalise 8 millions d’euros de chiffre d’affaires avec 38 salariés. Sa valeur ajoutée fiscale estimée atteint 3 millions d’euros. Le dirigeant prépare aussi 1,2 million d’euros d’investissements et une transmission familiale à moyen terme.
Or, e budget initial suppose une disparition rapide de la CVAE. Le dirigeant compte également sur une aide fiscale pour l’investissement et pense que tous les actifs de la société resteront couverts par le Pacte Dutreil.
Advyse reprend les trois hypothèses. L’Expert Advyse applique le barème 2026 de CVAE au chiffre d’affaires de 8 millions d’euros, soit un taux effectif d’environ 0,215 %. Le Cabinet comptable Advyse vérifie alors le projet C3IV sans inscrire l’aide avant validation de l’éligibilité. Enfin, l’analyse de transmission isole 300 000 € d’actifs patrimoniaux non exclusivement affectés à l’activité.
| Point contrôlé | Hypothèse initiale | Lecture 2026 |
|---|---|---|
| CVAE | Quasi supprimée | Taux effectif ≈ 0,215 % |
| C3IV | Aide intégrée au financement | Éligibilité à vérifier avant intégration |
| Dutreil | Tous les actifs retenus | 300 000 € d’actifs patrimoniaux isolés |
La direction garde alors la CVAE dans son budget, sépare l’aide potentielle du financement certain et revoit la base de son projet de transmission. La CVAE estimée atteint environ 6 440 € sur une valeur ajoutée de 3 millions d’euros. La direction dispose ainsi de trois décisions chiffrées au lieu d’un scénario fiscal trop optimiste.
Quels coûts ou erreurs faut-il anticiper avec les lois des finances en 2026 ?
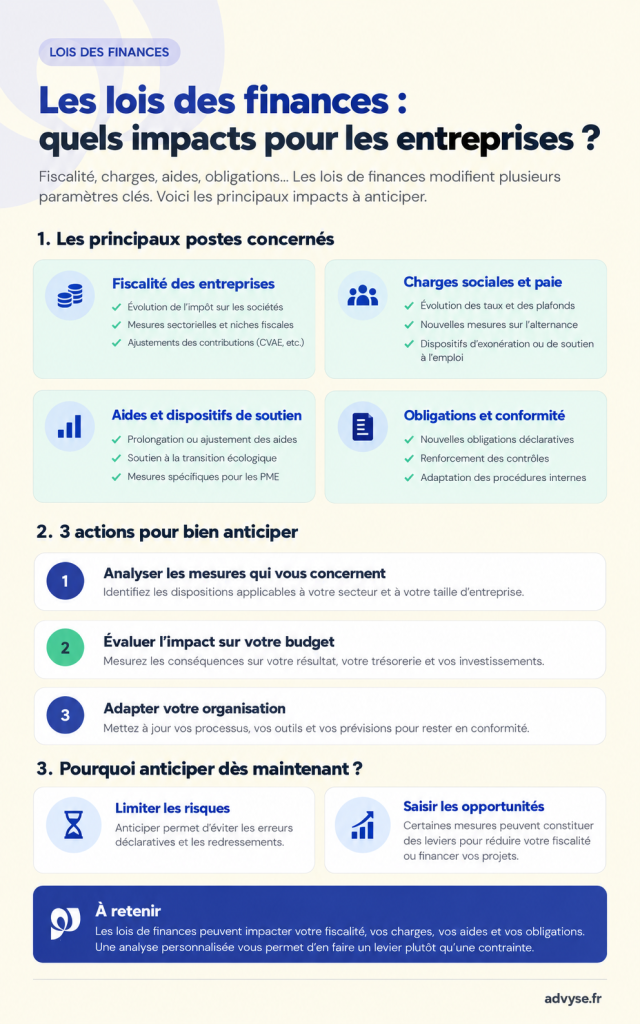
Les mesures 2026 ne se limitent pas à l’impôt sur les bénéfices. Certaines touchent directement la paie, les frais de transport, les pourboires ou les outils de caisse. Le risque vient surtout d’un paramétrage resté sur les règles 2025, car la déclaration sociale ou fiscale a déjà changé.
Les employeurs doivent reprendre leurs paramètres sociaux
Depuis le 1er janvier 2026, l’Urssaf applique une réduction générale dégressive unique qui fusionne plusieurs mécanismes antérieurs. Les taux et déclarations de certaines cotisations évoluent également. Dès lors, une paie paramétrée avec les anciennes règles peut produire un écart répété chaque mois.
La loi de finances prolonge aussi jusqu’à fin 2028 l’exonération des pourboires versés à certains salariés en contact avec la clientèle. Elle maintient en 2026 l’exonération liée à la prise en charge facultative de 75 % des abonnements de transport public. Les secteurs concernés doivent vérifier ces règles directement dans la paie.
L’Urssaf récapitule ces changements dans son dossier sur les mesures 2026 pour les employeurs.
📅 Mettez à jour votre budget fiscal et social avant la clôture 2026.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Les logiciels de caisse retrouvent une voie d’attestation
La loi de finances 2026 rétablit la possibilité d’obtenir une attestation individuelle délivrée par l’éditeur du logiciel de caisse. La réforme 2025 prévoyait de réserver la preuve de conformité au certificat d’un organisme accrédité à compter du 31 août 2026.
Un commerce ne doit pas lancer une migration coûteuse sur la seule base d’une règle devenue obsolète. Il doit vérifier son outil, la documentation disponible et la preuve de conformité réellement exigée. Au final, cette vérification protège le budget informatique tout en gardant le dossier fiscal à jour.
Le point Advyse sur les nouveautés fiscales 2026 permet de regrouper les changements à surveiller avant la clôture.
💡 Bon à savoir
- Paie 2026
→ contrôlez les paramètres Urssaf et les exonérations appliquées
→ impact : vous limitez les régularisations répétées sur plusieurs mois. - Logiciel de caisse
→ vérifiez la preuve de conformité avant de remplacer l’outil
→ impact : vous évitez une dépense décidée sur une ancienne règle.
Comment Advyse transforme-t-il les lois des finances en décisions chiffrées ?
Advyse ne reprend pas toute la loi article par article. Le Cabinet comptable Advyse part de votre balance, de votre paie, de votre chiffre d’affaires et des projets déjà budgétés. Cette méthode fait ressortir les mesures qui changent un montant ou une échéance chez vous.
Le diagnostic commence par quatre zones
L’Expert Advyse contrôle d’abord les impôts locaux et l’IS. Ensuite, il reprend les exonérations de paie, les investissements prévus et les opérations de transmission. Chaque mesure reçoit d’abord un statut simple : sans impact, à surveiller ou à chiffrer immédiatement.
Cette grille évite de consacrer du temps à une surtaxe réservée aux groupes milliardaires lorsque votre vrai sujet reste la CVAE ou la paie. Elle permet aussi de rapprocher les économies fiscales d’un besoin de trésorerie réel.
La page Advyse dédiée à la fiscalité des entreprises présente les contrôles que le cabinet peut intégrer au suivi annuel.
⬇️Télécharger gratuitement notre guide optimisations pour réduire les impôts et taxes
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Le budget devient le support de décision
Advyse met alors à jour le budget avec deux colonnes : règle antérieure et règle 2026. Vous voyez dès lors l’écart sur l’impôt, la masse salariale, le financement ou la transmission. Si une mesure dépend encore d’une condition, le scénario reste séparé jusqu’à validation.
Les simulateurs Advyse peuvent compléter cette lecture pour tester un impôt, une rémunération ou un financement avant de modifier le budget.
✔ À retenir
- Gardez la CVAE dans vos prévisions 2026
→ la suppression reste progressive jusqu’en 2030
→ impact : votre budget fiscal reste réaliste. - Reprenez les transmissions Dutreil
→ certains actifs patrimoniaux sortent de l’assiette exonérée
→ impact : vous évitez de surestimer l’avantage fiscal. - Vérifiez les paramètres de paie
→ plusieurs règles Urssaf changent en 2026
→ impact : vous limitez les régularisations sociales. - Séparez aides potentielles et ressources certaines
→ le C3IV exige toujours un contrôle d’éligibilité
→ impact : votre financement reste solide même sans aide.
Conclusion
Les nouveautés fiscales deviennent vraiment utiles lorsqu’elles sont traduites en chiffres pour votre entreprise. Vous voyez alors ce qui peut peser sur votre trésorerie, vos charges ou vos investissements et ajustez votre budget au bon endroit.
Ainsi, pas besoin de décortiquer chaque article des lois de finances. Votre chiffre d’affaires, vos taxes, vos salariés et vos projets permettent déjà de cibler les changements qui vous concernent.
Quelques simulations suffisent ensuite à mesurer leur impact sur vos prochains investissements, une transmission ou votre clôture. Vous gardez ainsi un budget 2026 réaliste et des chiffres fiables pour décider plus sereinement.
📅 Faites chiffrer l’impact des règles 2026 sur votre entreprise.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ sur les lois des finances et les entreprises
Une PME paie-t-elle la contribution exceptionnelle sur les bénéfices en 2026 ?
Une PME classique n’entre pas dans cette contribution puisque le seuil 2026 vise un chiffre d’affaires supérieur à 1,5 milliard d’euros. Vous devez concentrer votre contrôle sur les taxes et mesures adaptées à votre taille.
La CVAE a-t-elle disparu en 2026 ?
Non. La suppression reste progressive jusqu’en 2030 et le barème 2026 commence au-delà de 500 000 € de chiffre d’affaires. Advyse peut recalculer le taux effectif à partir de votre chiffre d’affaires et de votre valeur ajoutée fiscale.
Le Pacte Dutreil protège-t-il toujours 75 % de la valeur transmise ?
L’exonération de 75 % demeure pour la part éligible, mais certains actifs non exclusivement affectés à l’activité professionnelle sortent désormais de l’assiette exonérée. Vous devez reprendre la composition des actifs avant une donation ou une transmission.
Peut-on intégrer le C3IV directement dans un plan de financement ?
Vous gagnez à le garder dans un scénario séparé tant que l’éligibilité du projet n’est pas validée. Le crédit court jusqu’au 31 décembre 2028, mais toutes les dépenses industrielles ne donnent pas automatiquement droit au crédit.
Dois-je changer mon logiciel de caisse en 2026 ?
Pas uniquement à cause de l’ancienne obligation de certification par organisme accrédité. La loi de finances 2026 a rétabli l’attestation individuelle de l’éditeur. Vérifiez d’abord la conformité et les justificatifs de votre outil actuel.
Combien coûte une revue des impacts fiscaux 2026 avec Advyse ?
Le coût dépend du nombre de taxes, de sociétés, de salariés et de projets à analyser. Advyse peut d’abord cadrer les mesures réellement applicables afin d’éviter un audit plus large que nécessaire.