
📄 Résumé
- La holding immobilier dépend principalement de la structure de détention et des objectifs patrimoniaux
- Une holding détient des titres de filiales, pas nécessairement les immeubles en direct → distinguer société mère et SCI
- Sous conditions, le régime mère-fille suppose des conditions → contrôler les participations et les délais
- Les coûts et les risques existent → chiffrer comptabilité, financement et fiscalité
- La transmission se prépare sur la durée → comparer les scénarios avant toute opération
Vous possédez plusieurs biens ou envisagez de développer un patrimoine immobilier avec votre famille ? La holding immobilier peut faciliter l’organisation de vos participations et le financement de nouveaux projets. Mais elle ajoute aussi une société, des obligations et parfois une fiscalité plus complexe. L’enjeu consiste à vérifier ce qu’elle apporte réellement à votre situation.
Une holding immobilière désigne une société qui détient des parts ou actions d’autres sociétés, souvent des SCI. Pourtant, elle ne constitue pas une forme juridique distincte. Sa pertinence dépend de votre mode de détention actuel, de la nature des biens, des revenus et de votre projet de transmission. Une simple SCI peut suffire pour un patrimoine limité ; un groupe de sociétés peut devenir utile lorsque plusieurs activités ou associés coexistent.
Chez Advyse, l’analyse commence par un schéma des sociétés et des flux financiers. Vous voyez alors où remontent les revenus, qui emprunte, qui supporte les charges et comment les décisions se prennent. Cette lecture évite de choisir une structure uniquement pour un avantage fiscal annoncé sans tenir compte de son coût réel.
Comment fonctionne une holding immobilière dans un patrimoine ?
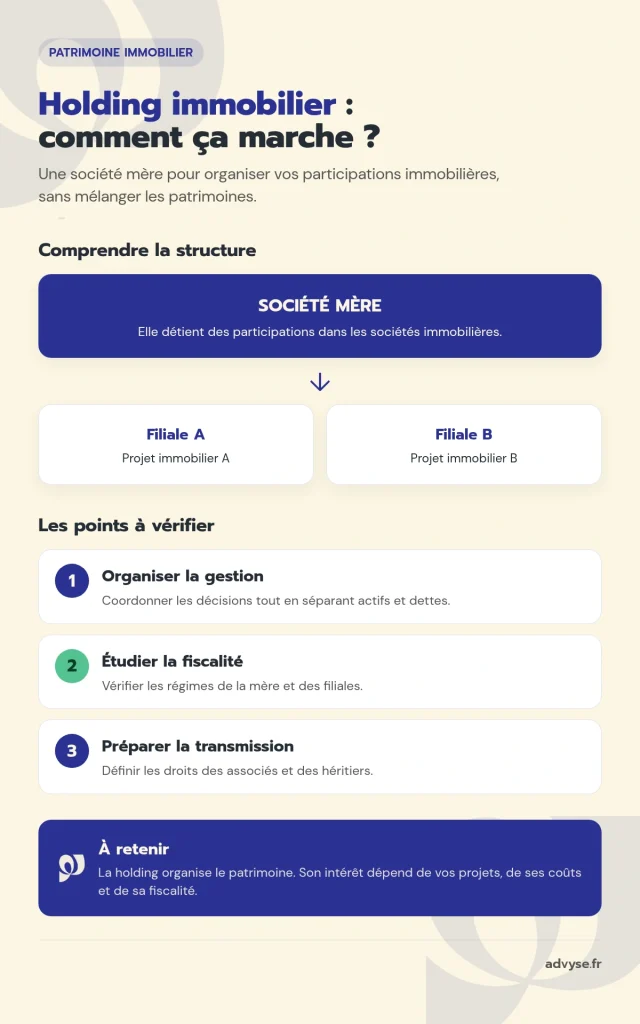
Une holding immobilière regroupe plusieurs participations dans des sociétés au sein d’une même structure. Ainsi, elle facilite l’organisation du patrimoine, le suivi des investissements et la préparation d’une éventuelle transmission. Pour comprendre son fonctionnement, distinguez le rôle de la société mère de celui des sociétés qui détiennent les biens immobiliers.
La société mère détient des participations
Dans un montage classique, une personne ou une famille détient les titres de la holding. Celle-ci possède tout ou partie des parts de sociétés immobilières. Chaque filiale peut porter un immeuble, un financement ou un projet différent. En pratique, les loyers sont encaissés par les sociétés propriétaires, et non automatiquement par la holding. Ensuite, les sommes circulent selon des opérations identifiées : dividendes, prêts autorisés, apports ou prestations réelles.
De ce fait, cette distinction change votre suivi quotidien. Car la trésorerie disponible dans une SCI n’est pas nécessairement celle de la société mère. Les banques, les associés et les administrations examinent les opérations à chaque niveau. Une remontée de fonds exige donc une base juridique et comptable cohérente, plutôt qu’un simple virement entre comptes du groupe.
Une holding n’est ni une SCI ni une garantie fiscale
À l’inverse, la SCI sert principalement à détenir et gérer des biens immobiliers dans un cadre civil. En revanche, la holding organise des participations dans plusieurs sociétés. Ces fonctions peuvent se compléter, mais elles ne répondent pas au même besoin. À l’opposé, une SCI détenue directement par deux associés peut rester plus simple qu’une SCI contrôlée par une holding, notamment si le patrimoine comprend un seul bien destiné à la location.
Par ailleurs, la forme juridique de la société mère se choisit selon son activité, ses associés et sa gouvernance. Une SAS ou une SARL peut convenir dans certaines configurations, sous réserve de vérifier la nature des opérations. Par conséquent, les statuts doivent décrire un objet social adapté. L’organisation du pouvoir, la rémunération éventuelle du dirigeant et les frais de fonctionnement pèsent aussi dans la décision.
La séparation des projets demande une vraie discipline
Toutefois, placer plusieurs immeubles dans des filiales distinctes peut améliorer la lecture des performances et faciliter certaines cessions de titres. Cela ne protège pourtant pas automatiquement tous les biens : les cautions, les garanties croisées et les engagements bancaires peuvent relier les risques. La lecture des contrats de financement reste indispensable avant de présenter la structure comme un cloisonnement total.
Pour comparer les montages, vous pouvez consulter notre analyse des obligations de création d’une SCI. Elle aide à distinguer les formalités propres à la société immobilière de celles de la holding.
📅 Votre patrimoine mérite une structure adaptée à vos projets, pas un montage inutilement compliqué.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Quels avantages et limites pour gérer plusieurs biens immobiliers ?
Lorsque vous détenez plusieurs biens immobiliers, leur gestion peut vite devenir complexe. Une holding immobilière vous aide à coordonner vos investissements, à suivre les résultats de chaque société et à organiser les décisions importantes. Toutefois, chaque structure conserve son propre patrimoine et ses obligations. Cette distinction permet de mieux gérer l’ensemble sans mélanger les actifs, les dettes et les responsabilités.
Centraliser les décisions sans confondre les patrimoines
Lorsque le patrimoine grandit, une holding peut servir de point de coordination lorsque plusieurs SCI portent des immeubles, avec des associés ou des financements différents. Elle facilite une vision consolidée des engagements, des besoins de trésorerie et des projets d’investissement.
Cependant, chaque société conserve ses comptes, ses contrats et ses responsabilités. Le dirigeant doit suivre les loyers encaissés, les travaux, les remboursements d’emprunts et les distributions possibles. Un tableau de bord par société évite qu’un immeuble rentable masque un autre projet déficitaire. Cependant, la holding n’efface pas ce travail ; elle rend au contraire indispensable une information précise.
Financer un nouvel achat avec une structure cohérente
De plus, le montage doit également convaincre les financeurs. Une banque peut demander des garanties à plusieurs niveaux, analyser l’endettement du groupe et limiter les distributions. Avant toute acquisition, un prévisionnel doit rapprocher les échéances, les travaux prévus, la vacance locative et les flux remontant à la holding.
⬇️Télécharger gratuitement notre modèle de statuts de SCI
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Des coûts récurrents à comparer aux bénéfices attendus
En contrepartie, une société supplémentaire implique des formalités de création, une comptabilité, des déclarations fiscales, des décisions sociales et parfois des honoraires juridiques. Le coût dépend de la forme choisie, du régime fiscal et du nombre de filiales. Pour un seul appartement, ces charges peuvent absorber l’intérêt recherché. Pour plusieurs opérations, elles peuvent se justifier par une organisation plus claire, sans que ce résultat soit automatique.
C’est pourquoi un comparatif utile oppose trois scénarios : détention personnelle, SCI directe et groupe avec holding. Il doit intégrer les coûts annuels, la fiscalité des revenus, les modalités de financement et les conséquences d’une revente. Vous évitez ainsi de vous focaliser sur un seul taux d’imposition.
💡 Bon à savoir
- SCI à l’IR
→ examiner les revenus fonciers et les conséquences d’une interposition
→ impact : éviter une structure inadaptée - Filiale à l’IS
→ comparer fiscalité annuelle et taxation à la sortie
→ impact : mesurer le coût global, pas seulement l’impôt immédiat
Cas concret : organiser deux investissements locatifs
Deux associés possèdent une SCI qui exploite un premier immeuble. Ils souhaitent acquérir un second bien par une autre SCI et envisagent une holding commune pour organiser leurs participations.
Ils pensent pouvoir utiliser directement tous les loyers du premier immeuble pour financer le second. Or la SCI doit d’abord payer ses charges, son crédit et ses impôts. Le solde bancaire ne correspond pas nécessairement à une somme distribuable.
Advyse compare les flux de chaque société et construit un budget annuel. Pour illustrer le raisonnement, la première SCI encaisse 72 000 € de loyers, supporte 18 000 € de charges et rembourse 36 000 € de prêt sur l’année. Il reste 18 000 € de flux avant les autres mouvements, notamment fiscaux ; ce chiffre ne constitue pas un dividende automatiquement distribuable.
Les associés comprennent que la holding ne crée pas de trésorerie supplémentaire. Ils peuvent choisir leur montage en tenant compte des disponibilités réelles, du financement bancaire et des coûts de gestion. Le calcul laisse apparaître 18 000 € de flux avant fiscalité et autres mouvements. Mais ce montant ne constitue pas une distribution garantie.
Quelle fiscalité vérifier avant de créer une holding immobilier ?
La fiscalité d’une holding immobilière dépend notamment du régime fiscal de la société mère et de ses filiales. Selon leur situation, les bénéfices, les dividendes et les plus-values peuvent être soumis à des règles différentes. Vous devez donc examiner la structure de votre groupe, les participations détenues et vos projets d’investissement pour mesurer les conséquences fiscales de chaque choix.
Le régime des filiales change la lecture du résultat
En revanche, une SCI relevant de l’impôt sur le revenu et une société immobilière soumise à l’impôt sur les sociétés ne produisent pas les mêmes conséquences fiscales. L’interposition d’une société mère à l’IS peut modifier la manière de déclarer et de taxer les résultats. Il serait trompeur de présenter une holding comme un moyen universel de réduire les impôts sur les loyers.
Pour une SCI à l’IS, les amortissements peuvent réduire le résultat comptable et fiscal selon les règles applicables. Mais ils influencent aussi le calcul du résultat lors de la vente de l’immeuble. À long terme, un gain annuel apparent peut masquer une taxation future plus lourde.
Régime mère-fille : une exonération encadrée
Sous conditions, le régime mère-fille peut limiter la double imposition des dividendes versés à une société mère soumise à l’IS. Il suppose notamment, dans le cas général, une participation d’au moins 5 % du capital et un engagement de conservation des titres pendant deux ans. Une quote-part de frais et charges demeure en principe imposable. Le traitement précis dépend des titres, des sociétés et des exceptions prévues par les textes.
Le BOFiP sur le régime des sociétés mères détaille les règles fiscales applicables. Vérifiez surtout que les distributions envisagées sont éligibles, plutôt que d’appliquer le dispositif à tous les flux entre sociétés.
📅 Faites comparer les scénarios fiscaux avant de créer votre groupe immobilier.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Intégration fiscale et plus-values : attention aux raccourcis
À distinguer : l’intégration fiscale est un régime distinct. Elle requiert notamment, en principe, une détention d’au moins 95 % du capital des filiales concernées, de façon continue pendant l’exercice, ainsi que d’autres conditions et formalités. Détenir 95 % d’une SCI ne suffit donc pas à rendre l’intégration automatique.
Le BOFiP consacré à la détention des filiales intégrées précise ce seuil. En cas de vente, la nature des titres et la prépondérance immobilière peuvent aussi modifier le régime des plus-values. Une analyse spécifique reste nécessaire avant une cession de titres ou d’immeuble.
Notre dossier sur la fiscalité d’une structure holding permet de prolonger cette comparaison entre distributions, résultats et sortie du groupe.
💡 Bon à savoir
- Financement
→ vérifier garanties, remontées de trésorerie et capacité d’emprunt
→ impact : limiter les tensions de trésorerie - Transmission
→ analyser la valeur des titres et les règles applicables
→ impact : anticiper les coûts et les contraintes familiales
Comment préparer la transmission et sécuriser le montage ?
Pour préparer la transmission de votre patrimoine immobilier, vous devez anticiper la répartition des parts, les pouvoirs de chaque associé et les conséquences fiscales. Une holding permet d’organiser ces éléments, à condition de prévoir des règles adaptées à votre situation familiale. L’accompagnement d’un Expert comptable holding vous aide à comparer les options, à sécuriser le montage et à éviter les mauvaises surprises lors de la transmission.
Définir les règles entre associés et héritiers
Toutefois, une holding peut centraliser la détention de plusieurs sociétés et faciliter la gestion des droits de vote. Elle peut aussi offrir un cadre de transmission de titres, selon les objectifs familiaux. Mais les règles de succession, de donation et d’évaluation continuent de s’appliquer. La transmission de parts de holding n’équivaut pas à une exonération automatique des droits.
Valoriser les titres et anticiper les opérations futures
De son côté, la valeur d’une holding dépend notamment de ses participations, de ses dettes et de ses engagements. Celle des filiales repose sur leurs actifs, leurs emprunts et leur situation économique. Pour une donation, une valorisation documentée justifie les hypothèses et mesure les conséquences fiscales.
En revanche, le régime Dutreil ne s’applique pas automatiquement à une holding patrimoniale immobilière. La nature de l’activité et les conditions légales exigent une analyse spécifique. Présenter ce dispositif comme un avantage standard d’une holding immobilière exposerait les familles à des erreurs coûteuses.
⬇️Télécharger gratuitement notre guide sur les holdings
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
L’accompagnement Advyse : décider sur des chiffres comparables
Advyse commence par recenser les immeubles, les sociétés existantes, les dettes, les revenus et les associés. L’Expert Advyse compare ensuite les scénarios de détention directe, de SCI et de holding. L’étude intègre les frais récurrents, les impôts sur les revenus, les possibilités de financement et les conséquences d’une cession ou d’une transmission.
Le cabinet peut également organiser les obligations comptables des sociétés concernées et préparer les échanges avec les conseils juridiques et patrimoniaux. Cette coordination évite de traiter la fiscalité séparément des objectifs familiaux. Pour approfondir les prestations, consultez notre accompagnement fiscal des holdings.
Enfin, les outils de calcul peuvent aider à comparer certaines hypothèses. Vous trouverez les ressources disponibles dans les simulateurs Advyse, en gardant à l’esprit qu’un montage de groupe demande une analyse personnalisée.
✔ À retenir
- Clarifier la structure
→ une holding détient des participations dans des sociétés
→ impact : séparer les risques et les projets - Simuler les impôts
→ IR, IS, dividendes et plus-values se calculent à chaque étage
→ impact : éviter les mauvaises surprises - Vérifier les conditions
→ régimes de groupe soumis à des seuils et engagements
→ impact : sécuriser les décisions - Préparer la transmission
→ valorisation, gouvernance et fiscalité à examiner ensemble
→ impact : préserver la cohérence patrimoniale
Conclusion
Au final, une holding immobilier peut vous aider à organiser plusieurs investissements et à préparer la transmission de votre patrimoine. Son intérêt dépend surtout de la taille du groupe, des revenus disponibles et de la façon dont vous souhaitez décider avec vos associés.
Pour autant, vous n’avez pas besoin de multiplier les sociétés pour gérer un patrimoine efficacement. Une comparaison chiffrée entre détention directe, SCI et holding révèle souvent la solution la plus simple à piloter. Elle permet aussi de repérer les coûts et les impôts qui apparaissent lors d’une vente ou d’une donation.
Advyse peut examiner vos sociétés, vos financements et vos projets pour établir des scénarios cohérents. Vous avancez ainsi avec une organisation qui répond à vos besoins, plutôt qu’avec une promesse fiscale trop générale.
📅 Clarifiez la structure la plus pertinente pour votre patrimoine immobilier.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ : vos questions sur la holding immobilière
Une holding immobilier est-elle une forme juridique ?
Non. Il s’agit d’une société qui détient des participations dans d’autres sociétés. Sa forme juridique dépend du montage retenu.
Peut-on détenir une SCI par une holding ?
Oui, sous réserve de vérifier les statuts, les associés, la fiscalité et les conséquences de cette détention sur la SCI.
Une holding immobilière paie-t-elle moins d’impôts ?
Pas automatiquement. Le résultat dépend du régime fiscal des filiales, des distributions et des opérations de vente ou de transmission.
Quelle différence entre une SCI et une holding ?
La SCI détient généralement des biens immobiliers. La holding détient des titres de sociétés, éventuellement plusieurs SCI.
Sous conditions, le régime mère-fille s’applique-t-il à toutes les SCI ?
Non. Les conditions fiscales et la situation de chaque filiale doivent être examinées avant toute distribution.
Une holding facilite-t-elle une succession ?
Elle peut organiser la détention de titres et les pouvoirs, mais ne supprime ni les règles successorales ni les droits éventuellement dus.