
📄 Résumé
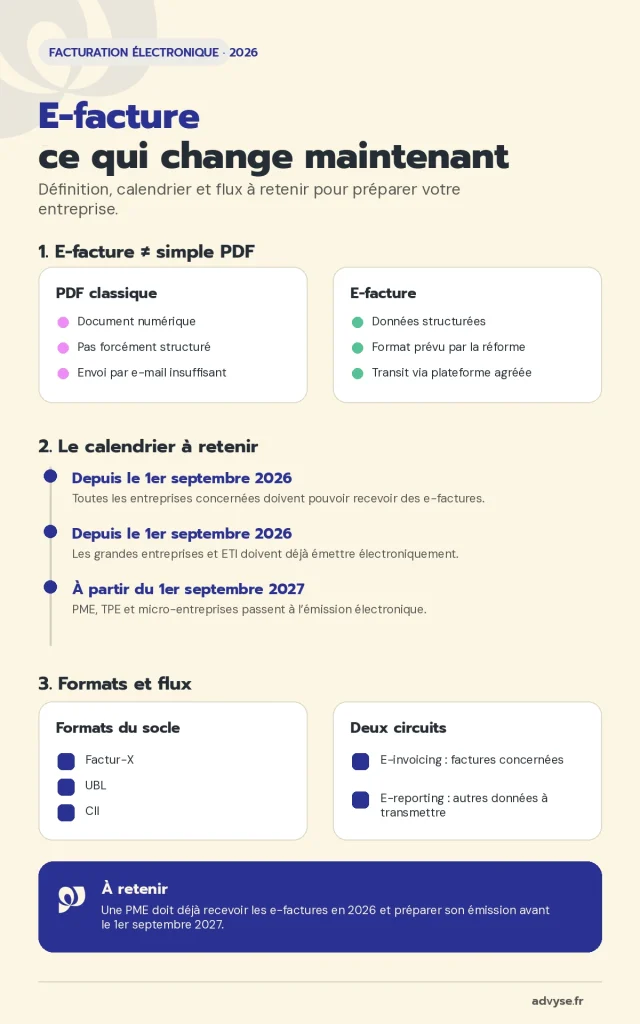
- L’e-facture contient des données structurées et circule par une plateforme agréée.
- Depuis le 1er septembre 2026 → toutes les entreprises concernées doivent pouvoir recevoir des factures électroniques.
- Depuis le 1er septembre 2026 → les grandes entreprises et les ETI doivent aussi émettre leurs factures électroniques.
- PME, TPE et micro-entreprises → émission obligatoire à partir du 1er septembre 2027.
- Factur-X, UBL et CII structurent les données → l’e-reporting complète la réforme pour certains flux.
Votre entreprise reçoit-elle déjà des factures électroniques sans savoir ce qui change réellement pour vos propres émissions ? Depuis septembre 2026, la réforme ne relève plus seulement de l’anticipation.
Une e-facture devient désormais un passage obligé et doit contenir des données structurées, respecter un format prévu par la réforme et transiter par une plateforme agréée.
Pour vous accompagner dans cette transition, Advyse commence par distinguer votre obligation de réception, votre future ou actuelle obligation d’émission et les flux soumis à l’e-reporting. Dès lors, cette lecture évite de traiter un simple PDF comme une e-facture conforme ou de préparer une échéance déjà passée.
Qu’est-ce qu’une e-facture et quelle différence avec un PDF ?
Une e-facture n’est pas un simple document numérique envoyé par e-mail. Elle contient des données structurées, respecte les champs attendus par la réforme et circule par une plateforme agréée. Dès lors, cette définition permet de distinguer une vraie facture électronique d’un PDF classique ou d’un scan.
Une e-facture contient des données exploitables automatiquement
Une facture électronique associe les informations comptables et fiscales à des données que les logiciels peuvent lire sans ressaisie. De son côté, elle comprend notamment les mentions obligatoires de facturation et les données nécessaires au traitement du flux.
Cette structure facilite les contrôles, les rapprochements et l’intégration comptable. Elle ne supprime pourtant pas votre responsabilité sur le contenu de la facture : vous devez toujours vérifier le client, les montants, la TVA et les mentions applicables. L’administration décrit ces exigences dans sa présentation de la facturation électronique et de ses formats.
Pour approfondir la notion, Advyse détaille aussi la définition d’une facture électronique et les différences avec les documents simplement dématérialisés.
📅 Vous voulez vérifier si vos factures actuelles répondent déjà aux règles de l’e-facture ?
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Un PDF envoyé par e-mail ne suffit pas
À l’inverse, un PDF reste un document numérique, mais il ne répond pas automatiquement aux exigences de la réforme. Un PDF classique peut afficher toutes les mentions nécessaires sans contenir les données structurées attendues ni suivre le circuit de transmission prévu.
La différence porte sur deux points : la structure des données et le canal d’échange. Une entreprise qui continue à envoyer uniquement des PDF par e-mail ne traite pas encore l’ensemble des exigences de l’e-invoicing.
Le champ principal vise les opérations B2B domestiques
L’e-invoicing concerne principalement les achats et ventes de biens ou de services entre entreprises établies en France et assujetties à la TVA, pour les opérations entrant dans le champ de la réforme. En revanche, certaines opérations exonérées et dispensées de facturation suivent des règles particulières.
Vous devez d’abord qualifier vos flux avant de décider qu’une facture entre dans l’e-invoicing. Les ventes aux particuliers et certaines opérations internationales relèvent plutôt de la transmission de données, appelée e-reporting.
Quelles obligations d’e-facture s’appliquent en 2026 et 2027 ?
Depuis le 1er septembre 2026, toutes les entreprises concernées doivent pouvoir recevoir des factures électroniques. Les GE et ETI sont aussi obligées de les émettre depuis cette date. Les PME, TPE et micro-entreprises doivent préparer leur émission pour le 1er septembre 2027.
La réception fonctionne déjà depuis septembre 2026
Une PME n’attend pas 2027 pour entrer dans la réforme. Elle doit déjà pouvoir recevoir les factures électroniques de ses fournisseurs concernés depuis le 1er septembre 2026.
Dans ce cas, cette première étape impose de vérifier votre plateforme, votre annuaire, votre circuit de validation et la remontée des factures vers la comptabilité. Si vos équipes ne savent pas où retrouver les factures reçues, vous avez un problème actuel, pas futur.
⬇️Télécharger gratuitement notre modèle de facture
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
L’émission dépend encore de la taille de l’entreprise
Les grandes entreprises et les ETI doivent émettre leurs factures électroniques depuis le 1er septembre 2026. À l’inverse, les PME, TPE et micro-entreprises basculeront au 1er septembre 2027.
Votre priorité dépend alors de votre catégorie. Une GE ou une ETI contrôle maintenant la qualité des flux réels. Une PME utilise encore les prochains mois pour nettoyer ses données clients, tester son logiciel et préparer les scénarios de rejet. L’administration confirme ce calendrier sur sa page consacrée aux échéances 2026 et 2027 de la facturation électronique.
| Entreprise | Réception | Émission | Situation au 01/10/2026 |
|---|---|---|---|
| GE / ETI | Depuis 01/09/2026 | Depuis 01/09/2026 | Réception et émission actives |
| PME / TPE / micro | Depuis 01/09/2026 | À partir du 01/09/2027 | Réception active, émission à préparer |
Le dossier Advyse sur le calendrier de la facture électronique permet de vérifier rapidement l’échéance liée à votre taille d’entreprise.
L’e-reporting complète l’e-invoicing
L’e-invoicing organise la circulation des factures électroniques pour les opérations concernées entre entreprises françaises. L’e-reporting transmet à l’administration certaines données liées notamment à des opérations qui ne passent pas par l’e-invoicing, comme certaines transactions B2C ou internationales.
Cette distinction évite une erreur fréquente : croire que toutes les opérations passent par le même flux. Vous devez séparer facture électronique et transmission de données avant de paramétrer votre outil.
💡 Bon à savoir
- Réception et émission suivent deux calendriers différents
→ une PME doit déjà recevoir depuis septembre 2026
→ impact : vous ne pouvez pas attendre 2027 pour organiser tous vos flux. - E-invoicing et e-reporting ne couvrent pas les mêmes opérations
→ classez vos flux avant paramétrage
→ impact : vous évitez de transmettre une opération par le mauvais circuit.
Cas concret : une PME distingue ses trois flux avant 2027
Une PME de services compte 22 salariés. Elle facture des entreprises françaises, quelques clients particuliers et un client professionnel établi en Belgique.
Le dirigeant pense qu’il suffit de choisir une plateforme avant septembre 2027. Il ne distingue pas réception, e-invoicing et e-reporting.
Advyse classe les flux. La PME doit déjà recevoir les factures électroniques de ses fournisseurs depuis le 1er septembre 2026. Ses factures B2B domestiques entreront dans l’émission électronique au 1er septembre 2027. Ses opérations hors e-invoicing demandent une analyse séparée pour déterminer les données à transmettre.
La PME obtient trois circuits identifiés au lieu d’un seul projet vague. Elle corrige immédiatement la réception, prépare l’émission 2027 et isole les opérations qui relèvent du e-reporting.
Comment fonctionne une e-facture avec Factur-X, UBL, CII et une plateforme agréée ?
Une e-facture combine un format structuré et un circuit de transmission. Factur-X, UBL et CII font partie des formats du socle retenu par l’administration. Au final, la plateforme agréée transporte les factures et les données entre l’entreprise, son client et l’administration selon le flux concerné.
Factur-X combine lecture humaine et données structurées
Factur-X associe un PDF/A-3 lisible à un fichier de données structurées intégré. Vous pouvez donc consulter visuellement la facture tout en permettant au système d’exploiter les données sans ressaisie.
Ainsi, ce format peut rassurer une entreprise qui veut conserver une représentation proche de ses factures actuelles. Le choix final dépend toutefois de votre logiciel, de votre plateforme et de vos flux.
📅 Faites vérifier la compatibilité de votre logiciel et de votre plateforme avant l’émission 2027
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
UBL et CII reposent sur des données structurées
UBL et CII utilisent des structures XML normalisées. Ces formats facilitent les échanges automatisés entre systèmes d’information lorsque les outils savent les produire et les lire correctement.
Au contraire, vous n’avez pas besoin de choisir un format en regardant uniquement sa technicité. Vérifiez surtout la compatibilité entre votre outil de facturation, votre plateforme agréée et les flux de vos clients. Les spécifications officielles présentent Factur-X, UBL et CII comme formats du socle.
La plateforme agréée devient le point de passage opérationnel
D’abord, les entreprises concernées utilisent une plateforme agréée pour recevoir et transmettre leurs factures électroniques et pour adresser certaines données à l’administration. Votre choix doit couvrir la réception actuelle et, selon votre calendrier, l’émission future ou déjà active.
Ensuite, comparez les connexions avec votre logiciel, la gestion des statuts, le traitement des rejets, la récupération des pièces et la restitution comptable. Un outil séduisant mais mal connecté à votre organisation peut déplacer la charge administrative au lieu de la réduire. La DGFiP publie la liste et le rôle des plateformes agréées.
💡 Bon à savoir
- Le format ne remplace pas le contrôle métier
→ vérifiez toujours client, TVA, montants et mentions
→ impact : vous évitez d’automatiser une erreur. - La plateforme doit s’intégrer à votre organisation
→ testez les échanges réels avec votre logiciel
→ impact : vous identifiez les rejets avant l’échéance d’émission.
Comment préparer votre entreprise à l’e-facture avant l’échéance 2027 ?
Une PME ou une TPE doit traiter deux sujets en parallèle : fiabiliser la réception déjà active et préparer l’émission du 1er septembre 2027. Le bon plan d’action commence par vos flux réels, pas par une liste générale d’outils.
Contrôlez la réception qui fonctionne déjà
Commencez par suivre quelques factures fournisseurs de bout en bout. Vérifiez leur arrivée sur la plateforme, leur validation interne, leur intégration comptable et leur archivage.
Si vos équipes continuent à chercher des factures dans plusieurs boîtes mail ou à ressaisir des informations, documentez ces ruptures, car elles signalent un circuit incomplet. Vous pourrez ensuite corriger le processus avant d’ajouter l’émission électronique.
⬇️Télécharger gratuitement notre guide chef d’entreprise
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Testez l’émission avant septembre 2027
Préparez un échantillon de clients B2B français et contrôlez leurs données. Vérifiez notamment les identifiants, les adresses, les informations fiscales et les scénarios de facturation que votre activité utilise réellement.
Puis, testez la production, l’envoi, le statut et le traitement d’un rejet. Cette étape transforme l’échéance réglementaire en procédure concrète. Elle réduit aussi le risque de découvrir une incompatibilité pendant votre bascule.
Le guide Advyse sur les pièges de la facturation électronique permet de repérer les erreurs de données, de circuit et de paramétrage avant votre bascule.
Advyse relie la réforme à votre comptabilité
Advyse cartographie vos flux de ventes et d’achats, vérifie votre calendrier et rapproche votre outil actuel des exigences de la réforme. Notre Expert distingue ensuite les opérations relevant de l’e-invoicing et celles qui demandent un e-reporting.
Au final, le Cabinet comptable Advyse contrôle la remontée des factures dans votre comptabilité, la cohérence de la TVA et le traitement des anomalies. Vous gardez ainsi une chaîne claire entre facture, plateforme, comptabilité et déclaration.
La page Advyse consacrée à l’expertise comptable des entreprises détaille les travaux qui relient facturation, tenue comptable, TVA et clôture.
✔ À retenir
- Distinguez e-facture et PDF
→ une facture électronique contient des données structurées et suit un circuit agréé
→ impact : vous évitez une fausse conformité. - Vérifiez votre obligation actuelle
→ la réception fonctionne déjà depuis le 1er septembre 2026
→ impact : vous corrigez les flux fournisseurs sans attendre 2027. - Préparez l’émission selon votre taille
→ PME, TPE et micro basculent le 1er septembre 2027
→ impact : vous utilisez les prochains mois pour tester. - Séparez e-invoicing et e-reporting
→ tous les flux ne suivent pas la même voie
→ impact : vous paramétrez correctement vos opérations.
Conclusion
Une e-facture bien intégrée vous donne un circuit plus lisible entre émission, réception et comptabilité. Vous gagnez surtout une vision claire de ce qui s’applique déjà et de ce qui reste à préparer.
En revanche, vous n’avez pas besoin de transformer tout votre système en une seule fois. Une PME peut d’abord fiabiliser la réception, puis tester l’émission et le e-reporting sur ses flux réels avant septembre 2027.
Cartographiez maintenant vos factures entrantes et sortantes, puis vérifiez votre plateforme et votre logiciel sur chaque flux prioritaire.
📅 Sécurisez votre e-facture avant votre prochaine échéance d’émission
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ sur l’efacture
Qu’est-ce qu’une e-facture ?
Une e-facture est une facture électronique qui contient des données structurées, respecte les mentions et formats attendus et circule par une plateforme agréée. Elle ne se résume pas à un PDF envoyé par e-mail.
Une PME doit-elle déjà recevoir des factures électroniques en 2026 ?
Oui. Depuis le 1er septembre 2026, toutes les entreprises concernées doivent pouvoir recevoir des factures électroniques lorsque leurs fournisseurs doivent les émettre. Une PME ne peut pas attendre septembre 2027 pour organiser la réception.
Quand une PME devra-t-elle émettre ses e-factures ?
Une PME, une TPE ou une micro-entreprise devra émettre ses factures électroniques à partir du 1er septembre 2027. Elle doit cependant déjà préparer ses données clients, son logiciel et sa plateforme avant cette échéance.
Quelle différence entre e-invoicing et e-reporting ?
L’e-invoicing organise l’échange de factures électroniques pour les opérations entrant dans son champ, notamment le B2B domestique concerné. L’e-reporting transmet à l’administration certaines données d’opérations qui ne passent pas par l’e-invoicing.
Quels formats peuvent servir pour une e-facture ?
Le socle de la réforme comprend notamment Factur-X, UBL et CII. Factur-X associe une représentation PDF lisible et des données structurées. UBL et CII reposent sur des structures XML utilisées pour automatiser les échanges.
Faut-il choisir une plateforme agréée ?
Oui. Les entreprises concernées utilisent une plateforme agréée pour transmettre et recevoir les factures électroniques et pour adresser les données prévues à l’administration. Vérifiez sa compatibilité avec votre logiciel et vos flux.