
📄 Résumé
- La provision pour risques et charges dépend principalement d’une obligation existante à la clôture et d’une sortie de ressources probable ou certaine.
- Une dette possède un montant et une échéance précis → une provision conserve une incertitude sur l’un de ces deux éléments.
- Le dirigeant documente le risque avant l’arrêté des comptes → il justifie le montant retenu et la date du fait générateur.
- Une provision diminue le résultat comptable de l’exercice → une reprise augmente le résultat lorsque le risque disparaît ou baisse.
- Une revue dossier par dossier à la clôture → une comptabilité plus fidèle aux obligations réellement supportées.
Vous préparez votre clôture et un litige, une garantie client ou une charge future reste incertaine ? Vous devez alors décider si votre entreprise comptabilise une provision, une dette ou une simple information en annexe.
Le Cabinet comptable Advyse examine le fait générateur, les pièces disponibles et le montant estimable. Cette analyse évite de charger les comptes avec des montants arbitraires ou, à l’inverse, d’ignorer une obligation déjà née.
Vous allez voir comment qualifier le risque, estimer le montant, passer l’écriture et contrôler la provision avant l’arrêté définitif des comptes.
Quand devez-vous comptabiliser des provisions pour risques et charges ?
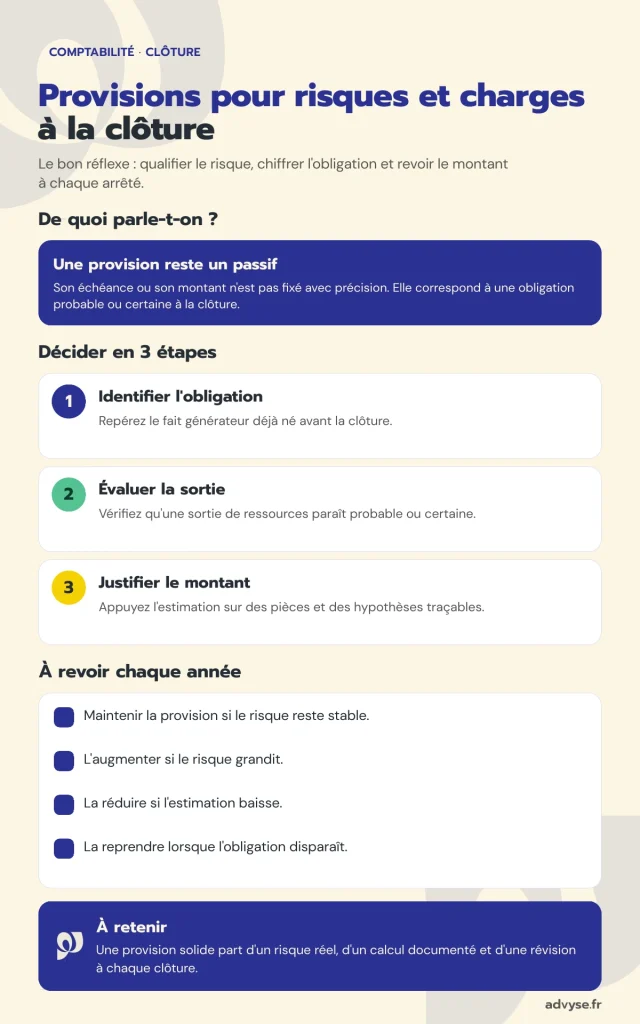
Vous comptabilisez une provision quand trois éléments se rejoignent : une obligation existe à la clôture, une sortie de ressources paraît probable ou certaine, et votre entreprise peut estimer le montant avec une fiabilité suffisante. Cette logique vient du Plan comptable général. Elle distingue la provision d’une simple crainte commerciale ou d’un coût futur encore sans obligation envers un tiers.
Une obligation doit déjà exister à la clôture
Votre entreprise commence par identifier l’événement qui crée l’obligation. Un litige né avant la clôture, un engagement contractuel déjà déclenché ou une garantie accordée à un client peuvent répondre à ce critère. À l’inverse, un projet de dépense décidé après la clôture ne crée pas automatiquement un passif dans les comptes de l’exercice clos.
Le Code de commerce demande de tenir compte des passifs nés pendant l’exercice ou un exercice antérieur, même lorsque vous les identifiez entre la clôture et l’établissement des comptes. Un courrier d’avocat reçu en janvier peut alors confirmer un risque qui existait déjà au 31 décembre.
La sortie de ressources doit devenir probable ou certaine
Votre dossier doit ensuite montrer qu’une sortie de ressources sans contrepartie équivalente devient probable ou certaine. La probabilité repose sur des éléments datés : avis juridique, réclamation client, historique de garanties, contrat ou estimation technique. Dans ce cas, vous ne vous contentez pas d’une hypothèse générale.
À la différence d’une dette, la provision garde une incertitude sur le montant ou l’échéance. Une facture fournisseur reçue avec un montant connu relève donc plutôt d’une dette ou d’une charge à payer. Cette distinction protège la lisibilité du bilan.
Pour compléter la préparation de vos comptes, Advyse détaille aussi les étapes d’un bilan annuel comptable et les contrôles à effectuer avant l’arrêté.
Votre équipe gagne aussi à recenser les risques dans un tableau de clôture avec cinq colonnes : dossier, tiers, fait générateur, estimation et pièce justificative. Cette vue commune facilite les échanges entre direction, juriste et Expert-comptable, puis réduit les oublis au moment de valider les comptes.
📅 Faites vérifier vos provisions avant la clôture
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Comment calculer et enregistrer une provision à la clôture ?
Le montant retenu correspond à la meilleure estimation de la sortie de ressources nécessaire pour éteindre l’obligation. Vous partez donc des informations disponibles à la date d’arrêté des comptes. Si plusieurs scénarios restent plausibles, vous documentez les hypothèses et choisissez une estimation cohérente avec les faits connus.
Estimez le montant à partir de pièces vérifiables
Votre entreprise collecte les contrats, échanges, calculs internes et avis de professionnels. Ensuite, elle rapproche chaque pièce du risque identifié. Une provision pour litige peut intégrer une estimation d’indemnité et certains coûts directement liés au dossier, tandis qu’une provision pour garantie s’appuie souvent sur un historique de retours ou de réparations.
Advyse vérifie la cohérence entre le montant, la probabilité et le fait générateur. Le cabinet conserve également une piste de justification dans le dossier de révision. Dès lors, la provision reste explicable lors d’un contrôle ou d’une revue des comptes.
Passez une dotation puis ajustez-la chaque année
La comptabilisation débite un compte de dotation et crédite un compte de provision adapté à la nature du risque. Cette écriture diminue le résultat comptable de l’exercice. L’exercice suivant, votre entreprise compare le risque initial avec les informations nouvelles.
Si le risque augmente, vous complétez la provision. En revanche, si le risque baisse ou disparaît, vous comptabilisez une reprise. Au final, le solde doit toujours refléter l’estimation disponible à la nouvelle clôture.
| Situation | Traitement à la clôture |
|---|---|
| Montant et échéance précis | Votre entreprise comptabilise une dette ou une charge à payer selon le dossier. |
| Obligation probable, montant ou échéance incertain | Votre entreprise comptabilise une provision si elle peut estimer le montant avec une fiabilité suffisante. |
| Obligation seulement possible | Votre entreprise analyse l’information à fournir en annexe au lieu d’enregistrer une provision. |
La page Advyse dédiée à la comptabilité des entreprises présente les travaux de tenue, révision et clôture qui encadrent ce type d’écriture.
Le centre de simulateurs Advyse permet aussi de préparer certains calculs financiers avant un échange avec votre Expert-comptable.
💡 Bon à savoir
- Documentez chaque estimation
→ conservez la pièce qui justifie le risque et le calcul
→ impact : vous pouvez expliquer le montant retenu plusieurs mois après la clôture - Séparez dette et provision
→ identifiez si le montant et l’échéance sont déjà précis
→ impact : votre bilan présente la nature réelle de l’obligation
Cas concret : une PME face à un litige fournisseur
Une SAS de services réalise 1,8 million d’euros de chiffre d’affaires avec 14 salariés. Elle clôture ses comptes au 31 décembre.
Un fournisseur réclame 42 000 euros pour rupture anticipée d’un contrat. L’avocat de la société estime une sortie probable comprise entre 18 000 et 30 000 euros.
L’entreprise retient les éléments disponibles avant l’arrêté des comptes. Elle compare trois scénarios : 18 000 euros, 24 000 euros et 30 000 euros. Le dossier juridique rend le scénario de 24 000 euros le plus cohérent avec les échanges et la position des parties. La direction documente cette estimation dans le dossier de clôture.
| Scénario | Montant |
|---|---|
| Hypothèse basse | 18 000 € |
| Hypothèse retenue | 24 000 € |
| Hypothèse haute | 30 000 € |
Résultat : la société comptabilise une provision de 24 000 euros à la clôture. Elle réexaminera ce montant au prochain arrêté et enregistrera une reprise si le risque diminue.
Quels risques crée une provision oubliée ou mal estimée ?
Une provision oubliée peut surévaluer le résultat et les capitaux propres de l’exercice. À l’inverse, une provision excessive peut diminuer artificiellement le résultat. Le dirigeant doit donc rechercher une estimation fidèle, pas un montant choisi pour atteindre un résultat comptable souhaité.
Un oubli déforme le résultat de l’exercice
Le principe de prudence impose la comptabilisation des provisions nécessaires, même lorsque le bénéfice devient faible. Si votre entreprise ignore une obligation probable née avant la clôture, les comptes peuvent présenter une image trop favorable de la situation financière.
Cette erreur peut aussi déplacer une charge vers l’exercice suivant. Dès lors, vos comparaisons d’une année sur l’autre deviennent moins fiables et vos décisions de distribution ou d’investissement partent d’une base déformée.
📅 Faites revoir les risques qui pèsent sur votre clôture
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Une estimation fragile résiste mal à la révision
Un montant sans pièce ni calcul devient difficile à défendre. Votre équipe perd aussi du temps au moment de la révision, car elle doit reconstruire le raisonnement plusieurs mois après les faits.
Advyse organise la revue autour d’une fiche par risque : origine, tiers, montant, probabilité, pièce et décision comptable. Ainsi, le dirigeant suit les dossiers ouverts sans mélanger litiges, garanties, charges futures et dettes certaines.
Pour fiabiliser l’ensemble du cycle, vous pouvez aussi consulter les meilleures pratiques du bilan annuel proposées par Advyse.
💡 Bon à savoir
- Reprenez la provision quand le risque disparaît
→ comparez chaque provision avec les faits nouveaux à chaque clôture
→ impact : vous ne conservez pas une charge devenue sans objet - Analysez les événements postérieurs
→ recherchez ceux qui confirment une situation déjà née avant la clôture
→ impact : vous rattachez le passif au bon exercice
Comment Advyse contrôle vos provisions pour risques et charges avant l’arrêté ?
Advyse traite les provisions comme un dossier de décision, pas comme une simple écriture de fin d’année. Le cabinet part des événements réels, rapproche les pièces et chiffre l’impact sur les comptes. Cette méthode aide le dirigeant à distinguer les risques à provisionner des dettes déjà certaines et des passifs seulement éventuels.
Advyse organise une revue des risques ouverts
L’Expert Advyse interroge les responsables sur les litiges, garanties, contrats déficitaires, engagements et événements connus après la date de clôture. Ensuite, il rapproche chaque réponse des pièces disponibles. Cette revue réduit les oublis liés aux informations qui restent hors de la comptabilité courante.
Le cabinet peut aussi comparer les soldes avec l’exercice précédent. Une provision ancienne sans mouvement, un montant reconduit à l’identique ou une reprise oubliée déclenchent alors une vérification ciblée.
Advyse chiffre l’impact avant validation
Le Cabinet comptable Advyse présente le montant proposé et son effet sur le résultat. De son côté, le dirigeant valide les hypothèses opérationnelles ou juridiques qui soutiennent le calcul. Cette séparation améliore la qualité de la décision.
Vous obtenez ainsi une liste des provisions maintenues, augmentées, réduites ou reprises. Au final, le dossier de clôture conserve le raisonnement qui justifie chaque mouvement.
Vous pouvez prolonger ce contrôle avec la vérification de la comptabilité de l’entreprise, qui couvre les principaux points à revoir avant validation des comptes.
✔ À retenir
- Identifiez l’obligation à la date de clôture
→ partez du fait générateur et des pièces disponibles
→ impact : vous rattachez le risque au bon exercice - Distinguez dette, provision et passif éventuel
→ regardez la précision du montant, de l’échéance et la probabilité de sortie
→ impact : votre bilan présente chaque obligation dans la bonne catégorie - Justifiez l’estimation
→ conservez le calcul, les hypothèses et les avis utilisés
→ impact : votre dossier reste compréhensible lors de la révision - Réexaminez chaque provision à chaque clôture
→ ajustez ou reprenez le montant selon les faits nouveaux
→ impact : vos comptes restent alignés avec le risque réellement supporté
Conclusion
Une revue rigoureuse des provisions vous donne un résultat comptable plus fidèle aux obligations de l’exercice. Vous évitez surtout de repousser une charge née avant la clôture ou de conserver un montant devenu sans objet.
Le travail demande des pièces et un raisonnement documenté, mais vous pouvez le concentrer sur les risques réellement ouverts. Advyse transforme cette revue en liste courte de décisions : maintenir, augmenter, réduire ou reprendre.
Transmettez vos dossiers sensibles avant l’arrêté des comptes et faites chiffrer leur impact comptable.
📅 Préparez votre clôture avec un Expert Advyse
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ sur les provisions pour risques et charges
Une provision pour risques et charges réduit-elle le résultat ?
Oui. La dotation à une provision enregistre une charge dans le compte de résultat. Son effet dépend du montant comptabilisé. Lorsque le risque baisse ou disparaît, l’entreprise comptabilise une reprise qui augmente le résultat de l’exercice concerné.
Quelle différence entre une dette et une provision ?
Une dette possède un montant et une échéance fixés avec précision. Une provision reste un passif, mais son montant ou son échéance conserve une incertitude. Cette différence détermine la présentation dans les comptes et la nature de l’écriture à la clôture.
Peut-on provisionner une dépense future décidée par la direction ?
La seule décision interne ne suffit pas. Votre entreprise recherche une obligation envers un tiers née avant la clôture et une sortie de ressources probable ou certaine. Sans obligation existante, la dépense future ne répond pas aux critères d’une provision pour risques et charges.
Que faire si le montant du risque reste très difficile à estimer ?
Votre entreprise rassemble les informations disponibles et teste plusieurs hypothèses. Si aucune estimation fiable ne ressort, elle analyse le traitement approprié en annexe avec son Expert-comptable. Le dossier doit montrer pourquoi l’évaluation manque de fiabilité.
Faut-il revoir les provisions chaque année ?
Oui. Votre entreprise compare chaque provision avec les faits nouveaux à chaque clôture. Elle augmente le montant si le risque grandit, le réduit si l’estimation baisse et comptabilise une reprise lorsque l’obligation disparaît.
Quels documents transmettre à Advyse pour la clôture ?
Transmettez les contrats, courriers d’avocat, réclamations, garanties, tableaux de calcul et échanges qui décrivent le risque. Advyse rapproche ces pièces avec la comptabilité et chiffre le mouvement à enregistrer avant la validation des comptes.