
📄 Résumé
- Le calendrier de la facture électronique distingue désormais ce qui est déjà obligatoire de ce qui reste à venir.
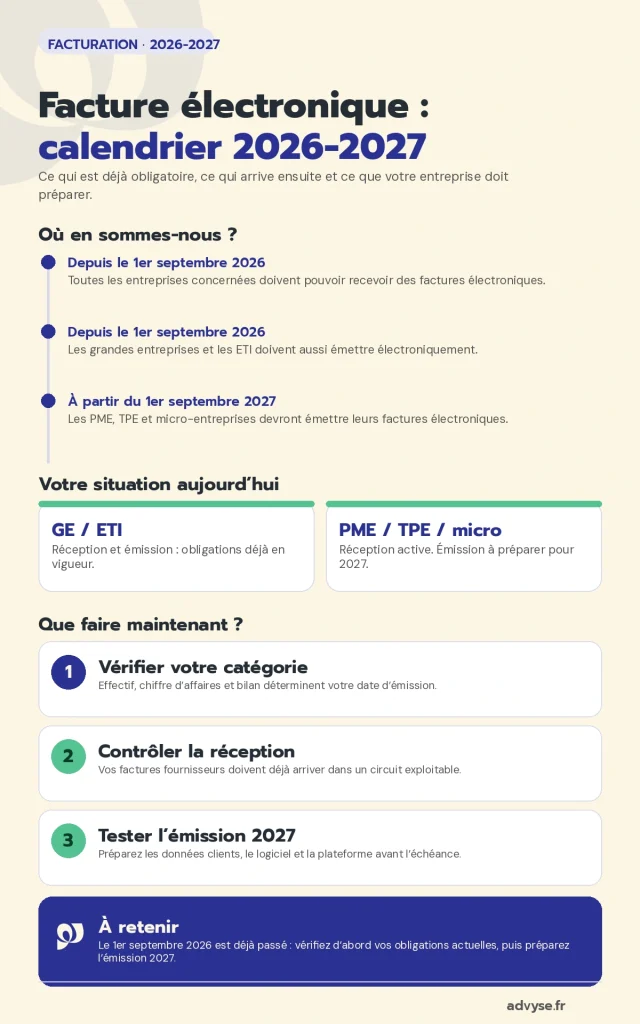
- Depuis le 1er septembre 2026 → toutes les entreprises concernées doivent pouvoir recevoir des factures électroniques.
- Depuis le 1er septembre 2026 → les grandes entreprises et les ETI doivent aussi émettre électroniquement.
- À partir du 1er septembre 2027 → les PME, TPE et micro-entreprises devront émettre leurs factures électroniques.
- Votre priorité dépend donc de votre taille et de votre situation actuelle : réception déjà active ou émission à préparer.
Quelle date du calendrier de la facture électronique s’applique maintenant à votre entreprise ? Depuis septembre 2026, la réponse dépend surtout de votre taille et de l’obligation concernée.
Advyse commence par distinguer réception, émission et e-reporting avant de vérifier votre calendrier. Cette méthode évite de préparer 2027 alors qu’une obligation 2026 s’applique déjà.
À partir du 1er septembre 2026, toutes les entreprises concernées doivent pouvoir recevoir des factures électroniques. Les grandes entreprises et les ETI sont aussi obligées de les émettre depuis cette date. Les PME, TPE et micro-entreprises disposent encore jusqu’au 1er septembre 2027 pour l’émission.
Vous allez donc identifier votre échéance exacte, déterminer votre catégorie d’entreprise et organiser les actions encore nécessaires avant septembre 2027.
Où en est le calendrier de la facture électronique en septembre 2026 ?
Le calendrier de la facture électronique a déjà franchi sa première échéance. Depuis le 1er septembre 2026, la réception concerne toutes les entreprises entrant dans le champ de la réforme, tandis que l’émission touche déjà les grandes entreprises et les ETI. La prochaine date majeure reste le 1er septembre 2027 pour les PME, TPE et micro-entreprises.
La réception est déjà obligatoire depuis le 1er septembre 2026
Toutes les entreprises concernées par la réforme doivent désormais pouvoir recevoir des factures électroniques tandis que leurs fournisseurs ont l’obligation de les émettre sous ce format. Cette obligation ne dépend pas de votre propre date d’émission. Une TPE qui n’émettra qu’en 2027 doit déjà traiter les factures électroniques reçues depuis septembre 2026.
La DGFiP confirme ce calendrier sur sa page officielle dédiée à la réforme. Consultez les dates officielles de la facturation électronique pour vérifier le déploiement par taille d’entreprise.
📅 Vous voulez vérifier quelle échéance s’applique à votre entreprise aujourd’hui ?
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Les GE et ETI doivent déjà émettre électroniquement
Les grandes entreprises et les entreprises de taille intermédiaire ont basculé dans l’obligation d’émission le 1er septembre 2026. Elles transmettent également les données concernées par l’e-reporting selon le même calendrier. Le sujet n’est plus l’anticipation pour ces entreprises. À l’inverse, leur priorité porte désormais sur la continuité des flux et le traitement correct des anomalies.
La prochaine échéance vise les PME, TPE et micro-entreprises
Les PME, TPE et micro-entreprises devront émettre leurs factures électroniques à partir du 1er septembre 2027. Elles disposent donc encore de plusieurs mois pour préparer l’émission, mais pas pour différer la réception. D’abord, sécurisez la réception actuelle. Puis, testez l’émission avant l’échéance 2027.
Pour revoir le fonctionnement général de la réforme, le guide Advyse sur la facturation électronique : qui, quand et comment complète ce calendrier avec le périmètre des opérations concernées.
Quel calendrier de facture électronique s’applique selon la taille de votre entreprise ?
La taille de votre entreprise détermine surtout votre date d’émission. En revanche, la réception concerne déjà toutes les catégories depuis le 1er septembre 2026. Le tableau ci-dessous permet de distinguer immédiatement ce qui est en vigueur au 29 septembre 2026 de ce qui reste à préparer.
| Taille d’entreprise | Réception | Émission | Situation au 29/09/2026 |
|---|---|---|---|
| Grande entreprise | 01/09/2026 | 01/09/2026 | Réception et émission déjà en vigueur |
| ETI | 01/09/2026 | 01/09/2026 | Réception et émission déjà en vigueur |
| PME | 01/09/2026 | 01/09/2027 | Réception active, émission à préparer |
| TPE / micro-entreprise | 01/09/2026 | 01/09/2027 | Réception active, émission à préparer |
⬇️Télécharger gratuitement notre modèle de facture
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Le e-reporting suit le calendrier d’émission
La transmission de certaines données de transaction et de paiement suit le même rythme que l’obligation d’émission. Ainsi, les GE et ETI sont déjà concernées depuis septembre 2026. De leur côté, les PME et micro-entreprises basculeront au 1er septembre 2027 pour les opérations relevant de ce calendrier.
Le calendrier dépend de la catégorie, pas de votre préférence d’outil
Votre logiciel actuel ne modifie aucune échéance légale. Vous devez d’abord identifier votre catégorie, puis vérifier si votre organisation respecte déjà l’obligation de réception. De son côté, l’émission se prépare selon votre date réelle, et non à partir d’un calendrier approximatif.
💡 Bon à savoir
- Le 1er septembre 2026 n’est plus une date future
→ la réception est déjà en vigueur pour toutes les entreprises concernées
→ impact : vérifiez votre circuit fournisseur maintenant. - Le 1er septembre 2027 reste la prochaine grande échéance
→ elle concerne l’émission des PME, TPE et micro-entreprises
→ impact : utilisez les prochains mois pour tester les flux.
Cas concret : une PME prépare 2027 sans oublier 2026
Une PME de services compte 35 salariés et facture essentiellement des clients professionnels en France. Elle reçoit déjà des factures de grands fournisseurs.
Le dirigeant pense que la réforme ne le concerne qu’en septembre 2027, car son obligation d’émission démarre à cette date.
Advyse sépare les deux échéances. La PME vérifie immédiatement la réception depuis le 1er septembre 2026, puis planifie les tests d’émission avant le 1er septembre 2027.
L’entreprise traite son obligation actuelle sans attendre 2027 et conserve près de onze mois pour sécuriser l’émission avant la prochaine échéance.
Comment savoir si votre entreprise relève des catégories micro, PME, ETI ou grande entreprise ?
Votre catégorie d’entreprise détermine votre date d’émission, donc vous devez la vérifier avant de bâtir votre calendrier. La DGFiP reprend les catégories prévues par la loi de modernisation de l’économie et leurs critères d’effectif, de chiffre d’affaires et de bilan. Une mauvaise classification peut vous faire préparer la mauvaise échéance.
La micro-entreprise reste sous 10 personnes et 2 millions d’euros
Une microentreprise emploie moins de 10 personnes et respecte les limites prévues sur le chiffre d’affaires ou le total de bilan. La fiche pédagogique de la DGFiP retient le seuil de 2 millions d’euros pour ces critères financiers. Cette catégorie ne se confond pas avec le régime fiscal de la micro-entreprise : ici, le calendrier utilise une catégorie statistique d’entreprise.
📅 Faites vérifier votre catégorie et votre vraie date d’émission avant de planifier 2027
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
La PME reste sous 250 personnes avec des plafonds financiers
Une PME emploie moins de 250 personnes et respecte les plafonds de chiffre d’affaires ou de bilan prévus par les textes. La DGFiP rappelle notamment un chiffre d’affaires annuel n’excédant pas 50 millions d’euros ou un total de bilan inférieur à 43 millions d’euros. Ces entreprises basculeront dans l’émission obligatoire au 1er septembre 2027.
La fiche DGFiP sur les catégories d’entreprise permet de vérifier ces critères directement à la source.
Les ETI et grandes entreprises ont déjà basculé
Les ETI se situent au-dessus du périmètre PME sans atteindre les critères d’une grande entreprise. Les grandes entreprises dépassent quant à elles les seuils les plus élevés d’effectif ou de données financières. Pour ces deux catégories, septembre 2026 marque déjà l’entrée en vigueur de l’émission.
Si votre entreprise change de taille ou appartient à un groupe, vérifiez la catégorie retenue avant de modifier votre planning. Advyse peut rapprocher vos données d’effectif, de chiffre d’affaires et de bilan pour sécuriser cette lecture.
💡 Bon à savoir
- La catégorie de taille pilote l’émission
→ la réception concerne déjà toutes les entreprises du périmètre
→ impact : ne confondez pas date d’émission et date de réception. - Le régime micro fiscal ne suffit pas pour classer l’entreprise
→ le calendrier utilise les catégories d’entreprise définies par les textes
→ impact : vérifiez effectif, chiffre d’affaires et bilan.
Que devez-vous encore préparer avant la prochaine échéance du calendrier ?
Une PME ou une TPE n’a plus à préparer la réception pour une date future : elle doit déjà la faire fonctionner. En revanche, elle peut encore sécuriser l’émission avant septembre 2027. Dans ce cas, le bon plan d’action distingue les corrections immédiates sur la réception des tests à mener sur les flux sortants.
Contrôlez d’abord la réception qui fonctionne déjà
Vérifiez que les factures de vos fournisseurs arrivent au bon endroit, que vos équipes les retrouvent et que votre comptabilité les récupère sans rupture. Si votre circuit oblige encore à télécharger puis ressaisir manuellement chaque facture, vous pouvez mesurer les points de friction avant de préparer l’émission.
Le contenu Advyse sur la définition et le fonctionnement d’une facture électronique aide à distinguer une vraie facture électronique d’un simple PDF transmis par e-mail.
Une entreprise déjà conforme sur la réception peut utiliser l’automne 2026 pour documenter ses flux réels. Par exemple, elle a le droit de relever les factures encore reçues hors plateforme, les doublons, les rejets et les délais de validation interne. Ainsi, elle transforme une obligation déjà active en diagnostic concret. Cette photographie donne une base concrète avant de tester l’émission. Elle évite aussi de confondre un problème d’outil avec un problème d’organisation.
⬇️Télécharger gratuitement notre guide chef d’entreprise
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Préparez ensuite l’émission 2027
Cartographiez vos clients professionnels, vérifiez les données nécessaires à la facturation et testez votre logiciel avec votre plateforme agréée. La DGFiP précise que les entreprises utilisent une plateforme agréée pour émettre, recevoir et transmettre les données requises. Le choix de plateforme reste important, mais il vient après l’identification de votre calendrier. Au final, votre outil doit servir l’échéance applicable, pas l’inverse.
La page Advyse sur les pièges de la facturation électronique permet d’identifier les erreurs de données, de formats et de processus avant le basculement.
Votre calendrier interne peut ensuite se découper en trois temps : nettoyage des données clients, test des factures émises, puis contrôle du retour comptable. À condition de lancer ces étapes plusieurs mois avant septembre 2027, vous gardez du temps pour corriger les rejets et les incohérences. Une bascule testée vaut mieux qu’un changement massif à la dernière semaine.
Advyse transforme l’échéance 2027 en calendrier interne
Le Cabinet comptable Advyse vérifie votre catégorie, vos flux B2B, vos factures fournisseurs et votre logiciel actuel. De son côté, notre Expert répartit les actions entre réception déjà active, correction des données clients, tests d’émission et contrôle comptable. Cette méthode évite de concentrer tout le chantier sur les dernières semaines avant septembre 2027.
La page Advyse dédiée à l’expertise comptable des entreprises présente les travaux de suivi comptable qui peuvent être adaptés aux nouveaux flux de facturation.
✔ À retenir
- Actualisez votre lecture du calendrier
→ le 1er septembre 2026 est déjà passé
→ impact : vous contrôlez d’abord les obligations déjà en vigueur. - Distinguez réception et émission
→ toutes les entreprises reçoivent déjà, mais toutes n’émettent pas encore
→ impact : vous évitez de reporter une obligation actuelle. - Vérifiez votre catégorie d’entreprise
→ effectif, chiffre d’affaires et bilan déterminent votre classement
→ impact : vous retenez la bonne échéance d’émission. - Préparez septembre 2027 dès maintenant
→ testez données, logiciel et plateforme avant le basculement
→ impact : vous réduisez les corrections de dernière minute.
Conclusion
Un calendrier à jour vous permet de séparer immédiatement ce qui exige une action aujourd’hui de ce qui peut encore être préparé. Vous évitez ainsi de traiter septembre 2026 comme une échéance future.
La réforme ne demande pas à une PME de tout basculer en émission dès maintenant. Elle exige toutefois une réception déjà opérationnelle et une préparation structurée de l’échéance du 1er septembre 2027.
Vérifiez maintenant votre catégorie, votre circuit de réception et votre planning d’émission pour transformer la prochaine échéance en calendrier de travail.
📅 Sécurisez votre calendrier de facturation électronique avant la prochaine échéance
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ – Facture électronique calendrier
Quelle est la prochaine échéance de la facture électronique après septembre 2026 ?
La prochaine grande échéance est le 1er septembre 2027. À cette date, les PME, TPE et micro-entreprises devront émettre leurs factures électroniques et appliquer les obligations de transmission de données prévues par le calendrier.
Une TPE doit-elle déjà recevoir des factures électroniques en septembre 2026 ?
Oui. Depuis le 1er septembre 2026, une TPE concernée par la réforme doit pouvoir recevoir les factures électroniques de ses fournisseurs soumis à l’obligation d’émission. Son propre calendrier d’émission reste fixé au 1er septembre 2027.
Une PME doit-elle déjà émettre ses factures électroniquement ?
Non, une PME dispose encore jusqu’au 1er septembre 2027 pour l’émission obligatoire. En revanche, elle doit déjà pouvoir recevoir des factures électroniques depuis le 1er septembre 2026.
Comment connaître la catégorie de mon entreprise pour le calendrier ?
Vérifiez votre effectif, votre chiffre d’affaires annuel et votre total de bilan. Ces critères permettent de distinguer microentreprise, PME, ETI et grande entreprise. La catégorie retenue détermine votre date d’émission obligatoire.
Le e-reporting suit-il le même calendrier que la facture électronique ?
Oui, le calendrier de l’e-reporting suit la montée en charge de l’émission. Les GE et ETI sont concernées depuis le 1er septembre 2026, tandis que les PME et micro-entreprises basculeront au 1er septembre 2027.
Un PDF envoyé par e-mail suffit-il pour respecter la réforme ?
Non. La réforme prévoit des factures électroniques structurées et des échanges via une plateforme agréée. Un PDF classique transmis uniquement par e-mail ne remplit donc pas à lui seul les exigences du nouveau circuit.