
📄 Résumé
- La création d’une maison d’édition repose sur un statut adapté, des formalités éditoriales et un suivi comptable des retours.
- Les libraires et distributeurs peuvent retourner les invendus → une expédition ne correspond pas toujours à une vente commercialement conservée.
- Un taux historique de retour aide à préparer la clôture → vous devez toutefois documenter la perte probable liée au droit de retour.
- Le règlement ANC n° 2026-03 encadre ce risque → la provision ne correspond pas automatiquement au montant brut des retours estimés.
- Un suivi par titre rapproche ventes, retours, stocks et marge → vous pilotez le catalogue avec des données réellement exploitables.
Vous voulez créer une maison d’édition, mais votre distributeur peut reprendre les livres invendus ? Cette règle commerciale change directement votre suivi des ventes et votre clôture comptable.
Votre difficulté ne vient pas seulement du statut ou des formalités. Puisque le réseau peut retourner les invendus, vous devez distinguer expéditions, ventes conservées, retours constatés et risque encore ouvert.
Advyse structure le projet avant le premier tirage puis organise les contrôles comptables. Le Cabinet comptable Advyse rapproche alors les relevés du distributeur, les avoirs, les stocks et les encaissements.
À la fin de cette lecture, vous saurez construire votre suivi, interpréter un taux de retour et préparer les données utiles à votre Expert-comptable.
Quelles étapes faut-il suivre pour créer une maison d’édition ?
Vous devez traiter deux sujets en parallèle : la création de l’entreprise et la préparation du catalogue. D’abord, vous choisissez votre cadre juridique et votre budget. Puis, vous organisez les formalités propres aux ouvrages avant leur diffusion.
Choisir le statut selon le financement du catalogue
Vous pouvez démarrer en entreprise individuelle ou créer une société. Le bon choix dépend surtout du nombre d’associés, du financement et de votre rémunération.
Une SASU ou une EURL convient souvent à un projet porté seul avec une structure sociétaire. À la différence de ces formes unipersonnelles, une SAS ou une SARL accueille plusieurs associés.
Votre budget influence aussi ce choix, car l’édition engage des dépenses avant les encaissements. Vous financez notamment correction, maquette, couverture, impression et communication. Advyse compare ces critères dans son guide sur le choix du statut juridique.
Immatriculer l’activité et chiffrer le premier tirage
Le Guichet unique centralise les formalités de création d’entreprise. Vous y déclarez notamment l’identité, le siège, les dirigeants et la forme retenue. Le portail adapte alors les justificatifs à votre situation.
La création juridique ne répond pourtant pas à la question financière. Vous devez chiffrer le premier tirage, les délais de règlement et le niveau probable des retours. Le prévisionnel d’activité aide à transformer ces hypothèses en besoin de trésorerie.
Organiser ISBN, formats et dépôt légal
L’AFNIL attribue les ISBN aux éditeurs français. Elle demande un ISBN distinct pour chaque format numérique commercialisé séparément, comme PDF ou ePub.
De son côté, la BnF impose le dépôt légal aux éditeurs établis en France. L’éditeur envoie un exemplaire de chaque document imprimé au plus tard le jour de sa mise en circulation. Consultez les règles officielles du dépôt légal avant la première diffusion.
📅 Vous voulez chiffrer votre maison d’édition avant le premier tirage ?
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Pourquoi le droit de retour change-t-il la comptabilité d’une maison d’édition ?
À la différence d’un commerce sans droit de retour, l’édition crée un écart entre flux logistique et réalité commerciale. Vous pouvez expédier 1 000 livres sans conserver 1 000 ventes. Dès lors, votre tableau de bord doit séparer expéditions, retours et ventes nettes commerciales.
Distinguer une expédition d’une vente conservée
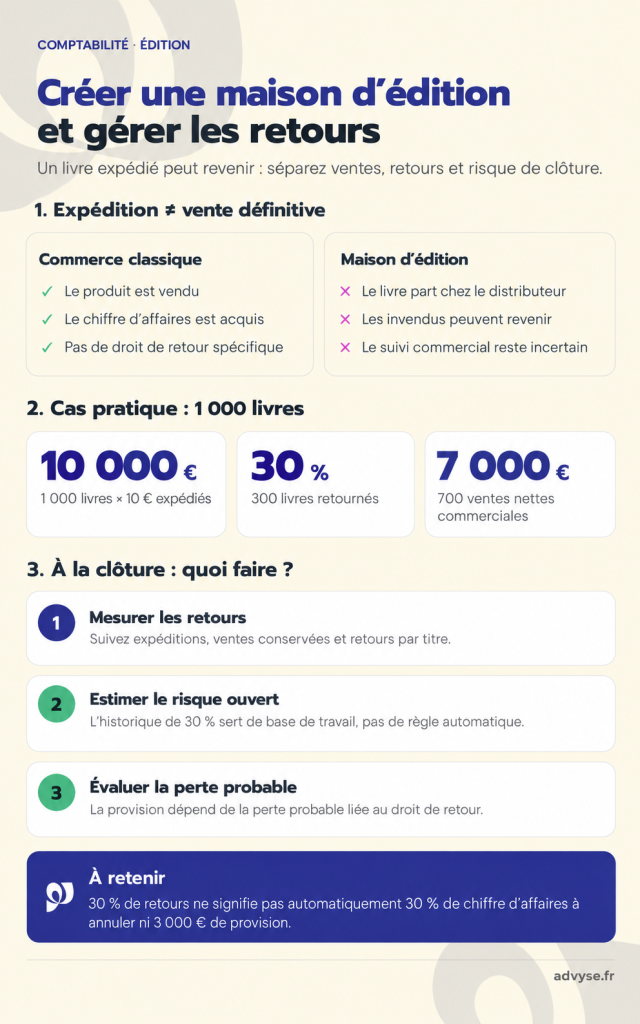
Prenons une base simple : 1 000 livres partent chez un distributeur avec une valeur unitaire de 10 €. Les expéditions représentent alors 10 000 €.
Le distributeur vend 700 exemplaires puis retourne 300 livres. Votre suivi commercial retient au final 7 000 € pour les 700 exemplaires conservés. Les 3 000 € restants correspondent aux retours dans cette simulation.
Utiliser le taux de retour sans en faire une règle automatique
Un historique de 30 % vous donne une première hypothèse. Sur 10 000 € d’expéditions, vous anticipez alors 3 000 € de retours dans votre tableau de gestion.
Ce ratio aide à prévoir trésorerie et stock. Pourtant, il ne fixe pas automatiquement votre chiffre d’affaires comptable ni la provision. Le règlement ANC n° 2026-03 vise la perte probable liée au droit de retour.
⬇️Télécharger gratuitement notre modèle de statut juridique
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Segmenter les retours par titre et par réseau
Un taux moyen masque rapidement les écarts entre ouvrages. Un titre peut afficher 10 % de retours alors qu’un autre atteint 40 %.
Vous devez dès lors suivre le ratio par ISBN, titre, collection, distributeur et période. Cette lecture améliore aussi les décisions de réimpression. Les simulateurs Advyse peuvent compléter vos scénarios financiers.
💡 Bon à savoir
- Taux de retour
→ utilisez-le comme indicateur de gestion, pas comme écriture automatique
→ impact : vous distinguez estimation commerciale et traitement comptable. - Granularité
→ calculez les retours par titre et par distributeur
→ impact : votre historique devient plus utile à chaque clôture.
Cas concret : 1 000 livres avec 30 % de retours
Une petite maison d’édition lance un titre. Elle expédie 1 000 exemplaires à un distributeur et retient 10 € par livre.
Le dirigeant lit 10 000 € d’expéditions et traite ce montant comme une vente totalement conservée. Or le distributeur peut retourner les invendus.
Le dirigeant sépare d’abord expéditions, exemplaires conservés et retours. Il utilise alors un historique de 30 % pour préparer son analyse de clôture.
| Indicateur | Calcul | Montant |
|---|---|---|
| Expéditions | 1 000 × 10 € | 10 000 € |
| Retours | 300 × 10 € | 3 000 € |
| Ventes nettes commerciales | 700 × 10 € | 7 000 € |
Résultat : Le dirigeant pilote le titre avec 7 000 € de ventes nettes commerciales. Son Expert-comptable évalue séparément la perte probable à provisionner.
Comment comptabiliser les retours à la clôture sans fausser le résultat ?
La clôture concentre le principal risque comptable parce que certains retours restent inconnus à cette date. Vous devez dès lors réunir les contrats, l’historique et les relevés disponibles. Une estimation mal construite peut créer un écart de 3 000 € dans notre exemple commercial.
Constater la vente puis analyser le droit de retour
Votre comptabilité enregistre la vente selon le contrat et les règles de reconnaissance du produit. Dans un schéma simplifié, le débit du compte 411 répond au crédit du compte 707.
Le droit de retour ouvre alors une analyse spécifique. L’article 522-9 du règlement ANC n° 2026-03 demande une provision à hauteur de la perte probable liée à ce droit.
Évaluer la perte probable avec des données documentées
Vous ne devez pas transformer mécaniquement 30 % de retours en provision de 3 000 €. L’Expert-comptable analyse le coût économique du retour, l’état des ouvrages et leur valeur récupérable.
Vous améliorez l’estimation avec plusieurs données : taux historique, ancienneté du titre, distributeur, saison, stock restant et retours reçus après la clôture. Au final, votre calcul repose sur des éléments traçables.
Votre dossier de clôture doit aussi conserver la méthode utilisée. D’abord, vous joignez le contrat et le relevé du distributeur. Vous ajoutez le calcul du taux historique et le détail des titres concernés.
Cette documentation permet à l’Expert-comptable de refaire le calcul et d’expliquer l’écart avec l’exercice précédent. Au contraire, un pourcentage isolé masque la réalité du catalogue et fragilise la justification de clôture.
📅 Vous voulez documenter les retours et la provision avant votre clôture ?
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Rapprocher les retours réels l’exercice suivant
L’exercice suivant compare l’estimation aux retours effectivement reçus. Vous contrôlez alors les avoirs, les ouvrages réintégrés, les dépréciations éventuelles et la provision devenue utilisée ou sans objet.
Si les retours dépassent fortement l’hypothèse, vous corrigez votre méthode pour la prochaine clôture. À l’inverse, des retours plus faibles montrent que votre modèle restait trop prudent. Advyse détaille aussi les contrôles de gestion des stocks à la clôture.
💡 Bon à savoir
- Provision
→ le PCG vise la perte probable liée au droit de retour
→ impact : le taux de retour ne fixe pas seul le montant comptable. - TVA
→ le BOFiP applique 5,5 % aux livraisons répondant à la définition fiscale du livre
→ impact : vous devez qualifier correctement chaque flux facturé.
Comment Advyse organise-t-il le suivi comptable d’une maison d’édition ?
Advyse transforme les données éditoriales en contrôles mensuels simples. D’abord, le Cabinet comptable Advyse rapproche chaque titre avec ventes, retours, avoirs et stock. Vous détectez alors les écarts avant la clôture.
Construire un suivi par ISBN et par titre
Advyse peut créer un tableau par ISBN avec quantités expédiées, ventes conservées, retours, stock et encaissements. Le dirigeant voit alors immédiatement les titres qui tournent et ceux qui reviennent.
Ce suivi améliore aussi la marge par ouvrage, puisque chaque retour réduit la vente conservée et peut modifier le stock. Vous pouvez intégrer impression, transport, remises, droits d’auteur et stockage dans la même lecture.
Le tableau peut aussi afficher trois taux utiles : retour, rotation du stock et marge après retours. De son côté, chaque indicateur répond à une décision différente sur le tirage, le prix ou la diffusion.
Pour la TVA, le BOFiP applique le taux réduit de 5,5 % aux livraisons qui répondent à la définition fiscale du livre. Le Cabinet comptable Advyse vérifie séparément les autres prestations et droits facturés.
Préparer une clôture documentée
L’Expert Advyse vérifie les contrats de distribution et les droits de retour encore ouverts. Il compare les statistiques historiques aux retours récents et aux événements connus après la date de clôture.
Advyse conserve la méthode de calcul et les justificatifs utilisés. Dans ce cas, vous pouvez expliquer l’évolution de la provision d’un exercice à l’autre sans reconstruire le raisonnement en urgence. Vous gagnez aussi un historique comparable pour chaque nouveau titre.
⬇️Télécharger gratuitement notre guide création d’entreprise
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Relier comptabilité, trésorerie et décision de tirage
Un taux de retour élevé ne concerne pas seulement la clôture. Il bloque aussi de la trésorerie dans des livres qui peuvent revenir plusieurs mois après leur expédition.
Advyse relie le taux de retour au budget du prochain tirage. Le cabinet peut aussi reprendre le dossier dès la création de votre entreprise pour garder les mêmes hypothèses financières du lancement à la clôture.
✔ À retenir
- Séparez expéditions et ventes conservées
→ le distributeur peut retourner les invendus
→ impact : votre tableau de bord reflète le cycle réel du livre. - Suivez le taux de retour par titre
→ utilisez l’historique comme hypothèse documentée
→ impact : vous améliorez vos prévisions et vos réimpressions. - Évaluez la perte probable
→ appliquez le règlement ANC n° 2026-03 au droit de retour
→ impact : vous évitez une provision construite par simple pourcentage. - Rapprochez ventes, retours et stocks chaque mois
→ corrigez les écarts avant la clôture
→ impact : votre marge par titre devient réellement pilotable.
Conclusion
Vous gagnez surtout une vision fiable du catalogue lorsque vous séparez expéditions, ventes conservées et retours. Cette lecture améliore à la fois votre trésorerie et votre clôture.
Vous n’avez pas besoin de multiplier les tableaux. En revanche, vous devez garder une méthode stable, un historique par titre et des justificatifs cohérents.
Faites construire ce suivi dès le premier exercice, puis utilisez chaque clôture pour améliorer vos hypothèses de tirage et de retour.
📅 Vous voulez structurer la comptabilité de votre catalogue dès maintenant ?
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ : créer une maison d’édition et gérer les retours
Un livre expédié à un distributeur constitue-t-il toujours une vente définitive ?
Non. Le contrat peut accorder un droit de retour au distributeur ou au libraire. Votre suivi doit distinguer les exemplaires expédiés des ventes commercialement conservées.
Comment calculer un taux de retour ?
Vous divisez les exemplaires retournés par les exemplaires distribués. Avec 300 retours sur 1 000 livres, votre taux de retour atteint 30 %.
Un taux de retour de 30 % impose-t-il une provision de 30 % ?
Non. Le règlement ANC n° 2026-03 demande une provision correspondant à la perte probable liée au droit de retour. L’Expert-comptable doit analyser le coût économique réel.
Puis-je suivre les retours moi-même ?
Oui, si vous disposez des relevés par titre, des retours et du stock. En revanche, l’Expert-comptable doit valider le traitement de clôture et la provision retenue.
Combien coûte le suivi comptable d’une maison d’édition ?
Le coût dépend du nombre de titres, des distributeurs, des pièces et du niveau de suivi demandé. Advyse chiffre la mission après lecture des flux réels et du reporting nécessaire.
Que se passe-t-il si mon estimation de retours était mauvaise ?
Vous comparez l’estimation avec les retours reçus puis vous traitez l’écart selon les règles comptables applicables. Vous ajustez alors votre méthode pour la clôture suivante.
Advyse peut-il gérer la création puis la comptabilité ?
Oui. Advyse peut préparer la création, chiffrer le premier tirage et organiser le suivi mensuel. Vous conservez les mêmes hypothèses de travail du lancement à la clôture.
Affichage de Créer une maison d’édition – version skill complète