
📄 Résumé
- La gestion des stocks clôture comptable dépend principalement d’un inventaire physique fiable et d’une valorisation cohérente.
- Inventaire au moins tous les douze mois → vos comptes annuels reposent sur des quantités contrôlées.
- Méthode de valorisation constante → vos marges restent comparables d’un exercice à l’autre.
- Références obsolètes ou détériorées → une dépréciation peut corriger leur valeur comptable.
- Préparation avant la clôture → moins de corrections tardives et des décisions d’achat plus fiables.
Votre stock paraît cohérent dans votre logiciel, mais votre entrepôt raconte-t-il la même histoire ? Un écart de quantité ou une référence surévaluée peut modifier directement votre marge et votre résultat de fin d’année.
Advyse aide les dirigeants à préparer la gestion des stocks avant la clôture comptable avec une méthode simple. L’équipe fige les mouvements, organise le comptage, contrôle la valorisation, documente les écarts puis prépare les corrections comptables.
Une baisse de valeur peut aussi justifier une dépréciation à la clôture. Vous saurez ici quand lancer les travaux, comment fiabiliser les quantités et quelles preuves conserver pour sécuriser vos comptes annuels.
Quand préparer la gestion des stocks avant la clôture comptable ?
Une bonne clôture se joue plusieurs semaines avant la date de fin d’exercice. Attendre le dernier jour transforme souvent un contrôle organisé en rattrapage urgent. Votre objectif consiste à disposer d’un stock physique fiable, d’un fichier valorisé et d’une justification des écarts avant les écritures de clôture.
Fixez une date de coupure adaptée à votre activité
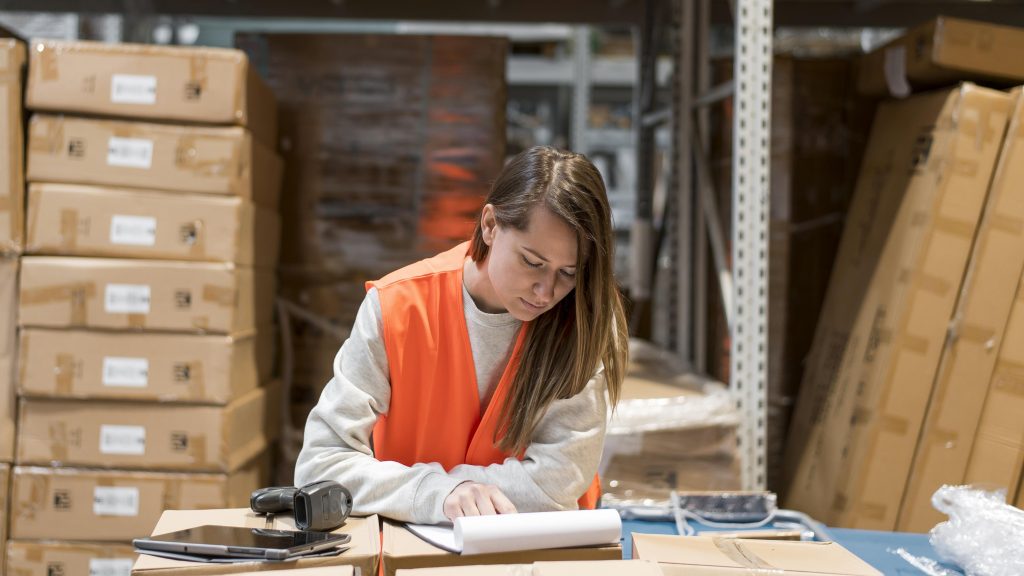
Choisissez une date d’inventaire proche de la clôture et communiquez-la aux équipes concernées. Un commerce avec beaucoup de mouvements peut compter le soir de la clôture ou pendant une fermeture courte.
La date de coupure sert aussi à isoler les réceptions, les expéditions et les retours autour de la fin d’exercice. Une marchandise reçue avant la clôture ne se traite pas comme une livraison arrivée après.
Préparez les données avant de compter
Nettoyez le fichier articles avant l’inventaire. Supprimez les doublons de références, identifiez les unités de mesure et distinguez les stocks appartenant à des tiers. Repérez aussi les articles consignés, les marchandises en dépôt et les références sans mouvement depuis plusieurs mois.
Attribuez chaque zone de stockage à une équipe et prévoyez une feuille ou un terminal de comptage. Les personnes qui comptent ne corrigent pas directement la quantité théorique sans trace. Vous gardez ainsi une piste entre quantité attendue, quantité observée et correction finale.
Respectez l’inventaire annuel et la cohérence des méthodes
Le Code de commerce impose aux commerçants de contrôler par inventaire l’existence et la valeur des éléments du patrimoine au moins une fois tous les douze mois (Code de commerce). Les comptes annuels tiennent ensuite compte des résultats de cet inventaire.
Pour les biens fongibles, le coût moyen pondéré et la méthode du premier entré, premier sorti font partie des méthodes admises (Code de commerce). La méthode de valorisation retenue reste cohérente d’un exercice à l’autre, sauf changement justifié.
Une entreprise qui modifie sa méthode uniquement pour embellir son résultat fragilise la comparabilité des comptes. Votre Expert-comptable contrôle donc les paramètres du logiciel, la méthode appliquée et les exceptions documentées.
Advyse peut intégrer les contrôles de fin d’année à la préparation de l’inventaire et des autres travaux de clôture.
📅 Préparez votre inventaire avant que la clôture ne devienne urgente.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Comment fiabiliser les quantités et la valeur du stock à la clôture comptable ?
Le comptage physique ne représente que la première moitié du travail. Vous devez ensuite comprendre les écarts, rattacher un coût fiable à chaque référence et identifier les biens qui ne valent plus leur coût historique. Cette étape transforme une liste de quantités en donnée comptable défendable.
Analysez chaque écart significatif
Comparez la quantité physique avec la quantité théorique. Classez ensuite les écarts par cause : erreur de réception, casse, vol, rebut, erreur d’unité, retour non enregistré ou expédition mal datée. Un écart expliqué appelle une correction ; un écart récurrent appelle aussi une action sur le processus.
Définissez un seuil d’analyse interne. Par exemple, une entreprise peut contrôler systématiquement les écarts supérieurs à 200 euros ou 2 % d’une famille de produits. Ce seuil constitue une règle de gestion interne, pas un seuil légal. Il aide l’équipe à concentrer le contrôle sur les anomalies significatives.
⬇️Télécharger notre modèle de liasse fiscale simplifiée 2033-SD
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Valorisez avec une méthode constante
Les biens acquis à titre onéreux entrent en comptabilité à leur coût d’acquisition. Les biens produits sont enregistrés à leur coût de production.
Pour les biens fongibles, le Code de commerce prévoit notamment le coût moyen pondéré ou le premier entré, premier sorti (Code de commerce).
Votre fichier de valorisation permet de comprendre le prix retenu. Conservez les factures d’achat, les paramètres de coût, les frais intégrés et la méthode utilisée. Pour une production interne, documentez les composantes retenues dans le coût de production et leur mode d’affectation.
| Méthode | Usage fréquent | Point de contrôle |
|---|---|---|
| Coût moyen pondéré | Références nombreuses et homogènes | Cohérence des entrées et du calcul moyen |
| Premier entré, premier sorti | Lots identifiables ou rotation régulière | Ordre chronologique des entrées et sorties |
| Coût de production | Produits fabriqués par l’entreprise | Charges incorporées et clés de répartition |
Dépréciez les références qui ont perdu de la valeur
Un stock peut exister physiquement tout en valant moins que son coût. Produits obsolètes, collections anciennes, articles détériorés ou références à faible rotation méritent une analyse séparée. Le principe de prudence conduit à constater une dépréciation quand la valeur d’inventaire devient inférieure à la valeur comptable.
Appuyez la baisse de valeur sur des éléments concrets : prix de vente récents, remises nécessaires, taux de rotation, état physique ou coûts restant à engager. Une intuition commerciale ne justifie pas, seule, une correction comptable importante.
Advyse peut utiliser la comptabilité analytique pour comparer les coûts de stockage, les familles de produits et les marges.
💡 Bon à savoir
- Écarts de comptage → gardez la quantité théorique et la quantité physique avant correction → impact : vous conservez une preuve de l’anomalie et de son traitement.
- Références anciennes → documentez leur rotation et leur prix de vente probable → impact : la dépréciation repose sur des éléments vérifiables.
Cas concret : une correction de stock qui change la lecture du résultat
Une société de commerce, chiffre d’affaires annuel de 1,2 million d’euros, clôture au 31 décembre.
Le logiciel affiche 184 000 euros de stock avant inventaire. Le comptage révèle 6 500 euros de manquants et 14 000 euros de références anciennes.
L’entreprise justifie 4 000 euros d’écarts par des retours mal enregistrés. Elle corrige 2 500 euros de manquants et documente une dépréciation de 8 400 euros sur les références anciennes.
Le stock de clôture baisse de 10 900 euros par rapport au fichier initial. Le résultat comptable diminue du même ordre avant effet fiscal, et la direction dispose d’une base plus réaliste pour piloter ses achats.
Quels risques une mauvaise gestion des stocks crée-t-elle à la clôture comptable ?
Le stock influence directement le bilan et le résultat. Une quantité fausse, un coût mal paramétré ou une dépréciation oubliée peut donner une image trompeuse de la marge. Le risque touche aussi les décisions de prix, d’achat et de financement.
Un stock surévalué gonfle artificiellement le résultat
Si votre stock final est trop élevé, la consommation de l’exercice paraît plus faible. Votre marge et votre résultat peuvent alors sembler meilleurs qu’ils ne le sont réellement. Une banque ou un associé peut prendre une décision sur cette photographie trop favorable.
À l’inverse, un stock sous-évalué dégrade le résultat et masque parfois une bonne performance commerciale. L’objectif consiste à retenir une valeur cohérente avec les règles comptables et les preuves disponibles.
📅 Faites chiffrer les corrections de stock avant la finalisation de vos comptes.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Les erreurs se répercutent sur l’exercice suivant
Le bilan d’ouverture d’un exercice reprend le bilan de clôture précédent. Une erreur de stock ne disparaît donc pas au 1er janvier. Elle peut fausser la marge suivante, perturber les comparaisons mensuelles et compliquer les explications auprès des associés.
Plus vous corrigez tard, plus le travail de reconstitution augmente. Les équipes doivent retrouver d’anciens mouvements, des factures et des justificatifs alors que les personnes concernées ont parfois changé de poste.
Lorsque la fiabilité des quantités devient sensible, le contrôle de l’inventaire des stocks porte notamment sur le comptage, la coupure et la valorisation.
Le coût de l’inaction se mesure aussi en trésorerie
Un surstock immobilise du cash. Si 50 000 euros de références lentes restent en entrepôt pendant six mois, l’entreprise finance ce montant sans générer immédiatement de ventes. Les frais de stockage, l’assurance, la casse et les remises commerciales s’ajoutent ensuite au coût financier.
Suivez la rotation, les jours de stock et les références sans mouvement avant la clôture. Ces indicateurs servent à la fois la comptabilité et les décisions d’achat du trimestre suivant.
Vous pouvez mesurer l’effet d’un besoin de financement ou d’une variation d’activité avant d’ajuster vos achats.
💡 Bon à savoir
- Surstock → mesurez aussi son effet sur le besoin en fonds de roulement → impact : vous reliez l’inventaire à une décision de trésorerie.
- Erreur reportée → corrigez son origine, pas seulement le montant final → impact : vous évitez la répétition de l’écart à l’exercice suivant.
Comment Advyse sécurise-t-il la gestion des stocks avant la clôture comptable ?
Notre rôle commence avant la saisie d’une écriture d’inventaire. L’équipe prépare avec vous les données, cible les contrôles utiles et rapproche les quantités avec les comptes. Vous réduisez ainsi les questions tardives au moment où les délais de clôture deviennent plus serrés.
Advyse prépare une liste de contrôles adaptée
Nous identifions les zones sensibles selon votre activité : produits à forte valeur, références anciennes, retours, stocks chez des tiers ou en transit. L’Expert demande les justificatifs nécessaires avant la clôture et définit avec votre équipe le format du fichier d’inventaire.
Cette préparation clarifie les responsabilités. Le responsable d’entrepôt compte, la direction valide les anomalies significatives et l’Expert-comptable contrôle la traduction comptable. Chacun intervient sur un périmètre identifié.
Advyse rapproche le physique, la gestion et la comptabilité
Notre Cabinet comptable rapproche le stock final avec les achats, les ventes, les mouvements de gestion et les comptes de variation de stocks. Nous analysons les écarts inhabituels et vérifie la cohérence des méthodes de valorisation avec l’exercice précédent.
Pour les références anciennes, Advyse examine les éléments qui justifient une baisse de valeur. L’équipe chiffre ensuite la dépréciation à enregistrer et conserve la documentation utile au dossier de clôture.
⬇️Télécharger gratuitement notre guide chef d’entreprise
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Advyse transforme l’inventaire en indicateurs de décision
Un inventaire fiable permet aussi d’améliorer vos achats. Nous pouvons suivre la rotation, les familles à faible marge et le poids du stock dans le besoin en fonds de roulement. Vous repérez les références qui consomment du cash sans soutenir suffisamment les ventes.
L’objectif devient double : produire des comptes fiables et préparer des décisions concrètes pour l’exercice suivant. Vous pouvez réduire certains volumes d’achat, écouler les références lentes ou renégocier les conditions fournisseurs sur une base chiffrée.
✔ À retenir
- Préparez l’inventaire avant la clôture → fixez la coupure, les zones et les responsabilités → impact : vous réduisez les corrections tardives.
- Expliquez les écarts → gardez une trace entre théorique, physique et correction → impact : votre dossier devient contrôlable.
- Valorisez avec constance → documentez la méthode et les coûts retenus → impact : vos marges restent comparables.
- Analysez les stocks lents → reliez rotation, valeur et trésorerie → impact : vous préparez aussi les décisions d’achat suivantes.
Conclusion
Une gestion des stocks préparée plusieurs semaines avant la clôture évite les corrections improvisées. Vous gagnez du temps sur les rapprochements et vous réduisez le risque d’un résultat faussé par une quantité ou une valeur incorrecte.
Le travail reste accessible si vous séparez les étapes. Figez les mouvements, comptez, expliquez les écarts, valorisez selon une méthode constante et documentez les dépréciations. Votre équipe conserve ainsi des preuves simples à transmettre.
Transmettez à Advyse votre fichier de stock, vos écarts de comptage et vos références anciennes avant les travaux de clôture. Notre Expert pourra cibler rapidement les corrections utiles et sécuriser les écritures finales.
📅 Sécurisez votre inventaire et vos écritures de stock avant la clôture.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ : gestion des stocks et clôture comptable
L’inventaire physique est-il obligatoire chaque année ?
Le Code de commerce impose aux commerçants un contrôle par inventaire de l’existence et de la valeur des éléments du patrimoine au moins une fois tous les douze mois. La méthode pratique dépend ensuite de l’organisation et des outils de l’entreprise.
Puis-je faire l’inventaire avant la date de clôture ?
Oui, si votre organisation permet de reconstituer de façon fiable les mouvements entre la date de comptage et la clôture. Votre Expert-comptable contrôle alors la coupure et les mouvements intermédiaires.
Comment traiter un stock devenu invendable ?
Identifiez la perte de valeur et rassemblez des preuves : état physique, prix de vente observés, remises nécessaires ou absence de rotation. Advyse chiffre ensuite la dépréciation comptable justifiable.
Quel est le coût d’un contrôle de stock par un Expert-comptable ?
Le coût dépend du volume de références, de la qualité des données et du niveau de contrôle demandé. Advyse définit le périmètre dans la lettre de mission avant les travaux supplémentaires.
Puis-je gérer seul mon inventaire de clôture ?
Vous pouvez organiser le comptage en interne. L’intervention d’un Expert-comptable devient utile pour la valorisation, les dépréciations, les rapprochements et la traduction des écarts dans les comptes.
Que se passe-t-il si je découvre une erreur après la clôture ?
Signalez-la rapidement à votre Expert-comptable. Advyse analyse son origine, son montant et l’exercice concerné afin de déterminer le traitement comptable approprié.
Clément HUC est expert-comptable et commissaire aux comptes au sein du réseau de cabinet de conseil et d’expertise comptable Advyse. Il est diplômé de Toulouse Business School. Avec son diplôme d’expertise comptable, il cultive une vision globale de la vie d’une entreprise.