
📄 Résumé
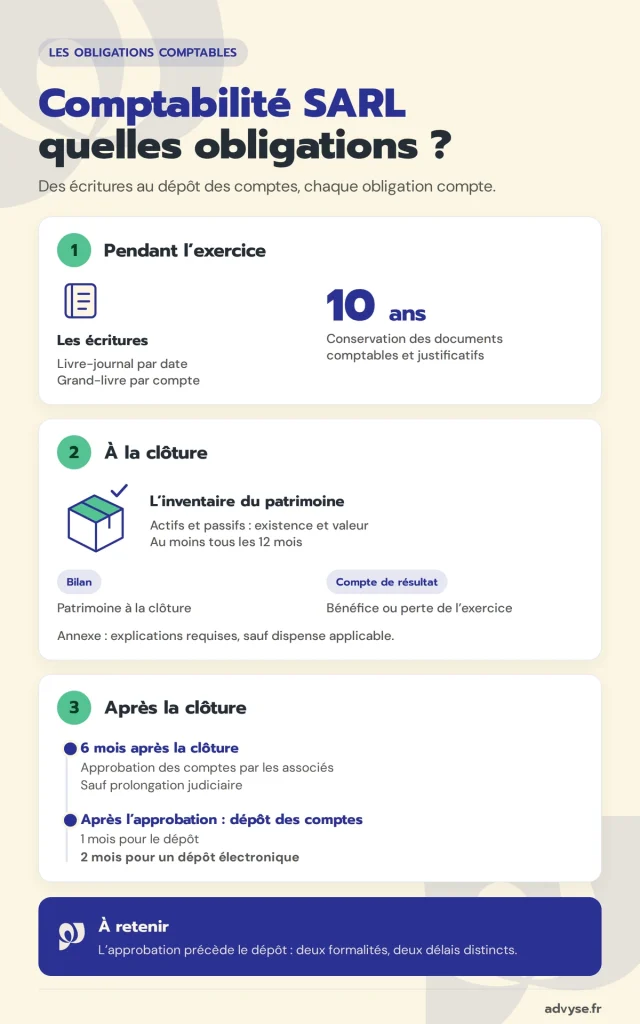
- Comptabilité SARL → écritures documentées et justificatifs conservés.
- Livre-journal et grand-livre → opérations classées par date et par compte.
- Clôture → inventaire et comptes annuels.
- Approbation → six mois après la clôture, sauf prolongation judiciaire.
- Dépôt électronique → deux mois après l’approbation.
Vos factures et votre compte bancaire suffisent-ils pour tenir votre comptabilité ? Vous encaissez des ventes, payez vos fournisseurs et réservez une somme pour les impôts. Mais ces mouvements révèlent seulement une partie de votre activité.
Advyse tient vos comptes et établit vos déclarations à partir des pièces transmises à distance. Dès lors, votre comptabilité distingue les règlements, les dettes et les sommes à recevoir de vos clients.
La réception des factures électroniques ajoute une exigence pour les sociétés concernées. Les obligations quotidiennes ouvrent le sujet, avant la clôture, les échéances et les risques. Un cas de stock illustrera leur effet sur votre bénéfice. Comment répartir ces tâches pour respecter vos obligations comptables sans accumuler les retards ?
Quelles obligations comptables rythment la vie d’une SARL ?
Vous enregistrez les opérations qui modifient le patrimoine de votre SARL. La comptabilité inclut les ventes, les achats et les financements, avec leurs justificatifs. Une facture impayée reste une information comptable, même avant son règlement bancaire.
Les écritures décrivent chaque opération
Vous datez chaque écriture et mentionnez la pièce qui justifie l’opération. Le compte utilisé distingue notamment un achat de marchandises d’un achat de matériel durable. La facture décrit l’achat ; le relevé bancaire prouve son paiement.
Au régime normal, la comptabilité d’engagement constate les créances et les dettes. Une créance représente une somme à recevoir de votre client. Une dette correspond à une somme à payer à votre fournisseur.
À l’inverse, certains allègements du régime réel simplifié autorisent une tenue selon les encaissements et les paiements durant l’exercice. La clôture réintègre ensuite les créances et les dettes. Cette simplification concerne la tenue des comptes, sans dispense de comptabilité.
Advyse enregistre vos opérations dans les comptes correspondant à leur nature. Vous transmettez les justificatifs lorsque la banque indique seulement le montant. Votre expert comptable SARL classe les opérations selon les pièces et leur nature professionnelle.
📅 Confiez votre comptabilité à un professionnel disponible
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Les livres comptables regroupent les écritures
Le livre-journal présente les opérations dans l’ordre chronologique. De son côté, le grand-livre reprend ces écritures par compte comptable.
Vous pouvez tenir ces livres électroniquement. Le système date les documents dès leur établissement. Un outil de facturation produit les factures, tandis que la tenue comptable exige les comptes et les écritures correspondants. Votre outil de tenue comptable conserve aussi les données nécessaires aux livres et aux exports (Code de commerce, article R. 123-173).
Vous conservez un descriptif comptable lorsqu’il facilite l’utilisation et le contrôle des comptes. Ce document décrit notamment le circuit des factures et les règles de classement.
Les justificatifs restent disponibles pendant dix ans
Vous conservez vos documents comptables et leurs pièces justificatives pendant dix ans, notamment les factures d’achat et de vente. Vous gardez aussi les justificatifs des opérations bancaires et des écritures de clôture (Code de commerce, article L. 123-22).
Puisque chaque écriture correspond à une opération, votre classement conserve la référence de la facture concernée.
La réception des factures électroniques concerne les sociétés françaises assujetties à la TVA depuis le 1er septembre 2026. En revanche, les PME et micro-entreprises émettront les factures concernées à compter du 1er septembre 2027. Vous choisissez une plateforme agréée pour les échanges couverts par la réforme (Service Public, calendrier de facturation électronique).
Quels comptes annuels votre SARL établit-elle à la clôture ?
À la clôture, vous attribuez les produits et les charges au bon exercice, puis établissez les comptes annuels. Dès lors, vous obtenez une situation patrimoniale et un bénéfice ou une perte.
L’inventaire couvre les stocks et le patrimoine
Vous contrôlez par inventaire l’existence et la valeur des actifs et des passifs au moins tous les douze mois. Les actifs regroupent les biens et les sommes à recevoir. Les passifs incluent notamment les dettes de la société (Code de commerce, article L. 123-12).
Pour un stock, les quantités et leur valeur influent sur les comptes de clôture.
Chez Advyse, votre dossier comptable intègre les données d’inventaire transmises. Vous fournissez les quantités comptées et les justificatifs de leur valeur. Vous signalez séparément les articles abîmés ou invendables.
Le bilan et le compte de résultat répondent à des questions différentes
Le bilan présente le patrimoine de votre SARL à la date de clôture : actifs, dettes et capitaux propres. Le bilan de votre SARL distingue les sommes à recevoir des fonds disponibles sur le compte bancaire. Les capitaux propres regroupent notamment le capital et les bénéfices conservés dans la société.
À la différence de votre bilan, le compte de résultat décrit l’activité durant l’exercice. Il distingue les produits des charges pour calculer le bénéfice ou la perte. Une vente contribue au bénéfice même lorsque son règlement arrive après la clôture.
L’annexe apporte les explications requises sur les méthodes et certains montants. Certaines micro-entreprises au sens comptable bénéficient d’une dispense d’annexe, sous conditions. Les seuils de cette catégorie atteignent 450 000 € de bilan, 900 000 € de chiffre d’affaires et 10 salariés. Vous retenez la catégorie selon deux des trois critères et les règles de franchissement applicables (Service Public, catégories comptables et dispense d’annexe).
Vous distinguez également les comptes annuels de la liasse fiscale, qui sert à déclarer le résultat fiscal.
💡 Bon à savoir
- Deux formalités distinctes
→ Faites approuver les comptes avant leur dépôt.
→ impact : chaque échéance conserve son propre délai. - Affectation du résultat
→ Les associés décident de l’utilisation du bénéfice ou de la perte.
→ impact : leur décision complète le dossier annuel.
L’approbation et le dépôt suivent des délais distincts
Les associés approuvent les comptes de la SARL dans les six mois suivant la clôture, sauf prolongation judiciaire. Vous organisez d’abord l’assemblée et transmettez les documents requis aux associés. Leur décision porte également sur l’affectation du bénéfice ou de la perte (Code de commerce, article L. 223-26).
Vous déposez ensuite les comptes dans le mois suivant l’approbation, ou dans les deux mois pour un dépôt électronique. Le guichet unique donne accès à cette formalité en ligne. Certaines sociétés peuvent demander la confidentialité de documents, sous conditions (Service Public, dépôt des comptes annuels).
Advyse établit les comptes annuels nécessaires à l’approbation. Votre lettre de mission indique les formalités juridiques confiées au cabinet. Elle distingue la production des comptes, la décision des associés et leur dépôt.
⬇️Télécharger notre modèle de résolution d’affectation du résultat en SARL
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Cas concret : un stock surévalué augmente le bénéfice
Une SARL de vente de fournitures compte deux associés et trois salariés. Elle réalise 320 000 € de chiffre d’affaires et clôture au 31 décembre. Un article de son stock coûte 50 € par unité, hors TVA.
Le fichier de stock affiche 620 unités, soit 31 000 €. L’inventaire physique compte 500 unités, toutes vendables au coût retenu. Les comptes provisoires affichent un bénéfice de 23 000 € avant impôt.
Le responsable du magasin compare les quantités avec les entrées et les sorties documentées. Puisque le comptage confirme 500 unités, il retient 25 000 €, soit 500 × 50 €. Le comptable réduit la valeur du stock final de 6 000 €.
| Stock | Quantité | Valeur |
|---|---|---|
| Stock dans le fichier | 620 unités | 31 000 € |
| Stock après inventaire | 500 unités | 25 000 € |
| Écart | 120 unités | 6 000 € |
La correction ramène le bénéfice avant impôt de 23 000 € à 17 000 €, toutes autres données identiques. Dès lors, les associés disposent de comptes intégrant le stock existant. Le magasin conserve les justificatifs du comptage et documente les sorties de marchandises.
Quels risques menacent une comptabilité de SARL incomplète ?
Les pièces manquantes compliquent la justification des dépenses et la production des comptes. Une comptabilité informatisée exige un fichier conforme lors d’un contrôle fiscal. Vos obligations concernent donc les écritures autant que les documents de fin d’exercice.
Les pièces manquantes fragilisent vos dépenses déclarées
Votre déclaration fiscale utilise les charges comptables, avec les corrections fiscales requises. Vous documentez le lien entre chaque dépense et votre activité professionnelle. Une facture complète contribue également à justifier une déduction de TVA, selon les conditions applicables.
En revanche, le relevé bancaire indique un montant et une date. Il décrit parfois mal la nature de l’achat. Dans ce cas, vous demandez un duplicata au fournisseur. Vous distinguez les dépenses professionnelles des achats personnels payés avec la carte de la société.
Advyse vous signale les justificatifs manquants nécessaires à la tenue des comptes. Vous classez chaque mois les factures et les notes de frais, car les pièces anciennes demandent davantage de recherches.
📅 Organisez vos comptes avant votre prochaine clôture
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Le fichier des écritures comptables répond à une exigence fiscale
Le fichier des écritures comptables, ou FEC, rassemble les écritures sous un format normé. Si votre SARL tient une comptabilité informatisée, vous remettez ce fichier au début d’une vérification de comptabilité.
Le fisc sanctionne le défaut de présentation ou un fichier non conforme par une amende de 5 000 €. En cas de rectification, il applique 10 % des droits supplémentaires lorsque ce montant dépasse l’amende (BOFiP, présentation du FEC et sanctions).
Vous gardez l’accès aux exercices clôturés lors d’un changement de logiciel. Une migration inclut donc les archives, en plus des données de l’année courante.
Les retards déplacent les difficultés vers la clôture
Une transmission mensuelle des pièces répartit le travail sur l’exercice. À l’inverse, un envoi annuel concentre les questions au moment des comptes.
Vous pouvez tenir la comptabilité en interne si votre organisation satisfait aux obligations. Lorsque vous confiez la tenue à un professionnel externe, vous choisissez un Expert-comptable inscrit à l’Ordre. L’externalisation répartit les tâches, tandis que la gérance conserve ses responsabilités.
💡 Bon à savoir
- Changement de logiciel
→ Conservez les archives et les exports des exercices clôturés.
→ impact : les pièces restent disponibles pour un contrôle. - Transmission des justificatifs
→ Envoyez vos pièces selon la fréquence convenue.
→ impact : les questions se répartissent durant l’exercice.
Quelles prestations comptables Advyse réalise-t-il pour votre SARL ?
Votre mission comptable couvre les écritures, les comptes et les déclarations convenues avec votre Expert-comptable. Vous définissez également la transmission des pièces et les échéances.
La tenue comptable et les déclarations fiscales
Advyse tient votre comptabilité à partir des pièces transmises à distance. Vous gardez un interlocuteur pour les dépenses dont le classement exige des informations complémentaires.
Votre dossier inclut les déclarations fiscales convenues, notamment la TVA et la déclaration de résultat. Vous transmettez les changements concernant votre activité ou vos achats. Car ces informations servent à établir les déclarations correspondant à votre situation.
⬇️Télécharger gratuitement notre guide sur la SARL
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Les comptes annuels et le budget des échéances
Votre Expert-comptable Advyse établit le bilan, le compte de résultat et l’annexe lorsque les règles l’exigent. Puisque les comptes et leur dépôt constituent des prestations distinctes, votre mission indique les tâches confiées au cabinet.
Une estimation des prélèvements donne une première base au budget. Vous réservez aussi une partie de votre trésorerie aux échéances fiscales et sociales. Le budget distingue donc l’argent disponible des sommes destinées aux prélèvements.
✔ À retenir
- Classez les pièces au fil des opérations
→ Chaque écriture conserve sa référence justificative.
→ impact : vos dépenses gardent leur preuve. - Fournissez les données d’inventaire
→ Comptez les stocks et documentez leur valeur.
→ impact : les comptes intègrent le patrimoine existant. - Distinguez approbation et dépôt
→ Inscrivez les deux échéances dans votre calendrier.
→ impact : votre dossier annuel respecte chaque formalité. - Définissez votre mission comptable
→ Convenez des déclarations et des formalités confiées au cabinet.
→ impact : chacun connaît les tâches à effectuer.
Conclusion
Vous confiez un dossier exploitable lorsque vos factures et vos données d’inventaire restent disponibles. Votre Expert-comptable peut alors consacrer le travail aux comptes et aux déclarations.
Votre lettre de mission répartit les tâches entre la SARL et le cabinet. Elle fixe aussi la fréquence des échanges et les prestations attendues.
Présentez vos outils actuels et votre prochaine date de clôture à Advyse. Votre rendez-vous portera sur la tenue des comptes et les prestations nécessaires à votre activité.
📅 Choisissez une mission comptable pour votre SARL
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ
La comptabilité est-elle obligatoire dans une SARL ?
Oui, une SARL tient une comptabilité, réalise un inventaire et établit des comptes annuels. Les allègements éventuels dépendent de son régime et de sa taille.
Un Expert-comptable est-il obligatoire pour une SARL ?
Vous pouvez tenir vos comptes en interne. Si vous externalisez leur tenue auprès d’un professionnel, choisissez un Expert-comptable inscrit à l’Ordre.
Un logiciel de facturation suffit-il pour la comptabilité ?
Un outil de facturation produit les factures. La comptabilité exige aussi les écritures, les comptes annuels et, en cas de contrôle, le FEC applicable.
Une petite SARL bénéficie-t-elle d’allègements comptables ?
Oui, certaines petites sociétés bénéficient de présentations simplifiées. Une dispense d’annexe concerne certaines micro-entreprises au sens comptable, sous conditions.
Quand les associés approuvent-ils les comptes ?
Les associés approuvent les comptes dans les six mois suivant la clôture, sauf prolongation judiciaire. Le dépôt électronique suit l’approbation dans les deux mois.
Combien de temps conserver les justificatifs comptables ?
Vous conservez les documents comptables et leurs pièces justificatives pendant dix ans. Votre archivage garde les factures et les preuves nécessaires aux écritures.