
📄 Résumé
- Les responsabilités d’un comptable dépendent des tâches confiées et de son statut
- La tenue des comptes exige des écritures cohérentes → vous pouvez justifier les opérations
- Le devoir de conseil concerne les Experts-comptables dans leurs missions → vous recevez des alertes utiles
- Une faute ne suffit pas à prouver un dommage → conservez les pièces et les échanges
- Un contrôle mensuel limite les surprises → clarifiez les responsabilités dans votre lettre de mission
Votre comptable a laissé passer une erreur de TVA ou des factures manquantes ? Vous voulez comprendre qui doit corriger les comptes et supporter les conséquences. Le problème devient vite concret lorsque votre trésorerie, vos déclarations et vos décisions reposent sur des chiffres incohérents.
Advyse examine les pièces, les missions confiées et les déclarations pour repérer les corrections prioritaires. Nous distinguons les tâches du comptable salarié des obligations de l’Expert-comptable indépendant. Cette distinction évite d’attribuer une responsabilité à la mauvaise personne.
Vous trouverez les contrôles à demander, les documents à conserver et la marche à suivre lorsque les comptes présentent des anomalies.
Quelles sont les responsabilités d’un comptable dans la tenue des comptes ?
Une comptabilité fiable commence par des opérations correctement documentées, car chaque écriture doit pouvoir être expliquée. Le comptable traite les informations selon son contrat, tandis que le dirigeant organise leur transmission. Dès lors, les responsabilités se répartissent autour des pièces, des écritures et des échéances. Vous devez connaître cette répartition pour éviter les oublis.
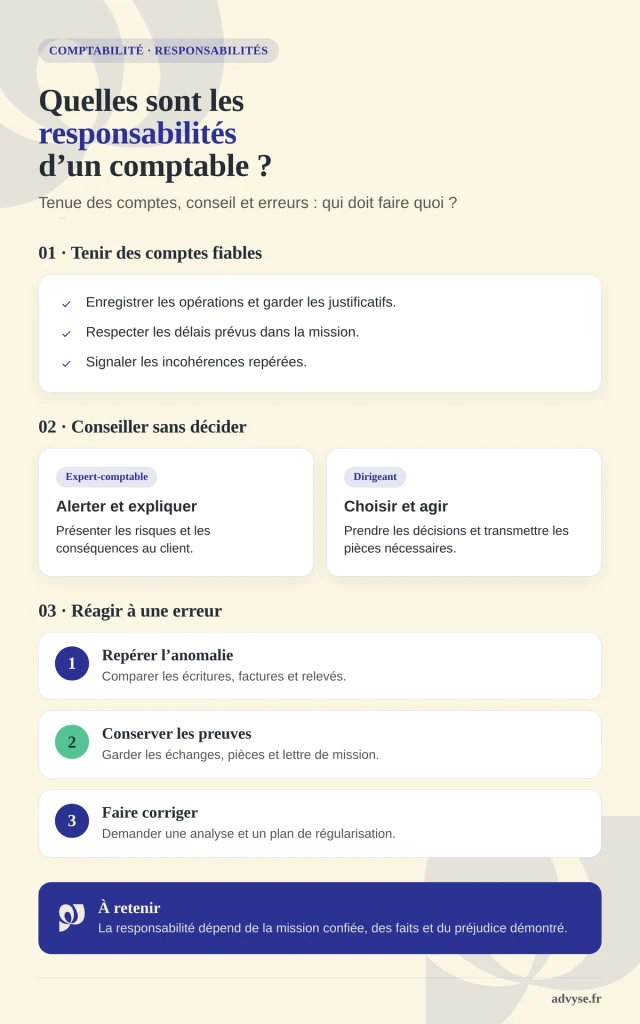
Saisir les opérations et conserver leur justification
Le comptable enregistre les factures, les règlements et les mouvements bancaires relevant de sa mission. Il rapproche les écritures avec les justificatifs disponibles. Une facture saisie deux fois peut gonfler les charges, tandis qu’un encaissement oublié fausse le solde client. Vous devez retrouver l’origine de chaque montant. Lorsque plusieurs périodes comportent des écritures manquantes, un rattrapage de comptabilité permet de reprendre les opérations et de retrouver des comptes exploitables.
Dans une société de conseil qui traite 110 pièces par mois, trois factures manquantes peuvent bloquer le rapprochement bancaire. Le dirigeant transmet alors les documents et le comptable vérifie leur affectation. Un contrôle des comptes fournisseurs permet d’éviter que les écarts s’accumulent jusqu’à la clôture.
Respecter les délais prévus dans la mission
Les déclarations fiscales exigent un calendrier précis, car un retard peut entraîner des pénalités. Pourtant, une mission de saisie ne comprend pas nécessairement les déclarations de TVA ou la liasse fiscale. La lettre de mission indique les travaux confiés au cabinet. De son côté, l’entreprise doit transmettre les pièces dans les délais convenus.
Si un retard survient, commencez par vérifier qui devait préparer et déposer la déclaration. Contrôlez ensuite la date de remise des justificatifs et les éventuelles demandes restées sans réponse. Cette chronologie éclaire les responsabilités.
Alerter sur les incohérences identifiées
Une écriture inhabituelle ou un compte d’attente ancien mérite une vérification, puisque ces écarts peuvent masquer des opérations oubliées. Le comptable doit agir avec diligence dans le périmètre de ses fonctions. Par exemple, un paiement client non rapproché peut laisser apparaître une créance déjà encaissée. Le dirigeant risque alors de surestimer sa trésorerie future.
Le contrôle porte notamment sur les soldes bancaires, les créances et les dettes. Lorsque les écarts persistent, demandez une liste des pièces manquantes et des écritures à justifier. Vous identifiez les actions utiles.
📅 Des écritures incohérentes ? Faites vérifier les points qui exposent votre entreprise.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Quel devoir de conseil l’Expert-comptable doit-il respecter ?
Le devoir de conseil ne se confond pas avec une promesse d’absence d’erreur. L’Expert-comptable doit informer son client dans le cadre des missions acceptées. À la différence du comptable salarié, il relève aussi d’une réglementation professionnelle spécifique. Vous devez donc lire ses obligations à la lumière du contrat.
Informer le client des risques rencontrés
L’article 155 du décret du 30 mars 2012 prévoit un devoir d’information et de conseil pour les professionnels concernés. Ce devoir s’applique dans la mise en œuvre de leurs missions. Ainsi, une anomalie fiscale identifiée lors d’une déclaration confiée au cabinet appelle un traitement adapté. Le professionnel doit tenir compte des informations dont il dispose.
Imaginez une SAS qui applique une mauvaise règle de TVA à plusieurs prestations. Si le cabinet prépare les déclarations et constate l’écart, il doit examiner le risque dans son périmètre. Le dirigeant peut alors corriger la pratique et mesurer les conséquences. En revanche, une mission limitée ne constitue pas une surveillance permanente de toute l’entreprise.
Expliquer les conséquences sans décider à la place du dirigeant
Un conseil utile relie une décision à ses conséquences comptables ou fiscales. Le dirigeant compare alors des hypothèses concrètes. Le cabinet peut comparer deux options lorsque la lettre de mission prévoit cette étude. Par exemple, le dirigeant souhaite augmenter sa rémunération ou acheter du matériel. L’Expert-comptable chiffre alors les effets pertinents dans le cadre convenu.
Pourtant, le dirigeant conserve la décision finale. Il choisit son investissement, valide ses paiements et pilote son activité. Le conseil ne transfère pas cette responsabilité. Demandez donc un écrit qui distingue les hypothèses, les réserves et la décision retenue.
⬇️Télécharger gratuitement notre modèle de lettre de mission de commissaire aux comptes
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Délimiter les prestations dans la lettre de mission
La lettre de mission précise les travaux, les délais et les obligations respectives. Elle évite ainsi les attentes implicites. Elle peut distinguer tenue comptable, établissement des comptes annuels, déclarations fiscales et conseils particuliers. D’abord, relisez les prestations incluses. Identifiez les tâches qui restent à votre charge. Pour distinguer la tenue des comptes des autres prestations, consultez les missions que vous pouvez confier à un Expert-comptable.
Un tableau de responsabilités peut préciser qui collecte les factures, qui contrôle les rapprochements et qui valide les déclarations. Chacun connaît alors son intervention. Vous évitez aussi de demander au cabinet une prestation qu’aucun contrat ne prévoit.
💡 Bon à savoir
- Mission écrite
→ Vérifiez les prestations et les échéances inscrites au contrat
→ impact : Vous savez qui prépare chaque document - Conseil adapté
→ Demandez un avis écrit pour les choix prévus au contrat
→ impact : Vous pouvez décider avec les bonnes hypothèses
Cas concret : une erreur de TVA révèle un défaut de suivi
Une SAS de conseil réalise 840 000 € de chiffre d’affaires et emploie neuf salariés. Elle confie la tenue des comptes et les déclarations de TVA à un cabinet extérieur.
Le dirigeant découvre des factures fournisseurs non comptabilisées, pour 24 000 € HT. Au taux de 20 %, la TVA correspondante atteint 4 800 €. Il pense que le cabinet doit automatiquement rembourser cette somme.
Advyse compare les factures, les dates de transmission et les déclarations. L’Expert Advyse vérifie les conditions de déduction et les clauses du contrat. Le cabinet distingue la régularisation fiscale d’une éventuelle faute contractuelle. Le montant de TVA ne constitue pas automatiquement un dommage indemnisable.
Le dirigeant dispose d’une liste de corrections et d’un calendrier de contrôle. Il connaît les pièces qui manquent et les échanges à conserver. Cette analyse lui permet de discuter des responsabilités sur des faits vérifiables. Les 24 000 € HT de pièces et les 4 800 € de TVA font désormais l’objet de deux contrôles documentés.
Quand une erreur comptable engage-t-elle une responsabilité ?
Une erreur de saisie n’entraîne pas automatiquement une condamnation, car le droit distingue la faute du dommage. Vous devez distinguer la responsabilité civile, la responsabilité pénale et la discipline professionnelle. Chaque régime répond à des conditions différentes. Cette lecture évite de confondre une correction comptable avec un recours en justice.
Identifier une faute, un préjudice et leur lien
La responsabilité civile contractuelle suppose notamment un manquement, un dommage et un lien entre les deux. Par exemple, un cabinet oublie une déclaration dont il avait la charge. L’administration applique une pénalité et l’entreprise rassemble les pièces qui retracent l’incident. Le dossier permet alors d’examiner une éventuelle demande de réparation.
Le montant d’impôt normalement dû ne constitue pas automatiquement un préjudice. De même, une erreur corrigée sans dommage ne donne pas nécessairement droit à une indemnité. Le dirigeant distingue le coût de la régularisation des conséquences imputables à la faute.
Distinguer responsabilité pénale et discipline professionnelle
Certaines pratiques frauduleuses peuvent relever du droit pénal. Une falsification volontaire de pièces ne se traite pas comme une erreur matérielle. Les autorités apprécient les éléments de chaque infraction. Vous ne pouvez pas qualifier pénalement une simple différence de saisie sans examiner les faits.
L’Expert-comptable inscrit à l’Ordre respecte aussi des règles déontologiques. Un manquement professionnel peut donner lieu à une procédure disciplinaire. En revanche, un comptable salarié relève principalement de son contrat de travail et des règles applicables à son emploi.
📅 Une erreur comptable vous inquiète ? Faites examiner vos justificatifs et vos déclarations.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Comprendre ce qui reste à la charge du dirigeant
Le dirigeant conserve ses obligations légales de comptabilité et de déclaration. Externaliser la tenue des comptes ne transfère pas automatiquement toutes ses responsabilités. Il doit notamment transmettre des informations fiables et répondre aux demandes du cabinet.
De son côté, le professionnel reste tenu de respecter ses propres engagements. Votre entreprise gagne aussi à appliquer les bonnes pratiques de tenue comptable pour mieux contrôler les écritures et les justificatifs.
Si une facture manque parce que l’entreprise ne l’a jamais envoyée, le diagnostic diffère d’une pièce reçue puis oubliée. D’où l’intérêt de conserver les accusés de réception et les échanges. Cet historique retrace les transmissions.
💡 Bon à savoir
- Erreur sans dommage
→ Identifiez les conséquences réellement subies
→ impact : Vous évitez de confondre régularisation et indemnisation - Dirigeant et prestataire
→ Retracez les pièces reçues et les alertes adressées
→ impact : Vous clarifiez les obligations de chacun
Comment sécuriser votre comptabilité et vos recours ?
Vous pouvez réduire les risques sans multiplier les procédures. Commencez par fixer des contrôles simples et réguliers. Puis documentez les anomalies dès leur découverte. Votre entreprise dispose alors d’informations exploitables pour corriger les comptes et prendre ses décisions.
Installer un contrôle mensuel des écritures
Chaque mois, comparez les relevés bancaires aux écritures comptables. Vérifiez les factures fournisseurs, les règlements clients et les comptes d’attente. Une entreprise qui traite 120 pièces mensuelles peut vite perdre le fil si elle attend décembre. Un contrôle court évite un rattrapage massif en fin d’exercice.
Demandez une liste des pièces manquantes avec une date de réponse. Faites également préciser les écritures qui restent en attente de justification. Validez ensuite les corrections et conservez un historique. Ce suivi vous permet de comprendre vos chiffres sans reprendre tout le grand livre.
Réagir dès la découverte d’une anomalie
Une erreur de TVA appelle une vérification rapide des factures et des déclarations, puisque certaines corrections dépendent de délais précis. Commencez par demander une explication écrite au professionnel concerné. Réunissez les documents et identifiez les échéances proches. La correction fiscale peut devenir plus urgente que le débat sur les responsabilités.
Ne modifiez pas plusieurs périodes sans conserver la trace des déclarations initiales. Vérifiez les conditions et les modalités de régularisation applicables. Si le désaccord porte sur un dommage important, demandez un avis juridique. Vous pourrez alors distinguer les mesures de correction des éventuels recours.
⬇️Télécharger gratuitement notre guide pour piloter votre entreprise
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Faire intervenir Advyse sur les points à corriger
Advyse peut analyser les écritures, rapprocher les comptes bancaires et identifier les justificatifs manquants. Cette revue hiérarchise les corrections. L’Expert Advyse examine les écarts dans le périmètre de la mission convenue. Nous préparons ensuite un calendrier de reprise et des contrôles réguliers. Ainsi, vous retrouvez facilement des données fiables. Le service de comptabilité Advyse couvre notamment la tenue, les déclarations et les contrôles prévus dans la mission.
L’intervention commence par un état des lieux. Le cabinet distingue les opérations à justifier, les déclarations à vérifier et les pièces à réclamer. Au final, le dirigeant dispose d’un plan de travail plutôt que d’une liste vague de difficultés.
✔ À retenir
- Définir les missions
→ Vérifiez les tâches prévues dans la lettre de mission
→ impact : Vous savez qui intervient - Conserver les justificatifs
→ Archivez les pièces et les échanges écrits
→ impact : Vous pouvez reconstituer les faits - Distinguer les responsabilités
→ Comparez les obligations de chacun aux faits
→ impact : Vous évitez les conclusions hâtives - Contrôler les comptes
→ Rapprochez les écritures des relevés chaque mois
→ impact : Vous repérez les anomalies plus tôt
Conclusion
Les responsabilités d’un comptable prennent tout leur sens lorsque vous savez quelles tâches chacun doit accomplir. Vous pouvez alors demander des corrections précises sans confondre conseil, saisie et décision de gestion.
Une lettre de mission claire et un suivi mensuel rendent les échanges plus simples. Vous disposez surtout de pièces fiables pour comprendre les écarts et agir rapidement.
Advyse peut examiner votre dossier, vérifier les opérations et organiser les corrections nécessaires. Vous retrouvez une comptabilité utile pour vos prochaines décisions.
📅 Besoin de fiabiliser vos comptes ? Échangez avec un Expert Advyse.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ : responsabilités et devoir de conseil du comptable
Un comptable est-il responsable d’une erreur de TVA ?
Sa responsabilité dépend de sa mission, des faits et du dommage éventuel. Examinez les documents transmis et les déclarations avant de conclure.
Le devoir de conseil concerne-t-il tous les comptables ?
Le devoir réglementaire prévu par le décret de 2012 concerne les professionnels de l’expertise comptable dans leurs missions. Un salarié relève d’un autre cadre.
Le dirigeant reste-t-il responsable de ses comptes ?
Oui. Il conserve ses obligations légales et doit transmettre les informations nécessaires. Le cabinet reste responsable de ses propres manquements.
Une erreur donne-t-elle automatiquement droit à une indemnisation ?
Non. Une demande civile suppose notamment une faute, un préjudice et un lien entre les deux.
Quels documents conserver en cas de litige ?
Gardez la lettre de mission, les factures, les déclarations et les échanges. Ils permettent de reconstituer les événements.
Comment réagir à plusieurs exercices comptables en retard ?
Commencez par identifier les périodes, réunir les justificatifs et établir un calendrier de reprise avec un professionnel.