📄 Résumé
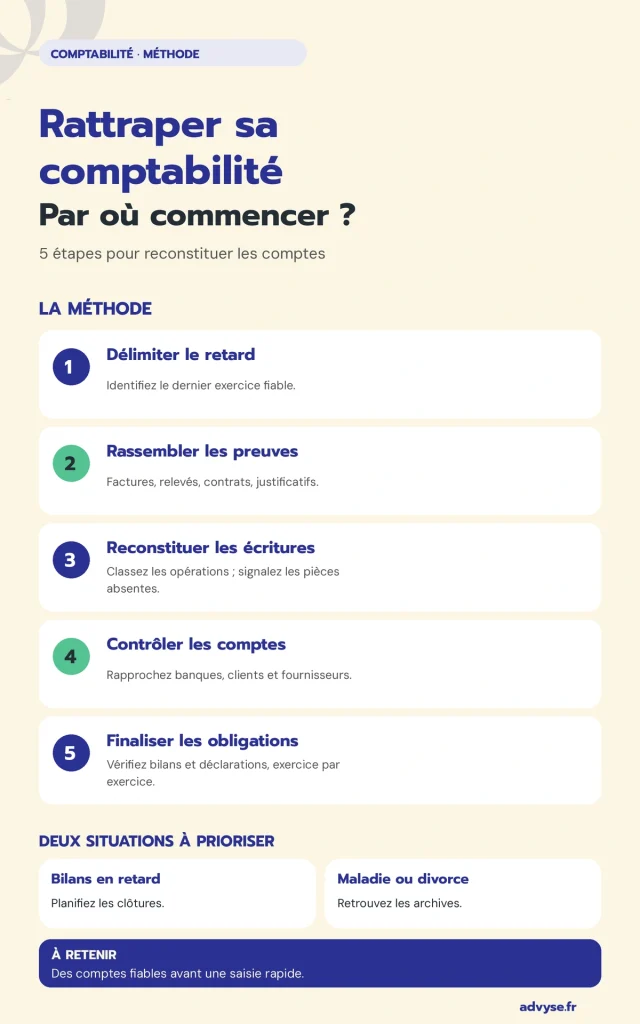
- La méthode pour rattraper une comptabilité dépend principalement de la dernière période comptable fiable.
- Retrouvez les pièces et les relevés bancaires pour reconstituer les opérations.
- Rapprochez les comptes pour identifier les écarts et les écritures manquantes.
- Vérifiez les déclarations déjà transmises et les obligations en retard.
- Planifiez chaque exercice et fixez des étapes de correction documentées.
Vous souhaitez rattraper une comptabilité après plusieurs mois sans saisie ou avant un bilan attendu par votre banque ? La première décision consiste à identifier le dernier exercice fiable. Advyse distingue les opérations manquantes, les déclarations déjà transmises et les échéances qui approchent.
Vous pouvez rattraper votre comptabilité en six actions : délimiter les périodes, réunir les preuves, reconstituer les écritures, rapprocher les banques, contrôler les taxes et finaliser les comptes. La durée réelle dépend du volume des opérations et des justificatifs retrouvés. Vous pourrez choisir les dossiers prioritaires sans confondre urgence et précipitation.
Par où commencer pour rattraper une comptabilité en retard ?
Commencez par repérer la dernière clôture dont vous pouvez vérifier les chiffres. L’ancien bilan ne suffit pas toujours : vous devez contrôler les soldes bancaires, les créances clients et les dettes fournisseurs. Si votre logiciel conserve un historique incomplet, demandez les exports disponibles avant de saisir de nouvelles écritures. Dès lors, votre premier objectif consiste à dresser un état des lieux vérifiable.
Délimiter les exercices et les mois concernés
Notez la date de la dernière opération correctement enregistrée. Confrontez cette date aux relevés bancaires et aux déclarations fiscales. Ainsi, vous distinguerez un retard de saisie de six mois d’une absence totale de clôture sur deux exercices.
Ce diagnostic évite de retraiter des opérations qui figurent déjà dans le grand livre. Advyse peut comparer les soldes d’ouverture aux documents de l’exercice précédent avant de retenir une période de reprise.
Mesurer le volume de pièces à reprendre
Comptez les factures clients, les factures fournisseurs, les relevés, les justificatifs de frais et les mouvements de caisse. Classez les pièces par mois et par exercice.
Par exemple, 40 factures d’achat et 25 ventes mensuelles représentent déjà 390 factures sur six mois. Ce calcul ne comprend ni les frais bancaires ni les écritures de paie. Un Expert Advyse peut donc estimer séparément la collecte, la saisie et les contrôles.
Repérer les échéances qui bloquent l’entreprise
Classez les demandes selon leur date et leur conséquence : déclaration de TVA manquante, liasse fiscale attendue, comptes annuels ou dossier bancaire. Une relance écrite exige un suivi particulier. En revanche, un simple retard de classement appelle surtout un calendrier interne.
Conservez les courriers reçus et les preuves des dépôts déjà réalisés. Le tableau de priorités doit préciser l’exercice, l’obligation, la pièce manquante et la personne responsable.
📅 Votre comptabilité a pris du retard ? Un Expert Advyse examine vos priorités.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Pour prolonger ce point, consultez les étapes d’une tenue comptable régulière.
Comment reconstituer les écritures pour rattraper sa comptabilité ?
Le rattrapage comptabilité repose sur des pièces probantes et des contrôles croisés, pas sur une saisie accélérée sans vérification. Vous rassemblez d’abord les documents disponibles, puis vous reconstituez les opérations dans l’ordre chronologique.
Chaque mouvement bancaire doit correspondre à une facture, un contrat, une opération de financement ou une explication documentée. Lorsque vous ne trouvez pas de preuve, vous signalez l’écart au lieu d’inventer une écriture.
Relever les factures et les mouvements bancaires
Téléchargez les relevés complets de chaque compte utilisé par l’entreprise. Récupérez aussi les avoirs, factures électroniques, factures papier, contrats et justificatifs de paiement.
Ensuite, rapprochez les encaissements des factures de vente et les décaissements des achats. En revanche, le montant payé peut différer du montant facturé en présence d’un acompte ou d’un règlement partiel. Dans ce cas, ce point mérite une vérification avant tout rapprochement définitif.
Traiter les doublons, les omissions et les justificatifs manquants
Un paiement ne constitue pas toujours une charge déductible. Vous devez connaître sa nature et conserver la preuve correspondante.
Marquez donc chaque écriture douteuse dans un journal de contrôle : date, montant, fournisseur, raison du doute et action prévue. Votre Expert-comptable pourra distinguer une dépense professionnelle d’un prélèvement personnel.
Le Code de commerce impose en principe aux commerçants de conserver les documents comptables et les pièces justificatives pendant dix ans.
⬇️ Télécharger gratuitement notre modèle de lettre de demande de report de délai fiscal
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Vérifier les rapprochements et les soldes
Comparez le solde du compte bancaire comptable au solde du relevé, mois après mois. Examinez les chèques non débités, les virements en attente et les écritures passées deux fois.
De son côté, le comptable fait le même exercice sur les créances et les dettes. Pourtant, un rapprochement cohérent ne garantit pas à lui seul que toutes les factures figurent en comptabilité ; croisez donc les contrôles.
Advyse peut documenter les écarts résiduels et demander les preuves nécessaires au dirigeant.
💡 Bon à savoir
- Conservation des justificatifs
→ Les commerçants conservent dix ans les documents comptables et pièces justificatives.
→ Impact : retrouver des preuves avant de reconstituer les comptes. - Vérification fiscale
→ Contrôlez les déclarations déjà transmises avant toute correction.
→ Impact : identifier les régularisations nécessaires.
Cas concret : six mois de factures à reconstituer
Une SARL de services réalise 240 000 euros de chiffre d’affaires annuel. Elle emploie deux salariés et a interrompu sa saisie pendant six mois.
La banque attend des comptes intermédiaires, mais 390 factures et 180 mouvements bancaires nécessitent un contrôle. Le dirigeant ne possède pas tous les justificatifs.
L’entreprise répartit les 390 factures sur six dossiers mensuels, importe les 180 mouvements puis rapproche chaque paiement avec une pièce. Elle ouvre une liste distincte pour les justificatifs manquants. Si 24 mouvements restent sans preuve, elle traite précisément ces 24 écarts avant les opérations de clôture. Les montants de TVA restent à recalculer selon le régime de l’entreprise.
Résultat : le dirigeant identifie exactement le périmètre à corriger et les éléments à fournir. Aucun délai de production ni économie de pénalité ne découle automatiquement de cet exemple ; le professionnel doit d’abord vérifier les pièces.
Pour prolonger ce point, consultez les usages de la comptabilité en ligne pour les TPE.
L’article L123-22 du Code de commerce détaille la conservation décennale des documents comptables.
Quels délais et risques prévoir pour rattraper une comptabilité ?
Un retard comptable n’entraîne pas un calendrier identique pour toutes les entreprises. À la différence d’une saisie courante, la durée dépend du nombre d’exercices, de la qualité des archives et des obligations déclaratives concernées.
Surtout, la date de production d’un bilan n’efface pas les échéances fiscales déjà dépassées. Vous devez établir deux calendriers : celui des travaux comptables et celui des régularisations administratives.
Délai de production des bilans en retard : comment organiser les travaux ?
Un bilan en retard demande d’abord une comptabilité reconstituée et contrôlée pour l’exercice concerné. Les écritures d’inventaire, les amortissements, les provisions justifiées et les rapprochements précèdent l’établissement des comptes.
Si plusieurs exercices manquent, le solde de clôture du premier sert de point de départ au suivant. Le délai dépend alors de la quantité de pièces et du nombre d’anomalies.
Advyse peut établir un planning distinct pour chaque exercice, sans promettre un délai uniforme.
Rattrapage après une maladie, un divorce ou un dossier laissé de côté
Une maladie, un divorce ou un conflit entre associés peut interrompre le suivi administratif. Commencez par retrouver les accès au compte bancaire, au logiciel et aux archives de facturation.
Identifiez également les personnes qui détiennent les documents. En cas de divorce, séparez soigneusement les dépenses professionnelles des opérations personnelles et faites examiner les cas incertains.
Vous pouvez confier la collecte à un interlocuteur unique sans transmettre vos identifiants personnels. Un Expert Advyse pourra bâtir une liste de pièces priorisées selon les périodes manquantes.
Limiter les conséquences des déclarations tardives
Vérifiez les déclarations de TVA et de résultat déjà envoyées avant de transmettre un document complémentaire. Un retard peut entraîner intérêts et majorations selon l’impôt, la date et la situation.
Ne reprenez jamais un pourcentage de sanction sans vérifier le texte applicable. Si l’administration a adressé une relance, répondez dans le délai indiqué et conservez la copie.
Un Expert Advyse peut comparer les déclarations aux écritures reconstituées et identifier les corrections à transmettre.
📅 Votre comptabilité a pris du retard ? Un Expert Advyse examine vos priorités.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
💡 Bon à savoir
- Conservation des justificatifs
→ Les commerçants conservent dix ans les documents comptables et pièces justificatives.
→ Impact : retrouver des preuves avant de reconstituer les comptes. - Vérification fiscale
→ Contrôlez les déclarations déjà transmises avant toute correction.
→ Impact : identifier les régularisations nécessaires.
Comment Advyse organise-t-il le rattrapage de votre comptabilité ?
L’intervention commence par un échange sur vos périodes sans suivi et sur votre objectif immédiat. Le cabinet vérifie les pièces accessibles avant de fixer le périmètre.
Ensuite, il distingue ce qui relève de la reconstitution, de la clôture ou d’une déclaration fiscale. Vous disposez ainsi d’un ordre de travail concret plutôt que d’une simple demande générale de factures.
Diagnostic et calendrier par exercice
Advyse peut établir une liste des exercices manquants, des relances reçues et des documents disponibles. L’Expert Advyse rapproche le dernier bilan des premiers relevés non traités.
Il examine les comptes sensibles : banque, TVA, clients, fournisseurs et paie. Ce diagnostic permet de convenir des tâches et du partage des responsabilités. Votre entreprise sait quelles preuves fournir en priorité.
⬇️ Télécharger gratuitement notre guide sur la gestion de votre entreprise
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Production des écritures et contrôle des déclarations
Le cabinet comptable Advyse reprend les mouvements justifiés, rapproche les banques et vérifie les soldes. Le professionnel recherche les écarts plutôt que de les masquer par une écriture globale.
Il compare également les déclarations disponibles aux montants issus de la comptabilité. Si une différence apparaît, il examine sa cause avant de proposer la correction appropriée. Le dossier conserve une trace des opérations de reprise.
Relancer une tenue comptable régulière
Après le rattrapage, définissez une fréquence de transmission des pièces. Programmez un point sur les factures absentes, les règlements non rapprochés et les déclarations à venir.
Vous pouvez aussi suivre un tableau mensuel avec quatre colonnes : période, pièces reçues, contrôles réalisés et points bloquants. La tenue courante devient alors distincte du chantier exceptionnel. Cette séparation aide le dirigeant à vérifier que le retard ne recommence pas.
✔ À retenir
- Repérez le dernier exercice fiable
→ Vérifiez les soldes d’ouverture avant de saisir.
→ Impact : limiter les reprises inutiles. - Reconstituez les opérations
→ Collectez les justificatifs et contrôlez les mouvements.
→ Impact : retrouver une chronologie fiable. - Rapprochez chaque banque
→ Comparez les soldes et examinez les écarts.
→ Impact : repérer les erreurs et les omissions. - Priorisez les déclarations en retard
→ Identifiez les échéances dépassées et les relances.
→ Impact : organiser les régularisations nécessaires.
Pour prolonger ce point, consultez les simulateurs Advyse.
Conclusion
Vous pouvez rattraper une comptabilité même après plusieurs mois sans suivi, à condition de commencer par un état des lieux rigoureux. La priorité n’est pas de saisir toutes les factures le plus vite possible, mais de retrouver une chronologie fiable.
Pour un bilan en retard, le professionnel doit aussi vérifier les écritures de clôture et les obligations fiscales. Une maladie ou un divorce exige parfois davantage de collecte, sans changer l’exigence de justification des opérations.
Advyse peut analyser la période à reprendre et organiser les contrôles par exercice. Préparez vos derniers relevés, vos factures et les relances reçues pour obtenir un diagnostic adapté.
📅 Votre comptabilité a pris du retard ? Un Expert Advyse examine vos priorités.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ : vos questions sur le rattrapage comptable
Comment rattraper une comptabilité de deux ans ?
Reprenez l’exercice le plus ancien, rapprochez ses banques, contrôlez ses déclarations, puis passez au suivant. Vérifiez le solde d’ouverture de chaque nouvel exercice avant de poursuivre.
Peut-on faire un bilan sans toutes les factures ?
Un bilan exige des données fiables. Signalez les pièces absentes au professionnel et recherchez d’autres preuves ; n’inventez jamais une facture pour équilibrer les comptes.
Combien de temps faut-il pour rattraper sa comptabilité ?
Le délai dépend du nombre d’écritures, de la disponibilité des archives et des contrôles à réaliser. Demandez un diagnostic documentaire avant de fixer une date de remise.
Que faire après une maladie ou un divorce ?
Rassemblez les relevés et les accès professionnels, reconstituez la chronologie et identifiez les pièces manquantes. Faites vérifier les dépenses dont le caractère professionnel reste incertain.
Qui peut reprendre une comptabilité abandonnée ?
Un Expert-comptable peut intervenir sur une comptabilité incomplète après avoir évalué le dossier, les pièces et les obligations en attente. Le dirigeant conserve la responsabilité de transmettre des informations exactes.
Faut-il corriger aussi les anciennes déclarations ?
Comparez les déclarations déposées aux écritures reconstituées. La nécessité d’une correction dépend des écarts trouvés et de la situation fiscale propre à chaque exercice.