
📄 Résumé
- Le régime d’imposition des bénéfices dépend principalement de votre activité, de votre chiffre d’affaires et de votre forme juridique
- Micro ou réel → comparez l’abattement forfaitaire avec vos charges réelles
- IR ou IS → mesurez l’impôt, la rémunération et la trésorerie conservée
- Seuils 2026 → 203 100 € pour certaines ventes et 83 600 € pour les prestations de services au micro-BIC
- Une simulation chiffrée → sécurisez l’option avant de modifier votre régime
Votre entreprise paie-t-elle l’impôt selon le régime réellement adapté à sa marge, à ses charges et à votre rémunération ? Un mauvais choix peut réduire votre trésorerie ou alourdir vos obligations sans avantage réel.
En 2026, les seuils micro-BIC atteignent 203 100 € pour les ventes et 83 600 € pour les services. Le micro-BNC retient aussi 83 600 €. Au-delà, les règles du réel prennent le relais selon l’activité.
Advyse compare votre forme juridique, votre bénéfice, vos charges et vos objectifs de rémunération. Ainsi, cette lecture distingue micro ou réel, puis IR ou IS lorsque votre statut autorise ce choix.
Vous saurez ainsi identifier votre régime d’imposition des bénéfices, mesurer l’intérêt d’une option et repérer le moment où un changement devient pertinent.
Quels régimes d’imposition des bénéfices pouvez-vous choisir en 2026 ?
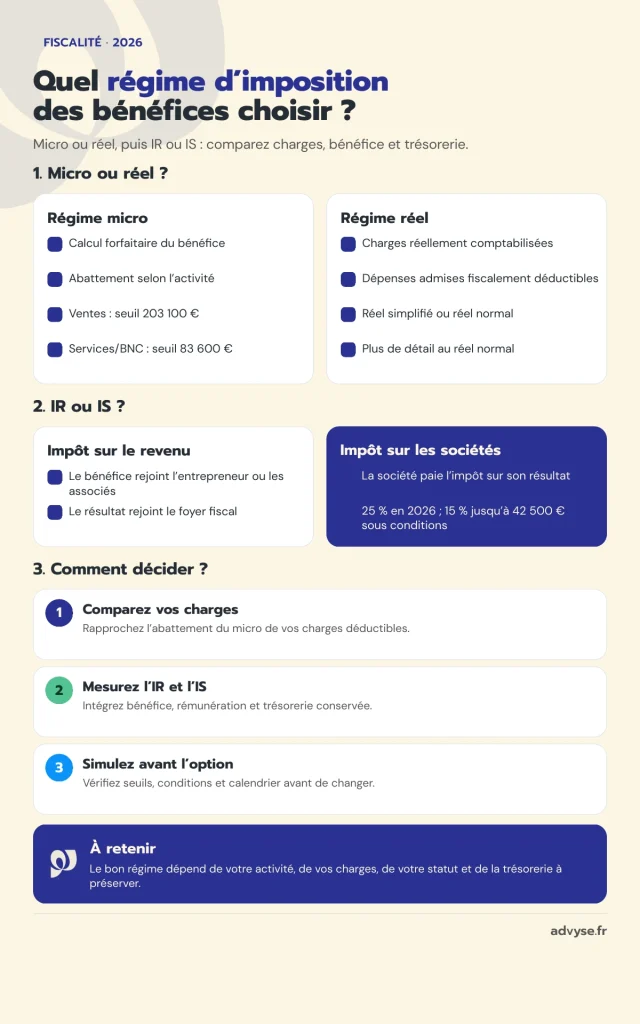
Votre premier choix porte sur la méthode de calcul du bénéfice imposable. Le régime micro applique un calcul forfaitaire, tandis qu’un régime réel retient vos produits et vos charges réellement comptabilisés. Ce point change directement la base soumise à l’impôt.
Le micro simplifie le calcul du bénéfice
Le micro-BIC couvre certaines activités commerciales, artisanales ou de services. En 2026, le seuil atteint 203 100 € pour les ventes et 83 600 € pour les services. Vous pouvez toutefois choisir un régime réel avant ces limites.
Le micro-BNC concerne les professions non commerciales. Le seuil atteint 83 600 € en 2026. Si vos recettes restent sous ce niveau, vous pouvez relever du micro-BNC, sauf option pour la déclaration contrôlée.
Le régime micro ne déduit pas chaque charge réelle. L’administration applique un abattement forfaitaire selon l’activité. Ainsi, le micro reste attractif lorsque vos frais restent faibles. À l’inverse, des charges élevées peuvent rendre le réel plus intéressant.
📅 Comparez votre régime fiscal avant votre prochaine clôture
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Le réel simplifié retient vos charges réelles
Le régime réel simplifié calcule le résultat à partir des produits et des charges comptabilisés. Vous pouvez alors déduire les dépenses admises fiscalement, sous réserve de respecter les règles applicables. Ce mécanisme rapproche davantage la base fiscale de votre économie réelle.
Pour les prestations de services BIC, le réel simplifié couvre la tranche de 83 600 € à 286 000 € en 2026. Pourtant, il s’applique à la tranche de 203 100 € à 945 000 € pour les ventes. Vous pouvez aussi l’opter sous les seuils micro.
Impots.gouv.fr distingue le réel simplifié du réel normal. Les deux retiennent les éléments réellement comptabilisés. En revanche, le réel normal demande une liasse fiscale plus détaillée.
Le réel normal renforce le niveau de détail
Le réel normal concerne notamment les entreprises de services au-delà de 286 000 € de chiffre d’affaires. Il s’applique aussi aux activités de vente au-delà de 945 000 € en 2026. Ces seuils valent pour les années 2026 à 2028.
Le réel normal ne signifie pas forcément plus d’impôt. Il impose surtout des obligations comptables et déclaratives plus complètes. Votre choix doit intégrer le coût de tenue comptable, le besoin de pilotage et la complexité de votre activité.
Comparez aussi les critères du régime fiscal d’entreprise.
Comment choisir entre impôt sur le revenu et impôt sur les sociétés ?
Votre deuxième arbitrage concerne la personne qui supporte l’impôt. À l’IR, le bénéfice remonte vers l’entrepreneur ou les associés. À l’inverse, à l’IS, la société paie l’impôt sur son résultat avant une éventuelle distribution.
L’IR rattache le bénéfice au foyer fiscal
L’entreprise individuelle relève par défaut de l’impôt sur le revenu. Une EURL avec associé unique personne physique relève également de l’IR par principe. Le bénéfice rejoint alors la catégorie BIC, BNC ou BA selon l’activité.
Ce fonctionnement peut convenir lorsque le bénéfice reste modéré. Pourtant, une hausse du résultat risque d’alourdir l’impôt personnel puisque le bénéfice rejoint directement le foyer fiscal.
Certaines sociétés normalement à l’IS peuvent choisir temporairement l’IR sous conditions. Elles doivent respecter des critères d’activité, d’ancienneté, de taille et de détention du capital.
⬇️Télécharger gratuitement notre modèle de liasse fiscale
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
L’IS sépare davantage la fiscalité de la société
Les SAS, SASU, SA et SARL relèvent généralement de l’IS. Une EURL avec associé unique personne physique peut aussi opter pour l’IS. L’entreprise individuelle, quant à elle, a, sous conditions, le droit de choisir une assimilation permettant l’option pour l’IS.
En 2026, le taux normal de l’IS atteint 25 %. Certaines PME appliquent 15 % jusqu’à 42 500 € de bénéfice si elles respectent notamment le plafond de 10 millions d’euros de chiffre d’affaires et la condition de détention du capital.
L’IS peut laisser une partie du bénéfice dans la société après impôt. Cette logique soutient un investissement ou une réserve de trésorerie. En revanche, une distribution ultérieure peut entraîner une fiscalité supplémentaire au niveau du dirigeant ou des associés.
Notre dossier sur l’impôt sur les sociétés en France complète cet arbitrage.
Votre rémunération change l’arbitrage
Votre rémunération change l’arbitrage. À l’IR, vous supportez l’impôt sur votre quote-part de bénéfice. À l’IS, la société paie d’abord son impôt, puis votre rémunération et une distribution éventuelle suivent leurs propres règles.
Advyse simule ces flux sur une année complète. En effet, notre Cabinet comptable compare impôt de la société, impôt personnel et cotisations liées à la rémunération.
| Situation | Régime à comparer |
|---|---|
| Charges faibles et recettes sous les seuils | Micro contre réel |
| Bénéfice élevé à conserver dans la société | IR contre IS |
| Croissance au-delà des seuils du simplifié | Réel simplifié contre réel normal |
💡 Bon à savoir
- Micro-entreprise
→ le régime micro reste rattaché à l’impôt sur le revenu
→ impact : la micro-entreprise ne peut pas opter pour l’IS - Taux réduit d’IS
→ 15 % sur les premiers 42 500 € de bénéfice sous conditions
→ impact : le surplus relève du taux normal de 25 %
Cas concret : une EURL de conseil compare IR et IS
Une consultante exploite une EURL de conseil avec 150 000 € de chiffre d’affaires annuel. Son activité génère 45 000 € de charges professionnelles avant rémunération. Elle détient 100 % du capital et dirige seule la société.
La dirigeante hésite entre conserver l’IR et opter pour l’IS. Son bénéfice avant rémunération atteint 105 000 €. Elle souhaite financer un recrutement l’année suivante et conserver 30 000 € de trésorerie dans l’entreprise.
Advyse compare d’abord la base imposable à l’IR. Ensuite, notre Expert modélise l’IS à 15 % sur 42 500 €, puis à 25 % au-delà si les conditions du taux réduit sont remplies. Au final, la simulation mesure la trésorerie restante.
Le scénario IR rattache tout le bénéfice professionnel au foyer fiscal. Le scénario IS laisse une partie du résultat dans la société après impôt. Dans ce cas, la dirigeante doit aussi intégrer le coût fiscal et social de sa rémunération.
La dirigeante ne choisit pas l’IS sur le seul taux de 15 %. Elle retient le scénario qui préserve les 30 000 € nécessaires au recrutement tout en maintenant une rémunération cohérente. Advyse prévoit une nouvelle comparaison si le bénéfice ou les besoins de trésorerie évoluent fortement.
Quand faut-il quitter le micro ou changer de régime réel ?
Votre régime fiscal évolue avec votre activité. Une croissance du chiffre d’affaires risque de provoquer un changement automatique. Une hausse des charges peut aussi rendre une option volontaire pertinente avant même de franchir un seuil.
Deux dépassements peuvent faire sortir du micro-BIC
Le BOFiP apprécie le micro-BIC à partir des chiffres d’affaires de référence. Un dépassement isolé ne provoque pas toujours une sortie immédiate. En revanche, deux dépassements successifs peuvent entraîner le passage au réel.
Cette mécanique évite de basculer à cause d’une seule année exceptionnelle. Pourtant, elle demande un suivi précis de N-1 et N-2. Votre tableau de bord fiscal doit intégrer les seuils avant la clôture annuelle.
Advyse vérifie ces seuils pendant l’exercice. Notre Cabinet comptable anticipe alors la liasse fiscale et la comptabilité attendues avant le changement de régime.
📅 Anticipez votre changement de régime avant de franchir un seuil
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Une option volontaire peut devenir rentable avant le seuil
Le micro reste simple, mais il ne reflète pas vos charges exactes. Si vos frais dépassent sensiblement l’abattement forfaitaire, le réel peut réduire la base imposable à condition que les charges soient fiscalement admises.
Un consultant avec peu de charges trouve souvent l’intérêt de préférer le micro. À l’inverse, un artisan qui finance un véhicule, du matériel et un local peut trouver le réel plus cohérent. Le critère utile reste l’écart entre l’abattement du micro et vos charges fiscalement admises.
Pour le micro, consultez notre analyse de la fiscalité de la micro-entreprise.
L’Expert Advyse calcule cet écart avec vos dépenses annuelles. Puisque le réel ajoute des obligations comptables, il intègre aussi leur coût avant de chiffrer le seuil de rentabilité du changement.
Le niveau de régime réel suit aussi votre chiffre d’affaires
Le réel simplifié et le réel normal utilisent tous deux les charges réellement comptabilisées. Leur différence principale concerne le détail des déclarations et des tableaux fiscaux. Dès lors, un passage au réel normal augmente surtout la charge administrative.
Pour 2026, une activité de prestations de services fait partie du réel normal au-dessus de 286 000 €. Une activité de vente y entre au-dessus de 945 000 €. Ces repères doivent figurer dans votre prévisionnel lorsque votre croissance approche des seuils.
💡 Bon à savoir
- Prestations de services
→ le réel normal s’applique au-delà de 286 000 € en 2026
→ impact : anticipez une liasse fiscale plus détaillée - Activités de vente
→ le réel normal s’applique au-delà de 945 000 € en 2026
→ impact : intégrez ce seuil dans votre prévisionnel de croissance
Comment Advyse sécurise votre régime d’imposition des bénéfices ?
Le bon régime dépend de plusieurs données. Advyse relie chiffre d’affaires, charges, bénéfice, statut et besoins de trésorerie au lieu de comparer un taux isolé.
Advyse chiffre plusieurs scénarios avant l’option
Advyse construit une simulation à partir de votre dernier exercice et de votre budget. Le calcul met en évidence la différence entre micro et réel lorsque cette alternative existe. Il compare ensuite IR et IS lorsque votre forme juridique autorise ce choix.
Le cabinet chiffre aussi la trésorerie restante après impôt. Cette donnée compte autant que l’impôt. Au final, une option qui réduit l’impôt mais bloque un investissement peut perdre son intérêt.
Pour approfondir votre choix, consultez la page fiscalité des entreprises d’Advyse.
⬇️Télécharger gratuitement notre guide optimisations pour réduire impôts et taxes
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Le cabinet vérifie les délais et les conditions
Chaque option fiscale suit ses conditions et son calendrier. Par exemple, une EURL qui choisit l’IS doit respecter le délai d’option. Les sociétés qui visent temporairement l’IR doivent aussi vérifier leurs critères d’éligibilité.
Le Cabinet comptable Advyse contrôle ces critères avant toute demande. Ensuite, il prépare les informations nécessaires et suit la prise en compte du changement. Cette méthode évite une option tardive ou incompatible avec votre situation.
Le suivi annuel évite un régime devenu inadapté
Un régime pertinent peut perdre son intérêt après un recrutement, un investissement ou une hausse de marge. Dès lors, Advyse réexamine l’arbitrage et programme un contrôle avant la clôture suivante.
Vous pouvez compléter cette analyse avec les simulateurs Advyse pour tester plusieurs hypothèses de gestion.
✔ À retenir
- Comparez micro et réel
→ rapprochez l’abattement forfaitaire de vos charges réelles
→ impact : choisissez une base fiscale cohérente avec votre activité - Arbitrez IR et IS
→ intégrez bénéfice, rémunération et trésorerie conservée
→ impact : évitez de choisir sur le seul taux d’impôt - Surveillez les seuils 2026
→ suivez N-1 et N-2 avant la clôture
→ impact : anticipez la sortie du micro - Simulez avant l’option
→ vérifiez conditions et calendrier
→ impact : sécurisez votre changement de régime
Conclusion
Un régime d’imposition cohérent vous aide à préserver votre trésorerie et à éviter des obligations inutiles. Vous gagnez surtout une base de décision adaptée à votre marge réelle.
Vous n’avez pas besoin de choisir entre micro, réel, IR ou IS à partir d’un taux isolé. Une simulation compare le coût fiscal, la rémunération et les projets financés.
Demandez à Advyse de comparer vos scénarios avant votre prochaine clôture ou avant toute option fiscale.
📅 Faites chiffrer votre régime d’imposition avant toute option
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ : vos questions sur le régime d’imposition des bénéfices
Quelle différence entre régime fiscal et régime d’imposition des bénéfices ?
Le régime d’imposition des bénéfices décrit la méthode de calcul et l’impôt applicable au résultat. Votre régime fiscal global couvre aussi d’autres taxes et obligations.
Puis-je choisir le régime réel même si je reste sous le seuil micro ?
Oui, certaines activités peuvent opter pour un régime réel avant de dépasser le seuil micro. Advyse compare alors vos charges réelles avec l’abattement forfaitaire avant de recommander ce choix.
Une SAS peut-elle choisir l’impôt sur le revenu ?
Une SAS peut choisir temporairement l’IR si elle respecte les conditions prévues. L’option dépend notamment de l’activité, de l’ancienneté, de la taille et de la détention du capital.
Combien coûte une étude IR contre IS ?
Le coût dépend du volume de données et des scénarios étudiés. Advyse cadre d’abord les comparaisons utiles.
Puis-je changer de régime seul ?
Vous pouvez effectuer certaines options directement auprès de l’administration. Pourtant, une erreur de calendrier ou de simulation peut coûter plus cher qu’une analyse préalable.
Que se passe-t-il si je dépasse un seuil micro ?
Le dépassement ne produit pas toujours un changement immédiat. Les règles utilisent notamment les chiffres d’affaires des années de référence, donc Advyse vérifie N-1 et N-2 avant de conclure.
Quel régime convient le mieux à une entreprise qui investit beaucoup ?
Un régime réel mérite une comparaison lorsque les charges et amortissements augmentent. Le choix dépend ensuite du statut, du bénéfice et des projets.