
📄 Résumé
- La liasse fiscale rectificative dépend principalement de la nature de l’erreur et du dépôt initial
- Un tableau erroné peut parfois être retransmis seul → vérifiez les formulaires concernés
- Une erreur sur le résultat fiscal demande une correction cohérente de la déclaration → vérifiez les formulaires concernés
- Un impôt trop payé peut nécessiter une réclamation → vérifiez les formulaires concernés
- Conservez les accusés de réception et les calculs rectifiés → sécurisez votre dossier
Vous avez déjà transmis votre liasse fiscale, puis une facture oubliée ou un mauvais montant apparaît. Une correction rapide peut éviter de prolonger une incohérence dans votre dossier fiscal.
Pour établir une liasse fiscale rectificative, commencez par identifier les tableaux touchés, recalculez le résultat et utilisez le canal de déclaration approprié. Conservez ensuite les preuves de transmission.
Le point décisif reste l’impact fiscal : une erreur de présentation ne se traite pas comme une charge oubliée qui modifie le bénéfice imposable.
Advyse vous explique comment préparer le correctif, distinguer EDI et EFI et vérifier si une démarche supplémentaire auprès du service des impôts des entreprises s’impose.
Dans quels cas devez-vous corriger une liasse fiscale déjà déposée ?
Une erreur dans votre liasse fiscale ne signifie pas forcément que vous devez tout recommencer. Un montant mal reporté, une information manquante ou une charge oubliée peuvent justifier une correction. Toutefois, la démarche dépend de l’impact de cette erreur sur votre résultat fiscal. Vous devez donc identifier les éléments concernés pour transmettre les bons documents et éviter de nouvelles incohérences.
Une erreur dans un tableau sans modification du résultat
Une erreur de ventilation, une ligne inversée ou une information annexe inexacte peut nécessiter une nouvelle transmission. Commencez par rapprocher les tableaux fiscaux du grand livre et des comptes annuels.
En EDI-TDFC, la documentation de la DGFiP distingue les corrections spontanées des envois consécutifs à un rejet. Pour une anomalie isolée, vous pouvez, selon le cas, retransmettre seulement le formulaire concerné.
Vérifiez toutefois les tableaux liés. Un chiffre corrigé sur le compte de résultat peut alimenter un autre formulaire, même si le total imposable reste inchangé.
Une charge ou un produit oublié modifie le bénéfice
Une facture fournisseur non comptabilisée, un produit compté deux fois ou un amortissement erroné change parfois le résultat fiscal. Reconstituez alors le calcul complet, depuis les écritures jusqu’à la déclaration de résultat.
La DGFiP précise que lorsque la modification touche le résultat fiscal, le déclarant doit transmettre une déclaration de résultat rectificative et une liasse cohérente. Un simple remplacement de tableau ne suffit donc pas.
Une déclaration rejetée pour motif technique
Un rejet technique ne signifie pas nécessairement que les montants fiscaux sont faux. Consultez le compte rendu EDI pour identifier le code d’erreur, le formulaire concerné et la correction attendue.
Selon la nature du rejet, le partenaire EDI peut devoir renvoyer un formulaire ou l’ensemble des documents. Ne confondez pas cette régularisation technique avec une rectification volontaire après acceptation.
📅 Une erreur dans votre liasse ? Faites vérifier les montants et la correction par un Expert Advyse.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Comment préparer une liasse fiscale rectificative sans créer de nouvel écart ?
Une liasse fiscale rectificative demande un minimum de préparation pour éviter de remplacer une erreur par une autre. Vous devez d’abord retrouver les informations transmises lors du premier dépôt, puis identifier précisément les montants à corriger. Cette vérification permet de conserver une cohérence entre votre comptabilité, vos tableaux fiscaux et votre déclaration de résultat. Vous gagnez ainsi du temps et sécurisez votre régularisation auprès de l’administration fiscale.
Retrouver la version initiale et les justificatifs
Téléchargez la liasse transmise, la déclaration de résultat, les accusés de réception et la balance utilisée lors de la clôture. Identifiez précisément l’exercice, le régime fiscal et le SIRET concernés.
Conservez également la facture, le contrat ou l’écriture à l’origine de la correction. Cette traçabilité vous aidera à répondre à une demande ultérieure de l’administration.
Recalculer les tableaux dépendants
Reprenez les écritures comptables, puis mesurez leur effet sur le bilan, le compte de résultat et les réintégrations ou déductions fiscales. Comparez les anciennes et nouvelles valeurs ligne par ligne.
Ne modifiez pas seulement le montant qui semble faux. Vérifiez les reports, les totaux, les déficits éventuels et la déclaration de résultat afin d’éviter des chiffres contradictoires.
Préparer un dossier de correction lisible
Rédigez une courte note avec la date de découverte, la cause de l’erreur, les formulaires modifiés et le calcul de l’écart. Gardez la version initiale et la version rectifiée séparément.
Cette note n’est pas un formulaire fiscal obligatoire. Elle facilite néanmoins le contrôle interne et les échanges avec votre Expert-comptable ou votre service des impôts.
💡 Bon à savoir
- Dépôt accepté
→ Corrigez le ou les formulaires concernés selon le canal autorisé
→ impact : la correction doit correspondre au dossier déjà transmis - Dépôt rejeté
→ Corrigez le ou les formulaires concernés selon le canal autorisé
→ impact : la correction doit correspondre au dossier déjà transmis
Cas concret : une charge oubliée dans une SAS
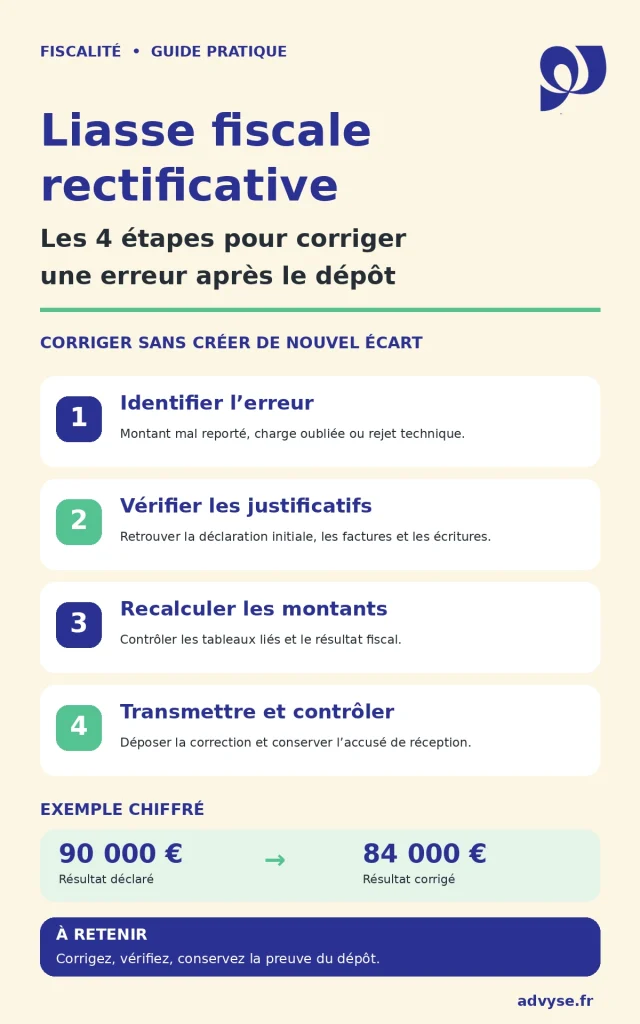
Une SAS de conseil clôture ses comptes au 31 décembre avec un résultat fiscal déclaré de 90 000 €. Quelques semaines après le dépôt de sa liasse fiscale, le dirigeant retrouve une facture de prestation de 6 000 € HT qui n’avait pas été prise en compte.
Advyse examine la facture, vérifie son rattachement à l’exercice et contrôle les écritures comptables. Dans cette simulation, la dépense est entièrement déductible. Le résultat fiscal passe donc de 90 000 € à 84 000 €, soit une baisse de 6 000 €.
Le cabinet identifie ensuite les tableaux fiscaux à corriger et vérifie la déclaration de résultat. Le dirigeant dispose ainsi d’un dossier cohérent pour effectuer sa régularisation et déterminer les éventuelles conséquences sur l’impôt sur les sociétés.
Comment transmettre la correction en EDI ou dans votre espace professionnel ?
Pour corriger votre liasse fiscale, vous devez utiliser le mode de transmission adapté à votre entreprise. Selon votre situation, la démarche passe par votre logiciel comptable, un partenaire EDI ou votre espace professionnel sur impots.gouv.fr. L’essentiel est de transmettre les bonnes informations, de respecter les modalités de dépôt et de conserver une preuve de l’envoi. Vous évitez ainsi les doublons et facilitez le suivi de votre régularisation.
Le dépôt EDI-TDFC par votre logiciel ou votre partenaire
En EDI-TDFC, votre logiciel ou votre partenaire agréé prépare un nouvel envoi pour la même entreprise, le même exercice et le régime concerné. Vérifiez les formulaires corrigés avant validation.
Le guide EDI-TDFC de la DGFiP indique que les corrections spontanées peuvent porter sur les seuls formulaires erronés. Si le résultat fiscal change, joignez les documents fiscaux correspondants.
Après transmission, vérifiez le compte rendu et l’acceptation effective. Un fichier envoyé ne constitue pas à lui seul la preuve d’un dépôt accepté.
Le mode EFI et les déclarations accessibles en ligne
Dans l’espace professionnel, la DGFiP décrit une procédure de correction pour les déclarations disponibles en mode EFI : choisissez l’impôt, la période, puis l’option « Modifier » lorsqu’elle apparaît.
Cette procédure générale ne signifie pas que chaque liasse fiscale dispose d’un bouton de modification. Vérifiez le service utilisé pour votre déclaration initiale et demandez au SIE la marche à suivre en cas de doute.
📅 Une erreur dans votre liasse ? Faites vérifier les montants et la correction par un Expert Advyse.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Que faire si le montant de l’impôt change ?
Une rectification qui augmente l’impôt peut entraîner un complément à payer. La DGFiP rappelle qu’un paiement déjà validé ne s’annule pas automatiquement lors d’une correction.
À l’inverse, si votre correction réduit l’impôt déjà acquitté, examinez la voie de la réclamation. Le simple dépôt d’une nouvelle liasse ne garantit pas un remboursement automatique.
💡 Bon à savoir
- Dépôt accepté
→ Corrigez le ou les formulaires concernés selon le canal autorisé
→ impact : la correction doit correspondre au dossier déjà transmis - Dépôt rejeté
→ Corrigez le ou les formulaires concernés selon le canal autorisé
→ impact : la correction doit correspondre au dossier déjà transmis
Quels contrôles effectuer après le dépôt rectificatif ?
L’envoi de votre liasse fiscale rectificative ne suffit pas à garantir que tout est réglé. Quelques vérifications permettent de confirmer que l’administration a bien reçu les documents corrigés et que les nouveaux montants correspondent à votre comptabilité. Vous pourrez ainsi repérer rapidement une anomalie, conserver les justificatifs nécessaires et éviter qu’une erreur se retrouve dans vos prochaines déclarations.
Vérifier les accusés de réception et les montants
Archivez le fichier transmis, le compte rendu de traitement et la version finale de chaque formulaire. Rapprochez ensuite les montants déclarés du dossier comptable corrigé.
Contrôlez aussi les éventuels effets sur les acomptes, les reports déficitaires et les déclarations connexes. Chaque correction doit rester cohérente avec les données qui seront reprises l’année suivante.
Sécuriser les délais et la relation avec le SIE
Les délais dépendent de l’impôt concerné, de l’exercice et du type de demande. Une déclaration rectificative et une réclamation ne suivent pas toujours la même procédure.
Si vous sollicitez une restitution, vérifiez les délais de réclamation applicables à votre situation. Adressez les justificatifs au service compétent et conservez la preuve de votre demande.
Comment Advyse intervient dans le dossier
Advyse rapproche la balance, les écritures et les tableaux fiscaux pour isoler la cause de l’erreur. L’Expert Advyse chiffre ensuite l’écart et vérifie les formulaires à reprendre.
Le Cabinet comptable Advyse prépare les corrections, contrôle leur cohérence et suit les retours de transmission. Vous gardez ainsi une trace claire de ce qui a changé et des démarches restant à effectuer.
Si l’erreur révèle plusieurs mois d’écritures manquantes, un rattrapage comptabilité permet de reprendre les pièces avant de recalculer la liasse.
✔ À retenir
- Identifier l’erreur
→ Comparez la liasse, la comptabilité et les pièces
→ impact : corriger la bonne donnée - Choisir les formulaires
→ Comparez la liasse, la comptabilité et les pièces
→ impact : corriger la bonne donnée - Mesurer l’impôt
→ Comparez la liasse, la comptabilité et les pièces
→ impact : corriger la bonne donnée - Conserver les preuves
→ Comparez la liasse, la comptabilité et les pièces
→ impact : corriger la bonne donnée
Conclusion
Une liasse fiscale rectificative bien préparée vous permet de corriger les chiffres utiles sans multiplier les versions incohérentes. Vous savez précisément ce qui change et pourquoi.
La bonne méthode consiste à repartir des pièces, mesurer l’effet sur le résultat et choisir les formulaires adaptés. Gardez ensuite chaque accusé de réception.
Si l’erreur touche l’impôt ou plusieurs exercices, faites vérifier le dossier par un Expert Advyse pour sécuriser la suite des démarches.
📅 Une erreur dans votre liasse ? Faites vérifier les montants et la correction par un Expert Advyse.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ sur la liasse fiscale rectificative
Peut-on déposer une liasse fiscale rectificative après la date limite ?
Une correction peut rester envisageable après le dépôt initial. La procédure et les délais dépendent toutefois de la situation et de l’impôt concerné.
Faut-il renvoyer toute la liasse fiscale ?
Pas toujours en EDI-TDFC. Une erreur isolée peut nécessiter seulement le ou les formulaires concernés. Une modification du résultat fiscal impose une correction cohérente de la déclaration.
Quelle différence entre rectificatif et rejet EDI ?
Le rectificatif corrige un dépôt déjà accepté. Un rejet signifie que l’administration n’a pas accepté tout ou partie de l’envoi et demande une régularisation technique.
La correction annule-t-elle le paiement précédent ?
Non. La DGFiP précise qu’un ordre de paiement déjà validé ne peut pas être simplement annulé. Vérifiez le complément éventuel ou la procédure de restitution.
Faut-il contacter le service des impôts des entreprises ?
Contactez le SIE lorsque le canal de correction n’est pas clair, qu’une restitution est demandée ou que la situation fiscale nécessite une démarche distincte.
Quels documents faut-il conserver ?
Gardez la liasse initiale, la version rectifiée, les justificatifs comptables, les calculs comparatifs et les comptes rendus de transmission.