
📄 Résumé
- La responsabilité du comptable en cas d’erreur dépend des tâches prévues dans la lettre de mission
- Votre entreprise reste redevable de l’impôt principal → l’erreur laisse la dette fiscale à votre entreprise
- Une indemnisation suppose une faute, un préjudice et un lien entre les deux
- Une déclaration rectificative spontanée peut réduire de moitié l’intérêt de retard, sous conditions
- Réunissez les dates, les échanges et les pièces comptables avant toute réclamation
Une déclaration comporte une erreur et l’administration réclame des pénalités : qui règle les sommes ? Vous répondez au courrier fiscal et vérifiez le travail confié à votre Expert-comptable.
Advyse compare les tâches confiées, les échanges et les sommes réclamées pour départager ces deux responsabilités. La responsabilité du comptable en cas d’erreur dépend de la faute, du préjudice subi et du lien entre les deux.
Votre entreprise paie l’impôt principal. De son côté, le professionnel peut réparer les frais liés à une faute établie. Une régularisation spontanée de bonne foi peut réduire de moitié l’intérêt de retard.
Voici les responsabilités, les délais et les preuves à réunir.
Qui paie les pénalités après une erreur comptable ?
Votre entreprise reste responsable de ses obligations fiscales auprès de l’administration. Cependant, le professionnel peut engager sa responsabilité civile si une faute dans les travaux confiés vous a causé un préjudice. La lettre de mission constitue le premier document à consulter. Advyse compare son contenu aux tâches réalisées.
Votre entreprise reste redevable de l’impôt
L’administration réclame l’impôt à l’entreprise redevable, car la loi désigne l’entreprise comme débitrice de cet impôt. Advyse vous aide à distinguer cette dette des frais liés à une faute. Répondez aux courriers fiscaux dans les délais indiqués, même si vous contestez l’origine de l’erreur.
L’impôt principal reste une dette de votre entreprise. Les pénalités liées à une faute peuvent justifier une demande contre le comptable. En revanche, une majoration ou des intérêts de retard peuvent justifier une demande d’indemnisation, selon les circonstances.
La lettre de mission définit les tâches confiées
La lettre de mission indique le travail accepté : tenue comptable, déclarations, transmission ou conseil. Elle énumère les documents à remettre et les échéances de transmission. Comparez ces clauses avec la tâche à l’origine de l’erreur.
Une pièce transmise tardivement ou une information inexacte peut aussi engager votre responsabilité. À l’inverse, une déclaration erronée ou déposée hors délai peut engager sa responsabilité si le dépôt relevait de sa mission.
Votre mission peut couvrir la tenue, les déclarations ou leur transmission. La tenue des écritures et le suivi des justificatifs font partie des prestations de comptabilité pour votre entreprise.
Si le professionnel n’exécute pas une tâche prévue ou la réalise en retard, vous pouvez demander réparation du préjudice lié au manquement (Code civil, article 1231-1). Présentez donc les faits, le préjudice et le lien entre les deux.
| Somme réclamée | Paiement au fisc | Recours contre le comptable |
|---|---|---|
| Impôt principal | Votre entreprise le paie s’il reste dû. | Aucun recours pour l’impôt normalement exigible. |
| Intérêts de retard | Votre entreprise règle les intérêts dus. | Réparation envisageable si faute et préjudice liés. |
| Majoration | Vous la réglez ou la contestez au fisc. | Indemnisation envisageable si le professionnel l’a causée. |
📅 Faites le point sur les pénalités fiscales
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Dans quels cas la responsabilité du comptable en cas d’erreur s’applique-t-elle ?
La responsabilité du comptable en cas d’erreur suppose une faute, un préjudice et un lien entre les deux. Une pénalité fiscale seule reste insuffisante pour établir la faute. Comparez le travail confié, les actes réalisés et les conséquences de l’erreur.
La faute s’apprécie selon la mission
Une omission déclarative, un dépôt tardif ou un conseil inexact peuvent constituer une faute. La faute suppose que la lettre de mission confie cette tâche au professionnel. Les courriels, accusés de réception et justificatifs de dépôt aident donc à reconstituer les faits.
L’Expert-comptable répond de ses travaux et activités. Il justifie d’une assurance professionnelle pour leurs conséquences (Ordonnance du 19 septembre 1945, article 17). L’assureur étudie chaque demande selon les faits, le contrat et le dommage invoqué.
Votre rôle compte aussi. Si le comptable vous demande une pièce nécessaire, transmettez-la avant l’échéance. Une remise tardive peut expliquer le retard. De son côté, le professionnel peut vous alerter lorsqu’une incohérence manifeste ressort des documents reçus.
Le conseil du professionnel s’évalue séparément de la saisie et du dépôt. Si vous posez une question ciblée sur une opération, gardez votre demande et sa réponse. Une réponse précise aide à établir le contenu du conseil de l’Expert-comptable reçu.
💡 Bon à savoir
- Gardez les dates de transmission
→ classez les demandes de pièces et vos réponses
→ impact : vous situez l’origine du retard - Séparez les frais
→ distinguez impôt principal, intérêts et majorations
→ impact : votre réclamation vise le préjudice lié à la faute
Le dommage découle-t-il de l’erreur ?
Le préjudice regroupe les frais directement liés à la faute. L’entreprise paie l’impôt principal, puisque son activité engendre cette dette. En revanche, les intérêts et majorations peuvent faire l’objet d’une réclamation séparée.
Comparez les sommes payées avec celles qu’aurait supportées votre entreprise sans le manquement. Une pénalité liée à un dépôt tardif confié au professionnel peut justifier une réclamation. À l’inverse, l’impôt normalement exigible reste à la charge de l’entreprise.
⬇️Télécharger gratuitement notre modèle de remise gracieuse fiscale
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Cas concret : deux sociétés obtiennent le remboursement de pénalités
En 2012, le gérant de la SARL JOS et de la SCI JMC confie leur comptabilité à un expert-comptable. La cour d’appel de Montpellier retient une mission de surveillance comptable, d’établissement des comptes annuels et de déclarations fiscales.
En 2013, plusieurs contrôles fiscaux révèlent l’absence de déclarations d’impôt sur les sociétés et de TVA. Le cabinet reconnaît ses retards et régularise certaines déclarations. Les deux sociétés réclament respectivement 5 038,07 € et 5 269 € de pénalités.
Les sociétés produisent leurs pièces comptables et fiscales. La cour examine la mission, les déclarations tardives, les redressements et les mises en demeure. Elle distingue les pénalités fiscales des impôts qui restaient dus par les sociétés (Cour d’appel de Montpellier, 1er février 2024, RG n° 21/02142).
La cour condamne l’expert-comptable à verser 5 038,07 € à la SARL JOS et 5 269 € à la SCI JMC pour les pénalités fiscales liées aux retards déclaratifs. Son assureur doit le garantir pour ces condamnations. La cour rejette toutefois d’autres demandes faute de lien direct établi avec les manquements.
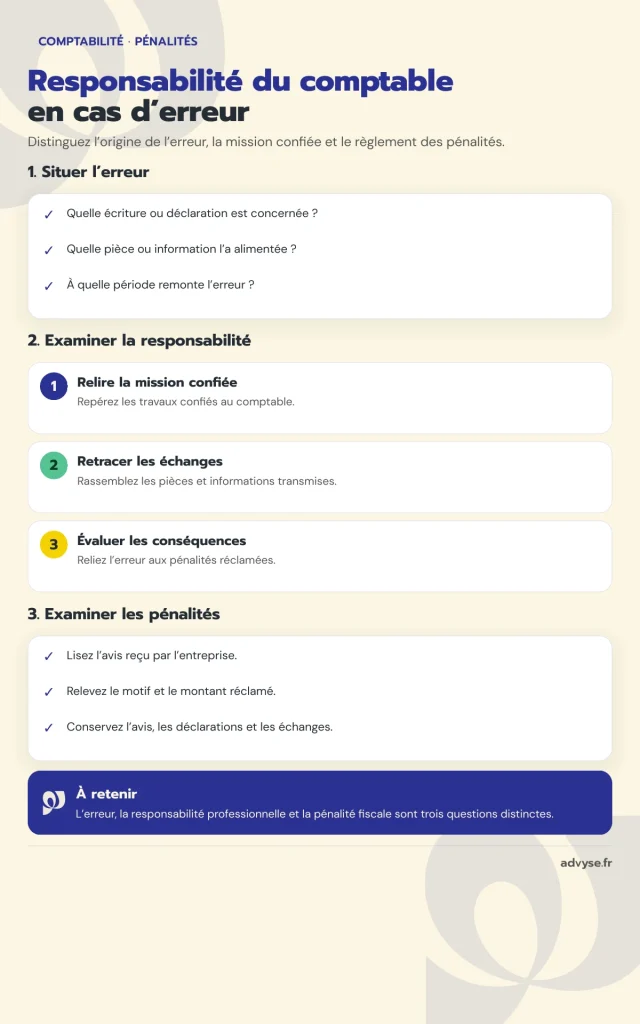
Comment réagir si une erreur entraîne des pénalités ?
Répondez d’abord au courrier fiscal : votre réclamation au comptable laisse courir les délais de l’administration. Rassemblez les pièces qui retracent les tâches convenues et les déclarations déposées. Dès lors, une correction rapide réduit certains frais.
Répondez à l’administration dans les délais
À réception, lisez la notification et relevez la date de réception, les périodes concernées et le délai de réponse. Comparez chaque montant avec vos déclarations et justificatifs. Si vous contestez une rectification, présentez vos observations selon la procédure indiquée dans le courrier.
Une régularisation spontanée de bonne foi peut réduire de moitié l’intérêt de retard, sous conditions. Cet intérêt atteint 0,20 % par mois. La réduction concerne l’intérêt ; l’impôt principal reste à payer (Code général des impôts, article 1727).
Déposez spontanément la déclaration rectificative avant la fin du délai de reprise. Payez donc les droits simples ou obtenez un échéancier accepté par le comptable public (Code général des impôts, article 1727).
Le droit à l’erreur concerne certaines rectifications de bonne foi. Il ne couvre pas les déclarations ou paiements tardifs. L’impôt supplémentaire reste exigible (impots.gouv.fr, droit à l’erreur en matière fiscale).
Présentez une réclamation documentée
La cause de l’erreur peut prêter à discussion. Demandez au comptable une explication écrite sur son origine et son travail. Réunissez la lettre de mission, les factures, les déclarations, les courriers fiscaux et les échanges liés aux échéances. Ces pièces étayent une demande solide. Advyse ordonne les dates et les montants utiles à votre courrier.
Dans votre courrier au professionnel, décrivez les faits, citez la tâche prévue et détaillez les frais que vous lui attribuez. Joignez vos justificatifs et demandez une réponse écrite. Une demande détaillée indique au cabinet et à son assureur les montants concernés.
Si le désaccord persiste, adressez une demande à l’assureur du professionnel ou prenez l’avis d’un avocat. Votre dossier gagne en solidité avec une chronologie, une copie de la mission et un calcul séparant chaque somme. Réunissez les pièces comptables utiles à votre demande.
Les pièces réunies doivent établir le manquement à la mission et le préjudice qui en découle. Une faute professionnelle du comptable peut engager sa responsabilité si ces éléments sont réunis.
💡 Bon à savoir
- Répondez au courrier reçu
→ notez son délai dès réception
→ impact : vous gardez la possibilité de présenter vos observations à temps - Demandez une remise distincte
→ adressez votre demande au service fiscal compétent
→ impact : votre réclamation contre le comptable reste indépendante
Le retard augmente les intérêts et complique les preuves
Chaque mois de retard peut prolonger les intérêts fiscaux et compliquer la preuve de l’origine de l’erreur. Le CGI fixe l’intérêt de retard à 0,20 % par mois. Répondez d’abord à l’administration, puis traitez séparément votre réclamation contre le professionnel.
Une déclaration rectificative spontanée peut réduire de moitié l’intérêt, sous conditions. Le service fiscal confirme si votre situation ouvre droit à cette régularisation. L’impôt principal reste dû, même lorsque le professionnel a commis une faute.
Séparez les intérêts des majorations pour mesurer leur effet sur votre trésorerie avec un calcul de trésorerie.
Les courriels, les dates et les accusés de dépôt retracent les responsabilités. Archivez ces documents dès réception de la notification. Votre Expert-comptable les compare à la lettre de mission et relève les tâches et montants concernés.
📅 Faites le point sur vos pénalités fiscales
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Votre dossier fiscal avec Advyse
Advyse rassemble la chronologie des échanges et la compare aux tâches prévues dans la lettre de mission. Cette vérification distingue les sommes dues au fisc des frais éventuellement imputables à une faute. Vous obtenez des repères pour répondre à l’administration et choisir votre réponse.
Les échéances et les dépôts
Advyse classe les dates de remise des pièces, de saisie des déclarations et de dépôt. Votre Expert-comptable confronte ces dates aux clauses de votre mission et aux courriers reçus. Cette chronologie distingue un retard de transmission d’un retard dans le travail confié.
L’équipe vérifie aussi le calcul transmis par l’administration. Elle compare les périodes, les bases déclarées et les pénalités réclamées. Vous disposez dès lors des documents utiles pour répondre à l’administration.
Les sommes à payer et celles à contester
L’équipe sépare l’impôt principal des intérêts, majorations et frais supplémentaires. Un Expert-comptable rassemble les pièces utiles et calcule les montants concernés. Présentez une réclamation sur les conséquences financières liées à l’erreur.
Chez Advyse, les vérifications s’appuient sur la lettre de mission et les pièces fiscales reçues.
⬇️Télécharger gratuitement notre guide du chef d’entreprise
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Votre comptabilité avant la réclamation
Lorsque plusieurs périodes comptables nécessitent une correction, le rattrapage comptabilité remet les écritures à jour avant l’étude du dossier. Chez Advyse, l’équipe classe les écritures corrigées et les justificatifs par période pour documenter les échanges liés au différend.
✔ À retenir
- Lisez la lettre de mission
→ comparez les travaux prévus aux actes réalisés
→ impact : vous situez la responsabilité de chaque partie - Gardez les preuves et les dates
→ archivez les pièces, courriels et avis fiscaux
→ impact : vous reconstituez les faits sans supposition - Séparez impôt et pénalités
→ isolez chaque montant réclamé
→ impact : votre demande vise le dommage attribuable à la faute - Répondez au fisc à temps
→ envoyez vos observations avant l’échéance
→ impact : vous gardez vos droits
Conclusion
Séparez l’impôt des frais liés à une faute. Votre demande au professionnel vise les frais causés par son erreur.
La lettre de mission et les dates de transmission suffisent pour commencer. Ensuite, réunissez ces pièces avant tout échange avec le comptable.
Rassemblez ces documents et demandez une réponse écrite sur l’origine du retard.
📅 Faites le point sur vos pénalités fiscales
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ
Qui paie l’impôt après une erreur du comptable ?
Votre entreprise paie l’impôt réclamé par l’administration. Demandez réparation pour un préjudice lié à une faute du comptable.
Le comptable rembourse-t-il les pénalités fiscales ?
Il peut réparer les frais causés par une faute commise dans sa mission. Établissez cette faute et son lien avec les pénalités.
L’impôt principal reste-t-il à la charge de l’entreprise ?
L’impôt principal reste à la charge de votre entreprise, même si le comptable a commis une faute. De son côté, les frais supplémentaires relèvent d’une demande distincte.
Comment prouver la responsabilité de l’Expert-comptable ?
Comparez la lettre de mission avec les déclarations, les dates de transmission et les accusés de dépôt. Un Expert-comptable peut classer ces pièces et reconstituer la chronologie.
Puis-je contester seul une pénalité fiscale ?
Répondez selon la procédure et le délai indiqués dans le courrier. Un Expert-comptable peut séparer les montants contestés de l’impôt réclamé.
Une régularisation spontanée supprime-t-elle toutes les pénalités ?
Une déclaration rectificative spontanée de bonne foi peut réduire de moitié l’intérêt de retard, sous conditions. L’impôt supplémentaire reste à payer.
Que faire si le comptable refuse ma demande ?
Adressez-lui une réclamation écrite avec la lettre de mission, les dates et votre calcul. Vous pouvez contacter son assureur ou solliciter un avocat.
Les honoraires incluent-ils la correction d’une erreur ?
La réponse dépend de la lettre de mission et de l’origine de l’erreur. Demandez un décompte qui distingue les corrections des travaux habituels.