
📄 Résumé
- Le calcul pénalités de retard dépend principalement du montant dû, du taux annuel et des jours de retard
- Le lendemain de l’échéance → départ du décompte
- Chaque paiement partiel → réduction de la base suivante
- L’indemnité de 40 euros → un forfait par facture
- La facture et les CGV → contrôlez leurs mentions
Votre client règle sa facture avec trente jours de retard : combien vous doit-il en plus ? Pendant cette attente, vous financez la prestation réalisée, alors que vos fournisseurs réclament leur paiement. Chaque jour supplémentaire pèse sur votre trésorerie.
Vous hésitez entre le taux inscrit sur votre facture et celui indiqué dans vos conditions de vente. Puis les questions s’accumulent : montant TTC, paiement partiel, indemnité de 40 euros. Une erreur dans votre demande ouvre la porte à une contestation.
Advyse vérifie vos soldes clients et les règlements reçus pour établir le décompte. Le calcul pénalités de retard associe une somme restant due, un taux annuel et une durée précise. L’indemnité forfaitaire s’ajoute sur une ligne distincte.
La formule, les taux applicables et un exemple chiffré donnent une base à votre prochaine relance. Quel montant réclamer, et comment justifier chaque euro auprès de votre client ?
Quand le calcul des pénalités de retard commence-t-il ?
Votre échéance déclenche le calcul lorsque le client conserve une dette après cette date. Vous partez donc de la facture et du contrat commercial, avant de compter les jours.
Le lendemain de l’échéance
Les pénalités commerciales courent dès le lendemain de la date de règlement figurant sur la facture. Le fournisseur les réclame sans rappel préalable ni mise en demeure, dans les conditions légales applicables (Code de commerce, article L441-10).
Vous distinguez la date d’émission de la date d’échéance. Une facture du 2 septembre payable le 30 septembre commence à produire des pénalités le 1er octobre.
Vous comptez les jours calendaires : les samedis, dimanches et jours fériés entrent dans la durée.
Chez Advyse, les dates de facturation et les encaissements servent au décompte des périodes concernées. Vous conservez le justificatif bancaire, car un ordre de virement et un paiement reçu correspondent à deux événements distincts.
Une règle commerciale, une facture précise
À défaut d’accord particulier, le délai usuel atteint trente jours après réception des marchandises ou exécution de la prestation. Les parties peuvent convenir de soixante jours après émission, hors régimes particuliers (DGCCRF, délais de paiement).
Le délai de quarante-cinq jours fin de mois exige une stipulation contractuelle et respecte les conditions légales. Certains secteurs appliquent des délais propres. Dans ce cas, vous contrôlez votre activité avant de reprendre une règle générale.
Votre facture mentionne la date de règlement, le taux des pénalités et l’indemnité forfaitaire. Elle indique aussi les conditions d’escompte, c’est-à-dire la réduction éventuelle pour paiement avant l’échéance (Code de commerce, article L441-9).
Advyse compare ces mentions avec vos conditions générales de vente, ou CGV.
📅 Faites le bilan de vos factures impayées
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Quel taux retenir pour le calcul des pénalités de retard ?
Votre taux dépend des conditions convenues et du minimum légal. À défaut de stipulation contraire conforme, le taux de référence correspond au taux de refinancement de la BCE majoré de dix points.
Un taux contractuel au-dessus du minimum
Votre contrat peut retenir un taux annuel spécifique. Ce taux atteint au minimum trois fois le taux d’intérêt légal applicable. Dès lors, vous comparez ces deux valeurs avant d’utiliser le pourcentage inscrit dans vos CGV (Code de commerce, article L441-10).
Au second semestre 2026, le taux d’intérêt légal des autres créanciers atteint 2,75 %. Le minimum contractuel correspondant atteint donc 8,25 %, soit 2,75 % multiplié par trois (Service Public, intérêt légal au second semestre 2026).
Un taux contractuel de 12 % dépasse ce minimum pour cette période. En revanche, un taux de 5 % reste inférieur au seuil. Vous contrôlez le minimum à chaque actualisation semestrielle.
Advyse vérifie la référence choisie avant vos décomptes. La gestion des créances clients utilise ce taux annuel dans les décomptes.
Un taux par défaut distinct du minimum
La Banque centrale européenne, ou BCE, fixe plusieurs taux directeurs. Le calcul commercial utilise celui des opérations principales de refinancement. La référence correspond au taux du 1er janvier ou du 1er juillet, selon le semestre.
Au second semestre 2026, Service Public indique un taux de refinancement de 2,40 %. La majoration de dix points porte dès lors le taux commercial par défaut à 12,40 % pour ce semestre (Service Public, pénalités de retard).
Vous distinguez donc 8,25 %, minimum contractuel, et 12,40 %, taux par défaut de cette période. Le premier sert au contrôle d’une clause, à la différence du second. Le second répond à l’absence de stipulation contraire conforme.
💡 Bon à savoir
- Taux contractuel
→ Comparez votre taux au minimum légal
→ impact : vous utilisez une clause conforme - Changement de semestre
→ Contrôlez les références applicables
→ impact : chaque période garde son taux
Cas concret : Une facture réglée après trente jours
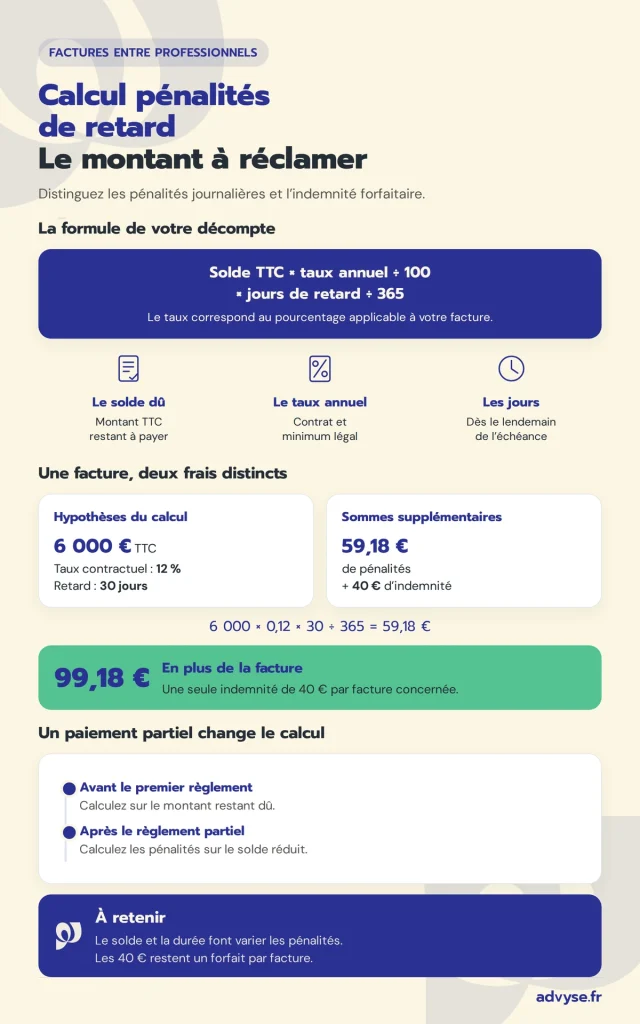
Une SAS de conseil facture une prestation à un client professionnel privé. La facture atteint 6 000 euros TTC, toutes taxes comprises. Les CGV retiennent un taux annuel de 12 %, conforme au minimum du second semestre 2026.
La facture arrive à échéance le 30 septembre 2026. Le paiement intervient le 30 octobre. La société compte trente jours de retard, du 1er au 30 octobre inclus.
La société convertit 12 % en 0,12. Elle calcule 6 000 × 0,12 × 30 ÷ 365. Les pénalités atteignent 59,18 euros après arrondi au centime. Elle ajoute une indemnité de 40 euros pour cette facture.
| Poste | Montant |
|---|---|
| Facture initiale | 6 000,00 € |
| Pénalités sur trente jours | 59,18 € |
| Indemnité forfaitaire | 40,00 € |
| Total initial à réclamer | 6 099,18 € |
Le client règle les 6 000 euros de principal le 30 octobre. La société réclame encore 99,18 euros supplémentaires. Elle joint le décompte et distingue les pénalités de l’indemnité dans sa demande.
Comment effectuer le calcul pénalités de retard ?
Vous utilisez le montant restant dû, le taux annuel et le nombre de jours. Chaque règlement partiel modifie la base pour la période suivante, parce que votre client réduit sa dette.
Une formule avec trois données
Votre formule correspond à : montant TTC restant dû × taux annuel ÷ 100 × jours de retard ÷ 365. Une activité en franchise de TVA retient le montant facturé.
Vous inscrivez le pourcentage sous la forme attendue par votre fichier. Avec une cellule au format pourcentage, 12 % correspond à 0,12. À l’inverse, une cellule numérique contenant 12 demande une division par cent.
Advyse contrôle les bases et les paramètres du décompte. Vous arrondissez le résultat final au centime, car un arrondi quotidien peut modifier le total.
Les pénalités indemnitaires compensent le retard et restent hors TVA. Votre document conserve leur montant sans ajouter la taxe de la facture initiale (BOFiP, indemnités exclues de la TVA).
Un paiement partiel réduit la base
Vous découpez le retard à chaque règlement reçu. Par exemple, une dette de 6 000 euros produit des pénalités sur cette base jusqu’au premier paiement. Ensuite, le solde restant remplace la base initiale.
Supposons un taux annuel de 12 % et un premier règlement de 2 000 euros après dix jours. Vous calculez d’abord 19,73 euros pour la première période : 6 000 × 0,12 × 10 ÷ 365. Ensuite, les vingt jours suivants produisent 26,30 euros : 4 000 × 0,12 × 20 ÷ 365.
Le total atteint 46,03 euros avec ces arrondis par période. Le calcul sur 6 000 euros pendant trente jours donnerait 59,18 euros. Cet écart de 13,15 euros montre l’effet du règlement partiel.
Advyse distingue les versements, les avoirs et les soldes encore ouverts. Si plusieurs exercices présentent des écritures manquantes, une mission de rattrapage comptabilité rétablit les données nécessaires au calcul.
📅 Calculez les frais de vos paiements tardifs
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Une indemnité de 40 euros séparée
Chaque facture commerciale concernée ouvre droit à une indemnité forfaitaire de 40 euros pour frais de recouvrement. Le fournisseur ajoute cette somme une seule fois par facture, même après un règlement partiel (Code de commerce, article D441-5).
Trois factures en retard donnent 120 euros d’indemnités. En revanche, trente jours de retard sur une facture conservent une seule indemnité de 40 euros.
Vous distinguez ce forfait des pénalités journalières. Si vos frais de recouvrement dépassent le forfait, vous documentez la demande complémentaire avec les justificatifs correspondants.
Votre indemnité conserve un montant hors TVA. Vous contrôlez aussi les exclusions liées à la nature du contrat et à une éventuelle procédure collective. Dans ce cas, votre conseil juridique apprécie les règles particulières.
💡 Bon à savoir
- Paiement partiel
→ Réduisez la base après chaque règlement
→ impact : le calcul porte sur le solde - Indemnité forfaitaire
→ Ajoutez 40 euros par facture concernée
→ impact : le forfait reste distinct des pénalités
Comment réclamer les pénalités à votre client ?
Votre demande présente le principal, les pénalités et l’indemnité sur des lignes distinctes. Dès lors, le client voit ce qu’il reste à régler et comment vous obtenez chaque montant.
Un décompte qui justifie votre relance
Vous indiquez la référence de la facture et sa date d’échéance. Votre document ajoute le solde, le taux et les dates de calcul. Vous joignez les règlements partiels qui expliquent chaque changement de base.
Votre relance demande une date de paiement ferme. En revanche, si vous convenez d’un échéancier, vous formalisez les versements et le sort des pénalités. Cette trace écrite conserve les engagements de chaque partie.
Advyse distingue les factures ouvertes des règlements reçus dans les travaux convenus. Votre prévision de trésorerie sépare les encaissements attendus des sommes encore litigieuses.
⬇️Télécharger gratuitement notre modèle de facture professionnelle
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Des obligations au-delà du décompte
Les manquements concernant les délais ou certaines conditions de pénalités exposent à des amendes maximales distinctes. Elles atteignent 75 000 euros pour une personne physique et deux millions d’euros pour une personne morale (Code de commerce, article L441-16).
Ces plafonds concernent les sanctions administratives, à la différence des sommes dues au fournisseur. Vous séparez les deux risques dans votre décision : paiement commercial et conformité de vos pratiques.
Advyse pour vos factures et vos soldes clients
Votre décompte exige des données comptables à jour. Un règlement mal affecté peut fausser le solde, parce qu’il laisse apparaître une facture payée parmi les impayés.
Des comptes clients contrôlés
Advyse compare les factures et les mouvements bancaires dans la mission retenue. Dans ce cas, les écarts appellent un justificatif ou une correction d’écriture.
Votre organisation comptable conserve les pièces nécessaires aux contrôles.
⬇️Télécharger gratuitement notre guide du chef d’entreprise
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Des règles de facturation communes
Advyse contrôle les mentions relatives aux échéances et au taux dans les documents confiés. Vous convenez aussi de la répartition des relances entre votre entreprise et le prestataire.
✔ À retenir
- Date d’échéance
→ Comptez à partir du lendemain
→ impact : vous obtenez la durée du retard - Taux annuel
→ Distinguez taux contractuel et taux par défaut
→ impact : vous choisissez la bonne référence - Solde restant dû
→ Déduisez les versements reçus
→ impact : vous calculez sur la bonne base - Décompte envoyé
→ Séparez pénalités et indemnité
→ impact : votre client contrôle chaque montant
Conclusion
Votre décompte transforme une facture en retard en demande documentée. Vous distinguez la dette initiale des frais supplémentaires, avec un calcul que votre client peut contrôler.
Votre première action commence avec la facture et les règlements reçus. Un fichier correctement paramétré suffit pour obtenir un décompte, à condition que les données correspondent au dossier.
Prenez rendez-vous pour faire le bilan de vos soldes clients et des écritures à corriger. Vous fixerez les travaux nécessaires avant votre prochaine campagne de relance.
📅 Parlons de vos soldes clients à corriger
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ
Le calcul utilise-t-il le montant HT ou TTC ?
Vous utilisez le montant TTC restant dû. Une activité en franchise de TVA retient le montant facturé.
Une relance déclenche-t-elle les pénalités entre professionnels ?
Les pénalités commencent dès le lendemain de l’échéance, dans les conditions légales applicables. La relance présente votre demande de paiement.
Les 40 euros s’ajoutent-ils chaque jour ?
L’indemnité forfaitaire s’ajoute une seule fois par facture concernée. Les pénalités évoluent avec la durée du retard.
Quel effet produit un paiement partiel ?
Vous réduisez la base pour la période suivante. Vous additionnez ensuite les pénalités calculées sur chaque solde.
Le même calcul concerne-t-il un retard fiscal ?
Les retards fiscaux suivent leurs propres intérêts et majorations. Votre calcul commercial concerne les factures entre professionnels.