
📄 Résumé
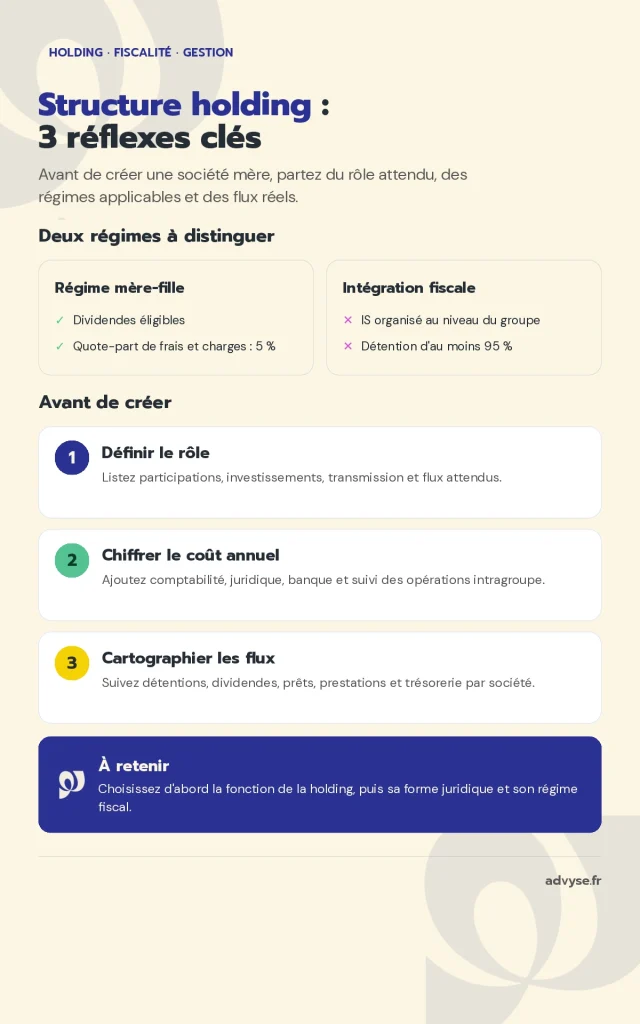
- La structure holding dépend principalement de votre objectif : détenir des filiales, investir, transmettre ou organiser des flux financiers.
- Le régime mère-fille → une quote-part de 5 % reste comprise dans le résultat taxable lorsque les conditions légales sont remplies.
- L’intégration fiscale → elle demande notamment une détention d’au moins 95 % du capital des sociétés membres.
- Une holding ajoute une société → vous ajoutez une comptabilité, des décisions juridiques et des déclarations à piloter.
- Le bon choix → partez des flux réels et du projet à cinq ans avant de choisir la forme juridique.
Vous envisagez de créer une holding pour regrouper vos sociétés, investir ou préparer une transmission ? Le montage paraît souvent simple sur un schéma, mais chaque étage crée des effets fiscaux, juridiques et financiers.
Une structure holding fonctionne bien quand elle répond à un objectif précis. À l’inverse, une société créée uniquement pour « payer moins d’impôt » peut ajouter des coûts sans produire de gain réel.
Advyse part de vos sociétés, de vos participations et des flux prévus. Le Cabinet comptable Advyse compare plusieurs structures avant toute création ou apport de titres.
En 2026, le régime mère-fille reste un point central pour de nombreux groupes soumis à l’impôt sur les sociétés. L’article 216 du Code général des impôts prévoit une quote-part de frais et charges de 5 % sur les produits éligibles. L’intégration fiscale suit une logique différente, puisque l’article 223 A retient notamment un seuil de détention de 95 %. Vous gagnez à distinguer ces deux mécanismes avant de construire votre groupe.
Vous pouvez ainsi décider si une holding répond à votre projet, choisir son rôle et mesurer les contraintes avant d’engager les formalités.
À quoi sert vraiment une structure holding dans votre groupe ?
Une holding détient des participations dans une ou plusieurs sociétés. Son intérêt dépend directement de ce que vous voulez organiser. D’abord, vous devez séparer la détention du capital, le financement et l’activité opérationnelle. Vous évitez ainsi de créer une société supplémentaire sans fonction économique claire.
Centraliser la détention des filiales
Vous pouvez placer plusieurs sociétés sous une même société mère. Cette organisation rend la lecture du capital plus simple lorsque vous développez plusieurs activités. Elle facilite aussi certaines opérations de croissance externe, car la holding peut acquérir une nouvelle participation sans modifier directement le capital de chaque filiale.
Une holding peut rester passive et détenir uniquement des titres. Elle peut aussi fournir de vrais services à ses filiales. Dans ce cas, documentez les prestations, les moyens et leur prix.
Advyse détaille aussi les usages concrets d’une holding lorsque vous hésitez entre détention simple, financement et organisation d’un groupe.
Faire circuler des dividendes dans un cadre identifié
Le régime mère-fille peut réduire la double taxation économique des dividendes éligibles. L’article 216 du Code général des impôts permet à la société mère de retrancher ces produits de son bénéfice, sous réserve d’une quote-part de 5 %. Dès lors, une base taxable subsiste malgré le régime.
L’article 145 fixe les conditions d’accès au régime. Vous devez notamment vérifier la nature des titres et les conditions de détention. Un pourcentage de participation ou une durée mal appréciée peut alors modifier le traitement fiscal attendu.
Vous pouvez consulter l’article 216 du Code général des impôts pour vérifier la règle de la quote-part de frais et charges.
Préparer un investissement ou une transmission
Une holding peut servir de point de départ à un nouvel investissement. Elle peut recevoir des dividendes, emprunter ou prendre une participation selon le projet retenu. Dans ce cas, vous devez chiffrer la capacité réelle de remboursement avant de faire porter une dette au groupe.
La transmission demande aussi une analyse distincte. Une structure adaptée à l’investissement ne répond pas automatiquement aux mêmes contraintes qu’une organisation familiale. Reliez la répartition du capital, les droits de vote et les besoins de trésorerie à votre objectif patrimonial.
📅 Faites chiffrer votre projet de holding avant de créer une société supplémentaire.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Comment choisir la forme juridique et le régime de votre structure holding ?
La holding ne correspond pas à une forme juridique unique. Vous choisissez une société, puis vous définissez son objet, sa gouvernance et son régime fiscal. Selon votre projet, une SAS, une SARL ou une société civile peut répondre à des logiques différentes. Le bon choix dépend du capital, des associés et des opérations prévues.
Comparer la gouvernance avant la fiscalité
La SAS laisse une grande liberté pour organiser les pouvoirs. En revanche, des statuts imprécis peuvent compliquer une cession ou une entrée au capital.
La SARL suit un cadre légal plus balisé. À la différence de la SAS, elle laisse moins de liberté contractuelle et peut convenir à un groupe resserré.
Une société civile répond à certains objectifs patrimoniaux. En revanche, sa nature civile limite les activités commerciales ; regardez l’activité réelle avant ce choix.
Distinguer régime mère-fille et intégration fiscale
Le régime mère-fille traite les produits de participation éligibles. De son côté, l’intégration fiscale organise l’impôt sur les sociétés au niveau d’un groupe répondant à l’article 223 A.
Le seuil de 95 % joue un rôle central dans l’intégration fiscale. La société mère doit notamment détenir au moins 95 % du capital des sociétés intégrées de manière continue pendant l’exercice. Vérifiez la chaîne de détention avant de compter sur ce régime.
Légifrance détaille le seuil de 95 % applicable au groupe fiscal dans l’article 223 A du Code général des impôts.
⬇️Télécharger gratuitement notre modèle de statuts de SAS
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Chiffrer le coût annuel de la société mère
Chaque holding ajoute au minimum une comptabilité, des comptes annuels et des décisions juridiques. Ce choix entraîne aussi des frais bancaires, des honoraires, une assurance ou des coûts liés à des conventions intragroupe. Comparez ces charges au gain attendu.
Le Cabinet comptable Advyse établit un budget annuel avant la création. Il sépare les coûts fixes, les dividendes, les intérêts éventuels et les prestations internes. Vous voyez à partir de quel niveau d’activité le montage devient cohérent.
Pour approfondir la logique fiscale, la page Advyse sur la fiscalité d’une holding rassemble les principaux points à contrôler.
💡 Bon à savoir
- Une holding ne crée pas automatiquement un gain fiscal
→ comparez les régimes avec vos flux réels
→ impact : vous évitez une société coûteuse sans avantage mesurable - La gouvernance compte dès la création
→ rédigez les pouvoirs selon les associés et les futurs investisseurs
→ impact : vous réduisez les blocages lors d’une cession ou d’une levée de fonds
Cas concret : une holding pour regrouper deux sociétés rentables
Un dirigeant possède deux SAS qui réalisent ensemble 1,3 million d’euros de chiffre d’affaires. Pour investir 180 000 € dans une nouvelle activité, il envisage de créer une holding, sans bien distinguer le régime mère-fille de l’intégration fiscale.
Advyse reprend la structure du groupe, calcule les dividendes mobilisables et compare les deux options. La simulation prévoit que la holding détienne 100 % des deux sociétés, puis intègre les coûts de fonctionnement de cette nouvelle structure.
| Point contrôlé | Simulation | Lecture |
|---|---|---|
| Détention des filiales | 100 % | Supérieure au seuil de 95 % |
| Investissement prévu | 180 000 € | Besoin à financer au niveau du groupe |
| Quote-part mère-fille | 5 % | Base résiduelle selon l’article 216 |
Ainsi, le dirigeant retient la holding pour centraliser ses participations et financer le nouveau projet. Il ne choisit l’intégration fiscale qu’après une simulation séparée de son intérêt. Il surveille ensuite toute modification du capital qui pourrait faire tomber une filiale sous 95 %.
Quels risques devez-vous mesurer avant de créer une structure holding ?
Une holding peut simplifier un groupe, mais elle peut aussi multiplier les opérations à justifier. Regardez le coût de l’inaction et celui d’un montage mal calibré. Au final, vous décidez avec des chiffres plutôt qu’avec une promesse fiscale abstraite.
Éviter les flux internes sans justification
Une holding active peut facturer des prestations réelles à ses filiales. Dans ce cas, vous devez décrire ces services, conserver les preuves et appliquer un prix cohérent. Sinon, un contrôle peut remettre en cause une charge ou questionner la réalité de la prestation.
Les conventions de trésorerie et les comptes courants demandent la même rigueur. Chaque mouvement doit avoir un motif, une trace et des conditions définies. Vous gardez alors une séparation nette entre financement du groupe et dépenses personnelles.
Ne pas confondre trésorerie disponible et argent libre
Une filiale peut afficher de la trésorerie sans pouvoir distribuer le même montant. Examinez le résultat distribuable, les dettes et les investissements prochains. Une distribution trop forte peut fragiliser l’exploitation.
Advyse construit un plan de trésorerie par société avant de programmer les remontées. Ce contrôle évite de financer la holding au détriment d’une filiale.
Le simulateur Advyse peut aussi vous aider à cadrer certains choix financiers depuis la page des simulateurs pour dirigeants.
📅 Vérifiez les coûts, les flux et les seuils de votre groupe avant la première clôture.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Mesurer le coût d’un rattrapage tardif
Sans organisation comptable, le dirigeant reconstitue souvent conventions, factures et décisions plusieurs mois plus tard. Ce rattrapage augmente le risque d’erreur.
Prenez un groupe avec 24 flux intragroupe et quatre décisions juridiques par an. Sans suivi, la clôture concentre 28 vérifications. À l’inverse, un contrôle mensuel permet de corriger chaque écart plus tôt.
💡 Bon à savoir
- Un compte bancaire élevé ne suffit pas
→ regardez le résultat distribuable et les besoins futurs de la filiale
→ impact : vous protégez la trésorerie opérationnelle - Un flux intragroupe doit raconter une opération réelle
→ documentez la prestation, le financement ou la distribution
→ impact : vous gardez un dossier défendable en cas de contrôle
Comment Advyse sécurise-t-il votre structure holding au quotidien ?
Une bonne structure ne s’arrête pas au jour de l’immatriculation. Vous devez suivre les flux, les seuils et les décisions pendant toute la vie du groupe. Advyse organise ce suivi autour des chiffres réels, puis le Cabinet comptable Advyse met à jour les points de contrôle lorsque votre groupe évolue.
Cartographier le groupe et les flux
Advyse commence par une carte des associés, des sociétés et des pourcentages de détention. L’Expert Advyse recense ensuite dividendes, prêts, comptes courants, prestations et investissements. Cette carte repère les flux qui demandent une convention ou une analyse fiscale.
Le travail inclut aussi les échéances. Une prise de participation, une distribution ou une modification de capital peut changer le régime applicable. Le suivi détecte le changement avant la déclaration concernée.
Vous pouvez compléter cette lecture avec les obligations comptables propres aux holdings.
Comparer les scénarios avant chaque opération
Un investissement peut passer par la holding, une filiale ou le dirigeant. Chaque voie produit des risques différents. Advyse compare le financement, la fiscalité, la trésorerie et la gouvernance.
Cette comparaison aide surtout avant une acquisition ou un apport de titres. Vous voyez alors le coût immédiat, les effets annuels et les contraintes de sortie.
⬇️Télécharger gratuitement notre guide holding
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Préparer la clôture et les décisions juridiques
Le Cabinet comptable Advyse rapproche les comptes intragroupe et contrôle les pièces avant la clôture. Il prépare aussi les éléments nécessaires aux décisions de distribution et aux conventions suivies dans le groupe. Cette organisation réduit les écarts entre les comptes des sociétés liées.
Advyse suit enfin les indicateurs utiles : trésorerie par société, dettes intragroupe, dividendes attendus, participations et échéances fiscales. Vous gardez ainsi une vision du groupe sans attendre les comptes annuels.
Le guide Advyse consacré à la holding complète cette préparation avec une vue d’ensemble des choix structurants.
✔ À retenir
- Définissez le rôle de la holding avant sa forme juridique
→ partez de vos participations, investissements et flux
→ impact : vous évitez une structure sans fonction claire - Distinguez les régimes fiscaux
→ le régime mère-fille et l’intégration fiscale suivent des conditions différentes
→ impact : vous chiffrez le bon mécanisme - Budgétez la société mère
→ ajoutez comptabilité, juridique, banque et suivi des flux
→ impact : vous connaissez le coût annuel réel - Suivez les participations et la trésorerie
→ contrôlez chaque changement avant une opération importante
→ impact : vous réduisez les corrections tardives
Conclusion
Une holding peut vraiment simplifier la gestion de plusieurs sociétés, à condition d’avoir une bonne raison de la créer. Investissement, remontée de dividendes, financement d’un nouveau projet : chaque objectif mérite son propre calcul.
L’essentiel est donc de partir de vos chiffres et de comparer quelques scénarios avant de choisir votre montage. Vous savez ainsi ce que la holding vous apporte réellement, mais aussi ce qu’elle vous coûte.
Avant de créer la structure ou de transférer vos titres, Advyse peut vérifier les chiffres et le montage pour partir sur une organisation cohérente dès le départ.
📅 Validez votre structure holding avec des scénarios chiffrés avant d’engager l’opération.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ sur la structure holding
Une holding permet-elle toujours de payer moins d’impôt ?
Non. Votre gain dépend des flux, des participations et des régimes réellement applicables. Advyse compare le coût annuel de la holding au gain attendu avant la création.
Quel capital prévoir pour créer une holding ?
Le bon montant dépend surtout du financement et des opérations prévues. Vous devez regarder les apports, les acquisitions futures et la crédibilité financière du projet plutôt qu’un montant symbolique.
Puis-je créer ma holding moi-même ?
Vous pouvez accomplir les formalités juridiques si vous maîtrisez les statuts et le montage. En revanche, une erreur dans les participations ou l’objet social peut modifier le résultat recherché. Advyse vérifie le schéma avant le dépôt.
Combien coûte le suivi d’une holding ?
Le coût dépend du nombre de filiales, des flux intragroupe et des opérations annuelles. Demandez un budget qui sépare comptabilité, fiscalité, juridique et opérations exceptionnelles pour comparer les offres.
Une holding peut-elle facturer des prestations à ses filiales ?
Oui, si la holding rend des services réels et documentés. Vous devez décrire les prestations, conserver les preuves et appliquer des conditions cohérentes avec la réalité économique.
Que se passe-t-il si une filiale passe sous 95 % ?
Ce changement peut affecter son appartenance à un groupe fiscal intégré. Analysez l’opération avant la cession ou l’augmentation de capital, puis mettez à jour le périmètre fiscal.