Pourquoi faire une intégration fiscale ?
L’intégration fiscale s’applique dans les groupes de sociétés afin de réaliser des
économies fiscales. Cette pratique est souvent utilisée dans le cadre de groupes de sociétés où une société mère détient des participations importantes dans d’autres entités. Les sociétés peuvent fixer librement les modalités de la relation avec leurs filiales et notamment :
- les modalités de contribution de chacune d’elles à l’impôt global, et
- la répartition du bénéfice de tout ou partie des économies découlant de l’intégration fiscale.
Les
règles fiscales laissent une grande liberté de rédaction des conventions d’intégration fiscale, à condition de ne pas porter atteinte aux entreprises ayant signé la convention d’intégration fiscale ni à l’intérêt des associés minoritaires.
Les entreprises doivent respecter des conditions pour bénéficier du régime d’intégration fiscale :
- la holding et ses filiales sont soumises par principe (ou sur option) à l’impôt sur les sociétés (IS) ;
- la holding doit détenir directement ou indirectement au moins 95 % du capital de chaque filiale ;
- la holding ne doit pas être détenue à plus de 95 % par une autre société, établie en France et passible de l’IS ;
- la holding doit avoir un exercice comptable concordant avec celui de ses filiales.
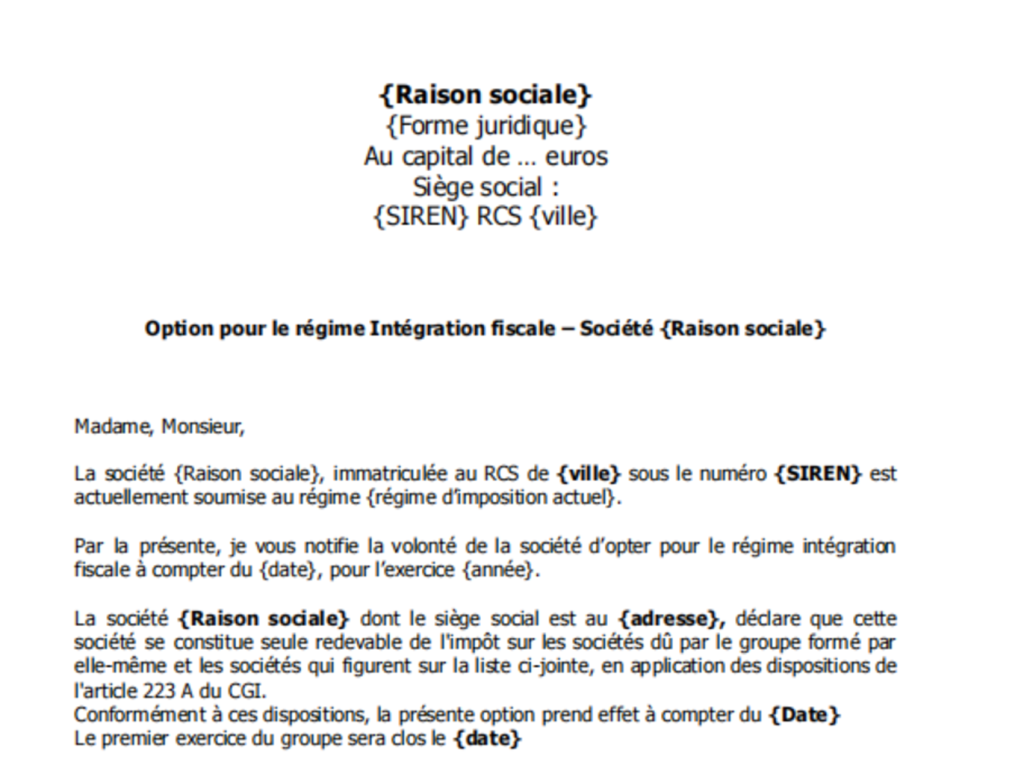
Si vous souhaitez obtenir un modèle de lettre d’option pour l’intégration fiscale ? Advyse met à votre disposition gratuitement
un modèle de lettre d’option pour l’intégration fiscale.
Quels sont alors les avantages que procure l’intégration fiscale ?
- La réduction d’impôts : L’intégration fiscale permet aux groupes de sociétés de réaliser une réduction fiscale globale de leurs charges fiscales en compensant les bénéfices réalisés par certaines entités avec les pertes subies par d’autres. L’impôt sur les sociétés est calculé sur le résultat d’ensemble ainsi constitué.
- L’optimisation fiscale : En consolidant les bénéfices et les pertes, les groupes peuvent optimiser leur charge fiscale en compensant les bénéfices imposables d’une entité avec les pertes fiscales d’une autre entité du groupe.
- La simplicité administrative : Le groupe de sociétés qui a effectué une option pour l’intégration fiscale va centraliser la gestion des déclarations et le paiement de l’impôt sur le bénéfice. En présentant un ensemble de comptes consolidés, le groupe peut réduire la charge administrative liée à la préparation et à la soumission de multiples déclarations fiscales.
- La gestion des pertes : Si une société réalise des résultats négatifs, ces pertes peuvent être compensées par les bénéfices d’autres entités du groupe, notamment les taxes à payer.
- La facilitation des opérations de fusions et d’acquisition : Lorsque vous envisagez de faire dans un futur proche des fusions ou des acquisitions, l’intégration fiscale peut simplifier le processus. Elle permet de rationaliser la structure fiscale du groupe et faciliter l’intégration post-acquisition.
- La réduction des risques fiscaux : En optant pour une consolidation des résultats fiscaux, l’entreprise peut réduire les risques de non-conformité fiscale en assurant une application cohérente des lois fiscales dans l’ensemble du groupe.
Quels sont alors les inconvénients de l’intégration fiscale ?
Les règles de l’intégration fiscale entre la société tête de groupe et sa fille dépendent de la nature de la convention d’intégration fiscale signée par les deux sociétés. Celle-ci peut prévoir que :
– chaque société paie son impôt séparément et la société tête de groupe bénéficie des économies fiscales
– chaque société paie son impôt dans la limite de sa contribution au résultat d’ensemble.
- La perte d’indépendance fiscale : Les sociétés membres d’un groupe qui optent pour la consolidation perdent leur indépendance fiscale. Elles ne peuvent plus faire de manière individuelle la déclaration de leurs impôts. L’impôt sur le bénéfice est déclaré de manière globale.
- Perte d’autonomie fiscale : Les entreprises qui optent pour la consolidation perdent une certaine autonomie dans la gestion de leurs impôts. Les décisions fiscales sont prises au niveau du groupe, ce qui signifie que les entreprises individuelles n’ont pas le contrôle total sur leur propre charge fiscale.
- Risque en cas de faillite d’une filiale : En cas de faillite d’une des entités du groupe, les autres entreprises du groupe peuvent être responsables de ses dettes fiscales, ce qui peut créer des risques financiers importants pour l’ensemble du groupe.
Vous souhaitez échanger avec des experts-comptables ou des fiscalistes au sujet de l’intégration fiscale ? Vous pouvez contacter gratuitement les équipes Advyse et échanger avec eux, c’est gratuit.
Pourquoi et quand opter pour l’intégration fiscale ?
L’intégration fiscale est utile dans les mesures où les activités des filiales du groupe sont
complémentaires et peuvent être
optimisées fiscalement en les combinant. Vous pouvez opter pour une intégration fiscale dès que vous avez deux ou plusieurs entreprises, liées juridiquement entre elles par une holding. Afin de tirer des bénéfices de l’option pour l’intégration fiscale, vous devez avoir une ou plusieurs sociétés qui réalisent un bénéfice fiscal et une ou plusieurs sociétés qui réalisent des pertes fiscales. Si toutes vos sociétés réalisent des bénéfices fiscaux, vous ne tirerez pas profit de l’intégration fiscale.
Les étapes et les procédures à suivre pour effectuer une intégration fiscale
Les étapes à suivre pour l’effectuer sont les suivantes.
L’évaluation du groupe : Il faut une analyse des entités du groupe pour déterminer si elles sont éligibles à l’intégration fiscale. Vous pouvez également analyser l’intérêt ou pas d’opter pour une intégration fiscale.
La demande d’option : Pour opter pour l’intégration fiscale, vous envoyez un courrier de demande d’option pour l’intégration fiscale à votre Service des impôts des entreprises dont la société mère relève. Ce courrier doit comprendre :
- une liste des sociétés membres du groupe ;
- l’accord de chaque filiale.
Le délai pour opter pour l’intégration fiscale : Le groupe de société qui opte pour l’intégration fiscale, doit effectuer son choix au cours de l’année précédant celle de son application, à l’expiration du délai de déclaration de résultat.
L’intégration fiscale est valable pendant 5 ans et est tacitement renouvelable sans limites de durée.
La consolidation des comptes : Il faut consolider les comptes financiers des entités du groupe pour pouvoir calculer l’impôt sur les sociétés.
La déclaration fiscale unique : Il faut que chaque membre du groupe prépare et déclare une déclaration fiscale unique pour l’ensemble du groupe, en tenant compte des règles spécifiques à l’intégration fiscale.
Un suivi et conformité : Il faut régulièrement faire un suivi continu pour garantir la conformité aux réglementations fiscales en vigueur et effectuer les ajustements si nécessaire.
Vous avez un groupe d’entreprises et vous souhaitez mettre en place une intégration fiscale ? Consultez notre
article sur le fonctionnement de l’intégration fiscale. Vous pouvez également échanger gratuitement lors d’un premier RDV avec un expert-comptable ou un fiscaliste ADVYSE.
Téléchargez notre modèle de lettre d’option pour l’intégration fiscale
Vous pouvez télécharger gratuitement notre modèle pour opter pour l’intégration fiscale – Simplifiez votre processus fiscal adapté à votre situation fiscale en ligne sur des sites d’Advyse.
Assurez-vous de personnaliser le modèle en fonction des besoins spécifiques de votre entreprise.
Contactez-nous pour toutes assistances ou conseils supplémentaires dont vous pourriez avoir besoin. Nous sommes là pour vous accompagner dans toutes vos démarches.
Pour plus d’informations ou prise de rendez-vous, vous pouvez prendre RDV avec nous.