
📄 Résumé
- L’impot sur le patrimoine ne frappe pas tous vos placements de la même façon.
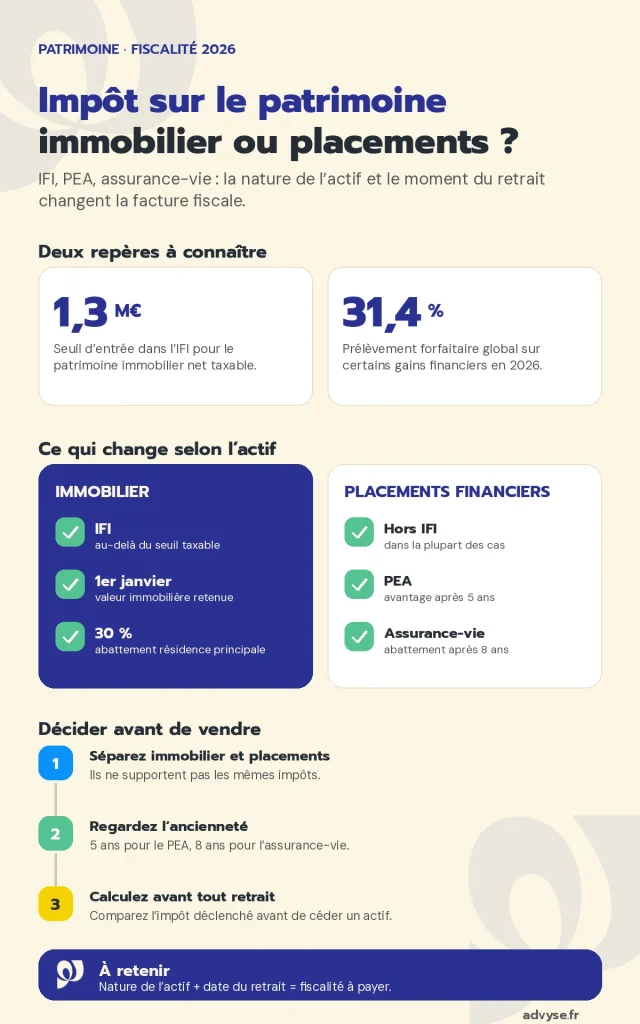
- L’IFI vise surtout l’immobilier net taxable au-delà de 1,3 million d’euros.
- Dividendes et plus-values mobilières supportent en principe un prélèvement global de 31,4 % en 2026.
- PEA et assurance-vie changent la date et le niveau de taxation selon leurs règles propres.
- Une bonne répartition entre immobilier, liquidités et placements réduit les sorties fiscales inutiles.
Vous avez constitué un patrimoine au fil des années, mais savez-vous quelle part risque de partir en impôts lorsque vous percevez des revenus, vendez un actif ou transmettez vos biens ?
L’impôt sur le patrimoine ne se limite pas à l’IFI. Immobilier, placements financiers, dividendes, plus-values, PEA et assurance-vie répondent à des règles fiscales différentes. Le choix d’un placement ou la date d’une cession peut donc changer la facture.
Advyse étudie votre situation patrimoniale et les conséquences fiscales de vos choix. L’enjeu consiste à protéger vos actifs tout en profitant des dispositifs fiscaux accessibles.
Quels impôts concernent votre patrimoine ? Quels placements bénéficient d’une fiscalité avantageuse ? Et quelles décisions peuvent réduire votre imposition sans fragiliser vos projets ?
Quels impôts touchent réellement votre patrimoine financier ?
Votre patrimoine ne supporte pas une taxe unique. D’abord, l’IFI vise l’immobilier. Ensuite, l’impôt sur le revenu frappe les gains financiers lorsque vous percevez ou réalisez certains revenus.
L’IFI vise l’immobilier, pas votre portefeuille boursier
L’administration retient votre patrimoine immobilier net taxable au 1er janvier. Vous entrez dans l’IFI lorsque cette valeur dépasse 1,3 million d’euros.
Une fois ce seuil franchi, le barème commence à 800 000 euros et progresse jusqu’à 1,5 %. De son côté, votre résidence principale bénéficie d’un abattement de 30 % sur sa valeur vénale.
Les actions, obligations, liquidités et comptes-titres n’entrent pas directement dans l’IFI. En revanche, certaines parts de sociétés peuvent intégrer une fraction correspondant à l’immobilier taxable détenu indirectement.
Plusieurs modes de détention peuvent modifier les informations à reporter dans votre déclaration du patrimoine en 2026.
L’IFI concerne le patrimoine immobilier net taxable selon les règles applicables depuis le 1er janvier 2026 (impots.gouv.fr).
Les revenus financiers subissent leur propre taxation
Vos dividendes, intérêts et plus-values mobilières suivent une autre logique. En 2026, le prélèvement forfaitaire atteint 31,4 %, soit 12,8 % d’impôt et 18,6 % de prélèvements sociaux.
Vous pouvez choisir le barème progressif pour l’ensemble des revenus concernés. Ce choix devient intéressant dans certains foyers faiblement imposés, puisqu’il compare votre taux réel au forfait. Pourtant, l’option reste globale pour les revenus mobiliers visés.
Votre tranche d’impôt et la nature du placement déterminent le traitement des revenus de capitaux mobiliers.
Le taux global appliqué aux valeurs mobilières atteint 31,4 % en 2026 (impots.gouv.fr).
📅 Faites le point sur vos actifs
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Comment réduire la facture sans immobiliser votre épargne ?
La bonne enveloppe fiscale change le moment où l’impôt apparaît. Elle change aussi la liberté de retrait. Vous gagnez à comparer la fiscalité avec votre horizon réel.
Le PEA récompense une détention supérieure à cinq ans
Le PEA accueille des titres éligibles et offre un avantage après cinq ans. Après ce délai, vos gains échappent à l’impôt sur le revenu lors d’un retrait.
Les prélèvements sociaux restent dus. À l’inverse, un retrait avant cinq ans supporte en principe le PFU de 31,4 % en 2026, sauf option pour le barème progressif.
Après cinq ans, un retrait partiel ne ferme plus le plan. Dès lors, vous conservez une enveloppe investie tout en récupérant une partie des fonds. Vous pouvez aussi poursuivre les versements après ce retrait partiel.
Advyse compare l’âge du plan, vos besoins de trésorerie personnelle et la plus-value latente avant tout retrait important.
La fiscalité d’un retrait de PEA dépend notamment de l’ancienneté du plan et de la nature du retrait (impots.gouv.fr).
L’assurance-vie protège la disponibilité du capital
L’assurance-vie conserve un avantage simple : tant que vous ne retirez rien, vos gains ne supportent pas l’impôt sur le revenu. La taxation intervient alors au moment du rachat.
Après huit ans, vous bénéficiez d’un abattement annuel sur les gains retirés. À la différence d’un compte-titres ordinaire, cet abattement atteint 4 600 euros pour une personne seule et 9 200 euros pour un couple soumis à imposition commune.
Cette souplesse rend l’assurance-vie utile pour organiser des retraits progressifs. Au contraire, un rachat massif concentre davantage de gains sur une seule année. Votre besoin de capital reste cependant prioritaire sur la recherche d’un avantage fiscal.
Les supports immobiliers en assurance-vie suivent des règles différentes d’un immeuble détenu directement.
La taxation de l’assurance-vie varie selon l’âge du contrat et la date des versements (impots.gouv.fr).
⬇️Télécharger notre modèle de déclaration de revenus 2042
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Gardez une réserve disponible hors placements longs
Un avantage fiscal perd son intérêt si vous vendez dans l’urgence. Gardez une réserve de liquidité pour les dépenses prévisibles et les échéances fiscales.
À l’inverse, un capital destiné à plusieurs années peut rester dans une enveloppe longue. Vous évitez ainsi de casser un PEA trop tôt ou de multiplier les rachats d’assurance-vie.
Dans ce cas, la fiscalité devient un critère parmi plusieurs : disponibilité, niveau de risque, horizon et coût de sortie. Votre allocation reste guidée par vos besoins réels.
💡 Bon à savoir
- Retrait programmé
→ comparez la date du retrait avec l’ancienneté du placement
→ impact : vous limitez une taxation déclenchée trop tôt - Besoin de liquidité
→ gardez une poche disponible hors placement long
→ impact : vous ne vendez pas un actif au mauvais moment
Cas concret : un patrimoine partagé entre immobilier et placements
Une personne détient une résidence principale de 1,1 million d’euros, des biens locatifs de 1,35 million d’euros et 900 000 euros de placements financiers.
Elle pense que ses 3,35 millions d’euros de patrimoine entrent intégralement dans l’IFI. Elle envisage alors de vendre une partie de ses placements pour financer l’impôt.
Le calcul retient d’abord l’immobilier taxable. La résidence principale bénéficie d’un abattement de 30 %, tandis que les placements financiers restent hors de l’assiette directe.
| Actif | Valeur retenue pour l’IFI |
|---|---|
| Résidence principale : 1,1 M€ | 770 000 € avant dettes |
| Biens locatifs : 1,35 M€ | 1,35 M€ avant dettes |
| Placements financiers : 900 000 € | 0 € en détention directe |
La base immobilière brute avant dettes atteint 2,12 millions d’euros, contre 3,35 millions d’euros de patrimoine total. La personne conserve donc ses placements financiers et calcule ensuite les dettes déductibles.
Quels choix peuvent alourdir la taxation de vos actifs ?
Une fiscalité lourde vient souvent d’un mauvais ordre de décision. Vous vendez d’abord, puis vous regardez l’impôt. Au final, la méthode inverse protège mieux votre capital disponible.
Un retrait mal daté peut déclencher l’impôt trop tôt
Un retrait de PEA avant cinq ans peut faire basculer vos gains vers le PFU de 31,4 %. Après cinq ans, l’impôt sur le revenu disparaît sur les gains retirés.
De son côté, l’assurance-vie devient plus favorable après huit ans grâce à l’abattement annuel. Vous avez donc intérêt à regarder l’ancienneté avant de choisir l’enveloppe à débloquer.
Votre fiscalité personnelle change aussi selon vos autres revenus et votre tranche d’impôt. Le barème progressif peut alors concurrencer le PFU dans certaines situations.
Nos spécialistes Advyse comparent le coût fiscal des retraits disponibles avant que vous ne donniez un ordre de vente.
📅 Comparez vos retraits avant de vendre
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Une mauvaise valeur immobilière fausse votre IFI
L’IFI part de la valeur vénale au 1er janvier. Au contraire, une estimation trop haute augmente votre base, tandis qu’une valeur trop basse fragilise votre déclaration.
Les dettes réduisent la base seulement lorsqu’elles concernent un actif immobilier taxable et remplissent les conditions prévues. Elles restent déductibles à condition qu’elles existent au 1er janvier et pèsent sur le foyer concerné. Les prêts in fine suivent aussi des règles particulières de déduction.
Advyse contrôle les valeurs, les emprunts et les justificatifs avant la déclaration. Vous conservez alors un dossier capable d’expliquer chaque montant déclaré.
Les dettes déductibles de l’IFI doivent exister au 1er janvier et concerner les actifs taxables (impots.gouv.fr).
Les comptes étrangers exigent une déclaration distincte
Un portefeuille étranger peut rester hors IFI tout en créant une obligation déclarative. De son côté, l’obligation déclarative peut viser les comptes bancaires, certains comptes d’actifs numériques et contrats étrangers.
Vous déclarez ces références avec votre déclaration de revenus. Le montant des gains ne suffit pas à déterminer l’obligation. Au final, un compte sans revenu peut encore nécessiter une déclaration.
Une estimation avant la déclaration vous aide à comparer plusieurs choix grâce aux outils de simulation fiscale.
Vous déclarez les comptes, contrats et placements étrangers concernés avec votre déclaration de revenus (Service-Public).
💡 Bon à savoir
- Valeur au 1er janvier
→ conservez les preuves utilisées pour chaque bien immobilier
→ impact : votre déclaration reste défendable - Compte hors de France
→ recensez les comptes utilisés ou clos pendant l’année
→ impact : vous réduisez les oublis déclaratifs
Comment Advyse peut-il réduire la fiscalité de votre patrimoine ?
Votre patrimoine a besoin d’une méthode commune entre fiscalité, disponibilité du capital et transmission. D’abord, les montants viennent en premier. Ensuite, les enveloppes et les dates de sortie suivent.
Séparez les actifs selon leur vraie fiscalité
Advyse classe vos biens entre immobilier taxable à l’IFI, placements financiers, liquidités et actifs professionnels. Puisque ces catégories ne partagent pas la même base, cette séparation évite de mélanger leurs règles.
Votre Expert-comptable Advyse calcule les revenus déjà taxés, les plus-values latentes et les retraits prévus. Vous voyez alors où l’impôt naît réellement.
Vos actifs personnels et professionnels appellent parfois des choix communs de détention, de transmission et de gestion de votre patrimoine.
Comparez vos enveloppes avant chaque retrait
Advyse compare le compte-titres, le PEA et l’assurance-vie à partir d’un même besoin de liquidité. Le calcul retient l’ancienneté, le gain inclus dans le retrait et votre niveau d’impôt.
Vous choisissez l’ordre des retraits qui conserve le plus de capital après impôt. Cette logique évite une vente dictée uniquement par le rendement affiché.
Le même travail peut intégrer la transmission lorsque votre objectif dépasse votre propre horizon financier. Les retraits personnels et les projets de donation ne suivent alors pas le même calendrier.
⬇️Télécharger notre guide pour l’optimisation fiscale entreprise
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Préparez votre prochaine déclaration patrimoniale
Chez Advyse, la préparation commence avant la campagne fiscale. L’équipe rassemble les valeurs au 1er janvier, les dettes admises et les mouvements financiers utiles.
Vous gagnez du temps lors de la déclaration, car chaque montant possède déjà son justificatif. Dès lors, vous pouvez aussi mettre à jour la composition du patrimoine après une cession, une donation ou un nouvel investissement.
Cette organisation devient particulièrement utile lorsque vos revenus financiers, votre immobilier et votre activité professionnelle évoluent la même année.
✔ À retenir
- Séparez immobilier et placements
→ l’IFI ne vise pas directement vos actifs financiers
→ impact : vous mesurez la bonne base taxable - Regardez l’ancienneté des enveloppes
→ cinq ans pour le PEA, huit ans pour l’assurance-vie
→ impact : vous choisissez mieux la date du retrait - Conservez vos justificatifs
→ valeurs immobilières, emprunts et comptes étrangers
→ impact : vous préparez une déclaration documentée - Décidez avant de vendre
→ comparez le capital net après impôt
→ impact : vous protégez votre liquidité
Conclusion
Une décision patrimoniale prise avec les bons montants vous laisse davantage de capital disponible. Vous savez aussi quels actifs supportent réellement l’impôt.
Vous n’avez pas besoin de transformer tout votre patrimoine pour gagner en efficacité fiscale. Quelques calculs sur les enveloppes, les dates et les valeurs suffisent souvent à changer l’ordre des décisions.
Prenez rendez-vous et faites calculer l’impact fiscal de vos prochains retraits avant toute cession importante.
📅 Calculez votre prochain retrait patrimonial
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ
L’IFI taxe-t-il mon compte-titres ?
Non, pas directement. Une fraction immobilière détenue indirectement via certaines sociétés peut toutefois entrer dans l’assiette.
À partir de quel montant paie-t-on l’IFI ?
Votre patrimoine immobilier net taxable doit dépasser 1,3 million d’euros au 1er janvier.
Le PEA reste-t-il intéressant après cinq ans ?
Oui, car les gains retirés après cinq ans échappent à l’impôt sur le revenu. Les prélèvements sociaux restent dus.
Puis-je choisir entre PFU et barème progressif ?
Oui pour les revenus mobiliers concernés, mais l’option au barème s’applique globalement. Comparez les deux résultats avant la déclaration.
Combien de temps prend une revue patrimoniale ?
La durée dépend du nombre d’actifs et de comptes. L’inventaire porte sur les montants, les dettes et les enveloppes.
Puis-je gérer seul mes déclarations patrimoniales ?
Oui si votre situation reste simple. Dès que plusieurs sociétés, biens ou comptes étrangers se cumulent, un professionnel peut préparer les calculs et justificatifs.