
📄 Résumé
- Les erreurs amortissements apparaissent souvent lors du choix de la durée, du point de départ ou de la base amortissable.
- Mise en service → l’amortissement linéaire commence quand le bien entre en utilisation.
- Durée d’utilisation → elle suit l’usage prévu du bien, pas une durée reprise mécaniquement d’un ancien dossier.
- Composants et valeur résiduelle → ils peuvent modifier le montant amortissable et le rythme des dotations.
- Clôture annuelle → le plan mérite un contrôle lorsque l’utilisation du bien a changé pendant l’exercice.
Votre clôture approche et vos immobilisations affichent encore les mêmes durées que l’année précédente ? Un véhicule revendu plus tôt, une machine très sollicitée ou un logiciel devenu obsolète peuvent changer le calcul.
Une erreur sur l’amortissement ne reste pas isolée. Par conséquent, elle modifie la charge de l’exercice, la valeur nette du bien et le résultat comptable.
Advyse reprend le registre des immobilisations, les dates de mise en service et les plans actifs. Ensuite, le cabinet contrôle les changements d’usage survenus pendant l’année.
La bonne méthode part de l’utilisation du bien. D’abord, vous retenez la bonne base, la bonne durée et la bonne date de départ. Puis vous corrigez le plan lorsque l’usage change.
Vous pouvez alors fermer l’exercice avec des dotations qui correspondent à vos actifs. Dès lors, les automatismes anciens ne pilotent plus seuls le calcul.
Quelles erreurs d’amortissement faussent le plus souvent vos comptes ?
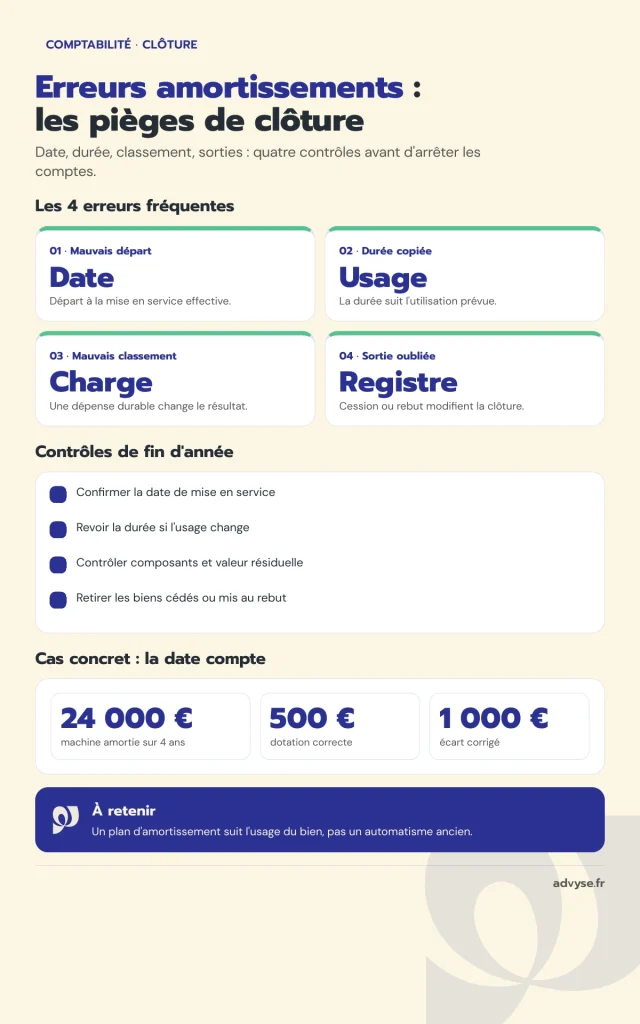
Les erreurs les plus fréquentes concernent le point de départ, la durée et la nature du bien. Puisque chacune agit sur la dotation comptable, la clôture mérite un contrôle ciblé.
Une mauvaise date de départ décale toute la première annuité
L’amortissement linéaire commence généralement à la mise en service effective. La date d’achat ne suffit pas lorsque le bien reste inutilisé plusieurs semaines.
Un matériel livré le 10 novembre mais opérationnel le 2 décembre commence son amortissement linéaire en décembre. Par conséquent, la première annuité tient compte de cette date.
L’amortissement linéaire débute à la mise en service effective du bien (BOFiP, BOI-BIC-AMT-20-10).
Advyse reprend la facture et le bon de livraison. Le dossier peut aussi contenir la date d’installation ou le procès-verbal de réception.
D’abord, cette date borne la première annuité. Ensuite, elle écarte une charge correspondant à une période sans utilisation.
Une durée copiée d’un ancien dossier peut devenir inadaptée
La durée comptable dépend de l’utilisation prévue dans votre entreprise. Un même équipement peut suivre deux durées différentes selon son rythme d’usage.
Une machine utilisée huit heures par semaine ne s’use pas comme une machine exploitée en continu. À l’inverse, une utilisation intensive peut raccourcir sa durée attendue.
Dans ce cas, vous documentez la fréquence d’usage, les cycles de production ou l’obsolescence prévue. Les méthodes d’amortissement comptable varient aussi selon le rythme de consommation du bien.
Les actifs dont la durée d’utilisation reste limitée s’amortissent sur cette durée (Code de commerce, article R123-179).
Un mauvais classement entre charge et immobilisation fausse le résultat
Une dépense durable ne produit pas le même effet qu’une charge consommée pendant l’exercice. Ce classement change le résultat de l’année.
Vous regardez la nature du bien, son usage et sa durée dans votre activité. Une dépense immobilisée alimente alors un plan d’amortissement.
Chez Advyse, le classement intervient avant le calcul de la dotation. Par conséquent, un bien durable ne passe pas entièrement en charge sur une seule année.
De son côté, une dépense courante n’alimente pas artificiellement le registre des immobilisations. Le classement initial conditionne toute la suite du plan.
📅 Contrôlez vos amortissements avant la clôture
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Que contrôler dans vos amortissements avant la fin de l’année ?
La clôture demande plus qu’un calcul automatique. Dans ce cas, vous contrôlez les actifs présents, leur usage et les changements qui modifient leur plan.
Le registre correspond aux biens encore utilisés
Commencez par les biens sortis pendant l’année. Une cession, une mise au rebut ou un vol change la situation comptable du bien dès sa sortie.
Retirez du registre tout bien absent physiquement ou sorti pendant l’exercice. Dès lors, sa sortie influence aussi les amortissements déjà comptabilisés.
Si vous avez remplacé un ordinateur, cédé un véhicule ou détruit une machine, rassemblez la pièce correspondante. La préparation du bilan comptable reprend aussi ces mouvements avec les autres écritures de clôture.
Advyse confronte le registre aux factures de cession, attestations et pièces disponibles. Le bilan reflète alors les immobilisations encore détenues à la clôture.
Les composants significatifs suivent leur propre durée
Certains actifs regroupent des parties dont les durées diffèrent fortement. De son côté, un plan unique peut mal traduire leur consommation économique.
Une toiture, un ascenseur ou un équipement technique peut suivre un rythme distinct du bâtiment principal. La méthode par composants répond à cette différence.
À la différence d’un plan unique, cette méthode répartit chaque partie selon sa propre durée. Elle devient utile lorsque les écarts de consommation restent significatifs.
Les composants significatifs suivent une comptabilisation séparée lorsque leurs rythmes d’utilisation diffèrent (Autorité des normes comptables, PCG 2026).
💡 Bon à savoir
- Bien sorti
→ retirez du registre chaque actif cédé ou mis au rebut
→ impact : la valeur nette du bilan suit les biens encore présents - Valeur résiduelle
→ retenez-la seulement si elle reste significative et mesurable
→ impact : la base amortissable correspond mieux à l’usage prévu
La valeur résiduelle peut réduire la base amortissable
La valeur résiduelle correspond au montant net attendu lors de la cession du bien en fin d’utilisation. En revanche, elle compte seulement lorsqu’elle reste significative et mesurable.
Un véhicule destiné à la revente peut présenter une valeur finale connue avec une fiabilité suffisante. Dès lors, cette valeur réduit le montant amortissable.
En revanche, une estimation vague ne suffit pas. Vous gardez une hypothèse documentée uniquement lorsque le montant final reste mesurable.
Nos spécialistes Advyse reprennent les hypothèses de revente documentées. Ils écartent les estimations fragiles qui ne reposent sur aucun élément exploitable.
⬇️Télécharger gratuitement notre modèle de liasse fiscale simplifiée
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Cas concret : une machine mal amortie modifie la clôture
Une SARL industrielle clôture au 31 décembre. Elle achète une machine de 24 000 € hors taxes pour son atelier.
La facture date du 1er octobre, mais l’installation se termine le 1er décembre. La société lance l’amortissement dès octobre sur quatre ans.
La mise en service du 1er décembre devient le bon point de départ du linéaire. La base reste de 24 000 €, soit 6 000 € par an sur quatre ans.
| Donnée | Montant ou date | Conséquence |
|---|---|---|
| Valeur du bien | 24 000 € | Base amortissable |
| Durée | 4 ans | 6 000 € par an |
| Mise en service | 1er décembre | Départ du linéaire |
La société comptabilise 500 € au lieu de 1 500 €. La correction réduit la dotation de clôture de 1 000 €.
Pourquoi les erreurs d’amortissement coûtent-elles cher à la clôture ?
Une dotation trop forte réduit artificiellement le résultat. À l’inverse, une dotation trop faible conserve une valeur nette trop élevée au bilan.
Une annuité erronée change le résultat de l’exercice
Chaque dotation d’amortissement passe en charge comptable. Une erreur de 1 000 € sur la dotation change le résultat comptable du même montant.
L’effet se poursuit sur les exercices suivants puisque le plan répartit la base sur plusieurs années. Une correction tardive peut alors toucher plusieurs clôtures.
Par exemple, une durée trop courte accélère les charges des premières années. À l’inverse, une durée trop longue repousse une partie des dotations vers les exercices futurs.
Advyse mesure l’écart entre le plan enregistré et l’usage du bien. Le cabinet prépare l’écriture nécessaire pour l’exercice concerné.
Une durée trop courte peut créer un écart fiscal
La comptabilité retient la durée d’utilisation estimée par votre entreprise. La fiscalité conserve toutefois ses propres règles de déduction.
Vous pouvez rencontrer un écart entre la dotation comptable et la déduction fiscale. Dans ce cas, le dossier conserve le motif et le calcul utilisés.
L’amortissement fiscalement déductible reste limité par les usages professionnels, sauf circonstances particulières justifiées (BOFiP, BOI-BIC-AMT-10-40-10).
La tenue comptable de votre entreprise conserve aussi les données qui justifient la durée retenue.
💡 Bon à savoir
- Durée modifiée
→ documentez le changement d’utilisation pendant l’exercice
→ impact : le nouveau plan s’applique pour les périodes futures - Perte de valeur
→ distinguez amortissement normal et dépréciation supplémentaire
→ impact : le bilan reprend la situation économique du bien
Un actif devenu obsolète peut nécessiter une dépréciation
L’amortissement traduit la consommation prévue du bien. Au contraire, une perte de valeur supplémentaire demande un calcul distinct.
Si la valeur actuelle tombe sous la valeur nette comptable, une dépréciation peut devenir nécessaire. Le PCG prévoit alors une modification prospective de la base amortissable.
Par conséquent, une panne durable, une rupture technologique ou une baisse d’utilité peut modifier les exercices suivants. L’amortissement initial ne suffit plus toujours.
Logiciels, licences et créations internes peuvent aussi recevoir des traitements différents selon leur nature parmi les actifs incorporels de l’entreprise.
📅 Corrigez vos écarts avant l’arrêté
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Comment Advyse prépare-t-il vos amortissements de fin d’année ?
La fin d’année gagne en fluidité quand chaque immobilisation possède une pièce, une date et un plan à jour. Le contrôle de clôture reprend ces données avant l’arrêté.
Le registre reprend chaque immobilisation séparément
Advyse commence par les acquisitions, cessions et mises au rebut de l’exercice. Le cabinet contrôle aussi les biens encore inscrits alors qu’ils ne servent plus.
Chaque actif conserve sa facture, sa date de mise en service et sa durée. Par conséquent, cette base facilite le calcul de la dotation annuelle.
D’abord, le travail isole les mouvements de l’exercice. Puis le cabinet contrôle les durées et les dates qui déterminent les dotations.
Une estimation financière ponctuelle peut aussi compléter vos décisions grâce aux outils de calcul disponibles en ligne.
Le plan évolue lorsque l’usage change
Une modification significative des conditions d’utilisation justifie une révision du plan. Par conséquent, le Code de commerce impose cette révision lorsque l’usage du bien évolue fortement.
Votre Expert-comptable Advyse reprend la nouvelle durée attendue et calcule les dotations futures. Le passé reste distinct de cette nouvelle estimation.
Une modification significative de la durée ou du rythme d’utilisation change le plan pour les périodes futures (ANC, article 214-14 du PCG).
⬇️Télécharger gratuitement notre guide du chef d’entreprise
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Les écritures suivent le plan retenu
Advyse calcule les dotations à partir des plans retenus et des dates de mise en service. Le cabinet contrôle aussi les sorties intervenues pendant l’exercice.
Vous disposez alors d’un registre qui correspond au bilan et aux mouvements de l’année. Au final, les écarts ressortent avant la clôture définitive.
En définitive, chaque dotation garde une pièce et une logique d’usage. Vous partez sur l’exercice suivant avec des plans en phase avec les actifs encore présents.
✔ À retenir
- Partez de la mise en service
→ le linéaire commence quand le bien entre en utilisation
→ impact : la première annuité correspond à la bonne période - Retenez une durée liée à l’usage
→ tenez compte du rythme et des contraintes du bien
→ impact : la dotation suit sa consommation économique - Actualisez les plans qui ont changé
→ documentez toute modification significative d’utilisation
→ impact : les exercices futurs reprennent la nouvelle estimation - Contrôlez les sorties avant la clôture
→ retirez les biens cédés ou mis au rebut du registre
→ impact : le bilan conserve seulement les actifs encore détenus
Conclusion
Un registre à jour vous donne des dotations qui correspondent aux biens encore utilisés. Votre résultat et votre actif restent alignés avec l’exercice clos.
Quelques données suffisent souvent à corriger un plan : facture, date de mise en service, durée retenue et changement d’usage.
Confiez vos plans avant l’arrêté des comptes et partez sur une nouvelle année avec un registre à jour.
📅 Préparez vos amortissements avant la clôture
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ sur les erreurs d’amortissement
Quand commence l’amortissement linéaire d’un bien ?
L’amortissement linéaire commence généralement à la mise en service effective. La date d’achat seule ne fixe pas toujours le départ.
Peut-on changer la durée d’amortissement en cours de plan ?
Oui, lorsque l’utilisation prévue change de façon significative. La nouvelle estimation agit sur les dotations futures.
Une immobilisation entièrement amortie reste-t-elle au bilan ?
Oui, tant que vous la détenez encore. Sa valeur brute et ses amortissements restent inscrits jusqu’à sa sortie.
Une erreur d’amortissement modifie-t-elle le résultat ?
Oui. Une dotation trop forte ou trop faible change directement les charges comptables de l’exercice.
Quelle différence existe entre amortissement et dépréciation ?
L’amortissement répartit la consommation prévue d’un actif. La dépréciation constate une perte de valeur supplémentaire lorsque les conditions requises apparaissent.
Que contrôler avant la clôture annuelle ?
Contrôlez les acquisitions, sorties, dates de mise en service, durées, composants et changements d’usage survenus pendant l’exercice.