
📄 Résumé
- Un problème comptable demande un diagnostic à partir des justificatifs.
- Un écart bancaire traduit parfois une erreur ou un décalage de paiement.
- Une écriture corrigée exige parfois une déclaration fiscale rectificative.
- Les échéances et les montants déterminent les priorités.
- Un contrôle mensuel révèle les anomalies avant leur accumulation.
Votre banque affiche un solde différent de votre comptabilité ? Vous recevez une relance fournisseur alors que votre paiement date du mois dernier. Ces écarts vous font hésiter avant chaque décision, car vous ignorez quel montant traduit votre situation financière.
À l’approche d’une déclaration ou du bilan, une facture oubliée prend une autre dimension. Elle touche votre TVA. Advyse recherche l’origine de ces différences à partir de vos justificatifs et des opérations enregistrées.
Un problème comptable demande une réponse liée à sa cause. Vous comparez les écritures aux pièces d’origine, puis vous mesurez les conséquences sur vos comptes. Votre Expert-comptable corrige les erreurs selon la période concernée. Une déclaration fiscale erronée exige une correction distincte.
Vous trouverez les signaux à reconnaître, les contrôles utiles et les priorités selon l’urgence. Quel diagnostic choisir, quelles corrections engager et quelles habitudes instaurer pour garder des comptes utilisables ?
Quels signes révèlent un problème comptable ?
Vous détectez un problème comptable lorsqu’une écriture contredit une facture, un paiement ou une opération réelle. En revanche, un bénéfice supérieur au solde bancaire traduit parfois un décalage normal. Dans ce cas, votre diagnostic commence par la nature de l’écart.
Des soldes qui contredisent vos justificatifs
Votre comptabilité annonce une dette fournisseur de 1 800 €, mais votre relevé bancaire montre son paiement. Vous comparez la facture à l’écriture du règlement. Le paiement a parfois rejoint le mauvais compte fournisseur.
Une facture apparaît deux fois parce que vous importez le même achat depuis deux outils. À l’inverse, une opération bancaire manque lorsque votre connexion bancaire cesse de fonctionner. Vous comparez les références et les dates avant toute correction.
Votre balance comptable regroupe les soldes de tous vos comptes. Le grand livre détaille les écritures de chaque compte. Advyse utilise ces documents pour distinguer une erreur de classement d’une opération absente.
Un bénéfice différent de votre trésorerie
Votre résultat mesure la différence entre vos produits et vos charges. Votre trésorerie correspond aux sommes disponibles. Un client qui paie après la facturation explique parfois une partie de cette différence.
À la différence du résultat, votre solde bancaire intègre le remboursement du capital emprunté. Le capital remboursé diminue votre banque, tandis que les intérêts constituent une charge. Vous séparez ces montants parce que leur nature comptable diffère.
Vous payez une machine au fournisseur. Votre comptabilité répartit sa consommation dans le temps grâce à l’amortissement. Ce mécanisme explique un autre écart entre dépenses et charges.
Avec Advyse, vous recherchez la part des impayés dans votre manque de trésorerie. Vous comparez les échéances fournisseurs aux encaissements attendus. Votre prévision de trésorerie part donc des dates réelles de règlement.
Des anomalies qui reviennent chaque mois
Une même facture manque à chaque clôture mensuelle. Dans ce cas, vous cherchez où sa transmission s’interrompt. Votre fournisseur utilise parfois une adresse électronique différente de celle destinée aux achats.
Une différence répétée sur les règlements par carte appelle un autre contrôle. Vous comparez le montant brut des ventes aux commissions du prestataire. Un versement bancaire net explique parfois l’écart avec les factures clients.
📅 Faites le diagnostic de vos écarts comptables
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Comment trouver l’origine d’un problème comptable ?
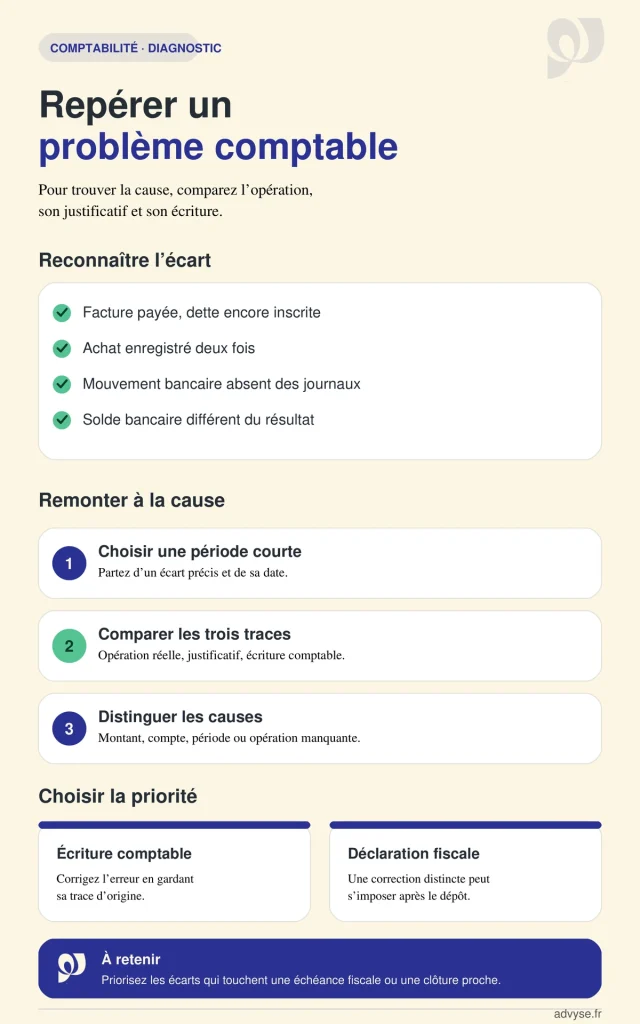
Votre diagnostic comptable compare une opération réelle à son justificatif, puis à son écriture. Vous partez d’une période courte et d’un écart précis. Si plusieurs mois manquent, vous reconstituez les opérations dans leur ordre chronologique.
Rassembler les preuves de chaque opération
D’abord, vous réunissez les factures d’achat, les factures de vente et les relevés bancaires de la période. À la différence des factures, les avoirs diminuent le montant de l’achat initial.
Si une facture manque, vous demandez un duplicata au fournisseur. En revanche, un relevé bancaire prouve le paiement, mais décrit rarement la nature complète de l’achat. Vous cherchez le justificatif commercial correspondant.
Les commerçants enregistrent les mouvements de leur patrimoine dans l’ordre chronologique. Ils contrôlent aussi leurs actifs et leurs dettes par inventaire au moins tous les douze mois (Code de commerce, article L. 123-12).
Advyse compare les périodes couvertes par vos pièces aux périodes présentes dans vos journaux comptables. Vous obtenez dès lors une liste des documents manquants par mois. Une tenue régulière des comptes limite les recherches tardives avant le bilan.
Classer les différences selon leur cause
Vous commencez d’abord par les comptes bancaires, car ils donnent une trace datée des mouvements. Vous associez chaque règlement à sa facture. En revanche, les chèques en circulation expliquent parfois une différence temporaire entre les deux soldes.
Vous poursuivez avec les comptes clients et fournisseurs. Le lettrage associe une facture à son règlement dans le compte concerné. Vous contrôlez cette association parce que la facture reste ouverte après paiement.
Vous distinguez ensuite les erreurs de montant, de compte et de période. Une dépense de décembre enregistrée en janvier touche la clôture annuelle. À l’inverse, une dépense au mauvais fournisseur demande une correction différente.
Chez Advyse, le diagnostic porte aussi sur les règles d’import du logiciel. Une catégorie automatique erronée reproduit parfois la même faute sur plusieurs opérations. Dès lors, vous corrigez le paramétrage après validation du classement comptable.
| Anomalie | Cause possible | Correction |
|---|---|---|
| Facture ouverte après paiement | Règlement dans un autre compte fournisseur | Correction du compte et lettrage |
| Écart entre ventes et versement bancaire | Commissions du prestataire de paiement | Enregistrement des commissions et du règlement net |
| Facture enregistrée deux fois | Double import | Annulation du doublon avec conservation de l’historique |
| Mouvements bancaires absents | Interruption de la connexion bancaire | Import des mouvements manquants après contrôle des dates |
💡 Bon à savoir
- Facture manquante
→ Demandez un duplicata au fournisseur.
→ impact : votre achat dispose d’un justificatif pour son enregistrement. - Paiement déjà effectué
→ Comparez la référence du règlement à celle de la facture.
→ impact : vous écartez un double paiement au fournisseur.
Quels risques entraîne un problème comptable ?
Un problème comptable modifie parfois votre résultat, votre TVA et vos décisions de paiement. Le niveau d’urgence dépend du montant, de l’échéance et de la déclaration concernée. Vous donnez priorité aux erreurs qui touchent un impôt ou une clôture proche.
Des impôts calculés sur des montants erronés
Une charge oubliée augmente parfois votre bénéfice comptable. À l’inverse, une charge en double diminue ce résultat. La conséquence fiscale dépend de la déductibilité de cette charge et de votre régime.
Vous contrôlez la TVA séparément, car ses règles varient selon l’opération. Une date de paiement et une date de facture produisent parfois des conséquences différentes. Votre Expert-comptable détermine la période de déclaration applicable avant la correction.
Vous corrigez une déclaration de TVA déjà déposée par une déclaration rectificative pour la même période. Votre espace professionnel propose cette opération dans la rubrique « Déclarer TVA » (impots.gouv.fr, correction d’une déclaration de TVA).
Advyse distingue la correction du journal comptable de la correction fiscale. Une écriture rectifiée dans votre logiciel laisse subsister la déclaration antérieure. Vous gardez les preuves du dépôt rectificatif avec votre dossier.
📅 Corrigez vos comptes avant votre prochaine déclaration
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Un coût financier qui augmente avec le retard
L’administration applique un intérêt de retard de 0,20 % par mois aux impôts concernés. Certaines exceptions légales écartent cet intérêt. Certaines situations entraînent aussi des majorations distinctes (Code général des impôts, article 1727).
À titre d’illustration, 5 000 € d’impôt sur six mois représentent 60 € d’intérêts au taux de droit commun. Le calcul donne 5 000 × 0,002 × 6. Votre situation exacte détermine les dates et les éventuelles réductions.
Une erreur comptable coûte aussi du temps lorsque plusieurs personnes recherchent le même document. Vous désignez donc un responsable pour chaque pièce manquante. Un registre commun limite les demandes répétées au fournisseur.
Des échéances qui imposent une priorité
Vous classez les anomalies selon leur montant et leur date limite. Une déclaration attendue cette semaine passe avant une erreur de libellé sans incidence financière. Ce choix réduit le risque de consacrer du temps au mauvais dossier.
Vous transmettez les messages fiscaux à votre Expert-comptable avec leur date de réception. Advyse évalue les conséquences de l’écart sur vos prochaines déclarations. Dès lors, vous décidez du calendrier de correction avec les justificatifs disponibles.
💡 Bon à savoir
- Correction de TVA
→ Conservez la preuve du dépôt rectificatif avec vos calculs.
→ impact : votre dossier justifie les montants transmis au fisc. - Échéance proche
→ Transmettez la relance fiscale avec sa date de réception.
→ impact : votre Expert-comptable connaît le délai disponible pour répondre.
Cas concret : Une facture fournisseur enregistrée deux fois
Une SARL de maintenance emploie deux salariés et réalise 240 000 € de chiffre d’affaires annuel. Son responsable compare les achats trimestriels aux factures fournisseurs.
La balance affiche 16 500 € de charges pour des factures totalisant 15 000 € hors taxes. Une facture de 1 500 € apparaît deux fois. Les autres écritures présentent les mêmes montants avant et après correction.
Notre Expert-comptable compare les numéros de facture et les écritures d’import. Il constate un seul achat et un seul paiement. Il annule le doublon par une écriture qui conserve la trace de la correction.
Les charges passent de 16 500 € à 15 000 €. Le résultat augmente donc de 1 500 €, tandis que le solde bancaire reste identique. Le responsable supprime le double circuit d’import pour les achats suivants.
Advyse et les corrections de votre comptabilité
Vous choisissez entre une correction ciblée et une reprise de période selon l’étendue des anomalies. Advyse définit le travail comptable à partir des documents disponibles. Le devis distingue les périodes concernées et les déclarations à corriger.
Corriger une erreur sans perdre son historique
Vous conservez l’écriture d’origine et la preuve de sa correction selon les règles applicables à votre logiciel. À la différence du journal validé, le brouillard de saisie contient des écritures provisoires.
Une erreur sur un exercice clos demande un contrôle de ses conséquences sur les comptes et les impôts. Vous transmettez les comptes annuels et les déclarations de la période. Dans ce cas, votre Expert-comptable choisit le mode de correction applicable.
Vous conservez vos documents comptables et leurs justificatifs pendant dix ans (Code de commerce, article L. 123-22). Cette durée donne une référence pour votre archivage. Votre dossier garde les pièces d’origine et les traces des corrections.
Reprendre une période comptable incomplète
Plusieurs mois sans écritures demandent un inventaire des documents disponibles. Vous indiquez les comptes bancaires utilisés et les changements de logiciel. Advyse établit les périodes à reprendre avant la reprise des écritures.
Un rattrapage comptabilité concerne les opérations manquantes lorsque le retard dépasse une erreur isolée. Puisque vous reconstituez une période, votre dossier comprend les soldes de départ et les pièces correspondantes. Les déclarations antérieures donnent aussi les montants déjà transmis au fisc.
Vous demandez un devis qui indique les travaux inclus et les documents attendus. Vous convenez d’un calendrier selon les échéances fiscales. Le délai dépend du volume d’opérations et des justificatifs accessibles.
⬇️Télécharger gratuitement notre guide du chef d’entreprise
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Organiser les contrôles après la correction
Vous choisissez une date mensuelle pour transmettre les factures. Une personne collecte les pièces, tandis qu’une autre valide les dépenses selon votre effectif. Vous attribuez aussi un responsable aux réponses fournisseurs.
Vous comparez chaque mois les soldes bancaires, les factures ouvertes et les déclarations prochaines. Votre gestion comptable gagne en régularité grâce à ce rendez-vous. Un contrôle court et répété révèle les anomalies avant leur accumulation.
✔ À retenir
- Choisissez une période précise
Comparez ses écritures aux justificatifs correspondants. - Classez les anomalies par urgence
Donnez priorité aux déclarations et à la clôture proche. - Distinguez les deux corrections
Contrôlez les écritures comptables et les montants fiscaux. - Fixez un rendez-vous mensuel
Attribuez un responsable aux pièces manquantes.
Conclusion
Vos comptes corrigés donnent une base utilisable pour vos paiements et votre prochaine déclaration. Vous distinguez les erreurs comptables des décalages normaux de trésorerie.
Votre premier dossier comprend les justificatifs de la période concernée. Vous engagez ensuite les corrections selon leur urgence.
Présentez l’écart constaté à votre Expert-comptable avec les pièces correspondantes. Vous fixerez les travaux et leur calendrier lors du rendez-vous.
📅 Échangez sur votre comptabilité lors du rendez-vous
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ
Quelle différence entre erreur comptable et manque de trésorerie ?
Une erreur comptable fausse une écriture. Un manque de trésorerie traduit des paiements supérieurs aux encaissements disponibles, même avec des comptes exacts.
Quel document transmettre pour un diagnostic comptable ?
Transmettez la balance, le grand livre et les justificatifs de la période concernée. Ajoutez les déclarations fiscales lorsque l’écart touche un impôt.
Comment corriger une facture en double ?
Votre Expert-comptable confirme le doublon à partir de la facture d’origine. Il corrige l’écriture selon son statut de validation.
Une correction comptable modifie-t-elle une déclaration de TVA ?
La correction comptable et la déclaration rectificative constituent deux opérations distinctes. Vous contrôlez la période fiscale concernée avant le nouveau dépôt.
Combien coûte la résolution d’un problème comptable ?
Le prix dépend du nombre d’opérations, des périodes à reprendre et des pièces manquantes. Demandez un devis qui distingue les travaux inclus.
Qui contacter lorsqu’un exercice clos contient une erreur ?
Contactez votre Expert-comptable avec la pièce concernée et les comptes annuels. Il détermine la correction comptable et ses conséquences fiscales.