
📄 Résumé
- La pénalité de retard sur facture exemple repose sur le montant TTC impayé, le taux annuel et le nombre de jours de retard.
- Point de départ → les pénalités courent dès le lendemain de la date de règlement prévue.
- Taux → vos CGV peuvent prévoir un taux, sans descendre sous le minimum légal.
- Indemnité de recouvrement → 40 € s’ajoutent pour chaque facture professionnelle payée en retard, selon les règles applicables.
- Facture et CGV → affichez le taux de pénalité, les conditions d’application et l’indemnité forfaitaire.
Votre client dépasse l’échéance et vous voulez chiffrer la pénalité sans improviser ? Une formule simple suffit, mais vous devez partir du bon taux et du bon nombre de jours.
Une pénalité de retard sur facture se calcule au prorata du nombre de jours. Vous appliquez le taux annuel au montant TTC impayé, puis vous ajoutez l’indemnité forfaitaire de 40 € lorsqu’elle s’applique. Les pénalités commencent le lendemain de l’échéance et n’exigent pas de relance préalable.
Advyse vérifie d’abord la date d’échéance, le montant TTC encore dû et les clauses de vos CGV. Le cabinet rapproche ensuite ces données avec les encaissements réellement reçus.
Quand une pénalité de retard sur facture commence-t-elle à courir ?
La pénalité commence dès le lendemain de la date de règlement indiquée sur la facture. Vous comptez chaque jour de retard jusqu’au paiement effectif. Vous n’avez pas besoin d’attendre une mise en demeure pour démarrer le calcul entre professionnels.
La date d’échéance sert de point de départ
Vous devez d’abord identifier la date de paiement prévue par le contrat, les CGV et la facture. Si la facture arrive à échéance le 30 septembre, le premier jour de retard tombe le 1er octobre.
Cette date commande tout le calcul, car une erreur d’un jour modifie directement la pénalité. Advyse rapproche l’échéance contractuelle avec la date d’encaissement bancaire, car chaque jour modifie le montant final.
Service Public précise que les pénalités courent pour chaque jour de retard à partir du lendemain de la date de règlement prévue. Vous pouvez consulter les règles officielles sur les retards de paiement entre professionnels.
📅 Faites contrôler vos échéances clients et vos pénalités avant la prochaine clôture.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Le taux des CGV doit respecter un plancher
Vos CGV peuvent fixer le taux de pénalité applicable aux retards. Ce taux ne peut toutefois pas descendre sous trois fois le taux de l’intérêt légal.
À défaut de clause conforme, le Code de commerce renvoie au taux de refinancement de la Banque centrale européenne applicable au semestre, majoré de 10 points. Dans ce cas, vous devez vérifier le taux réellement applicable avant de calculer une créance importante.
Votre logiciel de facturation ne remplace pas cette vérification. Pourtant, une formule automatique fondée sur un ancien taux peut produire des montants incohérents sur plusieurs factures.
L’indemnité de 40 € s’ajoute à la pénalité
Une facture professionnelle en retard peut aussi déclencher l’indemnité forfaitaire de 40 € pour frais de recouvrement. Cette somme s’ajoute aux intérêts de retard, puisque son montant reste forfaitaire et ne dépend pas du nombre de jours.
L’indemnité s’applique une fois par facture concernée. En revanche, elle ne remplace pas les pénalités calculées au prorata du retard.
Advyse peut aussi rapprocher ces montants avec votre suivi clients dans votre gestion prévisionnelle de trésorerie afin de mesurer l’impact réel des retards.
Comment calculer une pénalité de retard sur facture avec un exemple ?
La formule reprend quatre données : le montant TTC impayé, le taux annuel, le nombre de jours de retard et 365 jours. Vous obtenez d’abord les intérêts, puis vous ajoutez les 40 € de frais de recouvrement lorsque cette indemnité s’applique, parce que les deux sommes répondent à des règles distinctes.
La formule se calcule au prorata des jours
Vous pouvez utiliser la formule suivante : montant TTC impayé × taux annuel × nombre de jours de retard ÷ 365. Le calcul doit porter uniquement sur la somme encore impayée.
Un paiement partiel réduit la base à compter de la date où vous recevez ce règlement. De son côté, le solde restant continue à produire des pénalités. Vous devez alors scinder le calcul si le solde change pendant la période de retard.
Le simulateur Advyse peut compléter vos contrôles chiffrés, mais votre facture et vos CGV restent les sources du taux et de l’échéance.
⬇️Télécharger gratuitement notre modèle de facture
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Un exemple à 15 % montre le mécanisme
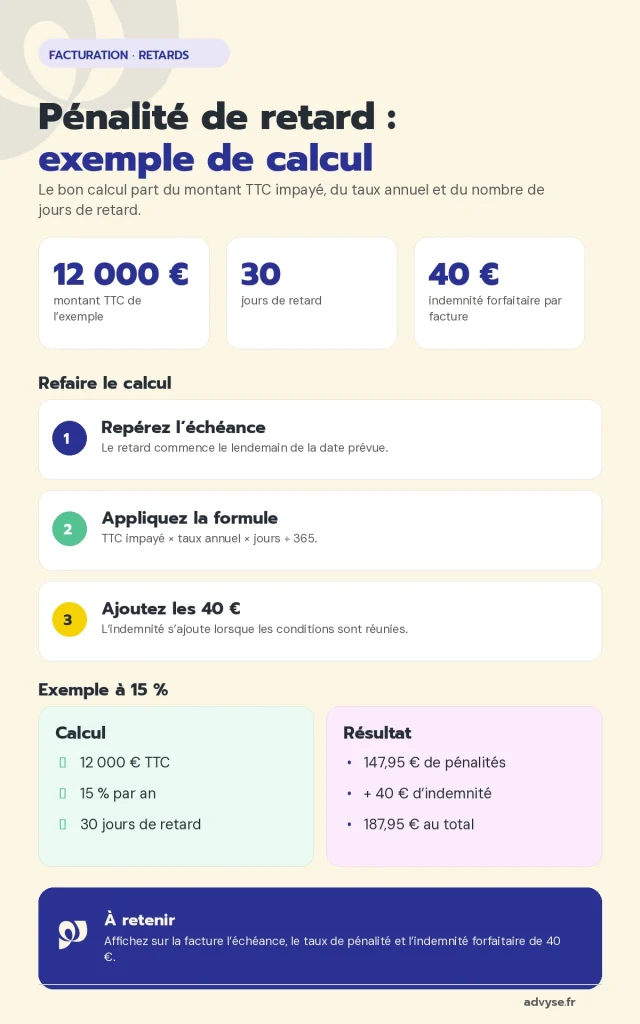
Prenons une facture de 12 000 € TTC, échue le 30 septembre et payée le 30 octobre. Le retard couvre 30 jours calendaires.
Supposons que les CGV prévoient un taux annuel de 15 %. Le calcul donne 12 000 × 15 % × 30 ÷ 365, soit 147,95 € de pénalités.
Vous ajoutez ensuite l’indemnité forfaitaire de 40 €. Le total réclamable au titre du retard atteint 187,95 €, sous réserve que l’indemnité s’applique à l’opération concernée.
| Élément du calcul | Exemple |
|---|---|
| Montant TTC impayé | 12 000 € |
| Taux annuel prévu | 15 % |
| Retard | 30 jours |
| Pénalité | 147,95 € |
| Indemnité forfaitaire | 40 € |
| Total lié au retard | 187,95 € |
Un paiement partiel impose deux périodes de calcul
Imaginons maintenant que le client verse 7 000 € après 10 jours, puis 5 000 € vingt jours plus tard. Vous calculez d’abord les intérêts sur 12 000 € pendant 10 jours.
Vous calculez alors les intérêts sur le solde de 5 000 € pendant les 20 jours suivants. Cette méthode suit la créance réellement impayée et évite de surévaluer la pénalité.
Une tenue comptable à jour facilite ce découpage, car chaque encaissement apparaît à sa date réelle.
💡 Bon à savoir
- Jours calendaires
→ comptez les jours réels de retard à partir du lendemain de l’échéance.
→ impact : votre calcul suit exactement la durée de l’impayé. - Paiement partiel
→ réduisez la base dès la date de l’encaissement reçu.
→ impact : vous réclamez une pénalité cohérente avec le solde réellement dû.
Cas concret : recalculer trois factures clients en retard
Une société de services facture 420 000 € par an. Trois clients règlent après l’échéance, pour 4 800 €, 9 600 € et 15 000 € TTC.
Le dirigeant suit les impayés dans un tableur, mais il n’a jamais calculé les pénalités. Il veut éviter de réclamer un montant approximatif.
Advyse reprend chaque date d’échéance, chaque encaissement et le taux annuel de 15 % prévu dans les CGV. Le cabinet calcule séparément les trois retards, puis ajoute 40 € par facture lorsque les conditions de l’indemnité forfaitaire sont réunies.
| Facture | Contrôle prioritaire |
|---|---|
| 4 800 € TTC | Date du premier jour de retard |
| 9 600 € TTC | Paiement partiel éventuel |
| 15 000 € TTC | Taux prévu dans les CGV |
Le dirigeant dispose désormais d’un calcul distinct par facture et d’un suivi des sommes liées au retard. Le suivi porte sur 29 400 € TTC de factures en retard. Dès lors, le dirigeant peut rapprocher ces trois créances avec la comptabilité avant chaque clôture.
Quelles mentions obligatoires faut-il afficher sur la facture ?
La facture doit afficher la date ou le délai de paiement, les conditions d’escompte, le taux des pénalités et l’indemnité forfaitaire de 40 €. Vos CGV doivent également préciser les conditions d’application du retard.
Le taux doit apparaître sans ambiguïté
Vous devez indiquer le taux de pénalité que vous appliquerez si le client règle après l’échéance. Une formule vague comme « pénalités selon la loi » complique le contrôle et la discussion avec le client.
Vos CGV doivent reprendre le même mécanisme. À la différence d’une mention vague, un taux chiffré rend la facture et le contrat cohérents avant tout litige.
La DGCCRF rappelle les mentions obligatoires liées au paiement sur une facture, dont le taux des pénalités et l’indemnité de 40 €.
📅 Faites corriger votre modèle de facture et votre suivi des retards avant la prochaine relance client.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
L’indemnité forfaitaire doit figurer sur la facture
Vous devez faire apparaître l’indemnité forfaitaire de 40 € pour frais de recouvrement lorsqu’elle concerne votre relation commerciale. Cette mention prépare le client à la conséquence financière du retard.
Les 40 € ne remplacent pas les pénalités journalières. Les deux montants répondent à des logiques différentes. Ils peuvent se cumuler à condition que les règles applicables soient réunies.
Une omission peut exposer l’entreprise à une sanction
Une facture incomplète affaiblit votre procédure de recouvrement et risque aussi de déclencher un risque réglementaire. De son côté, la DGCCRF peut contrôler les mentions de paiement et les CGV.
Le Code de commerce prévoit des amendes administratives élevées pour certains manquements aux règles de facturation et de conditions de règlement. Votre priorité consiste donc à corriger le modèle de facture avant d’émettre les prochaines pièces.
Une erreur répétée sur plusieurs mois justifie aussi un rattrapage comptabilité afin de rapprocher factures, encaissements et écritures avant la clôture.
💡 Bon à savoir
- Facture et CGV
→ utilisez le même taux et les mêmes conditions dans les deux documents.
→ impact : vous évitez une contradiction au moment de réclamer les pénalités. - Modèle unique
→ corrigez le modèle source plutôt que chaque facture manuellement.
→ impact : toutes les nouvelles factures reprennent les bonnes mentions.
Comment Advyse sécurise-t-il les pénalités de retard et les impayés ?
Advyse relie le calcul des pénalités au suivi comptable des clients. Le cabinet contrôle les échéances, les encaissements et les soldes ouverts. Vous distinguez ainsi un simple retard d’un dossier qui exige une relance ou un rattrapage plus large.
Advyse rapproche factures et encaissements
Le Cabinet comptable Advyse contrôle les factures émises, les avoirs, les paiements partiels et les soldes clients. Ce rapprochement évite de calculer une pénalité sur un montant déjà réglé.
Advyse peut aussi repérer les clients qui paient régulièrement après l’échéance. Vous pouvez alors ajuster vos conditions de paiement, vos acomptes ou votre fréquence de relance.
La page dédiée à l’expertise comptable présente les travaux de tenue, de révision et de contrôle qui fiabilisent ce suivi.
⬇️Télécharger gratuitement notre guide chef d’entreprise
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Advyse isole les montants à régulariser
Un retard ancien peut cacher des paiements non rapprochés, des avoirs oubliés ou des factures mal lettrées. L’Expert Advyse identifie d’abord l’origine de chaque écart.
Ensuite, le cabinet corrige les écritures et reconstitue le solde client. Cette étape évite d’envoyer une relance sur une créance déjà éteinte ou sur un montant erroné. Au contraire, vous ciblez uniquement le solde réellement ouvert.
Vous pilotez les retards avant la clôture
Un suivi mensuel réduit la masse de vérifications en fin d’exercice. Dès lors, vous visualisez les créances échues, les délais réels d’encaissement et les dossiers à traiter.
Votre balance clients devient au final un outil de décision plutôt qu’un simple historique. Vous pouvez prioriser les relances selon les montants, l’ancienneté et le comportement de paiement.
✔ À retenir
- Partez de la bonne échéance
→ le retard commence le lendemain de la date prévue.
→ impact : vous comptez les jours sans décaler le calcul. - Appliquez un taux conforme
→ vos CGV peuvent fixer le taux dans le respect du plancher légal.
→ impact : votre demande reste cohérente avec le contrat. - Ajoutez les 40 € lorsque la règle s’applique
→ l’indemnité forfaitaire s’ajoute par facture concernée.
→ impact : vous séparez clairement intérêts et frais de recouvrement. - Corrigez le modèle de facture
→ affichez échéance, taux, escompte et indemnité.
→ impact : chaque nouvelle facture part avec des mentions cohérentes.
Conclusion
Un calcul documenté vous permet de réclamer une pénalité cohérente et de mesurer le coût réel des retards clients. Vous évitez aussi de mélanger intérêts, indemnité forfaitaire et principal de la facture.
Vous n’avez pas besoin d’un calcul complexe si vos échéances et vos encaissements restent à jour. Le vrai risque apparaît quand plusieurs mois de factures et de paiements ne concordent plus.
Faites contrôler vos factures en retard et corriger votre modèle de facturation avant la prochaine émission.
📅 Faites vérifier vos pénalités de retard et vos mentions de facture par un Expert Advyse.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ sur la pénalité de retard sur facture exemple
Comment calculer une pénalité de retard sur une facture ?
Multipliez le montant TTC impayé par le taux annuel et par le nombre de jours de retard, puis divisez par 365. Ajoutez ensuite l’indemnité forfaitaire de 40 € lorsque les conditions légales sont réunies.
Quel jour faut-il retenir comme premier jour de retard ?
Retenez le lendemain de la date de règlement indiquée sur la facture. Si l’échéance tombe le 30 septembre, le premier jour de retard correspond au 1er octobre.
Peut-on réclamer les pénalités sans envoyer de mise en demeure ?
Oui, les pénalités entre professionnels deviennent exigibles sans rappel préalable lorsque les conditions applicables sont réunies. Vous devez néanmoins conserver une facture et des CGV cohérentes pour documenter le calcul.
L’indemnité de 40 € remplace-t-elle les pénalités de retard ?
Non. Les 40 € correspondent à une indemnité forfaitaire de recouvrement, tandis que les pénalités rémunèrent la durée du retard. Les deux montants peuvent donc s’ajouter.
Que faire si le client a payé une partie de la facture ?
Réduisez la base de calcul à partir de la date du paiement partiel. Advyse peut découper les périodes et rapprocher chaque versement avec le solde comptable restant.
Que faire si les mentions de pénalité manquent sur mes anciennes factures ?
Commencez par corriger votre modèle pour les prochaines factures, puis examinez les dossiers anciens au cas par cas. Advyse peut rapprocher les contrats, les CGV et la comptabilité avant toute régularisation.