
📄 Résumé
- Le business plan agricole dépend principalement de rendements réalistes et des débouchés vérifiés
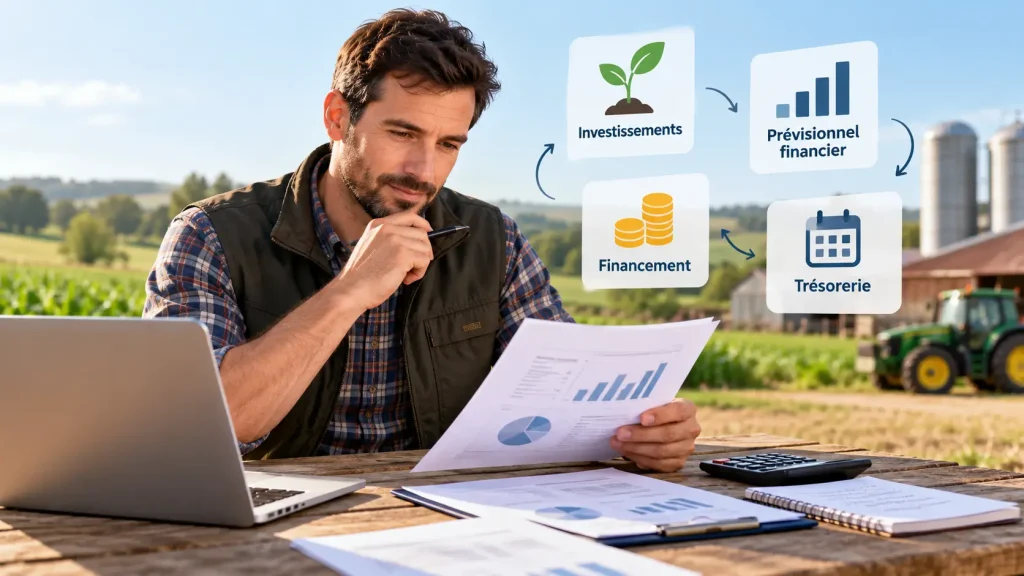
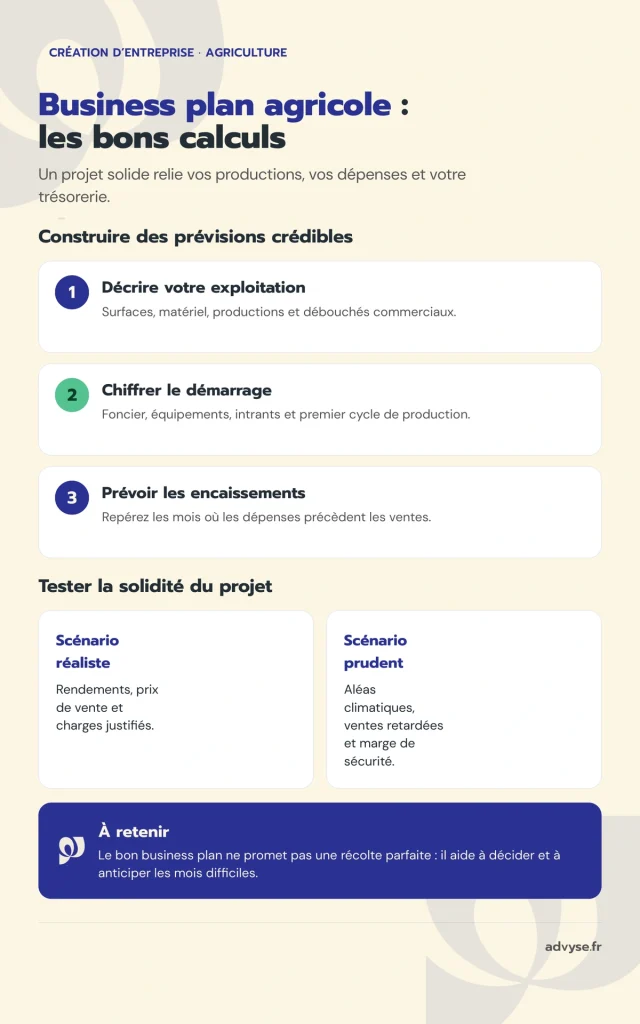
- Chiffrer les investissements et le premier cycle de production → mesurer le besoin de financement
- Prévoir les encaissements mois par mois → mesurer le besoin de financement
- Comparer un scénario central et un scénario prudent → mesurer le besoin de financement
- Documenter les hypothèses avant le rendez-vous bancaire → présenter un dossier défendable
Votre projet agricole peut séduire sur le papier et manquer pourtant de trésorerie au premier cycle de production. Un business plan agricole solide relie vos rendements, vos débouchés, vos investissements et vos encaissements. Voici comment bâtir des prévisions défendables auprès d’une banque et repérer les points fragiles avant de vous engager.
Vous préparez une installation, une reprise ou une diversification agricole ? Le prix du matériel, le calendrier des récoltes et les délais de règlement peuvent vite brouiller votre budget. Advyse vous aide à transformer vos hypothèses techniques en chiffres comparables.
Pour construire votre business plan agricole, décrivez votre production et votre marché, calculez vos marges, établissez un plan de financement et projetez votre trésorerie mois par mois. Vous pourrez alors comparer les scénarios et ajuster vos investissements.
Que doit contenir un business plan agricole crédible ?
Un business plan agricole présente votre exploitation, ses débouchés et la manière dont elle financera son activité. Reliez chaque vente prévue à une production réaliste.
Précisez aussi votre statut d’exploitation, la répartition des responsabilités et les autorisations nécessaires à votre activité. La banque identifie alors qui exploite les terres, qui signe les contrats et qui supporte les remboursements.
Consultez notre article sur le prévisionnel comptable. Pour une reprise, confrontez les trois derniers exercices disponibles à vos nouvelles hypothèses. Une hausse du rendement exige une justification : irrigation, rotation ou matériel. Sans cette preuve, retenez donc une hypothèse prudente.
Décrire précisément l’exploitation et ses ressources
Présentez les surfaces cultivées, le foncier disponible, les bâtiments, le cheptel, les équipements et votre expérience. Précisez les contraintes d’accès à l’eau, de main-d’œuvre et de calendrier. Un projet de maraîchage diversifié ne suit pas les mêmes cycles qu’un élevage laitier ou qu’une exploitation céréalière.
Vérifier les débouchés et les prix de vente
D’abord, séparez les ventes à une coopérative, les contrats commerciaux et les circuits courts. Pour chaque canal, estimez les volumes réellement commercialisables, les prix et les coûts de distribution. Pourtant, un prix affiché sur un marché local ne garantit pas que toute votre production se vendra à ce niveau.
Justifier les hypothèses de rendement
Appuyez-vous sur vos références techniques, les résultats historiques de l’exploitation reprise et les données de votre filière. Distinguez une année normale d’une année défavorable. Sachez qu’une récolte plus faible réduit le chiffre d’affaires, alors que plusieurs charges restent dues.
📅 Faites vérifier votre prévisionnel agricole et vos besoins de trésorerie
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Comment calculer le prévisionnel financier d’un projet agricole ?
En pratique, le prévisionnel doit réunir quatre tableaux complémentaires : financement initial, résultat prévisionnel, trésorerie mensuelle et financement à moyen terme. Bpifrance Création recommande notamment un compte de résultat sur trois ans et une trésorerie sur douze mois.
Le besoin en fonds de roulement correspond à l’argent mobilisé entre les dépenses et les encaissements. Pour une exploitation saisonnière, calculez-le sur le calendrier réel des achats, des récoltes et des règlements clients. Or, un total annuel positif ne révèle pas le mois où le compte bancaire atteint son niveau le plus bas.
Séparez également les dépenses d’investissement des dépenses d’exploitation. Une machine achetée au démarrage ne pèse pas de la même manière sur le résultat et sur la trésorerie. Vérifiez les amortissements, intérêts et remboursements dans les tableaux adaptés.
Chiffrer les investissements et les besoins de départ
En premier lieu, distinguez le foncier, les travaux, les machines, les animaux, les stocks de départ et la trésorerie de sécurité. Demandez des devis plutôt que d’inscrire des estimations globales. Confrontez vos besoins aux apports, emprunts et aides dont vous avez vérifié les conditions.
Calculer les marges par production
Pour chaque atelier, partez du volume vendu multiplié par son prix. Retirez ensuite les charges directement liées à cette production : semences, aliments, engrais, emballages ou prestations. Cette marge contribue aux charges fixes, à votre rémunération et aux autres besoins de l’exploitation.
En complément, le financement doit distinguer les dépenses engagées une seule fois des besoins qui reviennent chaque campagne. Par exemple, une chambre froide représente un investissement durable, tandis que les semences et les emballages se renouvellent. Cette distinction guide la durée de l’emprunt.
Pour la vente directe, ajoutez les frais de marché, les invendus et le temps commercial. À l’inverse, la vente en gros réduit certaines tâches, mais expose davantage aux prix négociés. Comparez les marges nettes des deux canaux.
Enfin, distinguez les besoins personnels du porteur de projet et les dépenses de l’exploitation. Ainsi, une activité rentable sur le papier peut rester insuffisante pour financer la rémunération souhaitée. Chiffrez ce besoin dès le départ, puis confrontez-le à la trésorerie réellement disponible après les échéances.
⬇️Télécharger gratuitement notre modèle de business plan
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Construire un calendrier de trésorerie mensuel
Notre dossier sur la gestion prévisionnelle de trésorerie explique comment organiser ce suivi. Placez les paiements à leur véritable date, et non à la date de facturation. Les achats d’intrants, les salaires et les échéances d’emprunt peuvent précéder les recettes de plusieurs mois. Dès lors, le point bas de trésorerie révèle le financement de court terme à anticiper.
| Tableau financier | Question à résoudre | Point de vigilance agricole |
|---|---|---|
| Plan de financement initial | Comment financer le démarrage ? | Matériel, foncier et premier cycle de production. |
| Compte de résultat prévisionnel | L’activité couvre-t-elle ses charges ? | Variation des rendements, des prix et des coûts. |
| Plan de trésorerie mensuel | À quel moment l’argent risque-t-il de manquer ? | Saisonnalité, achats d’intrants et délais d’encaissement. |
| Plan de financement à moyen terme | Les ressources suffisent-elles dans la durée ? | Renouvellement du matériel et remboursement des emprunts. |
Cas concret : une installation maraîchère face à son premier cycle
Une porteuse de projet lance une exploitation maraîchère. Elle prévoit 120 000 € de ventes annuelles, 48 000 € de charges variables et 42 000 € de charges fixes, hors amortissements et financement.
Son premier budget affiche 30 000 € de marge après ces charges. Pourtant, elle doit payer 25 000 € d’intrants et de frais de démarrage plusieurs mois avant ses premiers encaissements.
Advyse compare un scénario central et un scénario de ventes réduites de 20 %, en supposant les mêmes charges pour isoler le risque commercial. Le chiffre d’affaires passe de 120 000 € à 96 000 € ; le solde avant amortissements et financement tombe de 30 000 € à 6 000 €.
La porteuse de projet distingue désormais rentabilité annuelle et besoin de liquidités : 30 000 € de solde central contre 6 000 € dans le scénario prudent. Elle revoit son calendrier d’investissement et recherche une réserve couvrant le point bas mensuel avant de confirmer le lancement.
Quels risques rendent un business plan agricole trop optimiste ?
À l’inverse, un scénario unique masque les variations de rendement, de prix et de coûts. Testez au minimum une baisse des ventes, une hausse des intrants et un retard d’encaissement. Vous identifierez les risques pour vos remboursements.
Le stress test doit conserver des hypothèses cohérentes. Une baisse des volumes vendus peut réduire certains achats variables, mais elle ne supprime ni le loyer ni toutes les échéances d’emprunt. Chiffrez donc séparément les économies réellement possibles et les charges incompressibles.
De plus, prévoyez un décalage des paiements clients et une hausse du coût des intrants. Ces deux risques touchent la trésorerie même si le volume récolté reste identique. Comparez le point bas de chaque scénario à la réserve disponible et au découvert négocié.
💡 Bon à savoir
- Aides attendues
→ distinguez les aides demandées des aides accordées
→ impact : évitez de financer une dépense sur une recette incertaine - Trésorerie saisonnière
→ datez les achats et les ventes
→ impact : anticipez les mois sans recettes
Ne pas confondre bénéfice et argent disponible
Une exploitation peut afficher un résultat positif et manquer d’argent au printemps. En revanche, une trésorerie momentanément positive ne garantit pas la rentabilité future. Le compte de résultat mesure la performance économique ; la trésorerie suit les paiements effectifs. Vérifiez les deux avant de négocier un prêt.
📅 Faites vérifier votre prévisionnel agricole et vos besoins de trésorerie
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Intégrer les aléas climatiques et commerciaux
Par exemple, une sécheresse, une maladie animale ou une baisse de prix peut modifier plusieurs lignes du budget. Définissez des scénarios chiffrés et identifiez les charges ajustables. Vérifiez aussi les garanties d’assurance et leurs limites, car une indemnisation automatique reste incertaine.
Éviter de compter trop tôt les aides
Les aides agricoles dépendent de critères et de calendriers propres à chaque programme. Par conséquent, vérifiez les notifications officielles plutôt que de compter une promesse orale. De son côté, le financeur attend que vous présentiez séparément les montants demandés, accordés et encaissés. Votre trésorerie ne doit pas dépendre d’un versement dont la date reste incertaine.
💡 Bon à savoir
- Prix des intrants
→ testez une hausse du coût des achats
→ impact : mesurez l’effet sur votre marge - Délais clients
→ testez une hausse du coût des achats
→ impact : mesurez l’effet sur votre marge
Comment présenter son business plan agricole à la banque ?
Testez certaines hypothèses financières avec les simulateurs Advyse. La banque doit comprendre l’activité, le financement et les marges de sécurité. Ainsi, un dossier lisible relie les hypothèses commerciales aux tableaux financiers et aux justificatifs.
Par ailleurs, présentez un dossier qui permet de retrouver chaque chiffre : surface, rendement retenu, volume commercialisable, prix de vente, charges unitaires et calendrier de paiement. Joignez une page expliquant les trois hypothèses les plus sensibles. Vous facilitez la discussion bancaire.
Toutefois, le prévisionnel ne remplace pas le pilotage après le lancement. Actualisez chaque mois les ventes, les charges et la trésorerie, puis comparez les écarts aux prévisions. Dans ce cas, une baisse de rendement détectée tôt peut justifier le report d’un achat ou la renégociation d’une échéance.
Par ailleurs, la banque peut demander un détail des garanties et de l’apport personnel. Préparez un tableau qui relie chaque investissement à son devis, à sa date de paiement et à sa source de financement. Ainsi, vous évitez de financer une dépense longue avec une facilité de caisse destinée au cycle courant.
Si vous reprenez une ferme, comparez les charges historiques à vos propres choix techniques. Toutefois, un nouveau débouché peut améliorer le prix de vente, mais entraîner des coûts de transport et de conditionnement. Dès lors, documentez l’écart entre le scénario de reprise et les comptes antérieurs.
Réunir les preuves utiles
D’abord, joignez les devis, les références de rendement, les éléments fonciers, les contrats ou lettres d’intention et les échéanciers envisagés. Expliquez les hypothèses les plus incertaines. Au final, un prévisionnel prudent vaut mieux qu’une croissance spectaculaire sans justification.
Montrer la capacité de remboursement
Par ailleurs, présentez les flux disponibles après charges courantes et besoins de fonctionnement. Comparez-les aux échéances de dette prévues. En revanche, une marge annuelle ne suffit pas lorsque les remboursements tombent pendant les mois sans vente.
⬇️Télécharger gratuitement notre guide sur la création d’entreprise
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Faire vérifier les scénarios avec Advyse
L’Expert Advyse rapproche les prévisions de production des charges, des investissements et des dates de paiement. Le Cabinet comptable Advyse peut alors préparer plusieurs scénarios et signaler les mois où le financement devient insuffisant. Pour comprendre les besoins comptables du secteur, consultez la page comptable agriculture. Vous pouvez également étudier notre expertise en création d’entreprise.
✔ À retenir
- Documentez les rendements
→ utilisez des références techniques adaptées
→ impact : évitez un chiffre d’affaires surestimé - Datez les encaissements
→ suivez les règlements mois par mois
→ impact : repérez le point bas de trésorerie - Testez une année difficile
→ baissez les ventes dans un scénario prudent
→ impact : mesurez la marge de sécurité - Préparez les justificatifs
→ joignez devis et contrats
→ impact : facilitez l’analyse bancaire
Conclusion
Un business plan agricole bien préparé vous aide à y voir plus clair sur votre projet. Vous savez combien investir, quel financement prévoir et quelle somme garder de côté pour faire face aux imprévus.
Pas besoin de prévoir chaque récolte dans les moindres détails ! L’essentiel, c’est de partir de chiffres réalistes et de tester plusieurs scénarios pour éviter les mauvaises surprises.
Avec Advyse, vous pouvez faire le point sur vos prévisions et votre trésorerie. Vous avancez ainsi plus sereinement dans votre projet, avec une meilleure idée de ce que votre exploitation peut réellement financer.
📅 Faites vérifier votre prévisionnel agricole et vos besoins de trésorerie
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ sur le business plan agricole
Sur combien d’années prévoir les résultats ?
Un compte de résultat sur trois ans constitue une base fréquente. Certains parcours d’installation agricole demandent une projection sur quatre ans : vérifiez les règles applicables à votre dossier.
Faut-il un business plan pour reprendre une ferme ?
Un prévisionnel est particulièrement utile pour comparer les performances passées aux changements envisagés. Intégrez le prix de reprise, les investissements nécessaires et les échéances de financement.
Peut-on préparer seul son business plan agricole ?
Vous pouvez rassembler les données techniques et commerciales. Un Expert-comptable peut vérifier la cohérence des tableaux financiers et les hypothèses de remboursement.
Combien coûte la préparation d’un business plan agricole ?
Le prix dépend du périmètre : création simple, reprise, plusieurs productions ou montage de financement complexe. Demandez un devis détaillant les tableaux et les simulations inclus.
Que faire si la trésorerie devient négative ?
Repérez le premier mois déficitaire, puis revoyez les dépenses, les échéances et les financements disponibles. Ne confondez pas ce manque temporaire avec une absence de rentabilité.
Les subventions doivent-elles figurer dans le prévisionnel ?
Oui, mais distinguez les aides envisagées des aides confirmées. Le calendrier de trésorerie doit retenir une date d’encaissement justifiable.