
📄 Résumé
- Un bilan en retard expose à des sanctions selon les échéances dépassées
- Déclaration tardive → majoration possible de 10 %
- Mise en demeure → délai de trente jours avant le taux de 40 %
- Paiement tardif → intérêts de 0,20 % par mois selon les règles applicables
- Reprise comptable → réunissez les pièces et les courriers fiscaux
Votre bilan tarde à arriver alors que les échéances fiscales approchent ? Vous cherchez surtout à connaître le coût du retard.
Les factures manquantes, les écritures incomplètes ou un changement de prestataire retardent parfois la clôture. Pendant ce temps, votre calendrier fiscal continue.
Advyse reprend vos comptes pour établir le résultat de l’exercice et les déclarations manquantes. Votre priorité concerne la date de dépôt fiscal, puis le paiement de l’impôt.
Un bilan en retard expose à des pénalités lorsque vous dépassez une échéance déclarative. Le taux atteint 10 %, puis 40 % après certaines mises en demeure. Des intérêts de retard peuvent aussi augmenter votre dette fiscale. Le dépôt des comptes au greffe suit, de son côté, un calendrier distinct.
Pour votre société au régime réel, la priorité concerne les échéances déclaratives. Les sanctions, leur coût et la reprise comptable orientent ensuite vos décisions. Quelle déclaration manque, combien risquez-vous de payer et quelle action engager pour remettre votre dossier à jour ?
Quand un bilan en retard entraîne-t-il un retard fiscal ?
Le compte de résultat mesure votre bénéfice ou votre perte. La liasse fiscale rassemble les formulaires qui transmettent ces données au fisc. Vous distinguez d’abord la production comptable, la déclaration fiscale et les formalités juridiques.
La déclaration de résultats possède sa propre échéance
Vous déclarez votre résultat avec le formulaire correspondant à votre régime. Une société à l’impôt sur les sociétés utilise la déclaration 2065. Les tableaux annexes détaillent les corrections fiscales, car le résultat fiscal peut différer du résultat comptable. Votre déclaration de résultat avec ses annexes traduit le résultat comptable en résultat fiscal.
Pour une clôture au 31 décembre, l’échéance légale correspond au deuxième jour ouvré suivant le 1er mai. Les téléprocédures accordent quinze jours calendaires supplémentaires. À l’inverse, une société à l’IS qui clôture en cours d’année dispose en principe de trois mois, plus quinze jours (impots.gouv.fr, déclaration de résultats).
Advyse établit cette échéance à partir de votre régime fiscal et de votre date de clôture.
L’approbation des comptes suit un autre calendrier
Votre assemblée approuve les comptes, puis vous accomplissez leur dépôt légal. Cette formalité concerne les sociétés soumises à cette obligation. À la différence de la déclaration fiscale, elle assure la publicité des comptes.
Vous déposez les comptes dans le mois suivant leur approbation, ou dans les deux mois par voie électronique. Le retard expose le représentant légal à une amende de 1 500 €, voire 3 000 € en récidive. Le tribunal peut aussi ordonner le dépôt sous astreinte, une somme liée au retard persistant (Service Public Entreprendre, dépôt des comptes).
Votre bilan annuel décrit les biens et dettes de votre société à la clôture. Advyse distingue les déclarations fiscales manquantes des formalités relatives aux comptes annuels.
📅 Faites le bilan de vos échéances fiscales
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Le paiement conserve sa date limite
La date de paiement de votre impôt suit ses propres règles. Votre bilan inachevé laisse cette échéance en place, puisque la déclaration et le paiement possèdent leurs propres dates. Vous distinguez une déclaration tardive d’un paiement tardif, même lorsque les deux retards concernent le même exercice.
Le paiement tardif de l’IS expose en principe à une majoration de 5 %. Certaines exceptions concernent le dépôt tardif avec paiement intégral (Code général des impôts, article 1731). Vous demandez ensuite le détail des acomptes et du solde restant. Cette distinction compte, car la pénalité déclarative et les intérêts utilisent des bases différentes.
Quelles pénalités fiscales risquez-vous avec un bilan en retard ?
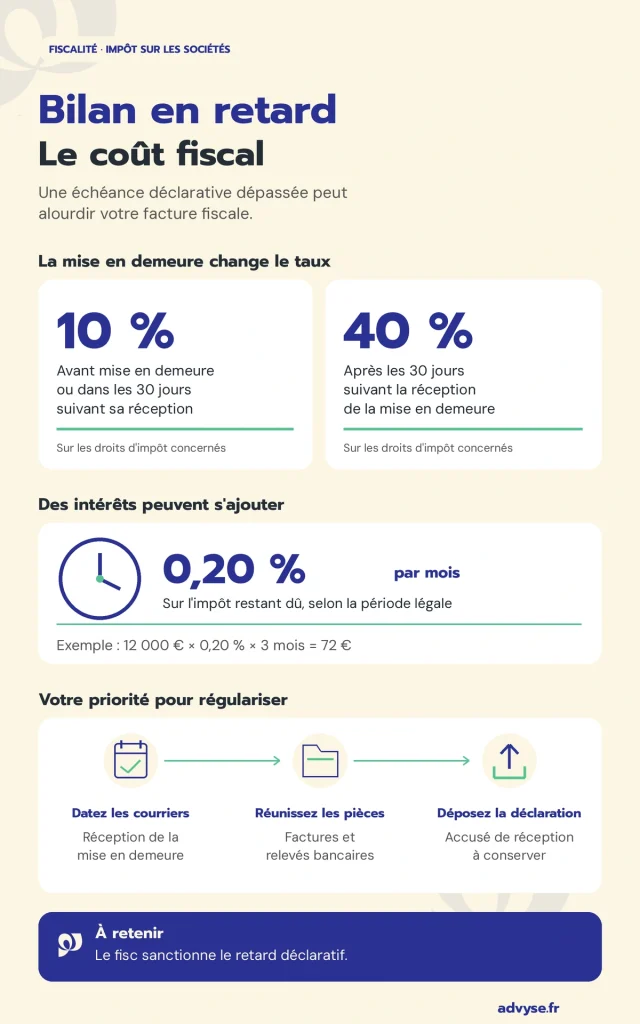
Le retard de déclaration expose à une majoration de 10 % des droits concernés. Le taux atteint 40 % lorsque le dépôt dépasse trente jours après réception d’une mise en demeure. Les courriers reçus déterminent votre risque.
La majoration dépend de la mise en demeure
Le taux de 10 % concerne le dépôt avant mise en demeure ou dans les trente jours suivant sa réception.
Au-delà de ces trente jours, l’administration applique le taux de 40 %. Le taux de 80 % concerne notamment une activité occulte (BOFiP, défaut ou retard de déclaration). Un retard comptable ordinaire relève d’une situation différente.
Vous conservez d’abord la date de réception du courrier et son contenu. Advyse calcule la majoration possible à partir de l’impôt concerné et du stade de votre dossier.
Les intérêts utilisent une base distincte
Les intérêts de retard atteignent 0,20 % par mois (Code général des impôts, article 1727). Le calcul dépend de l’impôt restant dû et de la période légale applicable.
Les intérêts peuvent s’ajouter à une majoration déclarative. En revanche, les acomptes et paiements déjà effectués influent sur leur calcul.
Advyse détaille les montants d’impôt, les intérêts et les majorations dans votre dossier. Vous disposez des chiffres nécessaires pour formuler une demande de remise.
⬇️Télécharger gratuitement notre modèle de demande de remise gracieuse
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Un déficit conserve des obligations déclaratives
Une perte comptable et un déficit fiscal désignent parfois des montants différents. Vous transmettez votre déclaration même lorsque votre activité affiche une perte.
En l’absence d’impôt, le retard de dépôt peut exposer à une amende documentaire plutôt qu’à une majoration proportionnelle (BOFiP, défaut ou retard de déclaration). Vous distinguez le résultat déclaré, les tableaux manquants et les courriers du service fiscal.
Advyse reconstitue votre résultat fiscal à partir des écritures et des pièces disponibles.
💡 Bon à savoir
- Date de réception
→ Conservez la preuve de réception de la mise en demeure.
→ impact : délai de trente jours daté - Deux procédures
→ Distinguez déclaration fiscale et dépôt légal.
→ impact : échéances séparées
Cas concret : un retard déclaratif sur 12 000 € d’impôt
Une SARL de réparation automobile emploie quatre salariés et réalise 480 000 € de chiffre d’affaires. Elle clôture au 31 décembre. Son impôt sur les sociétés atteint 12 000 € après les corrections fiscales de l’exercice.
La société transmet sa déclaration après l’échéance, mais avant toute mise en demeure. Dès lors, la majoration de 10 % représente 1 200 €. Le gérant confond ce montant avec un pourcentage du chiffre d’affaires, alors que la base correspond aux droits concernés.
À 10 %, la majoration atteint 1 200 €. À 40 %, après dépassement des trente jours suivant une mise en demeure, elle atteint 4 800 €. L’écart représente 3 600 €. Le calcul des intérêts reste séparé : une base de 12 000 € sur trois mois donnerait 72 €.
| Calcul | Base et taux | Montant |
|---|---|---|
| Majoration déclarative à 10 % | 12 000 € × 10 % | 1 200 € |
| Majoration déclarative à 40 % | 12 000 € × 40 % | 4 800 € |
| Intérêts sur trois mois | 12 000 € × 0,20 % × 3 | 72 € |
La SARL transmet sa déclaration avant la mise en demeure et conserve son accusé de réception. Le calcul déclaratif retient 1 200 €, hors autres sanctions. La société fait contrôler la période d’intérêts et les paiements déjà effectués. Elle réserve la trésorerie nécessaire puis documente sa demande de remise, sans présumer de la réponse du fisc.
Quels risques un bilan en retard ajoute-t-il aux pénalités ?
Votre retard peut compliquer la preuve des charges et le dialogue avec le fisc. Une déclaration absente expose aussi à une procédure d’office selon votre impôt et votre situation.
La taxation d’office réduit votre marge de discussion
Pour l’IS, l’administration peut engager une taxation d’office lorsque vous laissez passer trente jours après une mise en demeure. Des exceptions autorisent cette procédure sans cette étape préalable (Livre des procédures fiscales, article L. 68). Le fisc détermine alors lui-même votre base imposable selon les informations disponibles.
Vous rassemblez vos pièces pour justifier le résultat exact et les dépenses professionnelles. Un relevé bancaire atteste un paiement, mais la facture renseigne sa nature.
Advyse reprend les écritures manquantes pour produire les comptes et les déclarations de l’exercice. Votre réponse présente alors les opérations réelles, leurs dates et leurs justificatifs.
📅 Remettez vos comptes à jour sans attendre
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Les dépenses manquantes faussent votre résultat
Une facture fournisseur absente peut augmenter votre bénéfice apparent. À l’inverse, une dépense personnelle enregistrée comme professionnelle peut réduire ce bénéfice à tort. La clôture exige des justificatifs complets et une qualification correcte des dépenses.
Vous distinguez les achats courants des biens durables, comme du matériel. Ces biens peuvent relever des immobilisations et des amortissements.
Advyse corrige les écritures à partir des pièces justificatives et des règles comptables applicables. Vous obtenez dès lors le résultat de l’exercice à partir de ses produits et charges. Votre tenue comptable rattache chaque recette et chaque charge à son exercice.
La trésorerie subit plusieurs échéances
Le rattrapage mobilise du temps alors que vos dépenses courantes continuent. Vous ajoutez parfois des honoraires de reprise, parce que leur montant dépend du volume et de la qualité des pièces. Votre budget distingue l’impôt, les pénalités et la prestation comptable.
Une banque peut aussi réclamer vos comptes annuels pour étudier un financement. Un bilan manquant ralentit alors l’instruction du dossier. Dans ce cas, vous demandez quels documents provisoires elle accepte, tout en poursuivant la clôture.
💡 Bon à savoir
- Justificatifs des charges
→ Réunissez vos factures professionnelles.
→ impact : dépenses justifiées dans le résultat - Budget de reprise
→ Demandez un devis par exercice.
→ impact : coût de reprise connu
Votre bilan en retard chez Advyse
Vous commencez par transmettre les exercices concernés et les derniers échanges fiscaux. Le nombre de mois manquants compte autant que la disponibilité des justificatifs.
Un dossier de reprise rassemble les pièces utiles
Vous réunissez les factures de ventes, les achats et les relevés de tous vos comptes professionnels. Vous ajoutez les déclarations transmises et leurs accusés de réception, parce que ces preuves datent vos dépôts. Ces documents révèlent les périodes complètes et les mois encore manquants. Le rattrapage comptabilité commence par les exercices incomplets et les justificatifs disponibles.
Advyse reprend votre comptabilité à partir de ces pièces.
Si vous changez de prestataire, vous demandez aussi les balances et les grands livres disponibles. Une balance présente les soldes des comptes. Le grand livre rassemble, de son côté, les écritures par compte.
Les déclarations urgentes orientent le calendrier
Vous transmettez la mise en demeure dès sa réception, car le délai concerne votre déclaration. Une promesse de livraison comptable laisse ce délai courir. Vous convenez dès lors d’une date de transmission compatible avec les pièces disponibles.
Advyse établit les comptes puis transmet les déclarations prévues dans la mission. Vous conservez l’accusé de réception et les montants d’impôt correspondants. Si votre trésorerie manque, vous sollicitez un délai de paiement auprès du service des impôts des entreprises.
Vous distinguez cette demande d’une remise gracieuse sur les pénalités. L’administration décide selon votre situation et vos justificatifs. La demande de remise laisse le paiement exigible pendant son instruction (impots.gouv.fr, remises ou modérations).
⬇️Télécharger gratuitement notre guide du chef d’entreprise
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Une remise de pénalités exige des motifs documentés
Vous indiquez l’impôt concerné, l’exercice et la pénalité. Vous exposez les circonstances du retard avec leurs justificatifs. Votre comportement fiscal habituel et les efforts de régularisation entrent dans l’appréciation du service.
Un désaccord sur le calcul appelle une contestation, tandis qu’une demande gracieuse sollicite un geste sur une pénalité fondée. Vous choisissez la demande correspondant à votre situation. Vous conservez une copie de votre envoi et de la réponse reçue.
Vous fixez une date mensuelle pour transmettre vos pièces comptables. Votre prochain bilan part d’écritures à jour. Cette organisation réduit les recherches de factures au moment de la clôture.
✔ À retenir
- Datez chaque courrier fiscal
→ Réception de la mise en demeure
→ impact : Priorité au dépôt avant trente jours - Distinguez les bases de calcul
→ Droits concernés et impôt restant dû
→ impact : Calcul distinct des majorations et intérêts - Réunissez les pièces manquantes
→ Factures et relevés de chaque exercice
→ impact : Résultat documenté - Conservez les preuves de dépôt
→ Accusés de réception fiscaux
→ impact : Date de transmission démontrable
Conclusion
Votre première décision concerne la déclaration manquante et son échéance. Vous réunissez les justificatifs nécessaires pour produire un résultat documenté.
Le volume du retard détermine le travail comptable. De son côté, le fisc fixe les urgences déclaratives. Vous engagez la reprise avec un calendrier et un devis.
Transmettez vos derniers échanges fiscaux avec les périodes comptables concernées.
📅 Parlons de vos déclarations fiscales en retard
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ
Un bilan en retard entraîne-t-il une amende fiscale automatique ?
Le fisc sanctionne les échéances déclaratives dépassées. Vous distinguez ce retard du dépôt légal des comptes, qui possède ses propres sanctions.
Les pénalités portent-elles sur le chiffre d’affaires ?
La majoration déclarative porte sur les droits d’impôt concernés. Votre chiffre d’affaires constitue une donnée différente.
Quand la majoration atteint-elle 40 % ?
Le taux atteint 40 % lorsque vous déposez après les trente jours suivant la réception d’une mise en demeure.
Une société déficitaire déclare-t-elle ses résultats ?
Oui, vous transmettez la déclaration de résultats même avec un déficit. Les obligations documentaires peuvent entraîner des amendes propres.
Une demande de remise suspend-elle le paiement ?
Votre demande de remise laisse le paiement exigible. Vous sollicitez un délai distinct si votre trésorerie empêche le règlement.
Pouvez-vous reprendre plusieurs exercices en retard ?
Oui, vous rassemblez les pièces de chaque exercice et les courriers fiscaux. Le volume d’écritures détermine le travail de reprise.